Situació de partida
Llibre, pàgs. 121–122
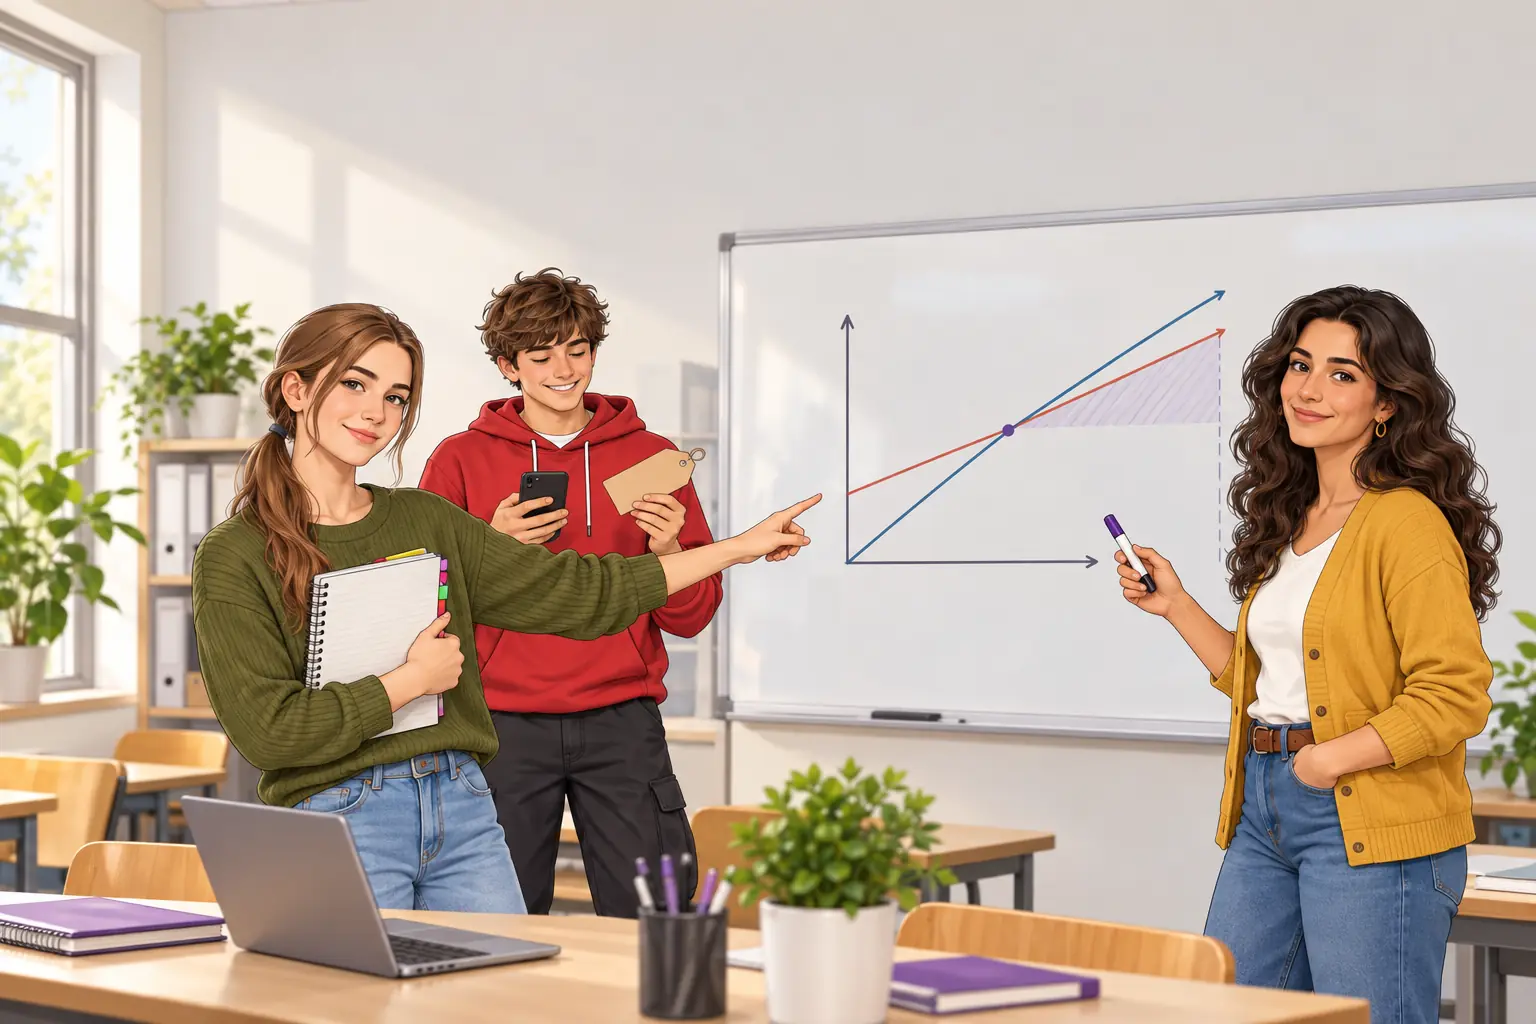
És març. El banc de llibres ja té caixes, un mètode i un calendari, però encara no ha parlat de diners. En Mario ha demanat un pressupost a la copisteria del barri i vol cobrar els llibres a les famílies; l'Andrea recorda que és un banc solidari. L'Alex obre un full de càlcul: abans de decidir quant es cobra, cal saber quant costa de debò cada llibre.
En aquesta unitat aprendràs a…
- Classificar els costos en fixos i variables, directes i indirectes
- Calcular el cost total, el cost de cada llibre, els ingressos i el benefici d'una activitat
- Trobar el llindar de rendibilitat i interpretar-lo davant la capacitat de l'empresa
- Veure com es mou el llindar quan canvien els costos o el preu
- Decidir entre produir una cosa o comprar-la comparant costos
Per començar
- Pensa en una pastisseria petita. Quines coses ha de pagar encara que un dia no vengui cap pastís?
- Si una botiga ven el doble, el cost de cada article que ven puja, baixa o és igual? Per què?
- Quin preu et semblaria just per un llibre de text usat i ben cuidat? Com ho has decidit?
- Si una persona fa una feina gratis, vol dir que la feina no té cap cost?
Mapa de la unitat
8.1Classificació dels costos
Llibre, pàgs. 123–125
Abans de posar preu a res cal saber què es paga: unes coses es paguen sempre i d'altres només si es fa la feina. Un cost és el valor dels recursos que l'empresa consumeix per produir i vendre. La primera classificació mira què passa amb el volum d'activitat. Els costos fixos (CF) no canvien amb la quantitat que es produeix, dins de la capacitat de l'empresa i durant un temps: es paguen igualment, com el lloguer, l'assegurança o l'ús de les prestatgeries. Els costos variables (CV) pugen o baixen amb la quantitat: si cada unitat costa el mateix, CV = CVu · Q, on CVu és el cost variable d'una unitat i Q la quantitat. Alguns costos són mixtos: la factura de la llum té una part fixa i una altra que depèn del consum. Un negoci amb molts costos fixos té més risc que un que gairebé només té costos variables. Els costos es comparen sempre dins d'un període: la campanya del banc va de març a setembre.
—La segona classificació mira el producte. Els costos directes es poden assignar a un producte concret sense repartir-los (el film de cada llibre); els indirectes són comuns a molts productes o a tota l'empresa i cal un criteri per repartir-los (el lloguer del local o la llum). Les dues classificacions no coincideixen: una màquina que només fa un producte és un cost fix i directe. Un cost és directe si es pot atribuir al producte sense repartiments; indirecte si cal repartir-lo amb algun criteri.
| Concepte | Import | Segons el volum | Segons el producte |
|---|---|---|---|
| Film i etiqueta de la copisteria | 1,00 € per llibre | Variable | Directe |
| Prestatgeries (import imputat a la campanya) | 240 € | Fix | Indirecte |
| Impressora d'etiquetes i lector de codis (part de la campanya) | 120 € | Fix | Indirecte |
| Cartells i fulls informatius | 60 € | Fix | Indirecte |
| Assegurança de responsabilitat civil | 90 € | Fix | Indirecte |
| Equip de folrat (taula de tall i pistola d'etiquetes) | 90 € | Fix | Directe |
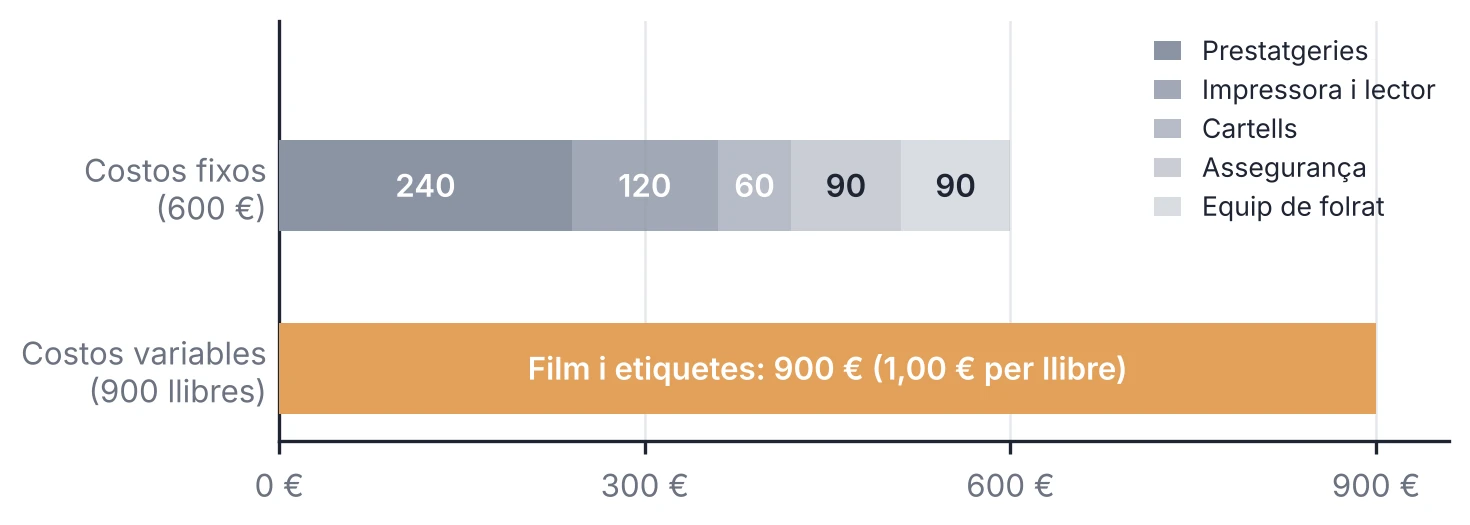
—Els costos fixos de la campanya sumen CF = 240 + 120 + 60 + 90 + 90 = 600 € i el cost variable d'un llibre és CVu = 1,00 €. Són fixos perquè es paguen igual amb 100 llibres que amb 900. Amb 900 llibres, els variables són 900 € i el total, 1.500 €. Les hores de les persones voluntàries no surten a la taula perquè no es paguen en diners; això no vol dir que valguin zero: si es valoressin a 11 € l'hora, serien uns 900 € més (≈ 82 hores del mètode B, unitat 7).
—Classificar serveix per decidir. Els costos fixos són un risc: es paguen encara que no hi hagi activitat, i per això convé conèixer-los abans d'obrir. Els variables s'adapten: si es preparen menys llibres, es gasta menys. I els costos directes permeten saber què costa cada producte i quin preu mínim cal posar-li.
—Per practicar, aquests són els costos d'una acadèmia de repàs d'un barri (dades fictícies):
| Concepte | Import | Fix o variable |
|---|---|---|
| Lloguer de l'aula | 400 € al mes | Fix |
| Sou de la professora | 1.500 € al mes | Fix |
| Llum i internet | 80 € al mes | Fix |
| Fotocòpies de materials | 40 fulls per alumne a 0,05 € | Variable (2,00 € per alumne) |
| Comissió per cobrament mensual | 0,30 € per cobrament | Variable |
—Amb 20 alumnes, els costos fixos són 400 + 1.500 + 80 = 1.980 € al mes i el cost variable d'un alumne és 2,00 + 0,30 = 2,30 €. El cost fix és el mateix amb 5 alumnes que amb 20; el variable, no. Amb 40 alumnes, els fixos continuarien sent 1.980 € i els variables totals serien 40 · 2,30 = 92 €.
—El cost enfonsat és un cost que ja s'ha pagat o compromès i no es pot recuperar, com els 25 € de film de prova que el grup ja ha gastat. Com que no canvia entre les opcions que es comparen, no s'ha de tenir en compte en una decisió nova: només importen els costos que encara es poden evitar.
—Hi ha costos que l'empresa no paga però que assumeix algú altre, com els residus d'un procés o el soroll en un barri: són externalitats. No surten als comptes, però formen part de l'impacte de produir (unitat 9). Quan l'empresa en paga una part (una taxa de residus, un filtre), l'externalitat es converteix en cost.
Activitats
- Explica per què la taula classifica el film com a variable i directe, i l'assegurança com a fixa i indirecta. Quin percentatge dels costos fixos representen les prestatgeries? I els cartells?
- Un forn del barri paga 900 € de lloguer al mes, 1.600 € del sou del forner, 60 € fixos d'electricitat més 0,02 € per pa i 0,30 € d'ingredients per pa. Classifica cada cost i calcula els costos fixos mensuals i el cost variable d'un pa.
- Amplia. Una perruqueria gasta xampú a cada clienta, paga lloguer, té una persona a la caixa i una màquina que només serveix per fer tints. Digues si cada cost és directe o indirecte i per què.
Classifica
Cost fix o cost variable?
Classifica cada cost segons canviï o no amb la quantitat.
Les prestatgeries del magatzem (240 € imputats a la campanya).
El film i l'etiqueta de cada llibre, a 1,00 € per llibre.
L'assegurança de responsabilitat civil (90 €).
El lloguer de l'aula d'una acadèmia (400 € al mes).
Les fotocòpies de materials d'una acadèmia (2,00 € per alumne).
La comissió per cobrament mensual (0,30 € per cobrament).
8.2Cost total, cost unitari, ingressos i benefici
Llibre, pàgs. 125–127
Quan preparem més llibres, cada llibre surt més barat? Depèn de quina part del cost es reparteix. El cost total (CT) és la suma dels fixos i els variables: CT = CF + CVu · Q. El cost mitjà (CMe) o cost de cada unitat és el cost total dividit per la quantitat: CMe = CT / Q = CF / Q + CVu. Quan augmenta Q, el cost mitjà baixa perquè els costos fixos es reparteixen entre més unitats, però mai no baixa del cost variable d'una unitat. En un full de càlcul, la fila del cost mitjà és la que més ajuda a decidir el preu. El cost marginal és el que costa preparar una unitat més: aquí és igual al CVu, 1,00 €. Si el preu és inferior al cost mitjà, el resultat total és negatiu per a aquesta quantitat.
Cas · Quant costa cada llibre del banc?
Cas fictici.
El banc té costos fixos de 600 € i un cost variable d'1,00 € per llibre (supòsit). Es vol saber el cost total i el cost de cada llibre si en prepara 100, 300, 600 o 900, i quin és el preu mínim que cobriria tots els costos amb la capacitat de 900 llibres, que és el límit del tram.
| Llibres (Q) | CF / Q | CV = 1,00 · Q | CT = 600 + CV | CMe = CT / Q |
|---|---|---|---|---|
| 100 | 6,00 € | 100 € | 700 € | 7,00 € |
| 300 | 2,00 € | 300 € | 900 € | 3,00 € |
| 600 | 1,00 € | 600 € | 1.200 € | 2,00 € |
| 900 | 0,67 € | 900 € | 1.500 € | 1,67 € |
- El cost de cada llibre baixa de pressa al principi i cada cop més a poc a poc: de 7,00 € amb 100 llibres a 1,67 € amb 900, perquè els 600 € fixos es reparteixen entre més unitats. Pas 2. Amb 900 llibres, el cost total és 600 + 900 = 1.500 € i el cost de cada llibre, 1.500 / 900 = 1,67 €. Per cobrir tots els costos, el preu hauria de ser com a mínim aquest. Resultat: amb 900 llibres, cada llibre costa 1,67 €; amb 100, 7,00 €. Què significa: el cost baixa perquè es reparteixen els costos fixos, no perquè cada llibre sigui més barat de preparar: dins del tram analitzat, un llibre addicional costa 1,00 € (sobre 900 caldria recalcular-ho). El preu que cobreix el cost total amb 900 llibres és 1.500 / 900 ≈ 1,67 €; amb menys quotes podria no bastar.
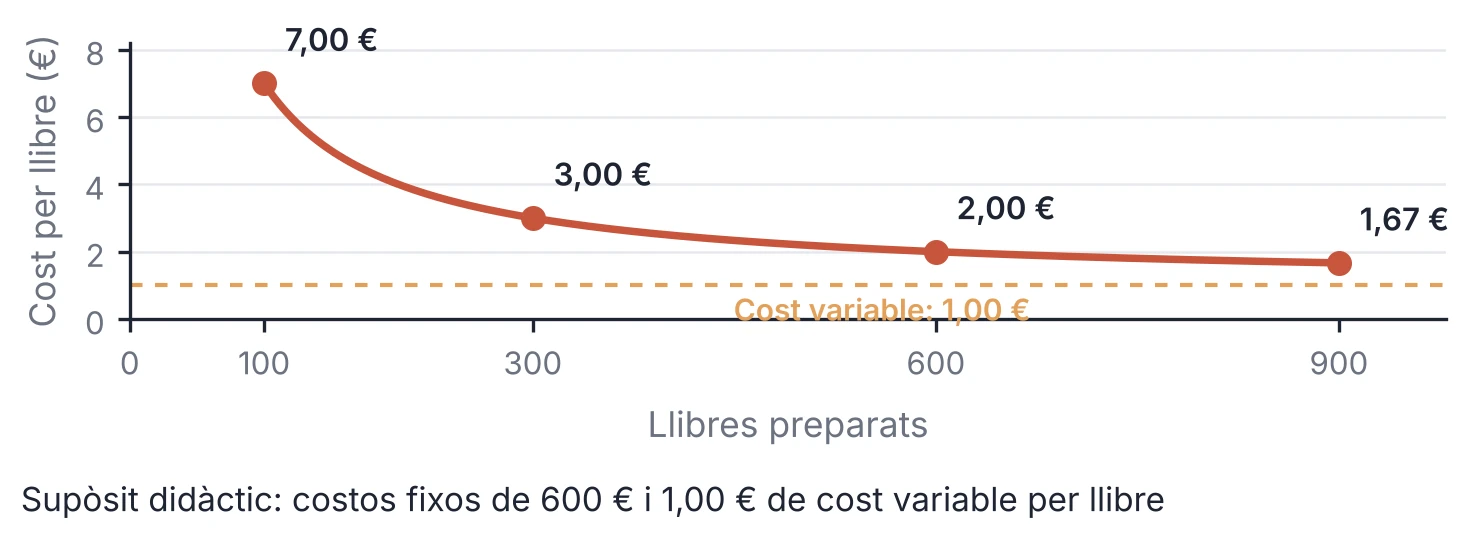
—Els costos fixos són fixos només dins de la capacitat. Si el banc volgués preparar 1.800 llibres, necessitaria un segon magatzem i més prestatgeries: els costos fixos farien un salt. Per això el càlcul serveix dins d'un tram de capacitat, que aquí és de 900 llibres.
—Aquesta baixada no és una economia d'escala, que passa quan l'empresa canvia de mida (més local, altra tecnologia, compres més grans) i baixa el cost per unitat; aquí només es reparteixen uns costos fixos.
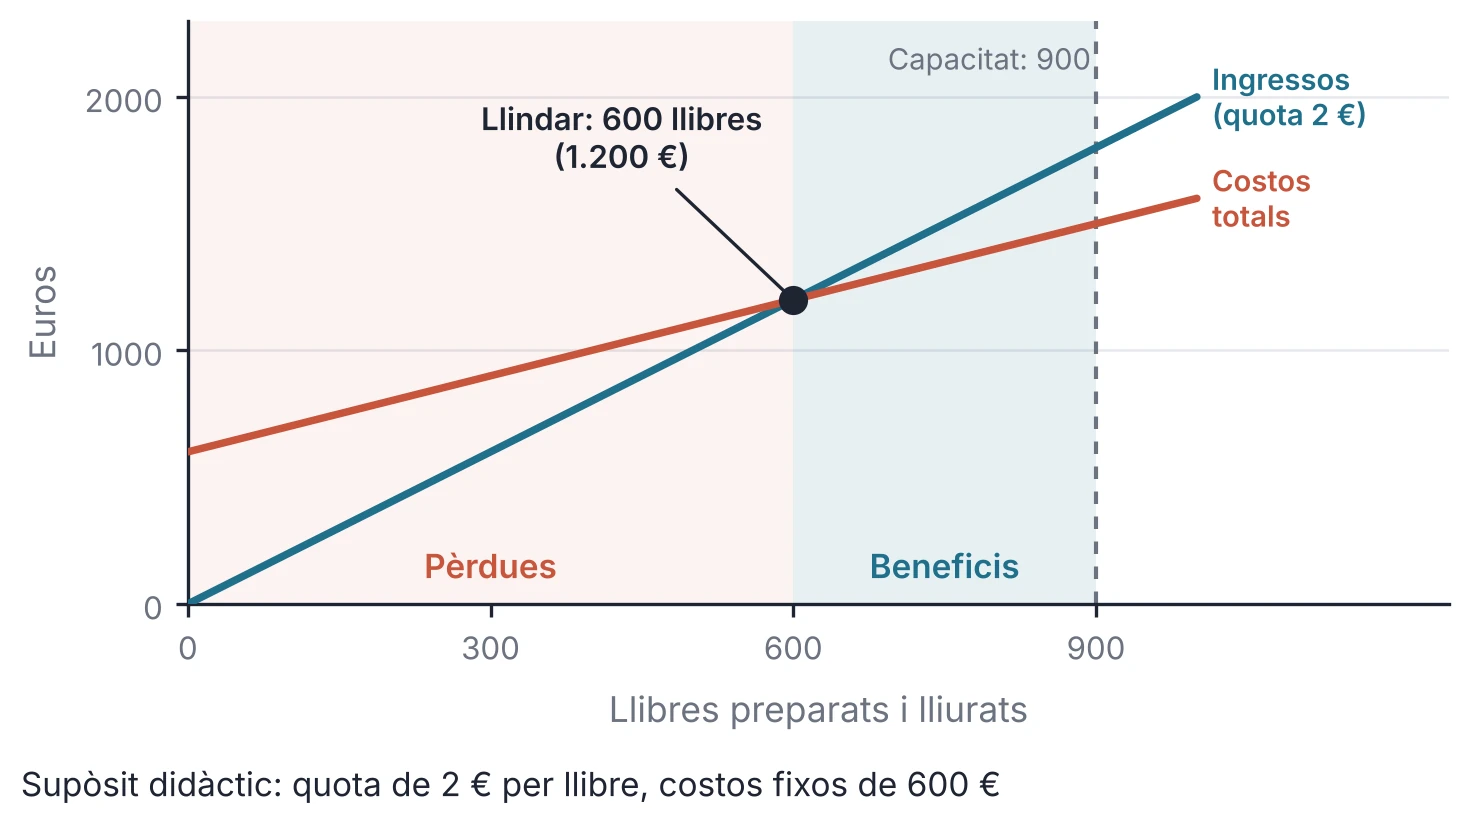
—Els ingressos totals (IT) són el que s'obté de les vendes: IT = p · Q, on p és el preu o, al banc, la quota per llibre (si és voluntària, només compten els imports pagats). El benefici (B) és la diferència entre ingressos i costos: B = IT − CT = (p − CVu) · Q − CF. El que queda de cada unitat després de pagar-ne el cost variable, p − CVu, és el marge de contribució: primer serveix per cobrir els costos fixos i, quan ja estan coberts, es converteix en benefici. Amb una quota de 2 €, el marge és 2 − 1 = 1 € per llibre: amb 300 llibres hi ha una pèrdua de 300 − 600 = −300 € i amb 900, un benefici de 900 − 600 = 300 €.
| Llibres (Q) | IT = 2 · Q | CT = 600 + Q | B = IT − CT |
|---|---|---|---|
| 0 | 0 € | 600 € | −600 € |
| 300 | 600 € | 900 € | −300 € |
| 600 | 1.200 € | 1.200 € | 0 € |
| 900 | 1.800 € | 1.500 € | 300 € |
—Compara el cost de cada llibre amb la quota: si es preparen només 500 llibres, el cost de cada un és 600 / 500 + 1 = 2,20 €, més que la quota de 2 €, i el banc perd. Amb 900, el cost és d'1,67 € i la quota el supera.
Activitats
- Calcula, per a 200, 400 i 600 llibres, el cost fix per llibre, el cost variable, el cost total i el cost de cada llibre. Quant costa el llibre número 401?
- Amplia. L'Andrea diu: «Si preparem el doble de llibres, cada llibre ens costarà la meitat». Comprova-ho amb 400 i 800 llibres. Quina part del cost de cada llibre sí que es redueix a la meitat?
Simulador
Cas · Quant costa cada llibre del banc?
Canvia els costos fixos, el cost variable, els llibres preparats i la quota. Mira el cost de cada llibre i el resultat.
Cas del banc (supòsit): CF = 600 €, CVu = 1,00 €. Amb 900 llibres el cost total és de 1.500 € i cada llibre costa 1,67 €; amb una quota de 2 € el benefici és de 300 €.
8.3El llindar de rendibilitat
Llibre, pàgs. 127–128
Entre perdre diners i guanyar-ne hi ha un punt on no es perd ni es guanya: saber on és ajuda a decidir. El llindar de rendibilitat o punt mort és la quantitat per a la qual els ingressos igualen els costos totals: el benefici és zero. Per sota hi ha pèrdues, perquè el marge de les unitats venudes encara no cobreix els costos fixos; per sobre, benefici. Es troba igualant ingressos i costos, p · Q = CF + CVu · Q, i aïllant la quantitat: Q = CF / (p − CVu), sempre que el preu sigui més alt que el cost variable. En euros de vendes és p · Q. Si surt amb decimals, el mínim sense pèrdues és l'enter superior: arrodonir cap avall deixaria pèrdues.
—Es pot fer el càlcul a l'inrevés: quants llibres calen per guanyar un benefici B? La resposta és Q = (CF + B) / (p − CVu). Per arribar a 300 € de benefici amb una quota de 2 €, Q = (600 + 300) / 1 = 900 llibres, és a dir, tota la capacitat.
—El llindar només té sentit si es compara amb la capacitat, el màxim que l'empresa pot produir. Si el llindar queda per sobre de la capacitat, les vendes soles no cobreixen els costos amb aquest preu. També es compara amb les vendes previstes: el marge de seguretat diu quant poden caure abans d'entrar en pèrdues: (Q prevista − Q llindar) / Q prevista × 100.
—Per exemple, amb una quota d'1,90 € el marge és 0,90 € i el llindar és 600 / 0,90 = 666,67 llibres: calen 667. Amb 666 els ingressos serien 666 × 0,90 = 599,40 € de marge, per sota dels 600 € fixos, i encara hi hauria una pèrdua de 0,60 €.
Cas · La quota del banc: 1,50 € o 2,00 €?
Cas fictici.
Els socis dubten entre una quota d'1,50 € i una de 2,00 € per llibre. Els costos són els de sempre (CF = 600 €, CVu = 1,00 €) i la capacitat és de 900 llibres. Es demana el llindar de cada quota, el resultat amb 900 llibres i què passaria si només paga una part de les famílies.
| Concepte | Quota 1,50 € | Quota 2,00 € |
|---|---|---|
| Marge per llibre | 0,50 € | 1,00 € |
| Llindar, 600 / marge | 1.200 llibres | 600 llibres |
| Davant la capacitat (900) | 300 per sobre | 300 per sota |
| Resultat amb 900 llibres | 1.350 − 1.500 = −150 € | 1.800 − 1.500 = 300 € |
| Marge de seguretat amb 900 | No n'hi ha | 33,3 % |
- Amb 1,50 € el llindar són 1.200 llibres, més que la capacitat: el banc perdria 150 € encara que els preparés tots. Amb 2,00 € el llindar són 600 llibres (1.200 € d'ingressos) i els 300 llibres restants deixen 300 € de benefici. Pas 2. La quota és voluntària. Perquè els ingressos cobreixin els 1.500 € de costos, calen 1.500 / 2 = 750 quotes de 2 € per llibre, el 83,3 % dels 900 llibres. Amb 750 quotes es cobreix el cost exacte, sense benefici. Si només es paga el 60 % dels llibres (540), els ingressos són 1.080 € i hi ha 420 € de pèrdua. Resultat: a 2,00 € el llindar és de 600 llibres; si només paga el 60 % de les famílies, el banc perd 420 €. Què significa: el llindar depèn del preu, però també de quanta gent paga de debò; una quota voluntària exigeix un marge de seguretat. Una quota d'1,50 € sembla més generosa, però no cobreix els costos ni preparant tots els llibres.
Activitats
- Calcula el llindar del banc, en llibres i en euros, amb quotes d'1,75 € i de 2,50 €. Cap en la capacitat de 900? Calcula el marge de seguretat de cada cas.
- Amb una quota de 2 €, calcula els ingressos, els costos totals i el benefici si es lliuren 300, 600 i 900 llibres. Què passa amb 600?
- Amplia. La quota és voluntària i només paga el 60 % de les famílies. Quin benefici hi ha amb 900 llibres a 2 €? Quina quota s'hauria de suggerir perquè, amb un 60 % de pagadors, el banc cobrís costos? Et sembla raonable aquesta quota per a les famílies?
Simulador
Cas · El llindar de rendibilitat
Canvia la quota i el percentatge de famílies que paga. Mira el llindar, el marge de seguretat i el resultat amb 900 llibres.
Cas del banc: amb una quota de 2 € el llindar és de 600 llibres i amb 900 llibres hi ha 300 € de benefici; si només paga el 60 %, hi ha 420 € de pèrdua.
8.4Què fa moure el llindar
Llibre, pàg. 129
El llindar no és fix: depèn de tres coses i qualsevol canvi el desplaça. Estudiar-ho és fer una anàlisi de sensibilitat. El llindar depèn dels costos fixos, del cost variable i del preu. Si pugen els costos fixos, puja el llindar en la mateixa proporció: el marge no canvia, però cal cobrir més. Si puja el cost variable o baixa el preu, el marge s'estreny i el llindar puja; si puja el preu, baixa. La variació en percentatge es calcula sempre sobre el valor inicial: (valor nou − valor inicial) / valor inicial × 100.
| Canvi (partint de 2 €, 600 € i 1,00 €) | Marge per llibre | Llindar | Variació |
|---|---|---|---|
| Costos fixos + 10 % (660 €) | 1,00 € | 660 llibres | +10,0 % |
| Cost variable 1,20 € (la copisteria puja) | 0,80 € | 750 llibres | +25,0 % |
| Quota d'1,75 € | 0,75 € | 800 llibres | +33,3 % |
| Quota de 2,50 € | 1,50 € | 400 llibres | −33,3 % |
—En aquests escenaris, la quota és la palanca més sensible: una rebaixa de només 25 cèntims (−12,5 %) apuja el llindar un 33,3 %, perquè el marge és petit en comparació amb el preu. Per això convé provar diversos escenaris abans de decidir; amb un full de càlcul (una dada per cel·la, fórmules i un gràfic) es veu al moment.
—Conèixer què fa moure el llindar serveix per actuar-hi. Es pot abaixar reduint costos fixos (compartir les prestatgeries amb una altra entitat, reutilitzar cartells), baixant el cost variable (negociar el film) o augmentant el marge (una quota una mica més alta).
—Els canvis poden sumar-se. Si el film puja a 1,20 € i, alhora, els costos fixos pugen un 10 % (660 €), el marge baixa a 0,80 € i el llindar és 660 / 0,80 = 825 llibres: un 37,5 % més, molt a prop de la capacitat. Ho calcula en un moment un full de càlcul amb una cel·la per a cada dada.
Activitats
- La copisteria puja el film i l'etiqueta a 1,20 €. Calcula el nou llindar amb una quota de 2 € i la variació en %. Quina quota mantindria el llindar en 600 llibres?
- Amplia. Amb quota de 2 €, el grup afegeix un cartell més (+30 € de costos fixos) i aconsegueix 0,10 € de descompte per llibre al film. Calcula el nou llindar, arrodonit cap amunt.
Simulador
Cas · Què fa moure el llindar?
Canvia la pujada dels costos fixos, el cost variable i la quota. Mira com es mou el llindar respecte de l'inicial (600 llibres).
Escenari combinat del cas: costos fixos de 660 €, film d'1,20 € i quota de 2 €: llindar de 825 llibres, un 37,5 % més que els 600 inicials.
8.5Produir o comprar
Llibre, pàg. 130
Fer una part de la feina nosaltres o encarregar-la a un altre: la decisió es calcula comparant costos. Decidir si l'empresa fa una part de l'activitat o la compra ja feta és la decisió de produir o comprar. Produir exigeix costos fixos (una eina) i té un cost variable més baix. La quantitat d'indiferència és la quantitat en què les dues opcions costen el mateix: Q = CF / (preu de compra − CVu). Per sota, compensa comprar; per sobre, produir.
—La copisteria ofereix folrar i etiquetar cada llibre per 1,40 € (material i feina, sense IVA). Si el grup ho fa ell mateix, necessita l'equip de folrat (90 €, encara per comprar) i el material costa 1,00 € per llibre; les hores del grup no es paguen en diners. La quantitat d'indiferència és 90 / (1,40 − 1,00) = 225 llibres (a 225, 315 € en tots dos; produir guanya des de 226).
| Llibres | Comprar (1,40 · Q) | Produir (90 + 1,00 · Q) | Convé |
|---|---|---|---|
| 200 | 280 € | 290 € | Comprar |
| 225 | 315 € | 315 € | Igual |
| 450 | 630 € | 540 € | Produir |
| 900 | 1.260 € | 990 € | Produir |
—Amb 900 llibres, produir estalvia 270 €. Els 25 € de film de prova que ja s'han gastat són un cost enfonsat: no canvien entre les dues opcions i no compten. A més del cost, pesen la qualitat, el termini, l'espai i la dependència del proveïdor: el grup pot preferir la copisteria amb poca gent al juny, encara que costi una mica més.
—A l'hora de decidir, convé preguntar-se quant temps costarà produir (les hores del grup no són il·limitades al juny) i què passa si falla l'equip.
—Comprar també canvia el llindar: sense l'equip de folrat els costos fixos baixen a 510 €, però el cost variable puja a 1,40 € i, amb una quota de 2 €, el llindar passa de 600 a 510 / 0,60 = 850 llibres, molt a prop de la capacitat.
Activitats
- Si el banc només ha de preparar 200 llibres, què li convé, comprar o produir? I si en prepara 1.500, ampliant la capacitat? Calcula els costos de cada opció.
- Escriu tres factors que no són de cost i que podrien fer que el grup triés l'opció més cara.
Simulador
Cas · Produir o comprar?
Canvia el preu de la copisteria i els llibres. Compara el cost de comprar amb el de produir (equip de 90 € i 1,00 € per llibre).
Cas del banc: a 225 llibres, produir i comprar costen 315 €; a partir de 226 compensa produir. Amb 900 llibres, produir estalvia 270 €.
El primer pas · Quant costa un folre
Llibre, pàgs. 131–132
Episodi de la novel·la del curs: personatges i situacions fictícies.
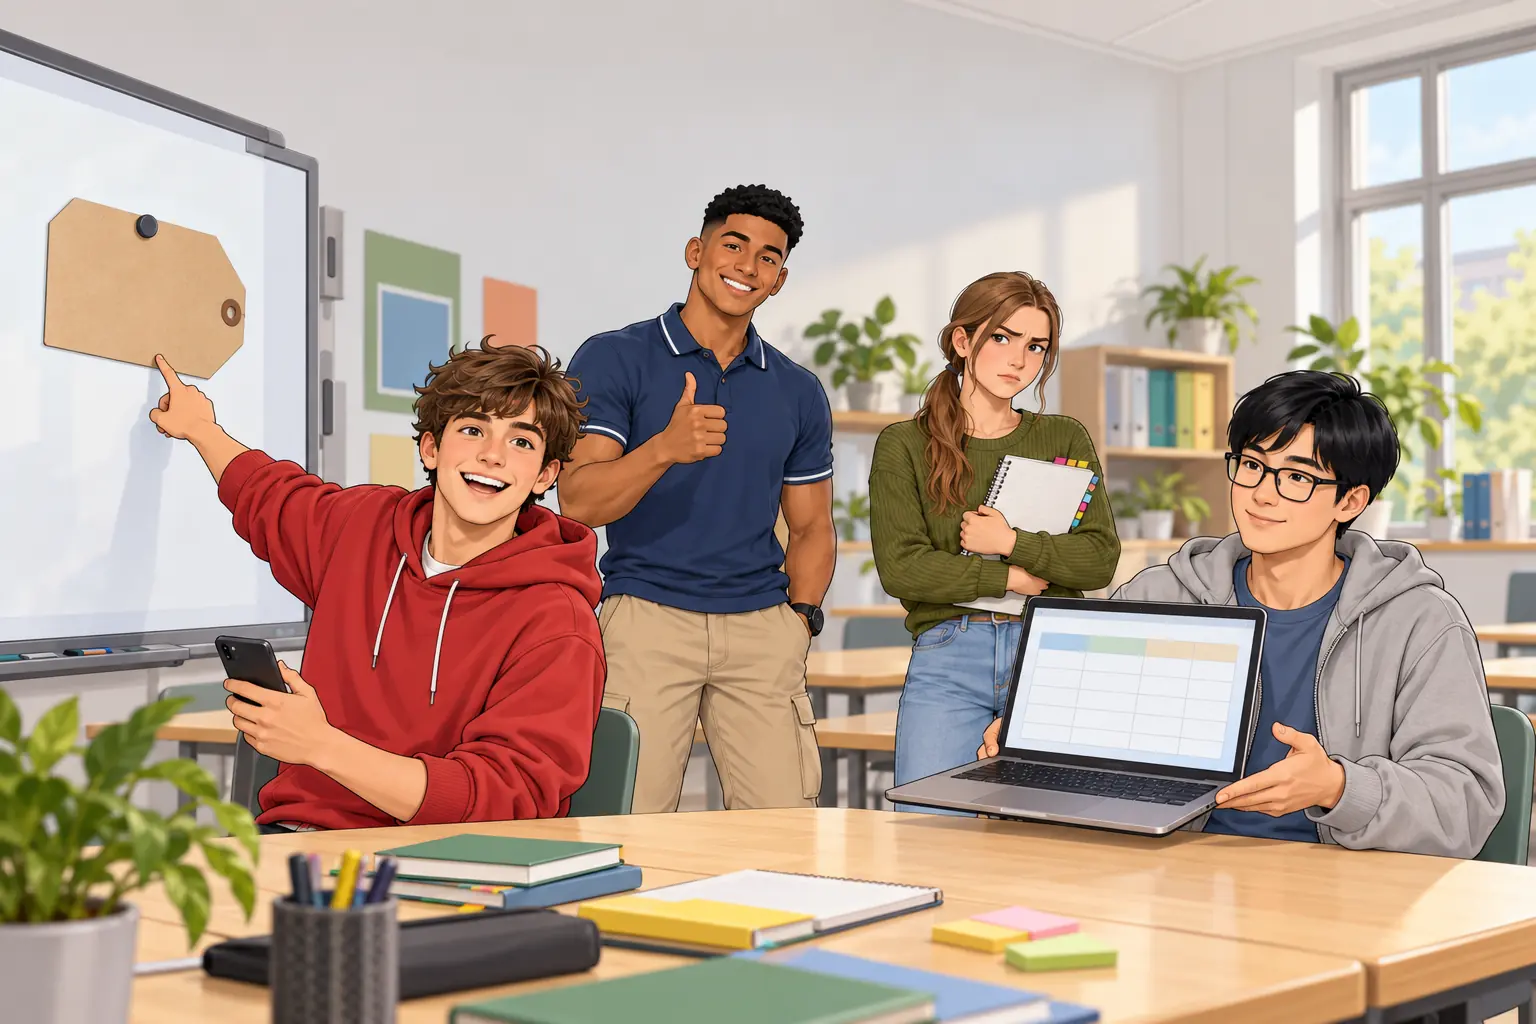
Era un dimarts de març i a la pissarra digital hi havia enganxada una etiqueta de preu de cartró, d'aquelles amb un forat i un cordill, sense cap xifra escrita. En Mario, amb la dessuadora vermella i el mòbil a la mà, l'assenyalava somrient com qui acaba de descobrir una cosa òbvia. En Carlos Alberto, dret darrere seu, aixecava el polze. L'Andrea, amb el quadern contra el pit, no semblava gens convençuda. L'Alex, assegut, tenia el portàtil obert damunt dels genolls, amb un full de càlcul a la pantalla.
—He demanat pressupost a la copisteria —va dir en Mario—. Un euro per llibre pel film i l'etiqueta. Un euro! Si cobrem cinc euros per llibre, en sortim guanyant.
—Cinc —va repetir en Carlos Alberto—. Em sembla bé.
—A mi no —va dir l'Andrea—. És un banc de llibres. No una llibreria.
—Solidari no vol dir que sigui gratis per a nosaltres —va contestar en Mario—. Algú ho ha de pagar.
—Algú ho ha de pagar —va dir l'Alex, sense alçar els ulls—, però no sabem quant. Deixeu-me comptar.
La Ruth havia dit que tornaria d'aquí a vint minuts, i els havia deixat sols amb tres paraules a la pissarra: «Costos», «Preu», «Quant». L'Alex va començar per les prestatgeries del magatzem, dos-cents quaranta euros. Després, la impressora d'etiquetes i el lector de codis, cent vint. Cartells i fulls informatius, seixanta. L'assegurança, noranta. L'equip per folrar, noranta més. Va anar sumant en veu baixa i el full de càlcul va fer el que fan els fulls de càlcul quan tot encaixa.
—Sis-cents euros de costos fixos —va dir—. Es paguen encara que no preparem cap llibre. I després, un euro per cada llibre. Si en preparem nou-cents, són nou-cents més.
—Quinze-cents en total —va dir l'Andrea, que havia deixat el quadern a la taula.
—Quinze-cents —va confirmar l'Alex—. Dividits entre nou-cents llibres, un euro seixanta-set cada un.
En Mario va obrir la boca i va fer un petit gest amb el mòbil, com si calculés una altra cosa.
—Un seixanta-set —va repetir—. Doncs amb cinc euros guanyaríem molt.
—Guanyaríem uns tres euros trenta-tres per llibre —va dir l'Alex—, sense comptar les hores voluntàries i a costa de les famílies que no el poden pagar. I no sé si és això el que volem.
En Carlos Alberto va deixar caure el polze, a poc a poc, i es va asseure a una cadira buida.
—Jo no ho havia mirat així —va dir—. Pensava que si cobràvem, perdíem la gent; i si no cobràvem, ens arruïnàvem.
—Hi ha una tercera cosa —va dir l'Andrea—: saber quant costa i demanar només això. Dos euros, per exemple. Què us sembla? Cobreix els costos, i no deixa fora ningú.
—Això són trenta-tres cèntims de més per llibre —va dir l'Alex—. A nou-cents llibres, trenta euros… trenta no, tres-cents. Tres-cents euros d'excedent si es paguen tots.
—Com a mínim —va dir en Mario, més a poc a poc.
—Com a màxim, si tothom paga —va dir l'Alex.
—Una quota voluntària —va dir l'Andrea—. Que cada família doni el que pugui, amb dos euros com a suggeriment.
En Mario va somriure. Va treure l'etiqueta de la pissarra i hi va escriure, amb retolador, «2 €». La va tornar a enganxar. Ningú no va dir res durant un moment, com si el cartell fos una cosa que tinguessin entre tots.
—Una cosa —va dir l'Alex, tornant a mirar el full de càlcul—. I si només paguen la meitat?
—Aleshores…
—Aleshores no cobrim els costos.
En Carlos Alberto va mirar l'Andrea; l'Andrea va mirar en Mario; en Mario va mirar l'etiqueta. A la pissarra, la paraula «Quant» continuava tan oberta com abans. L'Alex va tancar el portàtil amb molta cura, com si dins hi hagués alguna cosa que es pogués trencar. Fora, algú va tancar una porta, i ningú no va saber què contestar.
Situació d'aprenentatge: Quant costa un llibre?
Llibre, pàg. 133
Activitats individuals
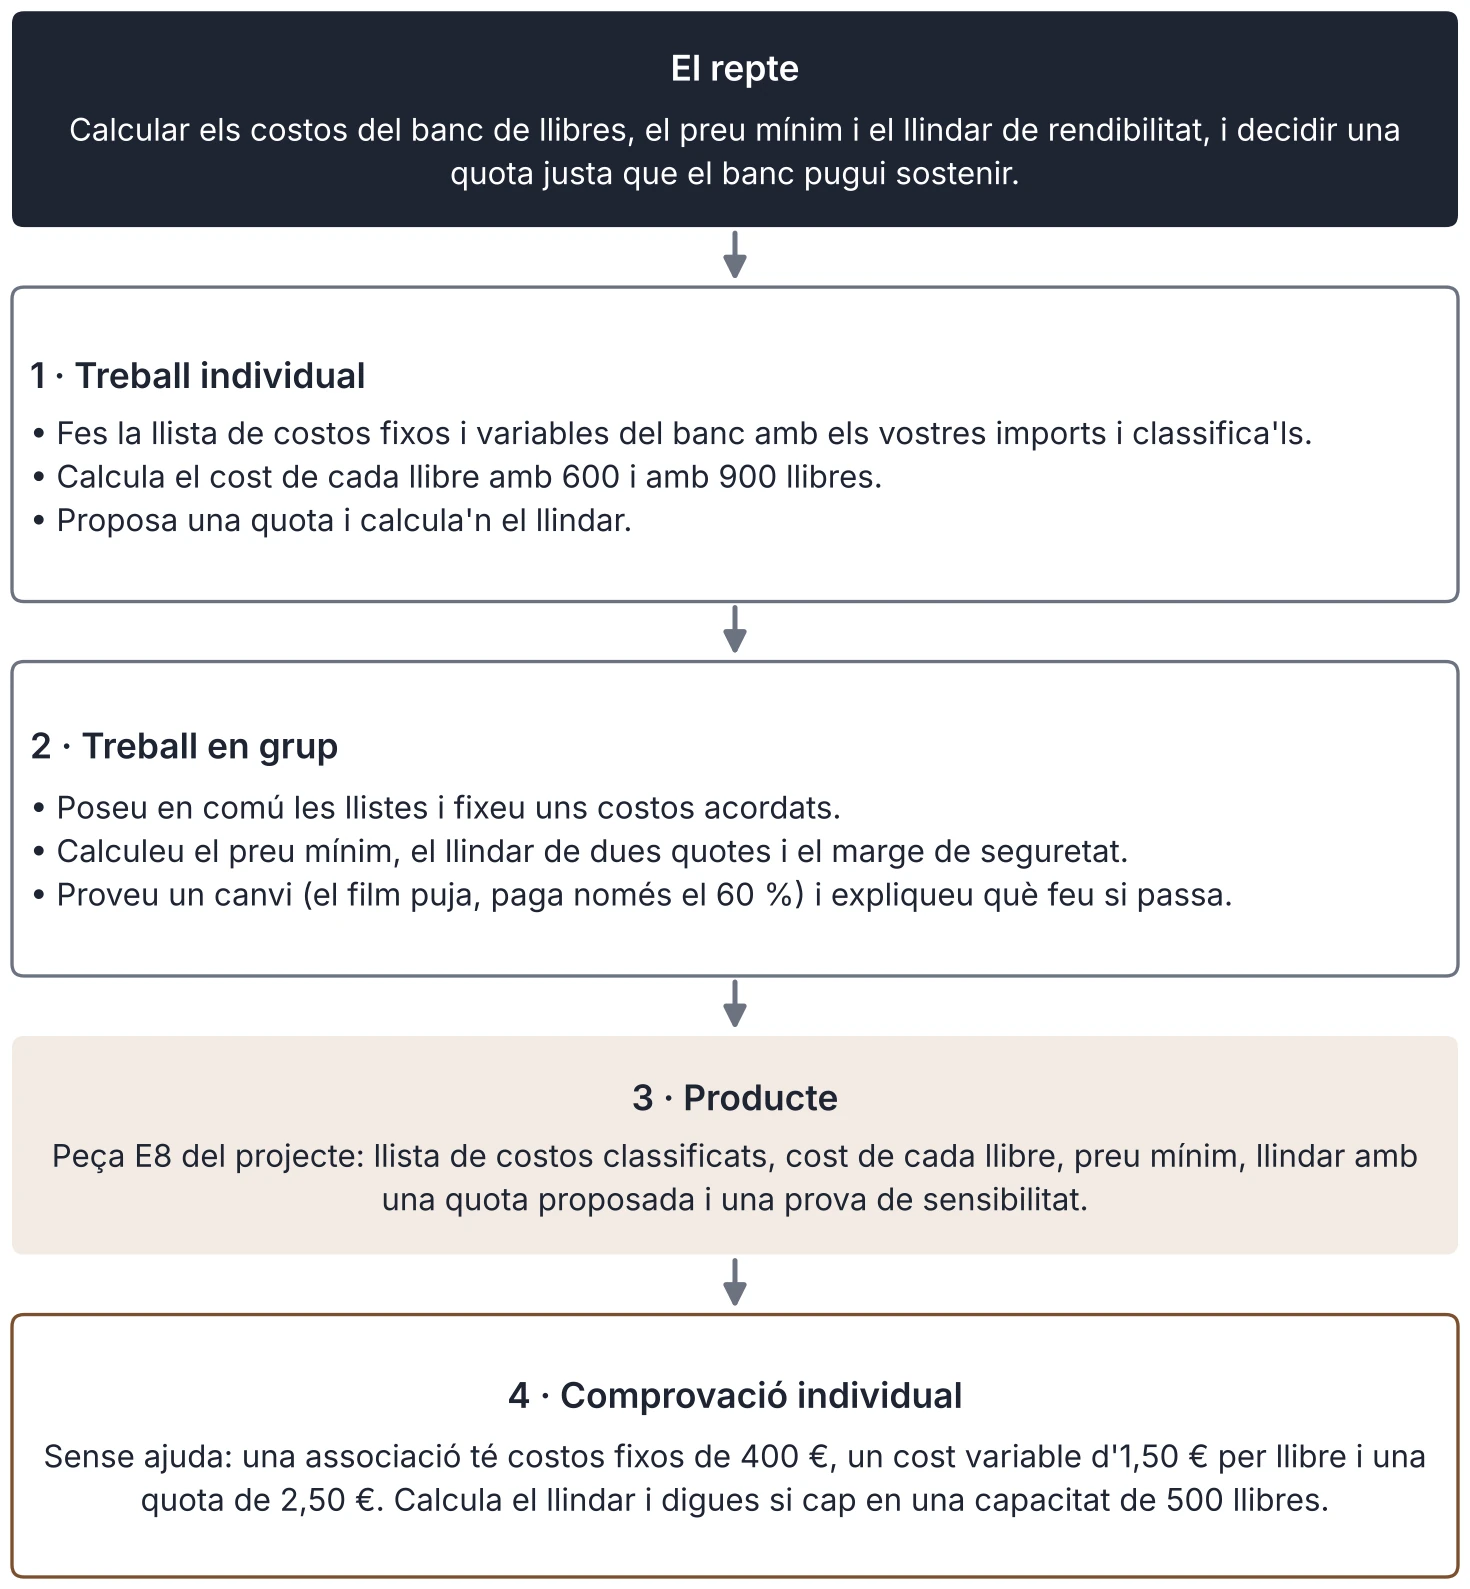
- Fes la llista de costos fixos i variables del banc amb els vostres imports i classifica'ls.
- Calcula el cost de cada llibre amb 600 i amb 900 llibres.
- Proposa una quota i calcula'n el llindar.
Activitats en grup
- Poseu en comú les llistes i fixeu uns costos acordats.
- Calculeu el preu mínim, el llindar de dues quotes i el marge de seguretat.
- Proveu un canvi (el film puja, paga només el 60 %) i expliqueu què feu si passa.
Dades. Feu servir les xifres del cas de 8.2 i 8.3 i substituïu-les pels vostres imports reals; si no en teniu, useu les del llibre i digueu-ho. Comprovació individual. Sense ajuda: una associació té costos fixos de 400 €, un cost variable d'1,50 € per llibre i una quota de 2,50 €. Calcula el llindar i digues si cap en una capacitat de 500 llibres.
Informe: Per què els bars petits són fràgils
Llibre, pàg. 134
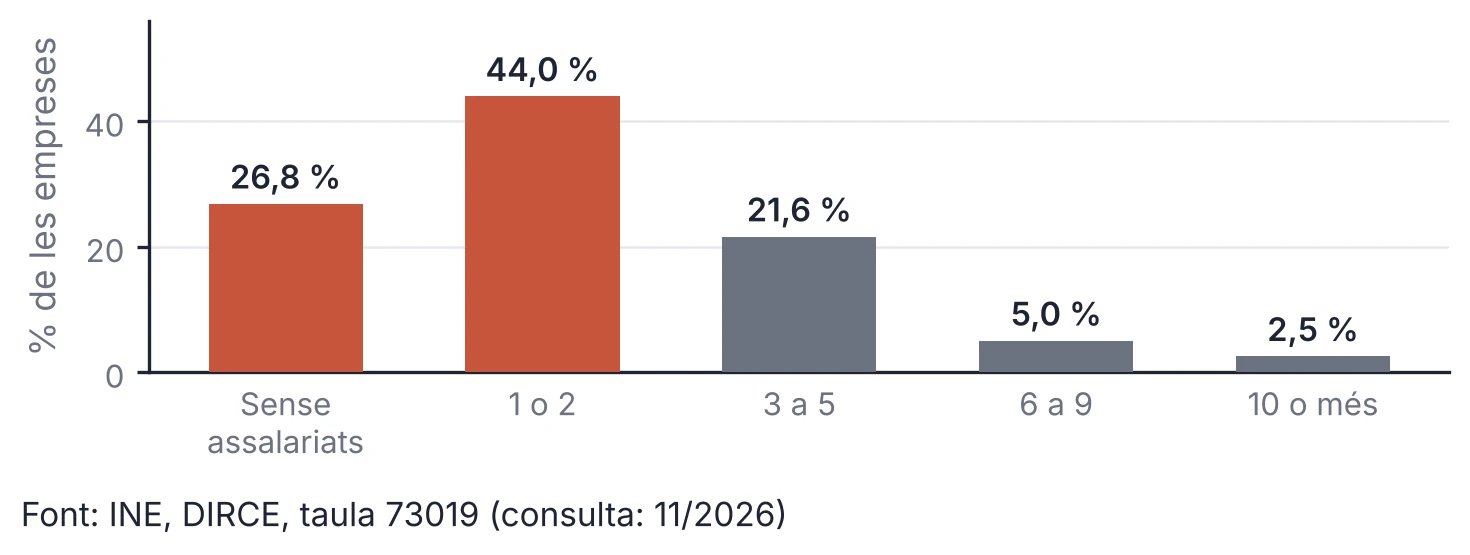
Un bar és un bon exemple de com pesen els costos fixos. Segons el Directori Central d'Empreses (DIRCE) de l'INE, a Espanya hi havia 146.853 empreses de serveis de begudes el 2025, 1.253 menys que el 2024 (148.106): una baixada del 0,85 %. El 70,8 % de les empreses no tenien assalariats o en tenien un o dos. Són negocis petits, amb poc marge de maniobra, i el llindar de rendibilitat és una eina per veure quant han de vendre per no perdre diners.
—Per què són fràgils? Imagina un bar fictici amb 3.000 € de costos fixos al mes (lloguer, sou, assegurança). Ven el cafè a 1,50 € i el cost variable de cada cafè és 0,30 €: el marge és 1,20 €. El llindar és 3.000 / 1,20 = 2.500 cafès al mes, uns 97 al dia (2.500 / 26 = 96,2) si obre 26 dies. Si el lloguer puja 300 €, el llindar passa a 3.300 / 1,20 = 2.750, uns 106 al dia (2.750 / 26 = 105,8): una pujada del 10 % dels costos fixos exigeix vendre un 10 % més només per no perdre.
—Això no vol dir que tots els bars estiguin en perill. El DIRCE compta empreses, no tancaments, i la xifra de cada any no explica per què una empresa deixa d'aparèixer: pot haver tancat, haver canviat d'activitat o haver-se fusionat. La xifra només ens diu que és un sector de negocis petits.
—Els bars poden abaixar el llindar de dues maneres: reduir els costos fixos (negociar el lloguer, ajustar horaris) o augmentar el marge (pujar una mica el preu, comprar millor). Totes dues tenen límits: un preu massa alt fa perdre clients, i uns costos massa ajustats poden perjudicar el servei.
—L'informe té límits. Les dades són de tot l'Estat i no distingeixen una ciutat de l'altra ni un barri d'un altre; l'exemple del bar és inventat i simplifica. L'important és la idea: com més petit és el marge i més grans són els costos fixos, més sensible és el negoci a qualsevol canvi, i això val tant per a un bar com per a una associació que reparteix llibres.
Font: INE, DIRCE, taula 73019 (empreses de begudes, CNAE 563), 2025 i 2024 (consulta: 11/2026).
Activitats
Llibre, pàg. 135
8 activitats per repassar i aplicar el que has après. Pensa o escriu la teva resposta abans d'obrir la solució.
Activitats
13. (comprensió) Resumeix què passa a l'aula a l'episodi. Què proposa en Mario? Què calcula l'Alex? Quina quota acorden i per què? Quina pregunta queda sense resposta?
Solució: En Mario proposa 5 € per llibre; l'Alex calcula 600 € fixos i 1,67 € de cost de cada llibre; acorden una quota voluntària de 2 €; queda oberta «i si només paga la meitat?».
14. (aplicació) Classifica en fix o variable i en directe o indirecte aquests costos d'una pastisseria: la farina, el lloguer, el sou d'una persona fixa, l'electricitat del forn, la caixa de cada pastís.
Solució: Farina: variable i directe; lloguer: fix i indirecte; sou fix: fix i indirecte; electricitat del forn: mixt i indirecte; caixa de cada pastís: variable i directe.
15. (càlcul) Una associació prepara 500 llibres. Té costos fixos de 400 € i un cost variable d'1,50 € per llibre. Calcula el cost total, el cost de cada llibre i el preu mínim que cobriria tots els costos.
Solució: CT = 400 + 1,50 × 500 = 1.150 €; CMe = 1.150 / 500 = 2,30 €; preu mínim 2,30 €.
16. Revisa aquesta resposta simulada d'un assistent d'IA: «El llindar de rendibilitat és la quantitat que cal vendre per guanyar diners, així que a partir d'aquest punt el benefici ja és màxim». Indica què hi falla, quina és la definició correcta i com ho comprovaries.
Solució: El llindar és el punt on el benefici és zero; per sobre hi ha benefici, que continua creixent fins a la capacitat, no és màxim al llindar.
17. (document) Llegeix aquest fragment d'un pressupost (document fictici): «Folrat i etiquetat de llibres: 1,40 € per llibre · mínim 100 llibres · IVA no inclòs». Compara, sense IVA i amb el mateix tractament de l'impost, amb produir-ho tu (equip de 90 € i 1,00 € per llibre). A partir de quants llibres enters compensa produir? Si el mínim fos de 250 llibres i el grup només en preparés 200, què podria fer?
Solució: Q = 90 / (1,40 − 1,00) = 225 llibres: per sobre, produir; per sota, comprar. Amb un mínim de 250, la copisteria no acceptaria una comanda de 200: el grup hauria de produir-los (90 + 200 = 290 €) o demanar-ne 250 (350 €).
18. (càlcul) Amb les dades de l'informe, calcula la variació en % del nombre d'empreses de begudes entre el 2024 i el 2025 i el llindar de cafès al dia d'un bar que ven a 1,50 € amb 0,30 € de cost variable i 3.600 € de costos fixos al mes (26 dies).
Solució: (146.853 − 148.106) / 148.106 × 100 = −0,85 %; 3.600 / 1,20 = 3.000 cafès al mes; 3.000 / 26 = 115,4: 116 al dia.
19. (anàlisi) En Mario proposa 5 € per llibre i l'Andrea defensa una quota voluntària. Escriu dos arguments econòmics i dos arguments socials per a cada posició i una proposta que ho combini.
Solució: Resposta oberta (econòmics: ingressos i cobertura de costos; socials: accés, equitat; proposta: quota voluntària amb suggeriment i marge de seguretat).
20. (transferència individual, sense ajuda) Tria un negoci petit que coneguis (un quiosc, una tintoreria, un taller). Escriu els seus costos fixos i variables, calcula un llindar amb xifres inventades i explica què faries si el lloguer pugés.
Solució: Resposta oberta.
Esquema i resum
Llibre, pàg. 136
Costos i llindar de rendibilitat
- Costos
- Fixos i variables
- Directes i indirectes
- Cost enfonsat
- Cost unitari
- Cost total i cost mitjà
- Ingressos i benefici
- Marge de contribució
- Llindar
- Q = CF / (p − CVu)
- Capacitat i marge de seguretat
- Canvis
- Costos fixos, cost variable i preu
- Anàlisi de sensibilitat
- Produir o comprar
- Quantitat d'indiferència
- Factors no econòmics
Resum
Un cost pot ser fix o variable segons si canvia amb la quantitat, i directe o indirecte segons si es pot assignar a un producte sense repartir-lo. El cost total és CF + CVu · Q; el cost mitjà baixa en repartir els costos fixos entre més unitats, però no baixa del cost variable. Els ingressos són p · Q i el benefici, la diferència entre ingressos i costos: (p − CVu) · Q − CF. El llindar de rendibilitat és la quantitat en què els ingressos igualen els costos, CF / (p − CVu), i només té sentit comparat amb la capacitat i les vendes previstes, amb un marge de seguretat. Les variacions dels costos o del preu el desplacen: la quota és la palanca més sensible. Per produir o comprar es calcula la quantitat d'indiferència i, a més del cost, es mira la qualitat, el termini i la dependència. Saber què costa de debò una activitat no serveix només per guanyar diners: també permet decidir amb transparència quina quota és justa, comparar-la amb les altres opcions i preparar-se per al cas que paguin menys persones de les que s'esperava. Així, els números ajuden a prendre una decisió que sigui sostenible per a l'organització i justa per a les famílies que l'utilitzen.