Situació de partida
Llibre, pàgs. 117–118
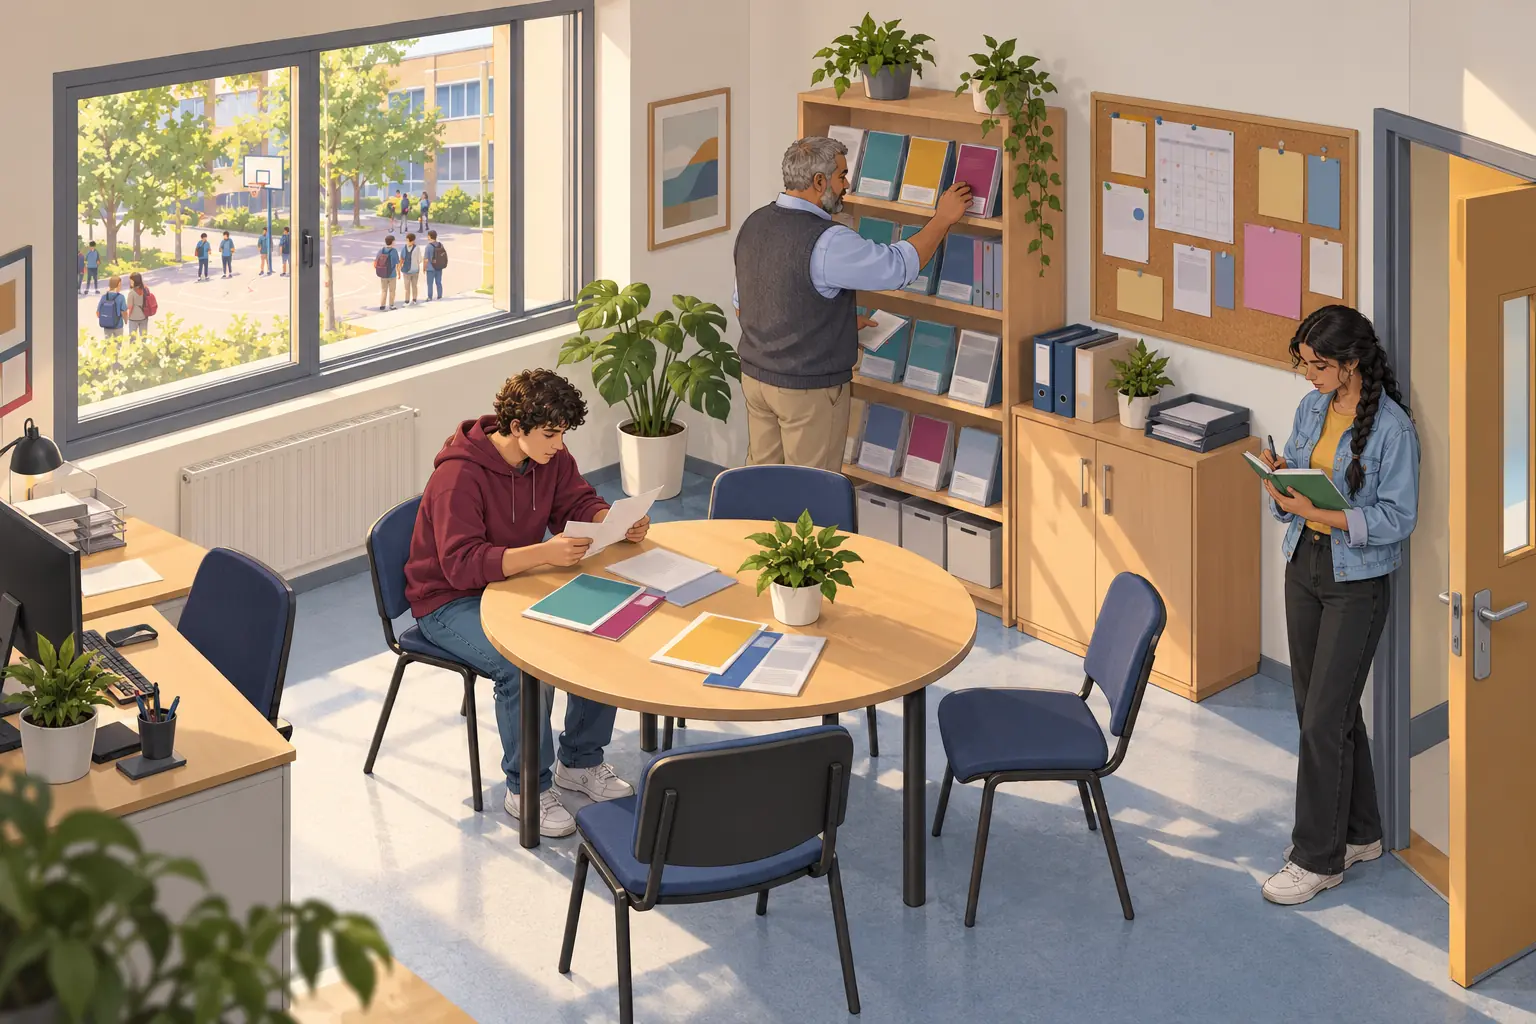
És març a 4t B. Les dessuadores de final de curs, idea d'en Hugo, s'han venut totes: quinze, a quinze euros. El resum que en Dani ha demanat a un assistent diu que el grup ha guanyat quaranta-cinc euros; la Lucía fa números i creu que han perdut diners. Com, si no en va sobrar cap?
En aquesta unitat aprendràs a…
- Explicar què és una empresa, les seves funcions i els seus objectius
- Distingir costos fixos i variables i calcular el cost total i el mitjà
- Calcular ingressos, resultat i marge i trobar el llindar de rendibilitat
- Diferenciar el resultat de la caixa i per què no són el mateix
- Reconèixer el cost enfonsat i l'excés de confiança en decidir
- Valorar quan una eina digital redueix de debò els costos
- Què construiràs: els comptes d'un petit negoci fictici (E7)
Per començar
- Si vens tot el que has fabricat, segur que has guanyat diners? De què depèn?
- Un negoci cobrarà d'aquí a dos mesos, però paga avui el seu proveïdor. Quin problema pot tenir encara que al final guanyi?
- Escriu tres despeses d'un bar que no canvien encara que entrin més o menys clients i tres que sí que canvien.
- Una eina digital fa una feina més de pressa. N'hi ha prou amb això per dir que surt més barata?
Mapa de la unitat
 Funcions de l'empresa7.1
 Responsabilitat social7.2
 Costos fixos i variables7.3
 Resultat i llindar7.4
 Benefici i caixa7.5
 Cost enfonsat7.6
 Cost d'adoptar IA7.7
7.1L'empresa: funcions i objectius
Llibre, pàgs. 119–120
Una empresa combina recursos per produir béns o serveis. Darrere d'un bar, d'una botiga o d'un taller hi ha sempre les mateixes funcions. Una empresa és una organització que combina recursos —persones, diners, materials, informació— per produir béns o serveis i posar-los a disposició d'altres persones. No tota activitat emprenedora consisteix a crear una empresa: una associació o un projecte de l'institut també aporten valor, fins i tot sense ànim de lucre (una cooperativa, en canvi, sí que és una empresa). Tots organitzen recursos escassos per resoldre una necessitat.
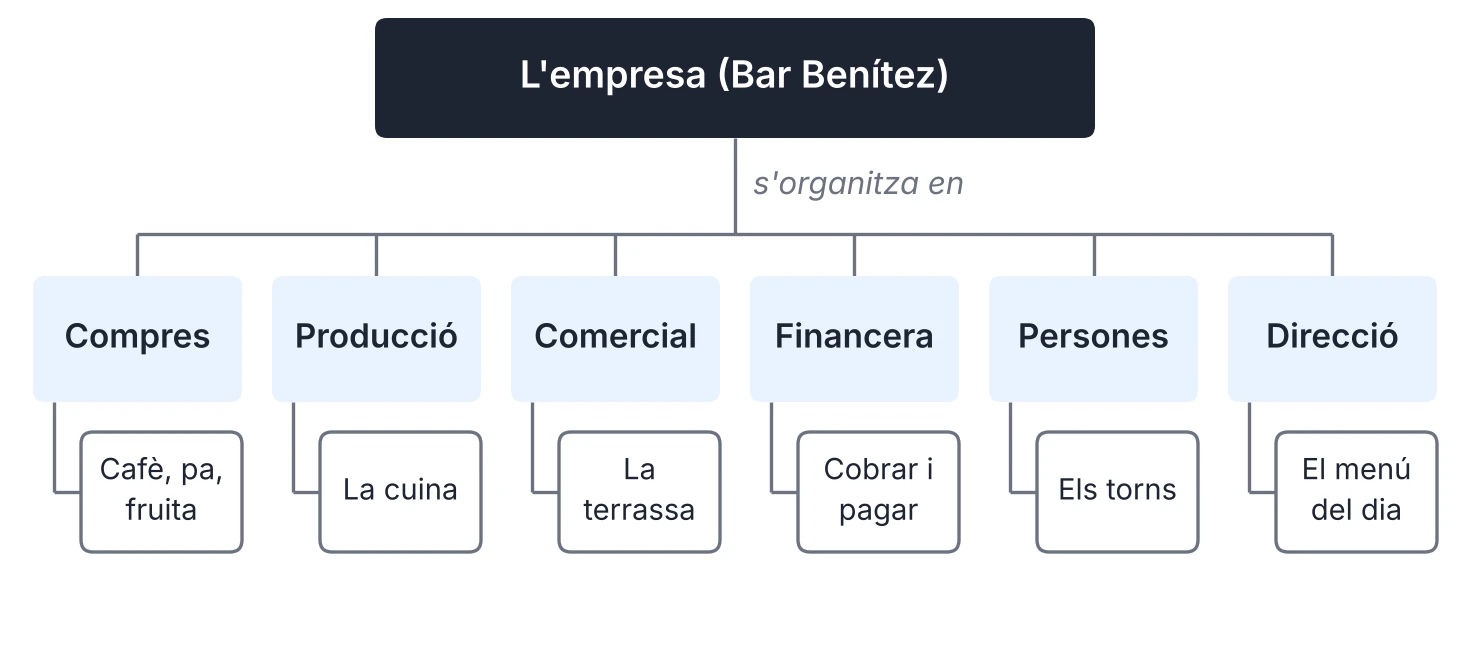
—Per funcionar, qualsevol empresa compleix unes funcions, encara que sigui petita i les faci la mateixa persona. Al Bar Benítez, en Toño i la Pilar, els pares d'en Hugo, les fan gairebé totes entre tots dos (en Hugo, menor, només hi dona un cop de mà): comprar el cafè, el pa i la fruita (aprovisionament); preparar els esmorzars i el menú del dia (producció); atendre la terrassa i cobrar la clientela (funció comercial); portar els comptes, pagar els proveïdors i vigilar els diners disponibles (funció financera); repartir els torns del cap de setmana (recursos humans); i decidir què s'ofereix i a quin preu (direcció).
—Que les funcions existeixin no vol dir que es vegin. En una empresa petita ningú no diu «ara faig l'aprovisionament»: la Pilar simplement va al mercat els dilluns. Però si una funció falla, el negoci ho nota de seguida: si es compra malament, sobra gènere que es fa malbé; si ningú no controla la caixa, un bon mes de vendes pot acabar sense diners per pagar el proveïdor.
—Les empreses no busquen sempre el mateix. L'objectiu més conegut és obtenir benefici, però no és l'únic. Moltes volen sobretot sobreviure i mantenir l'ocupació, especialment els primers anys, que són els més difícils. Altres busquen créixer: obrir un altre local, arribar a més clientela. I algunes persegueixen un impacte social: donar feina a persones en dificultat, cuidar el barri, reduir residus. Un mateix negoci pot combinar diversos objectius alhora, i de vegades entren en conflicte: créixer de pressa pot posar en risc la supervivència si no hi ha diners per finançar-ho.
—Les empreses es classifiquen de diverses maneres. Per la seva dimensió, es parla de microempreses (menys de 10 persones ocupades i facturació o balanç anual de fins a 2 milions d'euros), petites, mitjanes i grans; la majoria de les espanyoles són molt petites. Pel seu sector, pertanyen al primari (agricultura, ramaderia, pesca), al secundari (indústria i construcció) o al terciari (serveis, com el bar). I per la seva forma jurídica, poden ser d'una persona treballadora autònoma, que respon amb el seu patrimoni, o d'una societat, amb persones sòcies que aporten capital; per exemple, una cooperativa, democràtica, en què, si hi ha excedents, una part va a fons obligatoris i la resta s'aplica segons la llei i els estatuts (p. ex., retorns segons l'activitat de cada soci). El que convé retenir és que la forma triada canvia qui decideix, qui s'emporta els beneficis i qui respon dels deutes.
—Un exemple ajuda a veure-ho tot junt. El Bar Benítez és una microempresa del sector terciari; la seva titular és la Pilar, com a autònoma —una dona emprenedora que decideix preus, compres i horaris—, i el seu objectiu principal és mantenir el negoci i mantenir la família. Una cadena de cafeteries amb cent locals i més de mil empleats és una gran empresa, també del terciari, però organitzada com a societat i amb l'objectiu de créixer. Les dues fan el mateix —servir cafès—, però la seva dimensió, la seva propietat i els seus objectius canvien gairebé tot: qui mana, quant arrisca cada propietari i què passa si un local va malament.
Activitats (pensa la teva resposta i obre-la per comprovar-la)
1. Tria un negoci que coneguis del teu barri (un forn de pa, una perruqueria, una botiga de barri). Per a cadascuna de les sis funcions de l'empresa, escriu una tasca concreta que algú ha de fer en aquest negoci.
Solució: Oberta; una tasca per funció (p. ex., forn de pa: comprar farina / pastar i coure / atendre el taulell / portar la caixa / organitzar torns / decidir què es couen).
2. Una persona es dona d'alta com a autònoma, en nom propi, i obre sense contractar ningú un taller de reparació de bicicletes; factura menys de 2 milions a l'any. Indica'n la dimensió, el sector i la forma jurídica, i escriu dos objectius diferents que podria tenir el primer any. Justifica per què poden conviure.
Solució: Microempresa (menys de 10 persones ocupades i facturació o balanç de fins a 2 milions d'euros), sector terciari (serveis), persona treballadora autònoma (empresari individual). Objectius compatibles: sobreviure el primer any i donar-se a conèixer (créixer a poc a poc).
7.2Responsabilitat social de l'empresa
Llibre, pàgs. 120–121
Una empresa decideix cada dia coses que afecten molta gent. La responsabilitat social és assumir aquests efectes, no anunciar-los. Tota empresa es relaciona amb uns grups d'interès: persones i col·lectius als quals afecten les seves decisions. Al Bar Benítez són la clientela, les persones que hi treballen, els proveïdors que els serveixen el pa i la fruita i el veïnat de la plaça; i les seves decisions afecten també el medi ambient. La responsabilitat social (RSE) d'una empresa consisteix a tenir en compte aquests efectes i respondre'n: pagar a temps els proveïdors, tractar bé qui hi treballa, informar amb claredat, generar menys residus.
—Cada grup d'interès espera una cosa diferent, i de vegades aquests interessos xoquen. La clientela vol bon preu i bon tracte; qui hi treballa, un sou just i horaris raonables; els proveïdors, cobrar a temps; el veïnat, que la terrassa no molesti de nit; i cuidar l'entorn demana menys residus. Gestionar una empresa és buscar un equilibri entre tots ells.
—La responsabilitat social es demostra amb decisions verificables, no amb publicitat. Comença per complir la llei (informar dels al·lèrgens, pagar en el termini pactat) i continua amb decisions addicionals que es poden comprovar, com canviar els gots d'un sol ús per reutilitzables; posar un cartell de «bar sostenible» sense canviar res, no. Quan una empresa presumeix de ser «verda» o «responsable» sense proves, es parla d'ecoblanqueig: una imatge cuidada que no es correspon amb el que fa de debò. L'ecoblanqueig no només enganya: també perjudica els negocis que sí que fan l'esforç, perquè competeixen en desavantatge amb qui només ho aparenta. Per detectar-lo, demana dades verificables (una factura, un certificat) i mira a què es refereixen.
—La responsabilitat social no és un adorn per quedar bé: forma part dels comptes a llarg termini. Un bar que paga tard els seus proveïdors acaba comprant pitjor i més car; un altre que tracta malament qui hi treballa ha d'estar contractant sense parar, i formar algú de nou costa temps i diners. La confiança no surt a cap factura, però una clientela que torna i un proveïdor que et fia una setmana valen molt el dia que la caixa estreny.
—Un exemple proper: la normativa ja prohibeix comercialitzar canyetes de plàstic d'un sol ús. A més de complir-la, un bar pot passar-se a gots reutilitzables i reduir envasos. És una decisió de responsabilitat amb el medi ambient, però també toca els comptes (rentar i reposar costa) i la clientela (alguns ho agraeixen, altres protesten). L'empresa responsable no tria l'opció que acontenta només un, sinó la que equilibra impacte, cost i expectatives, i explica per què ho fa.
—Informar amb veritat és una altra forma de responsabilitat que es pot comprovar. Un bar està obligat a informar dels al·lèrgens dels seus plats: de paraula, si els té anotats per escrit o en format electrònic i avisa de manera visible de com demanar-ho abans de comprar. Pot anar més enllà: no amagar recàrrecs. Qui sap a què atenir-se torna amb més confiança; qui se sent enganyat, encara que sigui per poca cosa, no sol tornar.
Activitats (pensa la teva resposta i obre-la per comprovar-la)
3. Llegeix aquestes tres frases d'un bar: a) «Fem servir productes de proximitat»; b) «Som el bar més ecològic del barri»; c) «Reciclem l'oli usat amb una empresa autoritzada». Indica quines es poden comprovar i com, i quina s'assembla més a l'ecoblanqueig. Explica per què.
Solució: a) Comprovable (factures de proveïdors de la zona). c) Comprovable (contracte amb gestor de residus). b) És la que s'assembla a l'ecoblanqueig: «el més ecològic» és una afirmació absoluta sense proves ni comparació; no demostra per si sola que el bar menteixi, però no es pot donar per bona.
7.3Costos fixos i variables
Llibre, pàgs. 122–123
Per saber si un negoci guanya o perd, primer cal ordenar-ne els costos. No tots es comporten igual quan es produeix més. Els costos són tot el que costa produir un bé o un servei. Se separen en dos grups segons com canvien amb la quantitat produïda. Els costos fixos (CF) no canvien en un període encara que es produeixi més o menys: el lloguer del local, el disseny d'un cartell, la pantalla de serigrafia amb què s'estampen les dessuadores. Els costos variables canvien amb cada unitat: la tela de cada dessuadora, la tinta, els ingredients de cada menú. Si en aquest model cada unitat costa CVu, el cost variable total de q unitats és CVu × q.
—La diferència és important perquè els dos tipus de cost es comporten de manera molt diferent. Si el bar no obre un dia, els costos variables d'aquell dia són quasi zero (no gasta cafè ni llet), però el lloguer i l'assegurança es paguen igual: són fixos. Per això, quan un negoci té costos fixos alts, necessita vendre bastant només per cobrir-los abans de començar a guanyar.
—El cost total (CT, unitat 3) és la suma dels dos: CT = CF + CVu × q. I el cost mitjà (o cost per unitat) és el cost total dividit entre les unitats produïdes: CMe = CT / q. Si, per simplificar, tot el que es fabrica es ven, es compara amb el preu: si cada unitat costa de mitjana menys del que es cobra, es guanya en cadascuna; si costa més, es perd.
—Hi ha costos «que no es veuen» i que després canvien el resultat: la pantalla de serigrafia que es paga una vegada, la llicència mensual d'una eina digital, el temps que algú dedica a revisar una feina. No apareixen a la factura dels materials, però existeixen. No tots són fixos: la pantalla o una quota mensual de preu fix ho són; el temps de revisar cada encàrrec és variable. Cal comptar-los i classificar-los segons com canviïn amb l'activitat.
—Fixa't en el cost mitjà de les dessuadores. Els costos fixos són 60 €; el cost variable, 12 € per dessuadora. Quan es produeixen més unitats, els 60 € es reparteixen entre més dessuadores, així que el cost fix mitjà (el que toca del disseny i la pantalla a cadascuna) baixa: de 12 € per dessuadora si se'n fan 5, a 3 € si se'n fan 20. El cost variable de 12 €, en canvi, no canvia. Per això, en aquest exemple, amb els costos fixos i el cost variable per unitat constants, el cost mitjà total baixa en produir més i s'acosta a 12 €, però mai no baixa d'aquí. Aquest mínim de 12 € és el cost variable de cada dessuadora: per moltes que se'n facin, la tela de cadascuna es paga sempre.
—Aquest efecte té un nom: quan produir més abarateix cada unitat, es parla d'economies d'escala: així una fàbrica gran pot produir més barat que un taller petit, perquè reparteix els seus costos fixos entre moltíssimes unitats. Però té un límit: si créixer obliga a llogar un altre local o a contractar més gent, els costos fixos tornen a pujar.
—Distingir bé els dos tipus de cost canvia les decisions. Si quasi tot el cost és variable, és més fàcil ajustar la producció a les comandes.
—Si el pes és als costos fixos —un local gran, una màquina cara—, cada dia sense vendre fa mal: corren igual hi hagi clientela o no. Per això convé saber quant caldrà pagar sí o sí.
| Dessuadores (q) | Costos fixos | Cost variable total | Cost total | Cost mitjà |
|---|---|---|---|---|
| 0 | 60 € | 0 € | 60 € | — |
| 5 | 60 € | 60 € | 120 € | 24 € |
| 10 | 60 € | 120 € | 180 € | 18 € |
| 15 | 60 € | 180 € | 240 € | 16 € |
| 20 | 60 € | 240 € | 300 € | 15 € |
| 25 | 60 € | 300 € | 360 € | 14,40 € |
Simulador
Cas · Les dessuadores: costos
Canvia el nombre de dessuadores i mira com es comporten el cost total i el cost mitjà quan els costos fixos i el cost variable per unitat no canvien.
Amb 15 dessuadores, el cost total és de 240 € i el cost mitjà, de 16 €. El cost mitjà s'acosta a 12 € però no hi baixa mai.
Activitats (pensa la teva resposta i obre-la per comprovar-la)
4. Classifica en fixos o variables aquests costos d'una parada de sucs en una fira: el lloguer de la parada per un dia, les taronges, els gots, el cartell pintat, el gel de cada suc. Després, calcula el cost total de preparar 40 sucs si el lloguer i el cartell sumen 50 € i cada suc costa 0,80 € de fruita, gel i got.
Solució: Fixos: lloguer de la parada, cartell. Variables: taronges, gots, gel de cada suc (inclòs en els 0,80 €). Cost total de 40 sucs: 50 + 40 × 0,80 = 50 + 32 = 82 €.
5. Amplia. Amb les dades de la taula de les dessuadores, explica amb les teves paraules per què el cost mitjà baixa de 24 € a 14,40 € entre 5 i 25 unitats i per què mai no baixarà de 12 €. Quina part del cost mitjà es reparteix i quina no?
Solució: El cost mitjà té dues parts: el cost fix mitjà (60/q), que baixa en repartir els 60 € entre més unitats, i el cost variable (12 €), que no canvia. Per això el cost mitjà baixa cap als 12 € però mai no els creua.
7.4Ingressos, resultat i llindar de rendibilitat
Llibre, pàgs. 123–125
Vendre molt no garanteix guanyar. El resultat compara el que entra amb el que costa; el llindar diu a partir de quantes unitats es comença a guanyar. Els ingressos són el valor de les vendes, es cobrin ara o més tard: ingressos = preu × unitats venudes. El resultat és la diferència entre els ingressos i els costos totals: si és positiu, hi ha benefici; si és negatiu, hi ha pèrdua. I el marge de contribució per unitat és el que deixa cada unitat un cop pagat el seu cost variable: preu − cost variable unitari. Dividit pel preu, és el marge en %. Convé no confondre el marge amb el benefici: amb costos fixos sense cobrir, hi ha pèrdues encara que cada unitat deixi marge.
—El llindar de rendibilitat (o punt mort) és la quantitat d'unitats que cal vendre perquè els ingressos igualin els costos totals: ni es guanya ni es perd. Cada unitat deixa un marge, i calen les unitats necessàries perquè els marges, sumats, cobreixin els costos fixos. Si el marge és positiu (el preu supera el cost variable), es troba dividint: llindar = costos fixos / marge.
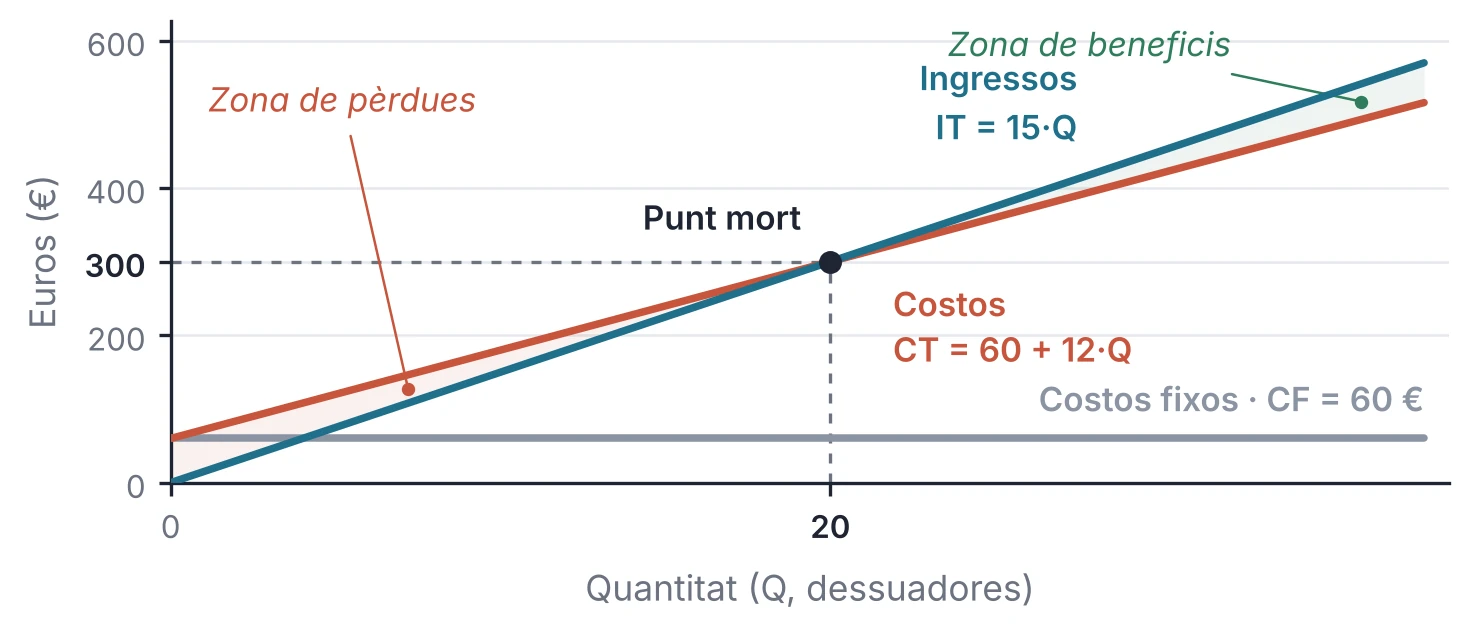
—La manera més clara de veure-ho és amb una taula que, per a diverses quantitats, calculi els ingressos, els costos totals i el resultat: el llindar és la primera quantitat amb resultat zero o positiu. També es veu en un gràfic: les línies d'ingressos i costos totals es creuen al llindar (figura 7.2). Hi ha una fórmula directa, CF / (preu − CVu), però no cal memoritzar-la: n'hi ha prou d'entendre que el marge de cada unitat va «pagant» els costos fixos a poc a poc.
—Quan el llindar dona un nombre amb decimals, s'arrodoneix cap amunt, perquè no es pot vendre mitja unitat: si les dessuadores deixessin 7 € de marge, sortiria 60 / 7 ≈ 8,6: amb 9 ja no es perd. Passa igual amb tot el que no es pot fraccionar, com les dessuadores, els menús o les entrades.
Cas · Les dessuadores de final de curs
Cas fictici.
Les dessuadores de 4t B es van encarregar a un taller de serigrafia: 60 € de disseny i pantalla (cost fix) i 12 € per dessuadora (cost variable). Es van vendre les 15 encarregades a 15 € cadascuna (exemple simplificat, sense impostos).
| Concepte | Càlcul | Import |
|---|---|---|
| Ingressos | 15 × 15 | 225 € |
| Costos variables | 12 × 15 | 180 € |
| Costos fixos | pantalla i disseny | 60 € |
| Costos totals | 180 + 60 | 240 € |
| Resultat | 225 − 240 | −15 € |
- El marge per dessuadora és 15 − 12 = 3 €. Cada dessuadora deixa 3 € per cobrir els 60 € de costos fixos.
—Pas 2. El llindar de rendibilitat és 60 / 3 = 20 dessuadores. En calien 20 per no perdre; només se'n van encarregar 15.
—Pas 3. El resultat és 225 − 240 = −15 €: una pèrdua, encara que es venguessin totes.
—Què significa. Vendre tot el que s'ha produït no garanteix guanyar: el que decideix és si s'assoleix el llindar. Amb 15 dessuadores no es van cobrir els costos fixos: les cinc que faltaven haurien aportat els 15 € que calien. El resum de l'assistent donava +45 € perquè en Dani li va passar només el cost variable (180 €), sense els 60 € de disseny i pantalla: amb aquestes dades la resta era correcta, però no era el benefici, que passa de +45 € a −15 €.
—El llindar també serveix abans de començar: si el grup hagués vist que calien 20 encàrrecs i només en tenia 15, hauria sabut per endavant que, amb aquests preus i costos, perdria, i hauria pogut apujar el preu, buscar més encàrrecs ferms o compartir la pantalla. El càlcul no decideix per tu, però t'avisa del que t'espera abans de gastar ni un euro.
—Convé llegir el llindar com un senyal, no com una sentència, i només per comparar escenaris d'un mateix negoci. Dir que el llindar són 20 dessuadores no vol dir que se n'hagin de fabricar 20; vol dir que, per sota de 20, la tanda perd diners. Amb aquesta xifra a la mà es pot negociar: aconseguir del taller una pantalla més barata abaixa el cost fix i, amb ell, el llindar; apujar el preu augmenta el marge i també l'abaixa, si no es perden comandes. El llindar resumeix en un sol nombre com de lluny és el negoci de començar a guanyar, i per això és el primer que mira qui sap de comptes.
Simulador
Cas · Les dessuadores: resultat i llindar
Canvia el preu i les unitats venudes. El llindar s'arrodoneix cap amunt, perquè no es pot vendre mitja dessuadora.
Amb 15 dessuadores a 15 € es perden 15 €: el llindar és de 20.
Activitats (pensa la teva resposta i obre-la per comprovar-la)
6. Un grup fa xapes per a la setmana cultural: 24 € de tallant (cost fix) i 0,50 € de material per xapa; les ven a 1,50 €. Calcula el marge per xapa i el llindar de rendibilitat. Després, calcula el resultat si en ven 20 i si en ven 30.
Solució: Marge: 1,50 − 0,50 = 1 €. Llindar: 24 / 1 = 24 xapes. Amb 20: 30 − 34 = −4 € (pèrdua). Amb 30: 45 − 39 = +6 € (benefici).
7. Amplia. Torna al cas de les dessuadores. a) Calcula el llindar i el resultat (amb 15 venudes) si el preu hagués estat 16 € i si hagués estat 18 €. b) Explica què li passa al llindar quan puja el preu i per què. Apujar el preu és sempre una bona idea?
Solució: a) A 16 €: marge 4 €, llindar 15; resultat amb 15 venudes = 240 − 240 = 0 €. A 18 €: marge 6 €, llindar 10; resultat amb 15 = 270 − 240 = +30 €. b) En pujar el preu, puja el marge i baixa el llindar. No sempre és bona idea: un preu més alt pot reduir quantes dessuadores s'encarreguen.
7.5Benefici no és caixa
Llibre, pàgs. 125–128
Un negoci pot tenir benefici i quedar-se sense diners, i un altre pot tenir pèrdues i aguantar un temps. El resultat i la caixa mesuren coses diferents. El resultat compara ingressos i despeses d'un període: diu si l'activitat guanya o perd. La caixa (o tresoreria) és el diner disponible a cada moment: diu si es pot pagar avui el que s'ha de pagar avui. No són el mateix, i confondre'ls causa molts ensurts, perquè els cobraments i els pagaments no passen a la vegada que les vendes i les compres. Una venda compta com a ingrés quan es fa (en lliurar el que s'ha venut), encara que els diners triguin a arribar, i una despesa compta quan es consumeix el que s'ha comprat, encara que es pagui més tard. El resultat reuneix tot el del període; la caixa, en canvi, va dia a dia. Són dos rellotges diferents del mateix negoci, i cadascun avisa d'un perill diferent: vendre a crèdit, per exemple, és ingressar sense cobrar.
—La clau és el moment, és a dir, quan passa cada cosa i no només quant val. Vendre una dessuadora genera un ingrés al resultat el dia de la venda, encara que els diners no entrin a la caixa fins que el comprador paga. Gastar la tela en estampar genera una despesa, encara que es pagui setmanes després; la tela que queda guardada encara no ho és. El resultat mira si l'activitat, en conjunt, deixa benefici; la caixa mira el calendari d'entrades i sortides de diners: no n'hi ha prou amb saber quant, cal saber quan.
—Molts negocis han de pagar abans de cobrar: el proveïdor exigeix els diners per avançat, però la clientela paga més tard. Durant aquest temps li falten diners, encara que al final hagi de guanyar: per cobrir aquest forat calen un coixí, un avançament d'algú o un préstec. Per això es diu que facturar no és guanyar i, sobretot, que tenir benefici no és tenir diners al banc.
—Per cobrir aquest forat hi ha diverses fonts de finançament: els estalvis propis, un préstec, el micromecenatge (moltes persones aporten petites quantitats a un projecte), el mecenatge i les finances ètiques, que financen projectes amb impacte social. Cadascuna té un cost i uns compromisos.
—I a l'inrevés: un negoci pot tenir caixa durant un temps encara que estigui perdent diners, si cobra aviat i paga tard. La caixa li dura mentre aguanta el truc, però si el resultat és negatiu, tard o d'hora els diners s'acaben. Per això cal vigilar les dues coses alhora.
Cas · On són els diners?
Cas fictici.
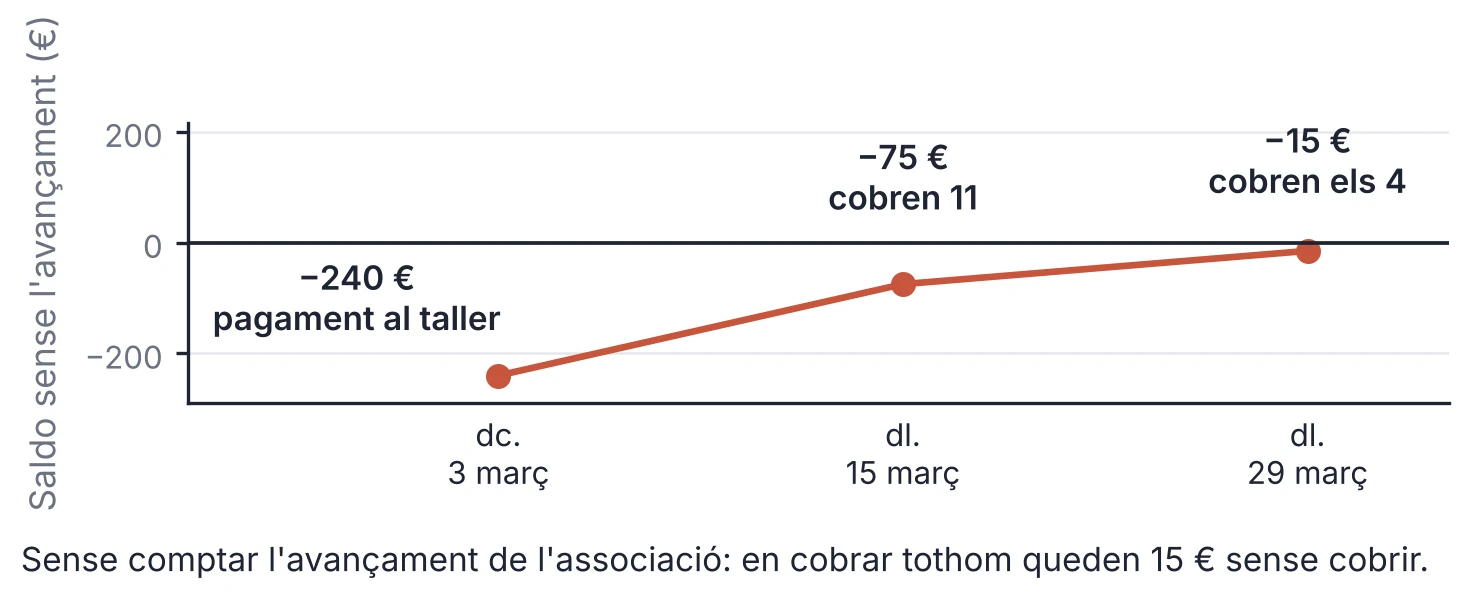
El taller de serigrafia va cobrar les dessuadores per avançat. Els diners els va avançar l'associació de famílies, i el grup va anar tornant els diners a l'associació a mesura que cobrava de cada company. La taula segueix només els cobraments i pagaments de les dessuadores, sense comptar l'avançament: el saldo negatiu és el que va posar l'associació i encara se li deu.
| Data (març de 2027) | Moviment | Saldo sense l'avançament |
|---|---|---|
| dc. 3-3 | Pagament al taller: −240 € | −240 € |
| dl. 15-3 | Cobren 11: +165 € | −75 € |
| dl. 29-3 | Cobren els 4 que faltaven: +60 € | −15 € |
- El 3 de març cal pagar 240 € de cop, abans d'haver cobrat res: el saldo cau a −240 €, i aquest forat el cobreix l'associació.
—Pas 2. El 15 de març paguen 11 companys (11 × 15 = 165 €) i el saldo puja a −75 €; els altres quatre triguen dues setmanes.
—Pas 3. El 29 de març paguen els quatre que faltaven (60 €) i el saldo queda a −15 €: s'ha cobrat tot i encara es deuen 15 € a l'associació.
—Què significa. Hi va haver dos problemes diferents. Un de caixa: el forat, màxim el 3 de març (240 €), el va cobrir l'avançament de l'associació, que tapa la manca de diners, no la pèrdua. I un altre de resultat: la pèrdua de 15 €, que no s'arregla cobrant més tard, sinó venent més unitats amb marge, apujant el preu sense perdre comandes o abaixant costos.
—Que el saldo final (−15 €) coincideixi amb el resultat (−15 €) passa només perquè ja s'ha cobrat i pagat tot i no comptem l'avançament. Si algú no hagués pagat, el saldo seria diferent del resultat. Per això convé portar els dos comptes per separat i no refiar-se que l'un expliqui l'altre. El costum útil és anotar-los en paral·lel: una columna per al resultat i una altra per a la caixa, amb la data de cada cobrament i cada pagament.
—L'eina per no endur-se ensurts és senzilla: un calendari de caixa. S'apunta, setmana a setmana o mes a mes, quan entra i quan surt cada euro, i es vigila que el saldo no es quedi mai en números vermells sense un pla per cobrir-lo. No necessita programes cars: una taula amb les dates i el saldo n'hi ha prou per veure venir els mesos difícils. Molts negocis que guanyaven diners han acabat tancant per no fer aquest compte: tenien benefici sobre el paper, però un dia no van poder pagar una nòmina o un proveïdor, van perdre el crèdit i ja no es van recuperar. Preveure el forat amb temps és el que permet demanar un avançament o un préstec abans que sigui tard.
—El desfasament entre cobrar i pagar es nota molt en els negocis amb temporades. Una gelateria ingressa quasi tot a l'estiu, però paga el lloguer i la llum els dotze mesos; si no guarda part del que ha guanyat a l'estiu, a l'hivern es queda sense caixa encara que l'any sencer hagi sortit bé, i els pagaments no esperen: un any bo sobre el paper no paga el lloguer de gener. Això mateix li passa a un quiosc de platja o a una botiga de disfresses: venen en poques setmanes i paguen tot l'any, i guardar part del que han guanyat en l'època bona és una de les seves defenses principals per a la resta. Per això, amb un bon resultat anual no n'hi ha prou: cal repartir els diners en el temps per arribar a cada pagament.
Simulador
Cas · On són els diners?
Segueix el saldo de caixa de les dessuadores sense comptar l'avançament de l'associació. Canvia quants companys han pagat.
El saldo més baix és el del 3 de març (−240 €). El saldo final coincideix amb el resultat (−15 €) només perquè ja s'ha cobrat i pagat tot.
Activitats (pensa la teva resposta i obre-la per comprovar-la)
8. Una parada de llimonada compra la fruita i els gots el divendres (paga 30 € aquell dia) i ven el dissabte i el diumenge (ingressa 20 € cada dia); ho gasta tot i no té altres costos. Dibuixa el saldo de caixa (partint de zero i sense préstecs) del divendres, el dissabte i el diumenge. Quin dia està pitjor de caixa? Quin és el resultat del cap de setmana?
Solució: Saldo partint de zero, sense préstecs: divendres −30 €; dissabte −10 €; diumenge +10 €. Pitjor de caixa: el divendres. Resultat del cap de setmana (ho gasta tot, sense altres costos): 40 − 30 = +10 €.
9. Revisa aquesta resposta simulada d'un assistent d'IA sobre les dessuadores: «Resposta simulada: ingressos 225 €; costos 180 €; benefici 45 €; marge del 20 %». Quin cost ha oblidat? Recalcula el resultat amb tots els costos, digues què mesura en realitat aquest 20 % i explica per què l'error és fàcil de cometre.
Solució: Falta la pantalla (60 € de costos fixos). Resultat correcte: 225 − 240 = −15 €. L'error és plausible perquè el full va sumar només el cost variable (180 €) i «el que es veu»; va oblidar un cost fix pagat una vegada. Cal comprovar sempre que hi siguin tots els costos, també els que no es repeteixen. El 20 % (45/225 = 3/15) és el marge en percentatge de les vendes, abans de costos fixos, no un benefici.
7.6Passat i futur: cost enfonsat i excés de confiança
Llibre, pàgs. 128–129
Quan es decideix sobre el futur d'un negoci, el que ja s'ha pagat no hauria de pesar, i una previsió segura sol ser una trampa. Quan es decideix si seguir, canviar o aturar un negoci, apareixen dues trampes habituals. La primera és el cost enfonsat: uns diners ja gastats que no es recuperen decideixis el que decideixis. La pantalla de serigrafia, un cop pagada, és un cost enfonsat: si el grup es planteja una segona tanda, aquests 60 € ja no compten, perquè els haurà pagat igualment. Per a la segona tanda només importen els costos i els ingressos que canvien amb la decisió.
—La segona trampa és l'excés de confiança: preveure el futur amb una sola xifra segura («segur que en demanen deu més») en lloc d'un rang. Ningú no sap quantes dessuadores demanaran; és més prudent pensar en escenaris («entre quatre i dotze») i veure què passa en cadascun. Si el pla només funciona en l'escenari més optimista, és un mal pla. L'excés de confiança és tan freqüent que té un truc per detectar-lo: quan algú diu «segur», convé preguntar en què es basa i què passaria si s'equivoca.
—Un contraexemple evita dos errors. D'una banda, si la pantalla es pogués revendre per 20 €, fer-la servir en una altra tanda suposaria renunciar a aquests 20 €: això sí que compta; els 60 € pagats, no. De l'altra, la prudència no ha de paralitzar: demanar proves i garanties sense fi abans de decidir també costa temps i oportunitats. Decidir bé és separar el que canvia del que no i assumir que el futur és incert, sense inventar-se certeses ni bloquejar-se per por d'equivocar-se.
—El cost enfonsat apareix en moltes decisions quotidianes, no només als negocis. Qui ja ha pagat l'entrada del cinema i, a mitja pel·lícula, veu que és avorridíssima, de vegades es queda «per aprofitar els diners»: però aquests diners ja no tornen, es quedi o se'n vagi, i l'única cosa que decideix de debò és si prefereix seguir avorrint-se o fer una altra cosa amb la tarda. L'entrada ja està pagada, passi el que passi. En un negoci passa igual: el que s'ha gastat en una idea que no funciona no es recupera insistint-hi, només es recupera, si de cas, amb el que vingui d'ara endavant. Mirar enrere no canvia res; el que es decideix avui, sí.
—Hi ha una versió del cost enfonsat que enganya encara més: la del temps i l'esforç. «Porto tres mesos amb aquesta idea, no la deixaré ara» sona raonable, però aquests tres mesos no tornen se segueixi o s'aturi. La pregunta útil no és «quant hi porto posat», sinó «si comencés avui de zero, triaria aquest camí?». Així s'aparta el cost enfonsat.
Classifica
Cost enfonsat · Què compta per a la segona tanda?
El grup valora una segona tanda de dessuadores. Classifica cada dada segons si canvia amb la decisió.
Els 60 € de la pantalla, ja pagats
Els 12 € de tela de cada dessuadora nova
Els 15 € de preu de cada dessuadora nova
Els 15 € perduts a la primera tanda
Activitats (pensa la teva resposta i obre-la per comprovar-la)
10. Amplia. La pantalla de les dessuadores (60 €) ja està pagada: és un cost enfonsat. El grup valora una segona tanda al mateix preu i cost. a) Calcula el resultat d'aquesta segona tanda si s'encarreguen i es venen 10 dessuadores i si només s'encarreguen i es venen 4 (la pantalla ja feta serveix sense nou cost fix). b) Suma cada resultat als −15 € de la primera tanda. c) Amb quantes dessuadores de la segona tanda empata el projecte en total i amb quantes guanya? Explica-ho.
Solució: Segona tanda, suposant que es venen totes les encarregades: cada dessuadora deixa marge 3 € (la pantalla ja està pagada: cost enfonsat). 10 dessuadores: +30 € → total −15 + 30 = +15 €. 4 dessuadores: +12 € → total −15 + 12 = −3 €. Amb 5 dessuadores a la segona tanda el projecte empata en total (5 × 3 = 15 €, que cobreixen la pèrdua); amb 6 ja guanya.
7.7Quan pot reduir costos la IA? El cost d'adoptar-la
Llibre, pàgs. 129–130
Una eina digital pot estalviar temps de debò, però el seu cost no és només la llicència. Cal comptar la revisió, els errors i la formació. Adoptar una eina d'IA és una decisió econòmica com qualsevol altra: cal comparar el que costa amb el que estalvia. El cost no és només la llicència que es paga cada mes (un cost fix si és una quota plana; variable si es paga per cada ús). També compten el temps de revisió (ningú no hauria de publicar el que genera una eina sense comprovar-ho), les correccions dels errors que s'escolen, la formació per fer-la servir bé i el risc que un error arribi a la clientela. Aquestes eines formen part de la indústria 4.0, la que combina dades, automatització i IA en la producció i els serveis, però l'etiqueta no n'assegura l'estalvi: només ho fan els números.
—Al Bar Benítez, la Pilar preparava a mà uns 40 documents impresos al mes —cartes de menú i cartells—, a una hora i mitja cadascun. Amb una eina amb llicència, cada encàrrec porta menys temps de preparació, perquè l'eina fa un primer esborrany ràpid. Però aquest esborrany no sempre és correcte: la primera vegada va colar un «sense gluten» en unes croquetes fetes amb farina de blat i un preu de l'any passat. Per això cal revisar-lo i, de tant en tant, corregir-lo; i un error sobre al·lèrgens o salut no és només un cost: no es publica fins que una persona ho comprova amb la recepta. El resultat depèn molt de quant es revisi: si la revisió és curta, s'estalvia; si és llarga, l'estalvi desapareix, i la Pilar ho va comprovar el primer mes.
—La manera de saber-ho és sempre la mateixa: posar números a les dues opcions (a mà i amb l'eina), amb tots els costos, i comparar-les. No n'hi ha prou que vagi «més de pressa»; cal veure quant costa de debò el resultat útil, el que es pot fer servir sense errors.
—Hi ha una conclusió que convé no oblidar: estalviar temps no és el mateix que tenir diners a la caixa. Si l'eina allibera 22 hores al mes però aquestes hores no s'usen en res que generi ingressos, el bar no ingressa més per això. El temps alliberat es converteix en diners només si redueix pagaments o es dedica a atendre més clientela o obrir més hores; descansar millora el benestar, però no és un cobrament. Dir «he guanyat 234 €» confon un cost calculat menor amb diners cobrats, igual que el full confonia vendre-ho tot amb guanyar.
—I convé mirar el futur: si la llicència puja o l'eina comença a fallar més, el que avui estalvia demà pot costar. Adoptar una eina no és per sempre: es revisa cada cert temps, amb els números al davant i sense deixar-se endur pel que promet l'etiqueta.
—Un cost que gairebé ningú no apunta al principi és el d'aprendre a fer servir l'eina i el que algú amb criteri en revisi el que produeix. Per això el temps d'algú que sàpiga mirar és part del cost, no un extra que es pugui retallar sense conseqüències, i convé apuntar-lo des del primer dia.
El cost d'adoptar l'eina. A mà, 40 encàrrecs a 1,5 h són 60 h al mes; si valorem l'hora en 12 € per comparar (encara que no sempre es pagui en diners), 720 €. Amb l'eina (0,6 h de preparació i 0,3 h de revisió per encàrrec, 4 correccions de 0,5 h i 30 € de llicència; aquest mes, sense formació): 40 × (0,6 + 0,3) + 4 × 0,5 = 38 h → 38 × 12 + 30 = 486 €. El cost calculat baixa 720 − 486 = 234 € (un 32,5 %) i 22 hores lliures al mes. Però si la revisió puja a 0,8 h per encàrrec, el temps passa a 58 h i el cost a 726 €: més que a mà. Els dos costos s'igualen amb 0,7875 h (uns 47 minuts) de revisió per encàrrec; a partir d'aquí, deixa d'estalviar.
Simulador
Cas · El cost d'adoptar l'eina
Canvia els minuts de revisió i el nombre de correccions. Compara el cost amb l'eina i els 720 € de fer els 40 encàrrecs a mà (1,5 h cadascun, a 12 € l'hora).
Amb 18 minuts de revisió, l'eina costa 486 €: 234 € menys que a mà. És un cost calculat, no diners a la caixa.
Activitats (pensa la teva resposta i obre-la per comprovar-la)
11. Amb les dades del Bar Benítez, un mes l'eina necessita 0,5 h de revisió per encàrrec (en lloc de 0,3) i 6 correccions de 0,5 h. Calcula les hores i el cost dels 40 encàrrecs (llicència 30 €, 12 €/h) i compara'l amb els 720 € de fer-ho a mà. Continua estalviant? Quant?
Solució: Hores: 40 × (0,6 + 0,5) + 6 × 0,5 = 44 + 3 = 47 h. Cost: 47 × 12 + 30 = 564 + 30 = 594 €. Continua estalviant respecte als 720 €: estalvia 126 € (menys que abans, perquè la revisió ha pujat).
12. Amplia. Un grup valora pagar 10 €/mes per una eina que, diuen, «fa els cartells sola». Escriu tres preguntes que faries abans de pagar per saber si de debò redueix els seus costos, i explica quina dada necessitaries per respondre cadascuna.
Solució: Oberta; preguntes útils: quant temps cal revisar i corregir cada cartell? Quants cartells es fan al mes? Què passa amb la llicència si es deixa d'usar? Dades necessàries: temps real de revisió, nombre de cartells, condicions de la llicència.
El que costa triar · Vam vendre-ho tot i vam perdre diners
Llibre, pàgs. 131–132
Episodi de la novel·la del curs: personatges i situacions fictícies.
Les dessuadores havien estat idea d'en Hugo: blau marí, amb el pont del riu Lana que va dibuixar l'Aitana. Quinze encàrrecs, a quinze euros: onze es van cobrar el dia del lliurament i quatre encara no. Nou dies abans havien arribat en una caixa de cartró que en Hugo va obrir a classe com si fossin un trofeu, i les va anar repartint per les taules mentre tothom se la provava per sobre del jersei i es feien fotos. Ningú no pensava encara en els comptes.
—Les hem venut totes —va dir—. Totes. A ull, hem fet caixa.
—Mira, mira. —En Dani va girar el portàtil cap al grup—. He passat les dades a l'assistent i m'ha fet els comptes en un segon. Ingressos, dos-cents vint-i-cinc. Costos, cent vuitanta. Benefici: quaranta-cinc euros nets per a la festa de final de curs. Sona bé, no?
—A veure, per parts. —La Lucía va deixar la dessuadora sobre la taula i va treure l'agenda de pestanyes—. Dos-cents vint-i-cinc d'ingressos, d'acord: quinze per quinze. Cent vuitanta de costos… —Va passar el dit per la pantalla—. On és la pantalla de serigrafia? La del taller, els seixanta euros del disseny. No hi són enlloc.
—No… —En Dani va mirar el full una bona estona—. No els he posat. Vaig pensar que els cent vuitanta ja eren tot.
—Llavors no són quaranta-cinc. —La Lucía va escriure a l'agenda, a poc a poc—. Dos-cents vint-i-cinc menys dos-cents quaranta. Són menys quinze. Hem perdut quinze euros.
—Però si les hem venut totes —va insistir en Hugo—. Com podem perdre si no n'ha sobrat ni una?
—Perquè no arribem a vint —va dir la Lucía—. Cada dessuadora en deixa tres: quinze de preu menys dotze de tela. Per cobrir els seixanta de la pantalla en calien vint. N'hem venut quinze. Ens n'han faltat cinc.
—Però les dessuadores les vam pagar fa setmanes —va protestar en Hugo—. El tres de març. Dos-cents quaranta euros de cop. Els va posar l'associació de famílies, sort que hi era.
—Això és una altra cosa —va dir la Lucía, i va passar a un full nou—. Una és la pantalla, que ja està pagada. Una altra és que encara devem diners a l'associació: quan paguin els quatre que falten, encara en deurem quinze. I una altra, de diferent, és que aquests quinze són el que hem perdut. No és el mateix tenir diners en el moment que guanyar diners al final.
En Hugo es va quedar mirant la caixa buida. Després se li va il·luminar la cara.
—Doncs fem una altra tanda. La pantalla ja està pagada, no? Segur que en cauen deu més. Si fins i tot m'ha preguntat gent de 4t A.
—La pantalla ja està pagada —va repetir la Lucía, i ho va apuntar—. Això és veritat. Però «segur que deu més» no és un nombre. És una il·lusió.
—A veure, senyoreta comptes —va dir en Hugo, picat—. Tu quantes en posaries?
—Jo ja he perdut una vegada. No vull tornar a posar diners a ull.
—Abans de discutir quantes, una pregunta. —La Inés, que escoltava des de la taula del costat amb la tassa, va deixar una targeta de cartolina cara amunt—. En aquesta segona tanda, què canvia i què no?
—La pantalla no canvia —va dir en Dani—. Ja està pagada.
—La tela sí —va afegir la Lucía—. Dotze euros per dessuadora. I el preu, quinze.
—Llavors cada una de la segona tanda en deixa tres —va dir la Salma, que s'havia acostat—. I els quinze que ja hem perdut?
—Aquests estan perduts passi el que passi —va dir la Lucía, i es va quedar amb el bolígraf a l'aire—. Plorar-los no els fa tornar i tampoc no hauria de decidir per nosaltres. L'únic que canvia d'ara endavant són les dessuadores noves.
—Llavors, si cada una en deixa tres —va dir en Dani, fent el compte en veu alta—, amb cinc ja cobrim els quinze que hem perdut.
—Amb cinc, empatem —va matisar la Lucía—. A partir d'aquí, guanyem. Però això és «si es venen». I «segur que deu» no és el mateix que «deu».
—Una cosa és segura —va dir en Hugo, que s'havia posat una dessuadora; li quedava bé—. Pont del riu Lana. Això no ho té ningú.
—Això no paga la pantalla —va dir la Lucía.
—Ja. Però és la bomba.
La Inés no va dir res més; només va girar una altra targeta. En Dani va esborrar el «45 €» del full i va deixar el cursor parpellejant sobre una casella buida. Ningú no sabia encara quin nombre escriure, ni qui posaria els quinze euros que faltaven.
Situació d'aprenentatge: Els comptes de les dessuadores
Llibre, pàg. 133
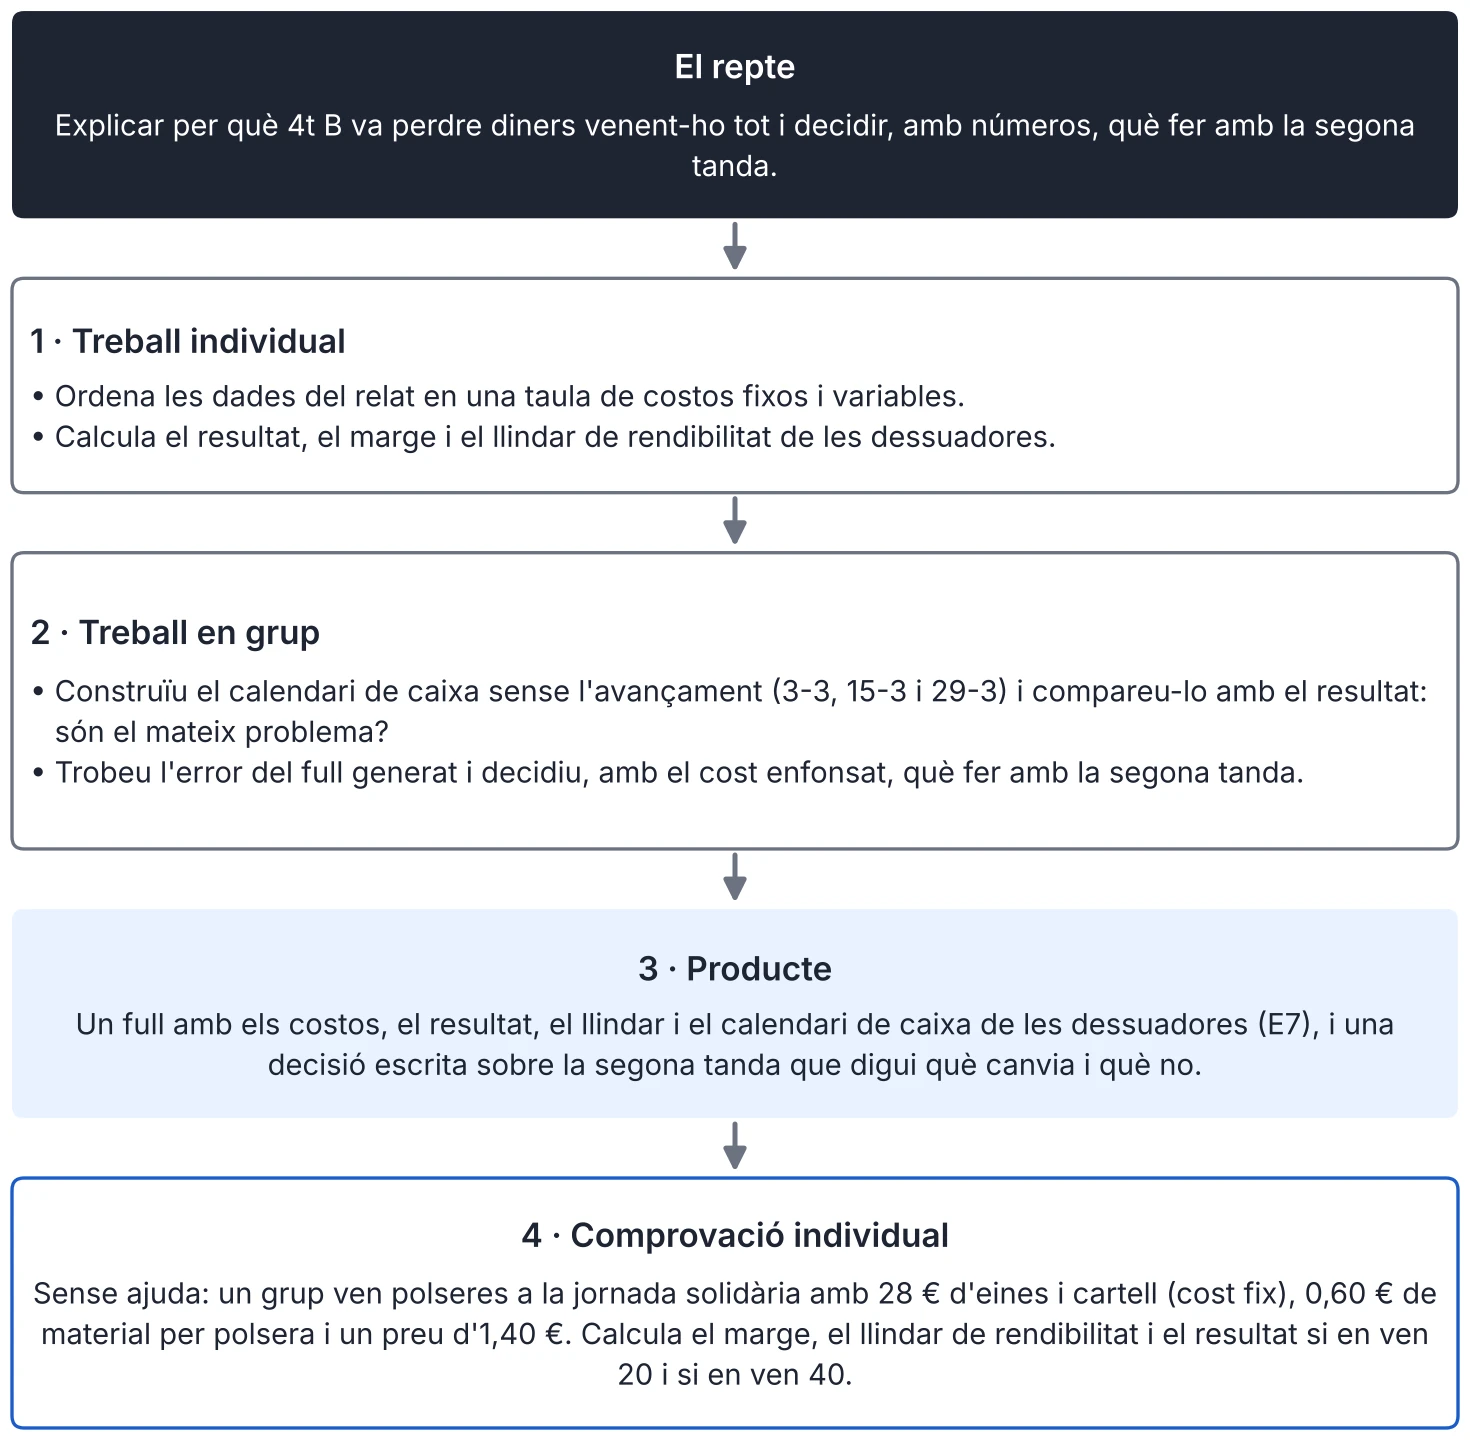
Activitats individuals
- Ordena les dades del relat en una taula de costos fixos i variables.
- Calcula el resultat, el marge i el llindar de rendibilitat de les dessuadores.
Activitats en grup
- Construïu el calendari de caixa sense l'avançament (3-3, 15-3 i 29-3) i compareu-lo amb el resultat: són el mateix problema?
- Trobeu l'error del full generat i decidiu, amb el cost enfonsat, què fer amb la segona tanda.
Dades. Costos fixos (disseny i pantalla): 60 €. Cost variable per dessuadora: 12 €. Preu: 15 €. Encarregades i venudes: 15. Pagament al taller (per avançat): 240 € el 3-3. Cobraments: 11 dessuadores el 15-3 i 4 el 29-3. Full de l'assistent: «benefici 45 €». Pots treballar només amb aquestes dades; no cal aportar res teu. Comprovació individual. Sense ajuda: un grup ven polseres a la jornada solidària amb 28 € d'eines i cartell (cost fix), 0,60 € de material per polsera i un preu d'1,40 €. Calcula el marge, el llindar de rendibilitat i el resultat si en ven 20 i si en ven 40.
Informe: Facturar no és guanyar
Llibre, pàg. 134
Quan un negoci presumeix d'haver «venut tot», convé fer tres preguntes: quant ha ingressat, quant li ha costat i quants diners té de debò a la caixa. Són tres coses diferents, i confondre-les explica molts fracassos de negocis acabats de néixer. Ingressar no és guanyar: els ingressos només es converteixen en benefici quan superen tots els costos, també els que no es veuen, com una pantalla de serigrafia o una llicència mensual. I guanyar no és tenir diners: una empresa pot tancar un any amb benefici i, tot i això, passar mesos sense caixa perquè paga els seus proveïdors abans de cobrar la seva clientela. Un negoci pot haver de tancar si no té diners per als seus pagaments, encara que vengui. No perquè sigui dolent, sinó perquè es queda sense diners per al que és urgent mentre espera cobrar. A les dessuadores calia pagar 240 € el 3 de març, abans de cobrar res, i recórrer a l'avançament de l'associació. Per això, a qui comença se li recomana portar dos comptes alhora: un de resultat, que diu si l'activitat guanya o perd, i un altre de caixa, que diu si es pot pagar avui. La majoria d'empreses espanyoles són molt petites —més de la meitat no tenen ni una persona assalariada— i, entre totes les actives, quasi una de cada cinc té menys de dos anys de vida. Per a totes, planificar la caixa des del principi és una forma de prudència. Hi ha una altra idea que aquest episodi deixa clara: una petita empresa també pren decisions que afecten altres persones. Pagar a temps un proveïdor, complir el que s'ha promès a la clientela o no presumir del que no es fa són part de la seva responsabilitat. Fer bé els comptes no és només una qüestió de diners: és el que permet complir amb els altres i durar. Fer-los bé també vol dir distingir el que importa del que no en decidir cap endavant. El que ja s'ha pagat no torna: condiciona el que es pot fer, però no hauria de decidir per nosaltres. El que compta per a la decisió següent és el que canvia amb ella. Vendre-ho tot va ser una bona notícia; entendre per què, tot i així, es van perdre 15 €, i separar aquest resultat del moment en què van entrar i sortir els diners, és el que converteix un entrebanc en un aprenentatge que serveix per al proper projecte.
Font: INE, Directorio Central de Empresas (DIRCE), dades a l'1 de gener de 2025 (consulta: 10/2026).
Activitats
Llibre, pàg. 135
8 activitats per repassar i aplicar el que has après. Pensa o escriu la teva resposta abans d'obrir la solució.
Activitats
13. Explica, amb les dades de l'episodi, per què 4t B va perdre diners tot i vendre totes les dessuadores. Quina dada faltava al full de càlcul que va ensenyar en Dani? Per què és fàcil oblidar-la?
Solució: Va vendre'n 15 i el llindar era 20: no es va cobrir la pantalla. Faltava el cost fix de 60 € (la pantalla) al full; és fàcil oblidar-lo perquè es va pagar abans i no depèn de quantes se'n venguin.
14. Calcula el marge per dessuadora i el llindar de rendibilitat. Quantes dessuadores més hauria calgut vendre per no perdre? Explica què hauria passat amb el resultat en vendre'n 20 i en vendre'n 25.
Solució: Marge 3 €; llindar 20. Hauria calgut vendre 5 dessuadores més. Amb 20: ingressos 300 €, costos 300 €, resultat 0 € (ni guanya ni perd). Amb 25: 375 − 360 = +15 €.
15. Revisa aquesta resposta simulada d'un assistent d'IA: «Resposta simulada: ingressos 225 €; costos 180 €; benefici 45 €; marge 20 %». a) Assenyala la xifra que falta als costos. b) Recalcula el resultat correcte. c) Explica per què l'error és plausible i què caldria comprovar sempre en un full generat. d) Què mesura en realitat aquest 20 %? Quin percentatge de les vendes suposa el resultat corregit?
Solució: a) Falta la pantalla (60 €). b) 225 − 240 = −15 €. c) És plausible perquè va sumar només el variable; cal comprovar que hi siguin tots els costos fixos. d) El 20 % és el marge en percentatge de les vendes (45 € de 225 €, abans de costos fixos), no el benefici; el resultat és −15 € sobre 225 € de vendes, un −6,7 %.
16. Dibuixa el calendari de caixa de les dessuadores (3-3, 15-3, 29-3) i marca quan el saldo va estar pitjor. Explica amb una frase la diferència entre aquest problema de caixa i la pèrdua de 15 €. Qui va fer possible aguantar aquest forat?
Solució: Saldo sense l'avançament: 3-3: −240 €; 15-3: −75 €; 29-3: −15 € (el que encara es deu a l'associació). Pitjor el 3-3. La caixa va ser el problema de pagar 240 € abans de cobrar; la pèrdua de 15 € és que els ingressos no van cobrir els costos. El forat el va cobrir l'associació de famílies, que va avançar els 240 €.
17. La pantalla ja està pagada (cost enfonsat). El grup valora una segona tanda al mateix preu i cost. Calcula el resultat d'aquesta tanda si s'encarreguen i es venen 8 dessuadores i si en són 12, i digues en quin cas el projecte deixaria de perdre diners en total. Quantes dessuadores de la segona tanda caldrien, com a mínim, per no perdre?
Solució: Segona tanda (marge 3 €; es venen totes les encarregades): 8 dessuadores → +24 €; 12 → +36 €. Sumat als −15 €: amb 8 → +9 € (deixa de perdre); amb 12 → +21 €. En tots dos casos el projecte deixa de perdre diners. Mínim: 5 dessuadores (5 × 3 = 15 €), amb les quals el total queda en 0 €; amb 6 ja guanya.
18. Llegeix l'informe «Facturar no és guanyar». Explica amb les teves paraules la diferència entre ingressos, benefici i caixa, i posa un exemple propi d'un negoci amb benefici que es podria quedar sense diners per cobrar tard. Què faria aquest negoci per aguantar fins a cobrar?
Solució: Ingressos: valor de les vendes, es cobrin o no. Benefici: el que queda després de tots els costos. Caixa: diner disponible avui. Exemple obert (p. ex., un negoci que ven a un client que paga a 60 dies i paga el seu proveïdor al comptat). Per aguantar: un coixí de diners, un avançament o un préstec, o demanar a la clientela que pagui abans.
19. Cas nou, sense ajuda: per al mercat setmanal del barri, algú fa espelmes amb 30 € de motlles i disseny de la parada (cost fix) i 2 € de cera, ble i altres materials per espelma; les ven a 5 €. Calcula el marge, el llindar de rendibilitat i el resultat si en ven 8 i si en ven 15. Escriu una línia amb el que li aconsellaries.
Solució: Marge 3 €; llindar 10 espelmes. 8 espelmes: 40 − 46 = −6 € (pèrdua). 15 espelmes: 75 − 60 = +15 € (benefici). Consell: no baixar de 10 espelmes o buscar reduir el cost fix (motlles i disseny).
20. Amplia. Per a la segona tanda, amb la pantalla ja pagada, en Hugo proposa pujar el preu a 18 €; cada dessuadora continua costant 12 €. a) Calcula el marge per dessuadora a 18 € i a 15 €. b) Si a 18 € només s'encarreguen i es venen 6 i a 15 €, 10, quin resultat deixa cada opció? c) Amb quina és més gran el resultat, amb quina s'ingressa més i quina arriba a més companys? d) Quina dada necessitaries per decidir i a qui li ho preguntaries?
Solució: Amplia. a) Marge a 18 €: 18 − 12 = 6 €; a 15 €: 3 €. b) 18 €: 6 × 6 = +36 €; 15 €: 10 × 3 = +30 €. c) A 18 € el resultat és més gran (36 davant de 30 €); a 15 € s'ingressa més (150 davant de 108 €) i arriben 4 companys més. d) Quants comprarien a cada preu: es pregunta als possibles compradors (4t A i 4t B) abans d'encarregar. La pantalla no compta: és cost enfonsat.
Esquema i resum
Llibre, pàg. 136
L'empresa: costos, ingressos i resultat
- L'empresa
- Funcions: compres, producció, comercial, finances, persones, direcció
- Objectius: benefici, supervivència, creixement, impacte
- Responsabilitat social, no ecoblanqueig
- Costos
- Cost fix i cost variable
- Cost total i cost mitjà
- Amb CF i CVu fixos, el cost mitjà baixa
- Resultat i llindar
- Ingressos = preu × unitats
- Resultat = ingressos − costos totals
- Llindar = costos fixos / marge
- Benefici i caixa
- Resultat: guanyar o perdre
- Caixa: diner disponible avui
- Cobrar tard i pagar aviat
- Decidir i la IA
- Cost enfonsat i excés de confiança
- Cost de la IA: llicència, revisió, errors
- Estalvi de temps no és caixa
Resum
Una empresa combina recursos per produir béns o serveis i compleix sempre les mateixes funcions (compres, producció, comercial, finances, persones i direcció), amb objectius diferents: benefici, supervivència, creixement o impacte social. La seva responsabilitat social es demostra amb fets comprovables, no amb publicitat (ecoblanqueig). Els costos fixos no canvien amb la quantitat i els costos variables sí; el cost total és la suma dels dos i, en l'exemple, el cost mitjà baixa en produir més i s'acosta al cost variable unitari. Els ingressos són el valor de les vendes (preu per unitats venudes), i el resultat és ingressos menys costos totals: hi pot haver benefici o pèrdua. El marge (preu menys cost variable) serveix per trobar el llindar de rendibilitat (costos fixos entre marge): les unitats que cal vendre per no perdre. Vendre-ho tot no n'hi ha prou si no s'assoleix el llindar. A més, el resultat no és la caixa: un negoci amb benefici es pot quedar sense diners si cobra tard i paga aviat. Quan es decideix el futur, el cost enfonsat (el que ja s'ha pagat) no ha de pesar i convé evitar l'excés de confiança. Una eina digital només redueix costos si es compten la llicència, la revisió i els errors: estalviar temps no és diners a la caixa.