Situació de partida
Llibre, pàgs. 137–138
Març a l'Institut Joan Robinson. Arriba el primer lliurament gran de l'any, i la Ruth ha repartit a cada equip un full amb una taula de quatre caselles. L'equip d'en Carlos Alberto, en Mario, l'Andrea i l'Alex ja té una idea per al repte; ara cal saber on es mou, què té a favor i què en contra, i com s'organitzarà per fer-la realitat.
En aquesta unitat aprendràs a…
- Descriure què fa una empresa, quins objectius persegueix i com es classifiquen les empreses
- Analitzar l'entorn general i l'específic d'una empresa i explicar què és la responsabilitat social corporativa
- Distingir les estratègies competitives bàsiques i triar-ne una amb arguments
- Fer una anàlisi DAFO i en deduir una estratègia
- Explicar el cicle d'administrar (planificar, organitzar, dirigir i controlar) i aplicar-lo al teu projecte
Per començar
- Pensa en una empresa del teu barri o poble: què fa, per a qui treballa i què la fa diferent de les altres?
- Què pot canviar fora d'una empresa (la competència, una llei, una moda) i afectar-la sense que ella ho decideixi?
- Si has d'organitzar una activitat amb quatre persones, què decidiries abans de començar i què miraries quan acabés?
Mapa de la unitat
9.1L'activitat empresarial: funcions, objectius i tipus d'empreses
Llibre, pàgs. 139–141
Una empresa és una organització que combina recursos per oferir alguna cosa que algú vol pagar. El difícil és fer-ho bé, cada dia. Una empresa és una organització que combina factors productius (treball, capital i recursos naturals) per produir béns o serveis i vendre'ls en un mercat, amb un objectiu: normalment, guanyar diners, però també cobrir una necessitat social. La persona que assumeix el risc i fixa els objectius és l'empresari o empresària; pot ser una sola persona (una autònoma) o molts socis, que poden delegar la gestió. Per funcionar, qualsevol empresa fa quatre tipus de feina, les àrees funcionals: la producció (fer el producte o el servei), el màrqueting i les vendes (arribar als clients), les finances (aconseguir i controlar els diners) i els recursos humans (triar, formar i coordinar les persones).
—Cada empresa té uns objectius. Els més coneguts són econòmics: obtenir un benefici (ingressos menys costos), créixer, sobreviure i ser eficient, és a dir, aconseguir més amb els mateixos recursos. Una mesura simple (i parcial) d'eficiència és la productivitat: el que es produeix (o es ven) dividit pel recurs que s'hi ha gastat, per exemple euros venuts per treballador o per hora. Però també hi ha objectius socials i ambientals: crear ocupació de qualitat, cuidar el territori o reduir residus. Una empresa que només mira el benefici d'aquest trimestre pot perdre el de l'any vinent. Per això els objectius s'ordenen en el temps: uns a curt termini (cobrir els costos d'aquest mes) i altres a llarg (que l'empresa continuï d'aquí a deu anys).
—Les empreses es poden classificar de moltes maneres. Per sector, hi ha empreses del sector primari (agricultura, pesca), secundari (indústria, construcció) i terciari (serveis, comerç). Avui el terciari és el que dona més ocupació a Catalunya i a tot Europa. Per mida, es distingeixen microempreses (menys de 10 persones), petites, mitjanes i grans, segons el nombre de treballadors i el volum de negoci. Per propietat del capital, poden ser privades, públiques o mixtes. Les públiques estan controlades per una administració. Per àmbit, locals, nacionals o multinacionals. I per forma jurídica, la manera legal d'organitzar-se: empresari individual, societat limitada, cooperativa, associació… (la unitat 12 les compara). Les més habituals entre els projectes joves són l'empresari individual (una persona, amb responsabilitat personal), la societat limitada (el soci només respon, en general, amb el que ha aportat) i la cooperativa. Triar-ne una és una decisió important que tractarem a la unitat 12.
| Criteri | Tipus | Exemple (fictici) |
|---|---|---|
| Sector | Primari, secundari, terciari | Una vinya, un taller, una llibreria |
| Mida | Micro, petita, mitjana, gran | Un obrador amb 8 persones |
| Propietat | Privada, pública, mixta | Un transport municipal |
| Àmbit | Local, nacional, multinacional | Una botiga de barri |
—La cooperativa és una empresa diferent: la propietat és de les persones que hi treballen o hi consumeixen, i en general cada sòcia té un vot, tingui el capital que tingui. La Constitució encomana als poders públics que les fomentin. També hi ha empreses de l'economia social (associacions, fundacions, cooperatives) que prioritzen una finalitat social i, en general, hi reinverteixen els excedents. A Catalunya la tradició cooperativa és llarga, sobretot en l'agricultura, el consum i l'ensenyament, i hi ha cooperatives de treball d'una mida molt diversa. Les empreses familiars, en què una mateixa família té la propietat i la direcció, són molt habituals: tenen l'avantatge de la confiança i el risc de barrejar decisions de negoci i decisions de família.
—Una empresa no només és un lloc on es guanyen diners: dona feina, paga impostos que financen serveis públics i compra a proveïdors del barri. Però també pot generar costos que no paga ella, com el soroll o els residus.
Cas · Un obrador que creix i és menys productiu
Cas fictici.
L'obrador de pastisseria El Rovell (empresa fictícia) té 8 treballadors, factura 640.000 € l'any i en té 560.000 € de costos. L'any següent contracta 2 persones més i factura 720.000 €. Volem saber quin benefici té, quina mida és i si ha millorat la productivitat.
| Concepte | Càlcul | Resultat |
|---|---|---|
| Benefici de l'any 1 | 640.000 − 560.000 | 80.000 € |
| Marge sobre vendes | 80.000 / 640.000 | 12,5 % |
| Productivitat any 1 | 640.000 / 8 | 80.000 € per treballador |
| Productivitat any 2 | 720.000 / 10 | 72.000 € per treballador |
- Amb 8 persones, és una microempresa (menys de 10). Guanya 80.000 €, un 12,5 % de cada euro venut, i cada treballador n'aporta 80.000 € en vendes. Pas 2. L'any 2, les vendes pugen un 12,5 % (720.000 / 640.000 − 1), però el personal creix un 25 % i la productivitat baixa de 80.000 a 72.000 € per treballador: un 10 % menys. Amb 10 persones ja no és microempresa per plantilla. Resultat: creix en vendes (+12,5 %) però la productivitat per treballador cau un 10 %. Què significa: créixer no és el mateix que ser més eficient; per saber si contractar ha estat bona idea cal veure si el benefici i la productivitat acompanyen.
Activitats
- Classifica una llibreria del barri per sector, mida (4 treballadors), propietat i àmbit, i digues quina és l'àrea funcional que farà la persona que atén el públic.
- Una cooperativa de 30 persones sòcies té 12 homes i 18 dones. En una votació de l'assemblea, quants vots té cadascuna? Compara amb una societat on el vot depèn del capital.
- Amplia. Una empresa pot tenir un benefici alt i fer mal al territori. Posa un exemple i explica per què també es considera un objectiu de l'empresa cuidar-lo.
Simulador
Cas · Un obrador que creix i és menys productiu
Canvia les vendes, els costos i la plantilla de l'obrador El Rovell i mira el benefici, el marge i la productivitat.
Les vendes pugen un 12,5 %, però amb 10 persones la productivitat per treballador cau un 10 %. Créixer no és el mateix que ser més eficient.
9.2L'entorn de l'empresa i la responsabilitat social corporativa
Llibre, pàgs. 141–142
Una empresa no viu sola: depèn de clients, proveïdors, lleis, tecnologia i opinió pública. Qui no mira l'entorn ho descobreix tard. L'entorn és tot el que hi ha fora de l'empresa i l'afecta, però ella no controla. Es divideix en dues capes. L'entorn general és comú a totes les empreses d'un lloc: el context polític i legal, l'econòmic, el social i cultural, el tecnològic i l'ecològic. Una eina per ordenar-lo és l'anàlisi PESTEL, que són les inicials de sis grups de factors: polítics, econòmics, socials, tecnològics, ecològics i legals. L'entorn específic és el del sector concret de l'empresa: els clients, els proveïdors, els competidors i els productes que poden substituir el nostre. Són els que més notaran els canvis a curt termini.
| PESTEL | Pregunta | Exemple per a una pastisseria |
|---|---|---|
| Polític | Qui decideix i amb quina estabilitat? | Ajuts municipals al comerç local |
| Econòmic | Com van els preus, els tipus i el consum? | Pujada del preu de la farina |
| Social | Com canvien els costums? | Més demanda de productes sense gluten |
| Tecnològic | Quines eines canvien el negoci? | Comandes per mòbil |
| Ecològic | Quin impacte ambiental hi ha? | Embalatges que es poden reciclar |
| Legal | Quines normes cal complir? | Etiquetatge d'al·lèrgens |
—Per a l'entorn específic, Michael Porter va proposar el model de les cinc forces competitives: l'amenaça de nous competidors (com més fàcil és entrar al sector, més pressió), el poder dels proveïdors (si són pocs, poden pujar preus), el poder dels clients (si poden triar entre molts, exigeixen més), l'amenaça de productes substituts (una altra manera de satisfer la mateixa necessitat) i la rivalitat entre els competidors actuals. Com més forta és cada força, menys beneficis queden al sector. Analitzar-ho serveix per veure si val la pena entrar-hi i com defensar-se. A les cafeteries, per exemple, entrar és fàcil i els marges són estrets; en un sector amb una llicència difícil d'aconseguir, la pressió dels nous competidors és baixa. Convé repetir l'anàlisi cada any: el sector no està quiet. Per tant, l'anàlisi és un procés, no un document. Un cop feta, l'anàlisi no és un fi en si mateixa: serveix per decidir on posar l'esforç i què vigilar.
—Dins de l'entorn hi ha els grups d'interès (en anglès, stakeholders): les persones i entitats que afecten l'empresa o hi són afectades: clients, treballadors, propietaris, proveïdors, veïns, administracions i el medi ambient. La responsabilitat social corporativa (RSC) és el compromís de l'empresa, més enllà del mínim legal, de tenir en compte l'impacte de la seva activitat en tots aquests grups i no només en els propietaris. S'acostuma a mesurar amb el triple balanç: econòmic (guanyar diners), social (tractar bé les persones) i ambiental (cuidar el planeta). Alguns exemples són pagar a temps els proveïdors, oferir contractes estables, reduir el consum d'energia o col·laborar amb entitats del barri. La RSC no és caritat: una empresa que cuida el treball i el territori guanya confiança i pot evitar problemes futurs. Les persones consumidores, a més, comparen cada cop més i premien o castiguen les empreses segons com actuen. Per això moltes empreses publiquen un informe amb els seus resultats socials i ambientals. I tampoc no és maquillatge: quan només es fa propaganda d'un compromís que no es compleix, parlem de rentat d'imatge (greenwashing, si és ambiental).
Activitats
- Fes una anàlisi PESTEL breu d'una botiga de bicicletes d'una ciutat de Catalunya: un factor de cada tipus, en una línia.
- Una cadena de cafeteries es compromet públicament a reduir els gots d'un sol ús, però no en canvia res. Explica a quin grup d'interès perjudica i per què això és rentat d'imatge.
- Amplia. Aplica les cinc forces de Porter al mercat de les botigues de reparació de calçat d'un barri: quina de les cinc creus que és la més forta i per què?
Classifica
Activitat 4 · Quin factor PESTEL és?
Reparteix els sis exemples d'una pastisseria entre els factors de l'entorn general.
Ajuts municipals al comerç local.
Pujada del preu de la farina.
Més demanda de productes sense gluten.
Comandes per mòbil.
Embalatges que es poden reciclar.
Etiquetatge d'al·lèrgens.
9.3L'estratègia competitiva
Llibre, pàgs. 142–144
Una estratègia és el camí que tria l'empresa per arribar als seus objectius. No és fer-ho tot: és decidir què no farem. Una estratègia és el conjunt de decisions a llarg termini amb què una empresa tria on competir i com guanyar-hi. La paraula ve del grec stratos, exèrcit: es tracta de situar els recursos on poden donar més avantatge. Primer, l'empresa defineix qui és: la missió (per què existim), la visió (on volem ser) i els valors (com ho fem), que ja has treballat a la unitat 8. Després analitza l'entorn i ella mateixa, tria una estratègia, la posa en pràctica i la revisa. Tot aquest procés es diu direcció estratègica.
—Un avantatge competitiu és allò que una empresa fa millor que les altres i que els clients valoren: per això l'escullen. Segons Porter, hi ha tres estratègies competitives genèriques. En el lideratge en costos, l'empresa aconsegueix produir més barat que ningú (volum, processos eficients, compres grans) i pot vendre amb preus baixos o amb més marge. En la diferenciació, ofereix quelcom que els clients perceben com a únic (qualitat, disseny, servei, marca) i pot cobrar un preu més alt. En l'enfocament, es dirigeix només a un segment concret del mercat i hi aplica un dels dos avantatges anteriors.
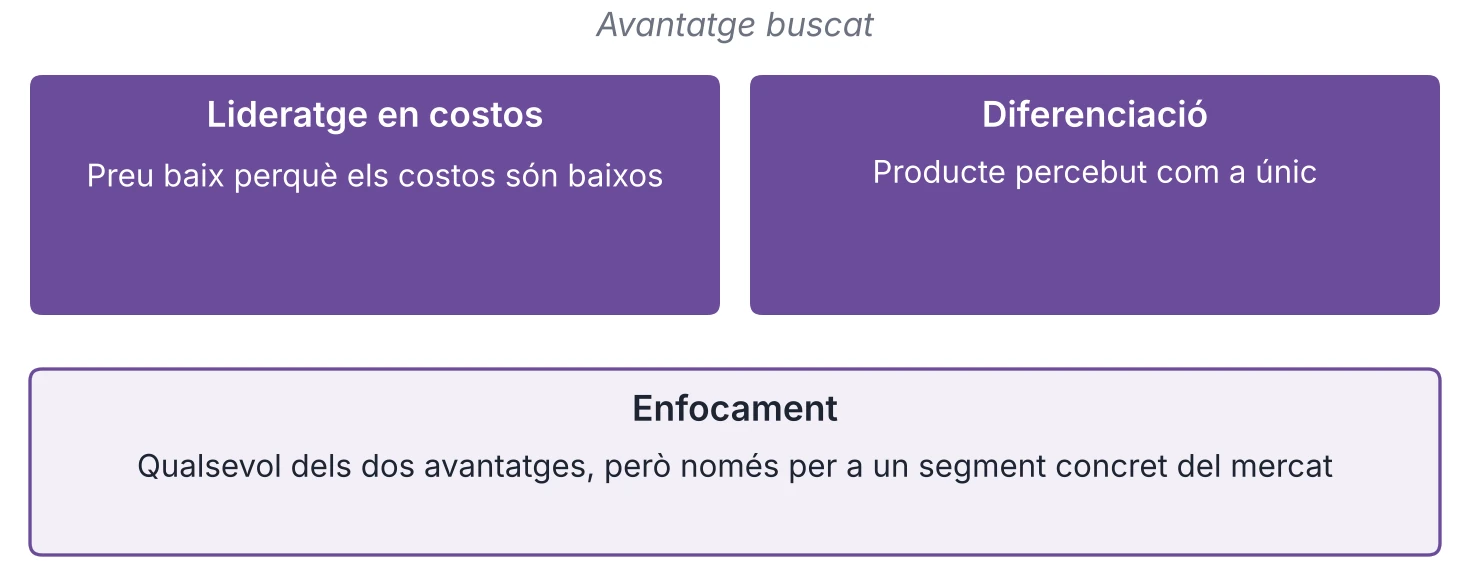
—No es pot ser tot alhora. Una empresa que prova de ser la més barata i la més exclusiva corre el risc de quedar «encallada al mig», sense cap avantatge clar. Per això una estratègia implica renunciar: tria un client, un tipus de producte i una manera de fer, i deixa la resta. A més, cal que sigui coherent amb la cultura de l'empresa i amb els recursos reals. Un bon avantatge és valuós (el client el nota i hi paga) i difícil de copiar: un preu baix es copia en una setmana, però una reputació costa anys de construir. Per això l'avantatge s'ha de renovar: allò que avui és diferent, demà pot ser el normal.
—Una vegada triada la manera de competir, es decideix com créixer. En el creixement intern, l'empresa augmenta amb els seus propis recursos: obre una altra botiga, amplia la gamma de productes, entra en un mercat nou. En el creixement extern, s'uneix amb altres empreses: fusiona dues empreses en una de sola o adquireix una altra; també pot col·laborar-hi amb una aliança o una franquícia. També es pot diversificar (afegir productes nous) o especialitzar-se (centrar-se en el que es fa millor). No hi ha una opció millor: depèn del risc i dels diners que es poden assumir.
| Estratègia | Si funciona | Risc |
|---|---|---|
| Lideratge en costos | Preus baixos i més volum | Un competidor encara més barat |
| Diferenciació | Clients fidels que paguen més | Que el client deixi de veure'n la diferència |
| Enfocament | Coneixement profund d'un segment | Un mercat massa petit |
Activitats
- Classifica cada empresa fictícia segons l'estratègia que sembla seguir: a) un supermercat que només competeix en preu; b) un forn artesà amb productes de la comarca i preus alts; c) una botiga en línia només per a corredors de muntanya.
- Una empresa vol créixer. Explica una opció de creixement intern i una d'externa i un risc de cadascuna.
- Amplia. Per què és perillós voler ser alhora la més barata i la més exclusiva? Posa'n un exemple.
Classifica
Activitat 7 · Quina estratègia segueix?
Assigna cada empresa fictícia a l'estratègia competitiva que sembla seguir.
Un supermercat que només competeix en preu.
Un forn artesà amb productes de la comarca i preus alts.
Una botiga en línia només per a corredors de muntanya.
9.4Anàlisi estratègica amb la matriu DAFO
Llibre, pàgs. 144–145
Abans de triar un camí, convé saber on som. La matriu DAFO posa en una sola taula el que tenim a dins i el que passa a fora. L'anàlisi DAFO (en anglès SWOT) és una eina que resumeix la situació d'una empresa o d'un projecte en quatre caselles. Les debilitats i les fortaleses són internes: depenen de l'empresa i les pot canviar (l'equip, els diners, la qualitat, la reputació). Les amenaces i les oportunitats són externes: vénen de l'entorn i l'empresa no les controla (una nova llei, un competidor, un canvi de moda). Per fer-la bé, cal escriure fets concrets i no desitjos, i prioritzar els pocs factors que de veritat importen.
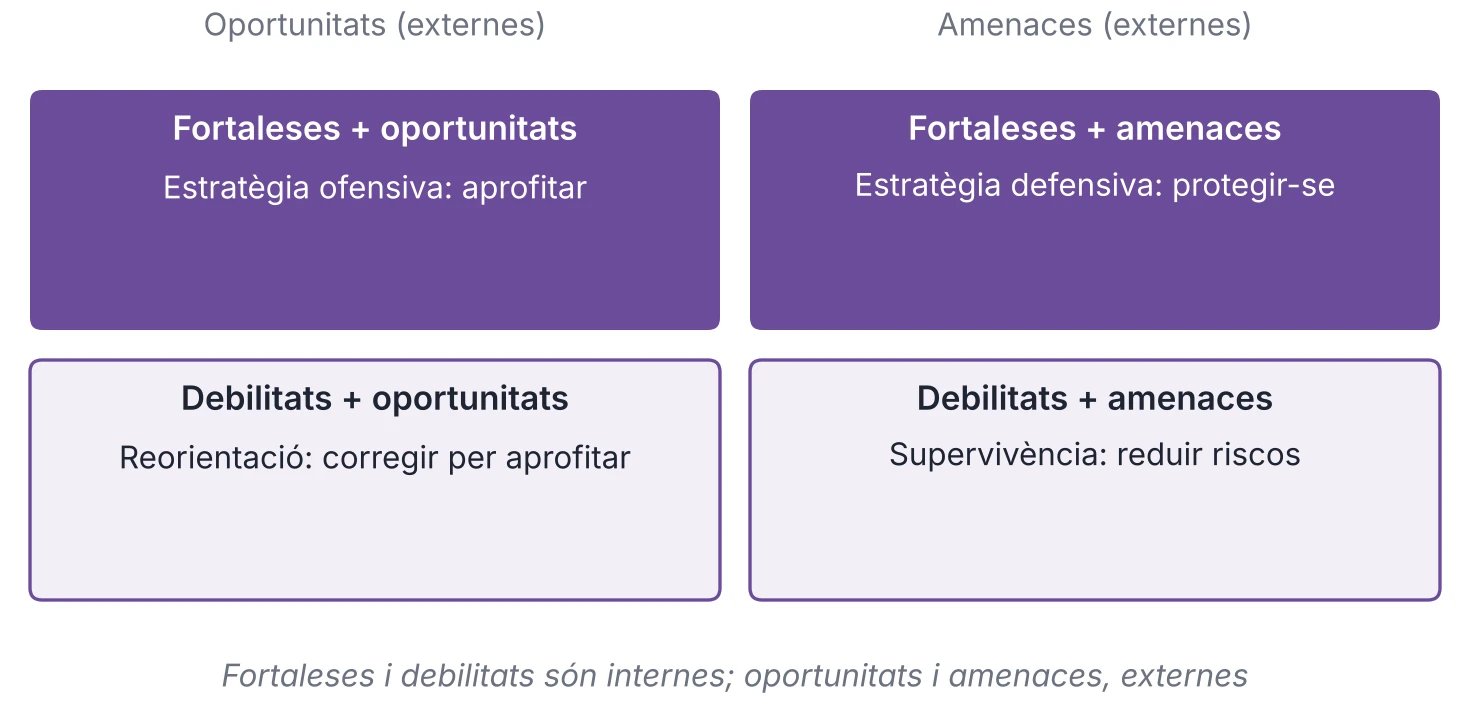
—El DAFO no s'acaba quan s'omplen les caselles: serveix per deduir estratègies. Creuant fortaleses amb oportunitats surt una estratègia ofensiva (aprofitar-les); fortaleses i amenaces, una de defensiva (usar el que sabem fer per protegir-nos); debilitats i oportunitats, una de reorientació (corregir el que falla per no perdre l'ocasió), i debilitats i amenaces, una de supervivència (reduir riscos). Per decidir quina domina, es pot ponderar: donar un pes a cada factor (els interns sumen 1, i els externs també) i una puntuació de l'1 al 5.
Cas · El DAFO ponderat d'un taller de reparació de calçat
Cas fictici.
Un taller familiar (fictici) vol saber si ha d'atacar o defensar-se. Fortaleses: ofici i qualitat (pes 0,30, nota 4) i clients fidels (0,20, nota 5). Debilitats: sense venda en línia (0,30, nota 3) i una sola persona qualificada (0,20, nota 4). Oportunitats: més interès per reparar i no llençar (0,35, nota 4) i comandes per mòbil (0,15, nota 3). Amenaces: calçat molt barat (0,30, nota 5) i pujada del lloguer (0,20, nota 3).
| Bloc | Càlcul | Total |
|---|---|---|
| Fortaleses | 0,30 × 4 + 0,20 × 5 | 2,20 |
| Debilitats | 0,30 × 3 + 0,20 × 4 | 1,70 |
| Oportunitats | 0,35 × 4 + 0,15 × 3 | 1,85 |
| Amenaces | 0,30 × 5 + 0,20 × 3 | 2,10 |
- Balanç intern: 2,20 − 1,70 = +0,50, és a dir, el taller és internament més fort que feble. Pas 2. Balanç extern: 1,85 − 2,10 = −0,25, és a dir, l'entorn té una mica més d'amenaces que d'oportunitats. Amb l'interior fort i l'exterior advers, domina l'estratègia defensiva (fortaleses amb amenaces). Resultat: balanç intern +0,50 i extern −0,25: estratègia defensiva. Què significa: el taller ha d'usar la qualitat i la fidelitat per fer front al preu baix, abans d'invertir en ampliar-se; i la puntuació només ordena la discussió, no la substitueix.
Activitats
- Escriu un DAFO d'una activitat extraescolar que organitzaria el teu institut: dos factors per casella, i marca quins són interns i quins externs.
- Amplia. Un DAFO ponderat dona fortaleses 2,10 i debilitats 1,60, oportunitats 1,70 i amenaces 2,00. Calcula els dos balanços i digues quina estratègia recomanaries.
Simulador
Cas · El DAFO ponderat d'un taller de calçat
Canvia la nota (de l'1 al 5) de cada factor i mira els quatre totals i els dos balanços. Els pesos són els del cas.
Amb l'interior fort i l'exterior advers domina l'estratègia defensiva. La puntuació només ordena la discussió, no la substitueix.
9.5Administrar: planificar, organitzar, dirigir i controlar
Llibre, pàgs. 145–146
Tenir una bona estratègia no serveix de res si ningú no la porta a terme. Administrar és fer que les coses passin. Administrar és coordinar els recursos d'una organització per assolir els seus objectius de la manera més eficient. Henri Fayol, un enginyer francès, ho va descriure ja el 1916, i les seves idees encara serveixen de base per a moltes empreses actuals. Avui es parla de quatre funcions que es repeteixen en cicle: planificar, organitzar, dirigir i controlar.
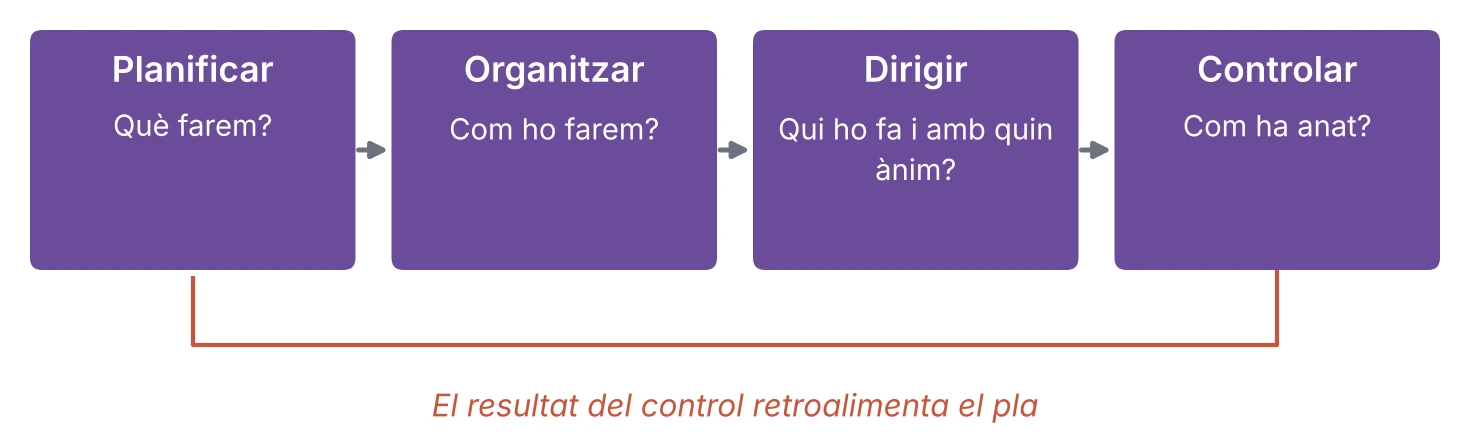
—Planificar és decidir què farem, quan i amb quins recursos. Es fixen objectius, que han de ser concrets i mesurables (es coneixen com a SMART: específics, mesurables, assolibles, rellevants i amb termini), i s'hi lliguen pressupostos. Organitzar és decidir qui fa què: repartir tasques i responsabilitats i dibuixar un organigrama. Dirigir és motivar i coordinar les persones, comunicar els objectius i prendre decisions; aquí entra el lideratge. Controlar és comprovar si el que s'ha fet s'acosta al que es va planificar, mesurar la desviació i corregir-la.
—Perquè el control serveixi, cal tenir indicadors: nombres senzills que diuen com va el projecte (vendes, costos, hores, satisfacció). Quan es compara l'indicador amb el que s'havia previst, es veu la desviació: si és gran, o el pla era dolent o l'execució ho ha estat. Cada cop que es controla, s'aprèn alguna cosa que millora el pla següent: per això es diu que és un cicle. Les empreses s'organitzen amb estructures diferents: jeràrquiques, per àrees o per projectes. En una estructura jeràrquica les ordres baixen per una línia clara; en una per projectes, es formen equips per a una feina concreta, com el teu. Dirigir també és triar un estil de lideratge: autoritari, democràtic o liberal. Un bon cap adapta l'estil a la persona i a la situació.
Activitats
- Un grup planifica la Fira amb un pressupost de 18.000 € i en gasta 20.700 €. Calcula la desviació en euros i en percentatge, i digues a quina funció d'administrar correspon detectar-la.
Ordena
El cicle d'administrar
Ordena les quatre funcions d'administrar tal com es repeteixen en cicle.
- Planificar: decidir què farem, quan i amb quins recursos
- Organitzar: decidir qui fa què
- Dirigir: motivar i coordinar les persones
- Controlar: mesurar la desviació i corregir-la
La pregunta del dimarts · El que diu el DAFO
Llibre, pàgs. 147–148
Episodi de la novel·la del curs: personatges i situacions fictícies.
Era un dimarts de març, de cel net i vent fort. La Ruth va entrar a l'aula amb la jaqueta groga i una pila de fulls plegats pel mig, i va repartir un full a cada equip sense dir paraula. Només hi havia una taula, de dues columnes i dues files, amb una lletra a cada casella: D, A, F, O.
—Avui no hi ha pregunta —va dir quan va acabar—. Hi ha quatre caselles. Sigueu honestos.
En Mario va agafar el full amb les dues mans i el va mirar com si fos un menú.
—Això és el DAFO —va dir—. Ho vam veure la setmana passada. Fortaleses, oportunitats… Ens en sortirem.
—Sí. Però no ho farem del vostre projecte —va dir la Ruth—. Primer, per practicar, del taller de reparació de calçat de la teva família, Mario. Si en saps tu, més val.
En Mario va somriure només d'un costat.
—És el taller de casa —va dir—. Hi ha tres generacions i una màquina de cosir que té més anys que jo.
L'Alex va obrir el portàtil i va escriure a dalt de la columna de l'esquerra.
—Fortaleses: qualitat i clients que hi tornen —va dir—. Debilitats: només hi ha una persona que sap fer les soles, i no tenen botiga en línia.
—Amenaces: el calçat que costa vint euros i dura tres mesos —va afegir l'Andrea, amb la llibreta al genoll—. I el lloguer del local, que puja.
—Oportunitats: la gent vol reparar i no llençar —va dir en Mario, més animat—. I a la meva germana li agradaria portar el taller al mòbil.
—Ara el que us demano és que hi poseu números —va dir la Ruth—. Quin pes té cada cosa i quina nota li poseu, de l'u al cinc? I què en sortirà.
L'Alex va fer les multiplicacions a mitja veu.
—Dos amb vint de fortaleses i un amb setanta de debilitats: a dins, mig punt a favor. A fora, un amb vuitanta-cinc d'oportunitats i dos amb deu d'amenaces. —Va fer un gest de resignació—. El taller és fort, però l'entorn no ajuda gaire.
—Aleshores, què toca? —va preguntar la Ruth—. Atacar o defensar?
—Defensar —va dir l'Andrea, sense dubtar—. Usar el que sabem fer per aguantar el preu baix.
—Però això no és ser prudent? —va dir en Mario—. A mi el que m'agrada és el mòbil.
—El mòbil és bo, però si abans no s'assegura el que ja funciona, mira què passa —va dir l'Andrea.
—Una cosa no treu l'altra —va dir l'Alex—. Primer defensar i després provar el mòbil amb una part petita.
La Ruth va deixar que discutissin un moment. Es va quedar mirant la pantalla, on les barres del gràfic pujaven i baixaven segons els números que l'Alex havia posat, i va somriure una mica. Després va aixecar la mà.
—Una cosa més —va dir—. En un DAFO, el que costa no és omplir les caselles, sinó deixar-hi escrit el que no ens agrada veure.
—Molt bé. Ara tornem al full i fem el mateix amb el vostre. Quatre caselles. Sigueu honestos.
En Carlos Alberto, que no havia dit res des que havia arribat, va agafar el retolador. Va escriure amb cura, a la casella de les fortaleses: «Tenim moltes idees». I a les oportunitats, «La Fira». Quan va arribar a les debilitats, el retolador es va aturar.
—Què hi poso? —va preguntar, mirant els tres.
—El que sigui veritat —va dir l'Andrea.
—«Som lents decidint.»
—És veritat —va dir l'Alex—. Però no és la primera.
En Carlos Alberto es va quedar mirant la casella. Va aixecar els ulls.
—La primera és que no ens escoltem —va dir, per fi, molt baix—. No ho poso.
Ningú no va dir res. La Ruth, des de la porta, va deixar el full del grup sobre la taula amb la casella de les debilitats en blanc i va sortir al passadís. A fora el vent feia clapotejar la bandera del pati.
Situació d'aprenentatge: El model i l'estratègia del repte
Llibre, pàg. 149
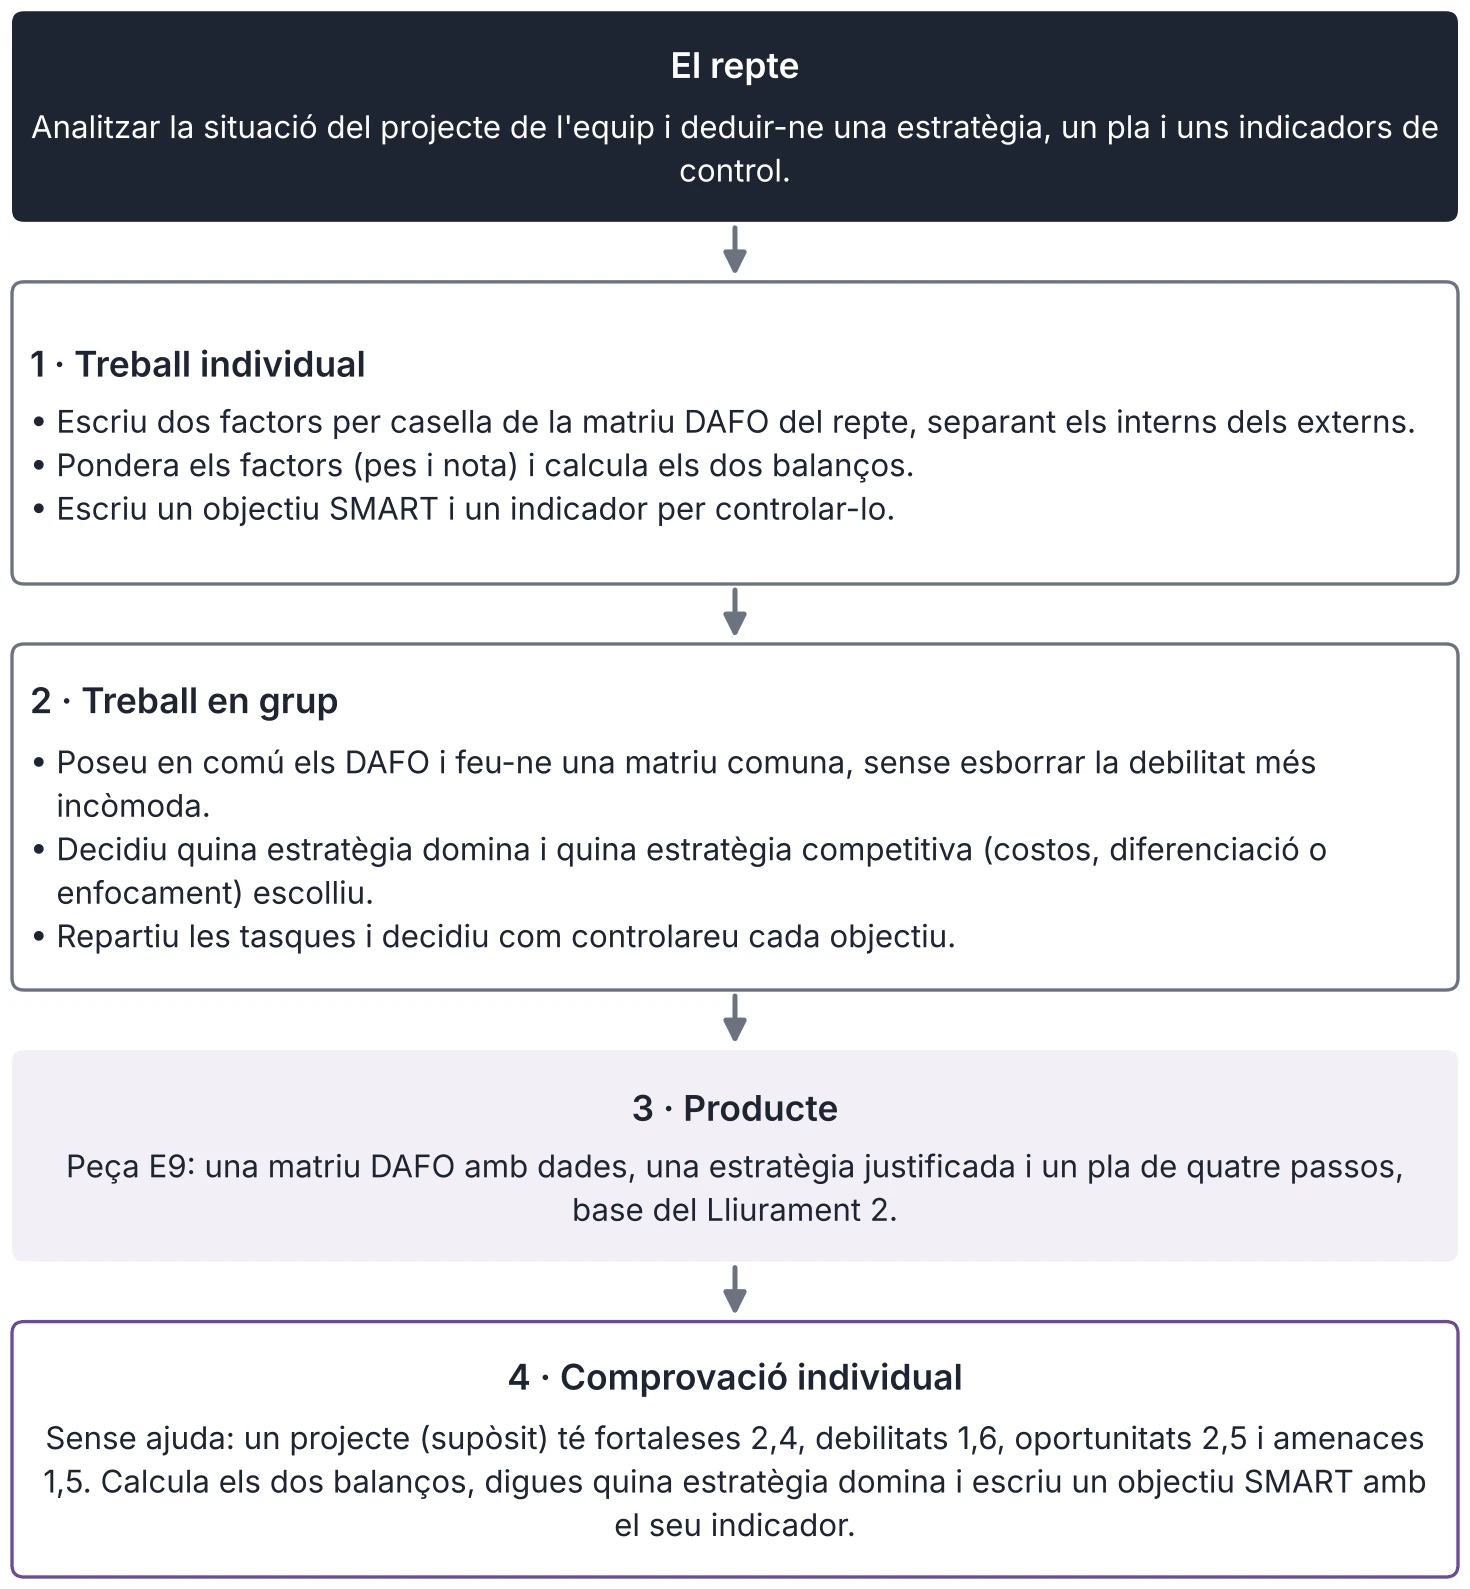
Activitats individuals
- Escriu dos factors per casella de la matriu DAFO del repte, separant els interns dels externs.
- Pondera els factors (pes i nota) i calcula els dos balanços.
- Escriu un objectiu SMART i un indicador per controlar-lo.
Activitats en grup
- Poseu en comú els DAFO i feu-ne una matriu comuna, sense esborrar la debilitat més incòmoda.
- Decidiu quina estratègia domina i quina estratègia competitiva (costos, diferenciació o enfocament) escolliu.
- Repartiu les tasques i decidiu com controlareu cada objectiu.
Dades. Feu servir el cas «El DAFO ponderat d'un taller de reparació de calçat» com a model. Les xifres són les que investigueu o un supòsit dit com a tal; no es recullen dades personals ni econòmiques de cap família. Comprovació individual. Sense ajuda: un projecte (supòsit) té fortaleses 2,4, debilitats 1,6, oportunitats 2,5 i amenaces 1,5. Calcula els dos balanços, digues quina estratègia domina i escriu un objectiu SMART amb el seu indicador.
Informe: Per què fallen els plans
Llibre, pàg. 150
Gairebé tots els projectes comencen amb un bon pla: un objectiu, un calendari, un pressupost. Gairebé tots també s'enfronten, poc després, a alguna cosa que el pla no havia previst. Això no vol dir que planificar sigui inútil, sinó que planificar bé consisteix en reconèixer què no sabem.
—Una de les causes més estudiades és l'optimisme. Quan calculem quant trigarem a fer una tasca, tendim a pensar en el cas ideal: res no falla, ningú no emmalalteix, tot arriba a temps. La psicologia en diu fal·làcia de la planificació, i els estudis la troben en tasques molt diverses, des d'un treball escolar fins a grans obres. Una manera de reduir-la és mirar què va passar en projectes semblants i partir d'aquest ritme en comptes de partir de la il·lusió.
—Una altra és el biaix de confirmació: un equip que ja ha triat un camí busca les dades que l'avalen i evita les que el qüestionen. Un DAFO honest ajuda perquè obliga a escriure les debilitats i les amenaces; si les caselles de debilitats i amenaces queden en blanc, potser algú s'ha estalviat una conversa difícil.
—També hi ha l'estratègia sense execució. Es pot tenir la millor anàlisi i fallar perquè ningú sap qui ha de fer què, o perquè ningú no mira els indicadors fins que és massa tard. Per això el cicle d'administrar acaba amb el control: sense comprovar, un pla és només una intenció.
—I hi ha l'entorn que canvia. Els plans es fan amb el que se sap avui; si la competència, la tecnologia o la normativa canvien, el pla s'ha de revisar. Les empreses que duren no són les que tenen el pla més complet, sinó les que el reajusten abans que sigui tard i que saben dir «això ja no funciona».
—Què en podem aprendre, a l'hora de preparar un projecte d'equip? Que convé escriure els supòsits, posar-hi un marge d'error, decidir pocs indicadors però reals, revisar el pla amb dates fixes i, sobretot, deixar que algú extern llegeixi el DAFO i digui el que l'equip no veu. L'objectiu no és endevinar el futur, sinó estar-hi menys indefens. Un pla és una hipòtesi sobre el que passarà, i com qualsevol hipòtesi, s'ha de poder comprovar i, si cal, canviar.
Font: Buehler, Griffin i Ross, Journal of Personality and Social Psychology 67(3), 1994; Porter, Competitive Strategy, 1980; Fayol, Administration industrielle et générale, 1916.
Activitats
Llibre, pàg. 151
8 activitats per repassar i aplicar el que has après. Pensa o escriu la teva resposta abans d'obrir la solució.
Activitats
13. (comprensió) A l'episodi, el DAFO del taller dona fortaleses a dins i amenaces a fora. Explica per què el grup decideix primer «defensar» i què vol fer després amb el mòbil.
Solució: Perquè té fortaleses a dins però amenaces a fora; després vol provar el mòbil amb una part petita.
14. (aplicació) En Carlos Alberto no vol escriure la debilitat «no ens escoltem». Explica quin risc té per al projecte no escriure-la i com ho podria fer l'equip.
Solució: Resposta oberta: si no s'escriu, no es pot corregir; podria escriure-ho d'una altra manera o demanar una persona externa.
15. (càlcul) Una botiga (fictícia) té 6 treballadors i factura 90.000 €; una altra en té 8 i factura 100.000 €, i una tercera en té 9 i en factura 135.000 €. Calcula la facturació per treballador de cadascuna i digues què es pot concloure sobre l'eficiència.
Solució: 90.000 / 6 = 15.000 €; 100.000 / 8 = 12.500 €; 135.000 / 9 = 15.000 €; les de 6 i de 9 treballadors empaten i superen la de 8; amb aquesta sola dada no es pot concloure quina és més eficient.
16. Revisa aquesta resposta simulada d'un assistent d'IA: «Una empresa creix si fa fusions, i com més creixi, més productiva serà perquè tindrà més treballadors». Explica per què no és correcta, tenint en compte el cas de l'obrador.
Solució: No: més treballadors no implica més productivitat; a l'obrador, la productivitat va baixar un 10 % tot i les vendes més altes.
17. (document) Llegeix aquest extracte de DAFO ponderat (supòsit): fortaleses, pes 0,20 i nota 5, i pes 0,30 i nota 3; debilitats, pes 0,25 i nota 4, i pes 0,25 i nota 2. Calcula el total de fortaleses i el de debilitats i digues quin és el balanç intern.
Solució: Fortaleses: 0,20 × 5 + 0,30 × 3 = 1,9; debilitats: 0,25 × 4 + 0,25 × 2 = 1,5; balanç intern: +0,4.
18. (anàlisi) Un taller de rajoles decideix només vendre rajoles fetes a mà, a un preu alt, a arquitectes. Classifica la seva estratègia competitiva i digues un risc.
Solució: Diferenciació amb enfocament (un segment concret); risc: mercat massa petit o que el client deixi de pagar l'extra.
19. (anàlisi) Una empresa té un objectiu: «millorar el servei». Reescriu-lo com un objectiu SMART i digues quin indicador faries servir per controlar-lo.
Solució: P. ex.: «Respondre el 90 % de les consultes en menys de 24 hores abans de final de trimestre»; indicador: % de consultes respostes en 24 hores.
20. (transferència individual, sense ajuda) Tria una empresa petita que coneguis (sense dades privades): fes-ne un DAFO de quatre factors, deixa clar quina estratègia en deduiries i què en controlaries.
Solució: Resposta oberta; s'avalua que hi hagi fets, estratègia coherent i un indicador.
Esquema i resum
Llibre, pàg. 152
L'empresa, l'entorn i l'estratègia
- Empresa
- Àrees funcionals i objectius
- Productivitat i eficiència
- Tipus d'empreses i cooperatives
- Entorn
- Entorn general (PESTEL) i específic (cinc forces)
- Grups d'interès i RSC
- Estratègia
- Costos, diferenciació i enfocament
- Creixement intern i extern
- DAFO
- Fortaleses i debilitats (internes)
- Oportunitats i amenaces (externes)
- Estratègies creuades i ponderació
- Gestió
- Planificar, organitzar, dirigir i controlar
- Objectius SMART i indicadors
Resum
Una empresa combina recursos per produir béns i serveis, amb objectius econòmics i socials, i es pot classificar per sector, mida, propietat, àmbit i forma jurídica; la productivitat és un indicador parcial d'eficiència, i créixer no és sempre ser més eficient. El seu entorn té dues capes: el general (anàlisi PESTEL) i l'específic (les cinc forces de Porter), i la responsabilitat social corporativa té en compte els grups d'interès i el triple balanç. Una estratègia competitiva pot ser de lideratge en costos, de diferenciació o d'enfocament, i exigeix renunciar a alguna cosa; l'empresa pot créixer de manera interna o externa. L'anàlisi DAFO posa en una taula les debilitats i fortaleses (internes) i les amenaces i oportunitats (externes), i en creuar-les surten estratègies ofensives, defensives, de reorientació o de supervivència; ponderar-ne els factors ajuda a decidir. Finalment, administrar és repetir un cicle de planificar, organitzar, dirigir i controlar, amb objectius SMART i indicadors que mesuren les desviacions; l'empresa s'organitza amb una estructura (jeràrquica, funcional o per projectes) i dirigeix amb un estil de lideratge que ha d'adaptar a les persones i a la situació.