Situació de partida
Llibre, pàgs. 185–186
Juny a l'Institut Joan Robinson. Dintre de pocs dies es fa la Fira de reptes. L'equip d'en Carlos Alberto, en Mario, l'Andrea i l'Alex té els papers escampats a la taula: les peces del Repte 2030, uns càlculs, un cartell. Ara han de decidir si tot plegat és un projecte a punt per sortir al món o només un munt de bones idees.
En aquesta unitat aprendràs a…
- Explicar què és un pla d'empresa i redactar-ne el resum executiu
- Valorar la viabilitat d'un projecte amb el DAFO, els escenaris i el llindar de rendibilitat
- Calcular una inversió inicial i un pla de tresoreria senzill, i reconèixer fonts de finançament
- Distingir formes jurídiques bàsiques i entendre com funciona l'IVA
- Preparar un pitch de tres minuts i respondre amb dades les preguntes difícils
Per començar
- Quina és la pregunta més difícil que et podria fer una persona que escolta el teu projecte? Com la contestaries?
- Si un negoci no guanya diners el primer mes, vol dir que ha fracassat? Per què?
- D'on penses que surten els diners per començar una activitat?
- Què és més important en tres minuts: dir-ho tot o fer que la gent se'n recordi?
Mapa de la unitat
12.1De la idea al pla d'empresa: resum executiu
Llibre, pàgs. 187–189
Una idea és un punt de partida. Un pla d'empresa és el mapa que explica cap a on es vol anar i per què es pot arribar. El pla d'empresa és el document que descriu un projecte emprenedor: què es vol fer, per a qui, com, amb quins recursos i amb quins resultats. Serveix a l'equip per ordenar les idees i a les persones de fora (una entitat que dona un ajut, una mentora, una persona que podria col·laborar) per decidir si el projecte els interessa. No és un tràmit: obliga a respondre amb números i amb fets preguntes que la il·lusió no resol. I sempre és provisional: es revisa quan se sap més del mercat.
—Un pla complet té diverses parts, i gairebé totes les has treballat en aquest curs. N'hi ha que responen a la pregunta «què fem?» i d'altres a «de debò funcionarà?». La taula les ordena.
| Part del pla | Pregunta que respon | On l'has treballat |
|---|---|---|
| Idea i proposta de valor | Quin problema resol i per a qui? | Unitat 8 |
| Mercat i competència | Qui compra i qui més ho ofereix? | Unitats 3 i 8 |
| Estratègia i DAFO | Com ens diferenciem? | Unitat 9 |
| Innovació i presència digital | Com arribem als clients? | Unitat 10 |
| Equip i organització | Qui fa què? | Unitat 11 |
| Viabilitat i finançament | Surt a compte i com ho paguem? | Unitat 12 |
—Un pla no es redacta d'una tirada. L'ordre de treball habitual té sis passos: aclarir la idea, investigar el mercat, definir com es farà, calcular els números, escriure el pla i revisar-lo amb persones de fora. El pas que més es deixa per al final, i que més s'equivoca, és el de calcular: sense xifres, el pla és una declaració d'intencions.
—El resum executiu és la part més curta i la més important. Ocupa una pàgina, s'escriu al final però es llegeix el primer, i diu en poques línies el problema, la solució, el client, el model de negoci, l'equip, les xifres clau i què es demana a qui el llegeix. Si el resum no explica l'essencial amb claredat, costarà que la resta del pla desperti interès.
Un resum executiu model (supòsit)
| Element | Què diu | Exemple (supòsit) |
|---|---|---|
| Problema | Qui pateix què | El centre genera excedents de fruita de temporada encara aptes |
| Solució | Què fem | Una cooperativa escolar que la transforma en melmelada |
| Client | Qui paga | Famílies i comerços del barri |
| Model de negoci | Com guanyem | Venda de pots de 12 € amb un cost de 5 € |
| Equip | Qui fa què | Quatre persones: producció, vendes, comptes i imatge |
| Xifres clau | Quant | Llindar de 258 pots; vendes previstes de 320 |
| Petició | Què demanem | 1.500 € d'ajut (fictici) i dos punts de venda |
—El projecte del Repte 2030 és la matèria primera del pla. Les peces E1-E11 no s'han de copiar: s'han de triar i ordenar perquè expliquin una sola història. Vendre aliments de debò exigiria requisits sanitaris i autoritzacions.
—Els plans també serveixen per aconseguir suport. Una entitat que dona un ajut o una persona que vol col·laborar-hi vol veure dues coses: que el projecte té sentit i que l'equip sap què fa. Per això el pla no ha de prometre més del que pot complir, i ha de dir amb claredat què es demana i per a què es farà servir.
—Com se sap que algú ho comprarà? La resposta no pot ser «ho sabem». Cal distingir entre una hipòtesi (una cosa que creiem) i una dada (una cosa que hem comprovat). Per convertir hipòtesis en dades hi ha maneres senzilles i barates: una enquesta curta, una prova amb un grup petit de clients, una preinscripció o una venda de prova en un mercat. Una dada pròpia, encara que sigui petita, pot ser més útil que una estadística general poc pertinent, però cal comprovar-ne la qualitat. I, si no n'hi ha, el pla ho ha de dir: «hipòtesi, encara per comprovar».
—Un pla s'ha de revisar. Convé fixar dates (cada trimestre, per exemple), uns pocs indicadors (vendes, costos, saldo de caixa) i una pregunta: ho estem complint o hem de canviar alguna cosa? Revisar no és admetre un fracàs, sinó una manera d'aprendre a temps.
—Hi ha errors que es repeteixen en molts plans: omplir pàgines sense dades, copiar números sense citar-ne la font, creure que no hi ha competència perquè «ningú no ho fa igual», amagar els riscos i oblidar que un pla s'ha de tornar a mirar. Un bon dossier també es llegeix bé: un índex clar, frases curtes, gràfics amb títol, lletra gran i els detalls en un annex. Si una persona amb poc temps no hi troba el que busca, el dossier no fa la seva feina.
—Aquesta dada ajuda a posar el pla a la seva mida. Moltes empreses comencen amb una o dues persones i amb pocs recursos; un pla de cent pàgines no els serveix. Un bon pla és clar, concret, coherent (les xifres d'una part encaixen amb les de les altres) i honest: diu els riscos en lloc d'amagar-los.
Activitats
- Escriu en tres frases el problema, la solució i el client d'un projecte (el teu o un de fictici).
- Amb la dada del DIRCE, calcula quin percentatge d'empreses catalanes té alguna persona assalariada i explica què implica per a la mida d'un pla.
- Amplia. Explica per què el resum executiu es llegeix primer però s'escriu l'últim, i què passaria si hi aparegués una xifra que no és al pla.
Calcula
Activitat 2 · Empreses amb personal assalariat
A Catalunya hi havia 610.062 empreses i 341.419 no tenien cap persona assalariada. Quin percentatge té alguna persona assalariada?
12.2Viabilitat: DAFO, escenaris i llindar de rendibilitat
Llibre, pàgs. 189–191
Que una idea agradi no vol dir que surti a compte. La viabilitat és la resposta honesta a la pregunta «sobreviurà?». La viabilitat és la capacitat d'un projecte per funcionar i mantenir-se en el temps. Aquí en distingim tres. La viabilitat comercial pregunta si hi ha clients disposats a pagar el preu. La tècnica, si es pot fer amb els recursos i el temps disponibles. L'econòmica, si els ingressos cobreixen els costos. També cal la viabilitat financera: tenir liquiditat per pagar quan toca. Un projecte pot fallar en qualsevol d'aquestes cares.
—El DAFO de la unitat 9 és un bon punt de partida: les debilitats i les amenaces són una llista de riscos. Per a cada risc important, el pla ha de dir què es farà per evitar-lo (prevenció) o què es farà si passa (pla B). Un risc sense resposta és una sorpresa que encara no ha arribat. Una prova útil és preguntar a una persona de fora, que no conegui el projecte, quin risc veu primer: sovint és el que l'equip ha deixat de veure. Els escenaris no són vaticinis: serveixen per veure fins on es pot aguantar i quines decisions s'haurien de prendre abans.
—Per saber si el projecte surt a compte s'utilitza el llindar de rendibilitat, també dit punt d'equilibri: el nombre d'unitats que cal vendre perquè els ingressos igualin els costos. Es calcula separant els costos en dos tipus. Els costos fixos no depenen de les unitats que es venen (el lloguer, una assegurança, l'amortització d'una màquina; el seu preu de compra és una inversió). Els costos variables sí (els ingredients, els envasos). El marge de contribució és el preu menys el cost variable d'una unitat: el que cada unitat aporta per pagar els costos fixos.
Llindar = costos fixos / (preu − cost variable unitari)
—Per sota del llindar hi ha pèrdues, i per sobre, guanys. El marge de seguretat mesura la distància al llindar: (vendes previstes − llindar) / vendes previstes. Com més alt, més pot fallar la previsió abans de perdre diners. Els riscos es poden ordenar per probabilitat i per gravetat; els que són alhora molt probables i molt greus s'atenen primer.
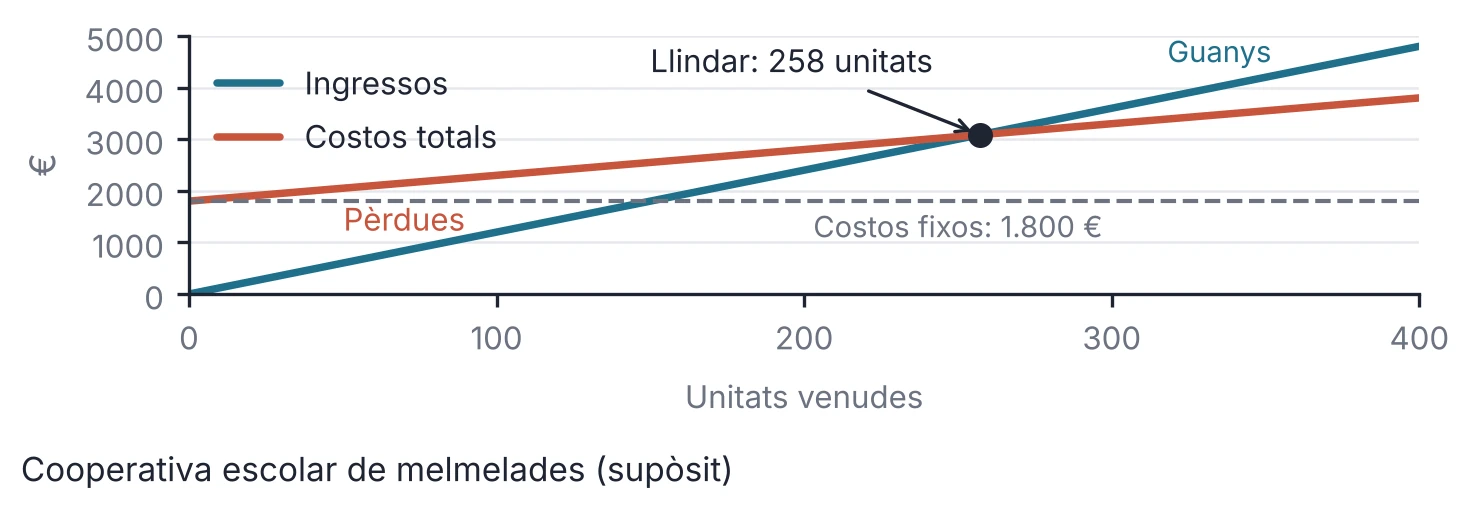
—Una previsió no és una certesa. Per això s'estudien escenaris: un de realista, un de pessimista (per exemple, un 20 % menys de vendes) i un d'optimista. El projecte és sòlid si, fins i tot en l'escenari pessimista, no es queda sense recursos o té un pla per aguantar. Els costos mixtos, com l'electricitat o el transport, tenen una part fixa i una part que varia amb l'activitat; per calcular el llindar se solen repartir entre les dues. Si el preu puja, el llindar baixa, però poden baixar també les vendes; per això convé provar diversos preus abans de decidir. El llindar també es pot expressar en euros d'ingressos: unitats per preu, que a la cooperativa de melmelades són 258 × 12 = 3.096 €. Un projecte pot ser molt viable en un aspecte i fràgil en un altre, i el pla ha de mostrar-ho.
Cas · El llindar de la cooperativa de melmelades
Cas fictici.
Una cooperativa escolar (supòsit) ven melmelada de temporada. Per simplificar, els costos fixos del període són 1.800 € (assegurança, lloguer i amortització dels equips); el preu és 12 € el pot i el cost variable, 5 €. Preveu vendre 320 pots. Volem saber el llindar, el benefici i què passa si les vendes fallen.
| Concepte | Càlcul | Resultat |
|---|---|---|
| Marge de contribució | 12 − 5 | 7 € per pot |
| Llindar de rendibilitat | 1.800 / 7 | 257,1 → 258 pots |
| Benefici previst | 320 × 7 − 1.800 | 440 € |
| Marge de seguretat | (320 − 258) / 320 | 19,4 % |
| Escenari pessimista (−20 %) | 256 × 7 − 1.800 | −8 € |
| Escenari optimista (+20 %) | 384 × 7 − 1.800 | 888 € |
- Cada pot aporta 7 € per cobrir els costos fixos. Calen 1.800 / 7 = 257,1 pots, és a dir, 258 pots sencers. Pas 2. Amb 320 pots, el benefici és 320 × 7 − 1.800 = 440 €. En l'escenari pessimista se'n venen 256, dos menys que el llindar, i hi ha una pèrdua de 8 €. Resultat: llindar de 258 pots, benefici previst de 440 € i marge de seguretat del 19,4 %. Què significa: amb aquests supòsits el resultat és positiu, però just: una caiguda del 20 % el deixa en pèrdues. Convé reduir els costos fixos, preparar un pla B i comprovar la tresoreria.
Activitats
- Un taller té uns costos fixos de 2.400 €, un preu de 10 € i un cost variable de 4 € per unitat. Calcula el llindar de rendibilitat.
- Un projecte té un preu de 8 €, un cost variable de 3 € i uns costos fixos de 750 €, i preveu vendre'n 200. Calcula el llindar, el marge de seguretat i el benefici en un escenari pessimista de −20 %.
- Amplia. Escriu un risc comercial, un de tècnic i un d'econòmic del teu projecte, amb la seva resposta.
Simulador
Cas · El llindar de la cooperativa de melmelades
Canvia els costos fixos, el preu, el cost variable i les vendes previstes i mira el llindar, el benefici i els escenaris.
El llindar surt 257,1, i com que no es poden vendre fraccions de pot, s'arrodoneix a 258. Amb aquests supòsits el resultat és positiu però just: una caiguda del 20 % el deixa en pèrdues.
12.3Finançament bàsic i estudi econòmic-financer
Llibre, pàgs. 191–193
Tot projecte necessita diners abans de guanyar-ne. La pregunta és quants, d'on surten i fins quan arriben. La inversió inicial és el que cal pagar abans de començar a vendre: maquinària, eines, material, la primera compra de matèries primeres, els tràmits i una reserva de diners. Una part són béns que duren molts anys (actiu no corrent) i una altra, béns i diners que roden amb l'activitat: existències i tresoreria (actiu corrent). Calcular-la bé evita el problema més habitual: començar amb menys diners dels que es necessiten.
—Els diners es poden aconseguir de dues maneres. El finançament propi són les aportacions de les persones sòcies i els beneficis que es deixen a l'empresa. El finançament aliè són diners que cal retornar, com el crèdit d'una entitat financera o el que et dona un proveïdor quan et deixa pagar més tard. També hi ha ajuts i subvencions de les administracions, que poden no retornar-se si es compleixen els requisits de cada convocatòria. Per al projecte de l'aula, treballeu només amb aportacions de l'equip, ajuts ficticis i proveïdors: no s'ha de demanar cap préstec real. Un proveïdor que deixa pagar a trenta dies actua com una font de finançament comercial, sense interessos explícits (cal comprovar recàrrecs), però només si es paga a temps.
—El pla de tresoreria és una taula de cobraments i pagaments mes a mes. El saldo final d'un mes és el saldo inicial del següent. La tresoreria no és el benefici: una empresa pot guanyar diners sobre el paper i quedar-se sense efectiu perquè els clients paguen tard o perquè ha comprat molt abans de vendre. Si algun saldo surt negatiu, cal buscar-hi una solució abans: més aportació, un ajut o un pagament ajornat.
—El compte de pèrdues i guanys previst posa números a l'any. A la cooperativa de melmelades del cas anterior, amb les 320 unitats previstes, quedaria així:
| Concepte | Càlcul | Import |
|---|---|---|
| Ingressos | 320 × 12 | 3.840 € |
| Costos variables | 320 × 5 | −1.600 € |
| Costos fixos | −1.800 € | |
| Resultat | 3.840 − 1.600 − 1.800 | 440 € |
—Fixa't que el resultat coincideix amb el benefici del llindar de rendibilitat: no és casualitat, són els mateixos números mirats de dues maneres. Però aquests 440 € no són diners a caixa: la tresoreria depèn de quan es cobra i es paga, i de la inversió que s'ha fet al principi.
—L'estudi econòmic-financer reuneix quatre documents, que et resumeix la taula. Pregunten coses diferents i es complementen.
| Document | Què respon | Moment o període |
|---|---|---|
| Inversions i finançament | Quins recursos calen i amb quins fons? | Abans de començar |
| Pla de tresoreria | Tindrem diners cada mes? | Mes a mes |
| Compte de pèrdues i guanys | Guanyem o perdem? (ingressos − costos) | Un any |
| Balanç | Què tenim i com ho hem finançat? | Un dia concret |
Cas · La tresoreria dels tres primers mesos
Cas fictici.
La cooperativa de melmelades (supòsit) comença amb 3.000 € a caixa. El primer mes cobra 1.100 € i paga 3.600 € (hi inclou la inversió); el segon mes cobra 2.100 € i paga 1.500 €; el tercer mes cobra 2.600 € i paga 1.500 €. Volem saber el saldo de cada mes.
| Mes | Saldo inicial | Cobraments | Pagaments | Saldo final |
|---|---|---|---|---|
| 1 | 3.000 € | 1.100 € | 3.600 € | 500 € |
| 2 | 500 € | 2.100 € | 1.500 € | 1.100 € |
| 3 | 1.100 € | 2.600 € | 1.500 € | 2.200 € |
- El primer mes: 3.000 + 1.100 − 3.600 = 500 €. Aquest saldo passa al segon mes. Pas 2. El segon mes: 500 + 2.100 − 1.500 = 1.100 €; el tercer mes: 1.100 + 2.600 − 1.500 = 2.200 €. Resultat: saldos de 500 €, 1.100 € i 2.200 €; mai negatius. Què significa: el mes més delicat és el primer, quan s'ha pagat molt i s'ha cobrat poc: només queden 500 €. Si els cobraments del primer mes s'ajornessin al segon, el primer saldo seria −600 € i caldria finançament addicional.
Activitats
- Una inversió inicial inclou maquinària (2.400 €), material (600 €), matèries primeres (900 €) i una reserva (1.500 €). Les fonts són una aportació de les persones sòcies de 3.000 € i un ajut fictici de 1.500 €. Calcula la inversió total i si els diners arriben.
- Una empresa comença amb 2.000 €. El primer mes cobra 1.200 € i paga 2.000 €; el segon cobra 1.500 € i paga 1.800 €. Calcula el saldo final de cada mes.
- Amplia. Explica amb un exemple com una empresa amb beneficis pot quedar-se sense efectiu, i què podria fer.
Simulador
Cas · La tresoreria dels tres primers mesos
Canvia els cobraments i pagaments de cada mes i mira els saldos.
El mes més delicat és el primer. Si els cobraments del primer mes s'ajornessin al segon, el saldo seria −600 € i caldria finançament addicional.
12.4Forma jurídica i fiscalitat bàsica
Llibre, pàgs. 193–194
Abans d'obrir, cal decidir sota quina forma legal es fa. Aquesta decisió canvia qui respon i què s'ha de pagar. La forma jurídica és la manera legal d'organitzar un negoci. Una persona que treballa sola pot fer-ho com a empresària individual o autònoma: és el més senzill, però respon dels deutes amb tots els seus béns. En una societat de responsabilitat limitada (SL), les persones sòcies posen un capital i, en principi, no responen dels deutes amb els béns personals més enllà del que han aportat. Una cooperativa reuneix persones (treballadores, consumidores o d'altres tipus) que són sòcies i, en general, decideixen amb un vot per persona.
| Forma | Persones | Qui respon dels deutes | Com es decideix |
|---|---|---|---|
| Empresària individual | Una | Ella, amb tots els seus béns | Decideix sola |
| Societat limitada (SL) | Una o més | La societat; les sòcies, de manera limitada | Segons les participacions |
| Cooperativa | Dues o més | En principi, limitada | Un vot per persona |
—Una SL pot néixer amb 1 €, però mentre el capital no arribi a 3.000 € hi ha regles especials (reserva legal i responsabilitat solidària de les sòcies en una liquidació); una cooperativa catalana en requereix 3.000 (Llei 12/2015, art. 70). Els tràmits també canvien: alta censal i fiscal, Seguretat Social, registre si escau i permisos municipals.
—Triar bé depèn del nombre de persones, del risc, del capital i dels tràmits. La fiscalitat és el segon aspecte. L'IVA és un impost sobre el consum: el paga la persona que compra, però l'empresa el recapta i l'ingressa a Hisenda; li descompta el que ella mateixa ha pagat a les seves compres. Un supòsit amb un IVA del 10 %: compres material per 400 € més 40 € d'IVA i vens per 1.000 € més 100 € d'IVA; ingresses 100 − 40 = 60 € a Hisenda. Les persones físiques tributen per l'IRPF i les societats, per l'impost sobre societats.
Activitats
- Tria la forma jurídica més adequada i justifica-la: a) una persona sola que ven classes de dibuix; b) quatre amics que aporten 3.000 € i volen limitar la seva responsabilitat; c) deu persones que volen decidir amb un vot cadascuna.
- Amplia. Amb un IVA fictici del 10 %, una empresa compra per 600 € més IVA i ven per 1.500 € més IVA. Calcula quant ha d'ingressar a Hisenda.
Classifica
Activitat 10 · Quina forma jurídica?
Assigna cada projecte a la forma jurídica que li escau millor.
Una persona sola que ven classes de dibuix.
Quatre amics aporten 3.000 € i volen limitar la seva responsabilitat.
Deu persones volen decidir amb un vot cadascuna.
Simulador
Cas · L'IVA que s'ingressa
Canvia el material comprat, el que es ven i el tipus d'IVA i mira quant s'ingressa a Hisenda.
L'empresa recapta l'IVA, però en descompta el que ha pagat a les seves compres.
12.5Pitch i presentació
Llibre, pàg. 194
Tres minuts, una sala i una pregunta: per què hauria algú de creure en el vostre projecte? Un pitch és una presentació breu, d'uns dos o tres minuts, que explica per què el projecte mereix atenció o suport. No serveix per explicar-ho tot, sinó perquè hi hagi ganes de saber-ne més. La figura mostra una estructura habitual en cinc parts: problema, solució, mercat, viabilitat i petició (què es demana a qui escolta).
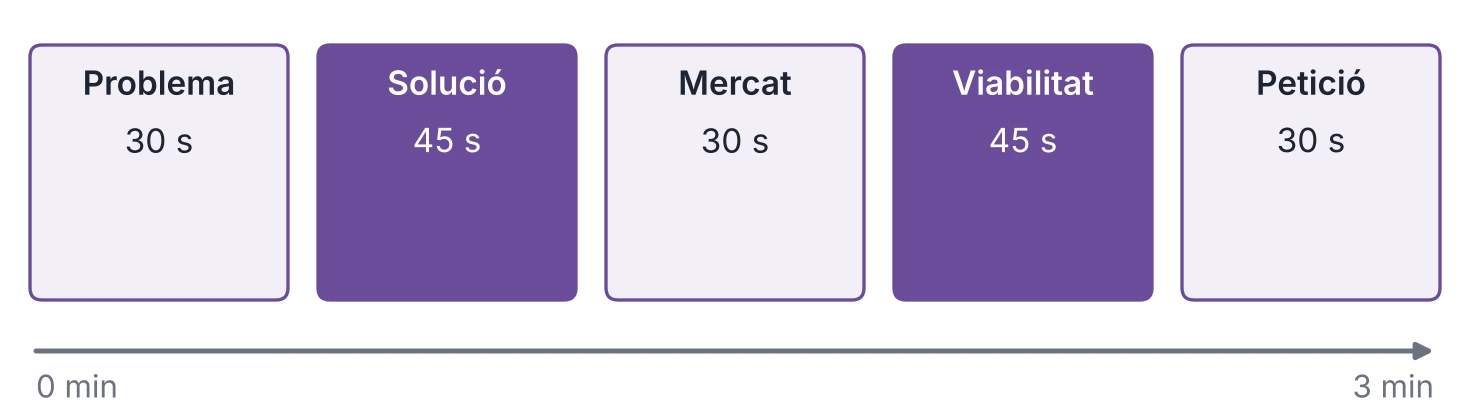
—Algunes pautes ajuden. Una idea per diapositiva i poc text. Dades amb la font. Un exemple concret abans d'una xifra. La paraula repartida entre tothom, i un assaig amb cronòmetre. I honestedat: «això encara no ho sabem» és una resposta millor que una xifra inventada. Cal pensar també en l'accessibilitat: veu clara, lletra gran, bon contrast i una sala que tothom pugui utilitzar. Convé assajar davant de persones que no coneguin el projecte i demanar-los què han entès i què els ha costat.
Activitats
- Escriu en uns 55-70 mots, que es puguin dir amb claredat en 30 segons, el problema i la solució del teu projecte, i cronometra't en veu alta.
La pregunta del dimarts · El dia de la Fira
Llibre, pàgs. 195–196
Episodi de la novel·la del curs: personatges i situacions fictícies.
Era un dimarts de juny. A les dues de la tarda l'institut feia olor de cola, de pintura i de fruita acabada de rentar. A la porta de la sala d'actes hi havia un full enganxat amb cinta: «Fira de reptes. Preparant. No passeu».
La Ruth va passar igualment, amb una clau a la mà i una carpeta sota el braç.
—La sala és vostra a les cinc —va dir—. Falten tres hores. Entreu, però no toqueu res que no hàgiu mirat abans.
En Carlos Alberto va empènyer la porta. Darrere seu van entrar en Mario, l'Andrea i l'Alex, carregats de carpetes, un portàtil, una bossa de cables i una capsa de cartró amb les mostres del projecte.
Dins no hi havia ningú.
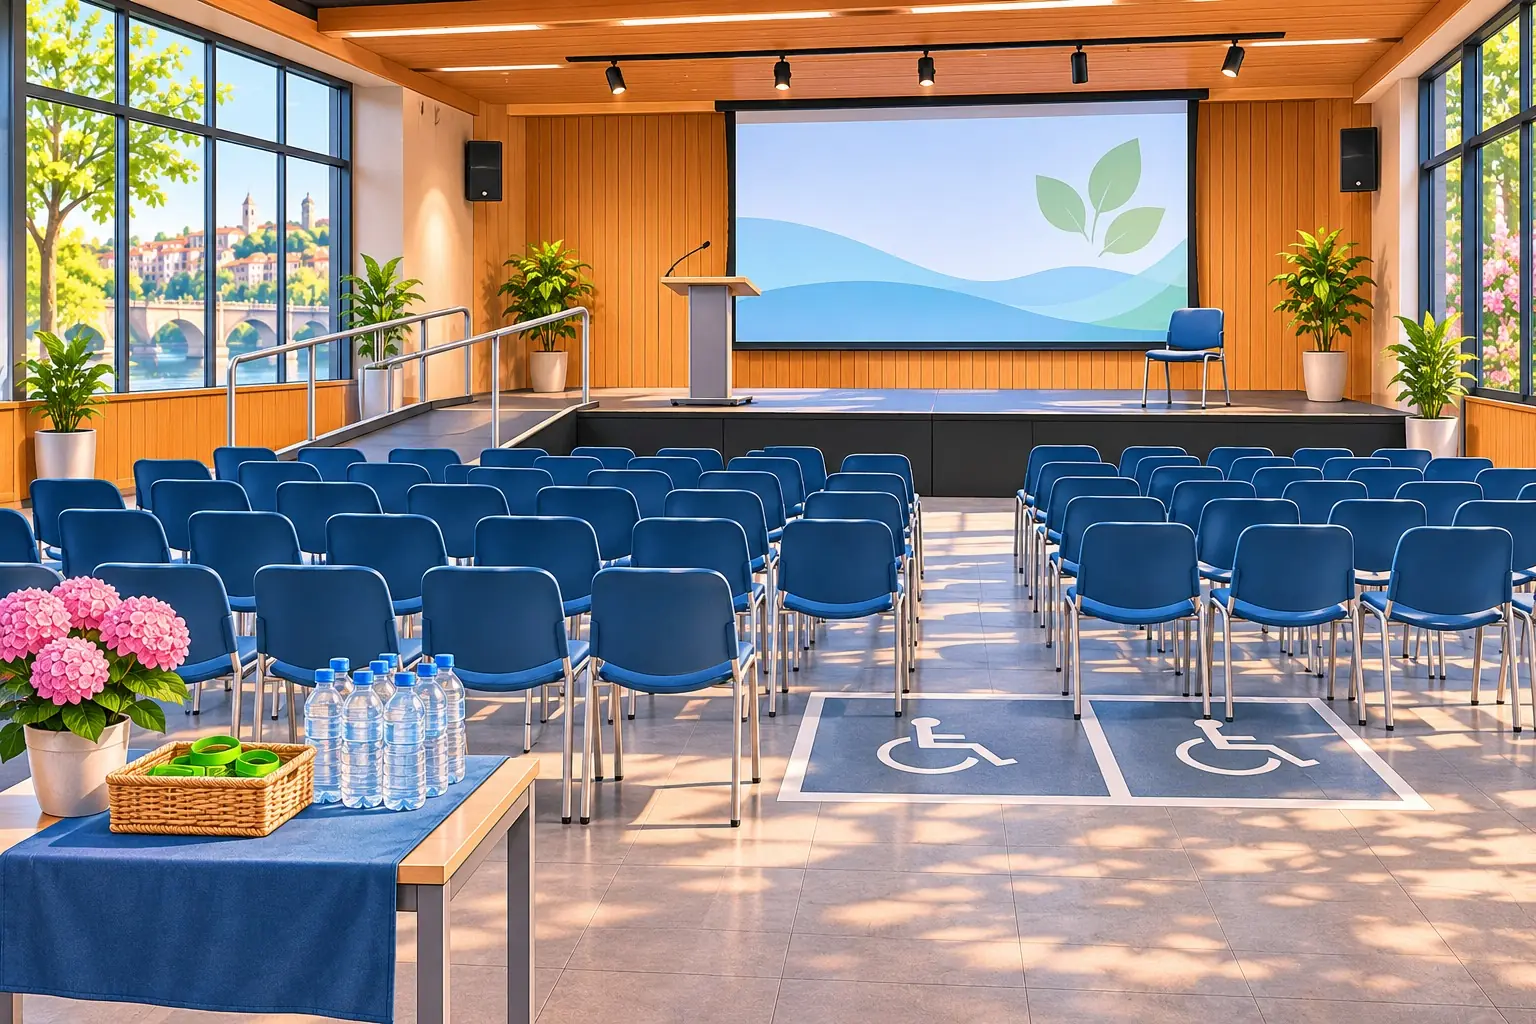
Hi havia files i files de cadires blaves, ben alineades. Al fons de l'escenari, una pantalla amb una imatge verda, que era el cartell de la Noa fet fons. Al mig, un faristol, que semblava més gran del que era. A un costat, una taula amb un gerro de flors i una safata de fruita. I a la primera fila, un espai lliure, sense cadires, marcat amb un rètol: la plaça reservada per a les persones amb cadira de rodes.
—Sembla més gran que el dia de l'orientació —va dir en Mario, baixant la veu sense saber per què.
—És que ara no hi som —va dir l'Andrea.
L'Alex ja comptava cadires amb el dit.
—Cent vint —va dir—. I si cada equip parla tres minuts i n'hi ha vuit, són vint-i-quatre minuts de pitch. Més els canvis de portàtil. Més les preguntes.
—Quines preguntes? —va dir en Carlos Alberto.
—Les que ens faran —va dir la Ruth, i va seure a la primera fila de les cadires—. Sempre en fan. Qualsevol persona de la sala pot aixecar la mà i dir: «I això, quant costa?». Qui ho respondrà?
Ningú no va dir res. Va ser en Carlos Alberto qui va pujar a l'escenari, es va posar darrere el faristol i va tossir.
—Bon dia, ens dediquem a… —va començar, amb una veu tan forta que va ressonar per tota la sala. L'Alex va posar el cronòmetre en marxa.
Van trigar tres minuts i vint segons. Quan va acabar, la sala va tornar a quedar en silenci.
—Vint segons de més —va dir l'Alex.
—Tallem el mercat —va dir en Mario.
—No —va dir l'Andrea—. Tallem la meitat de la solució, que s'estén massa. El mercat és el que els fa creure que algú ho comprarà.
—I si ens pregunten pel llindar? —va dir en Mario—. Si ens pregunten quant hem de vendre per no perdre diners?
—Tenim el número i tenim el càlcul —va dir l'Alex—. Ho sabem. Ho vam fer la setmana passada, amb el full de costos i els tres escenaris.
—Doncs diguem-ho així: el que sabem, amb dada; el que no sabem, que ho diem —va dir la Ruth.
Per la porta del fons van entrar la Noa i en Biel, amb una caixa de cartró cadascú: dins, més flors i unes etiquetes amb els noms dels equips. Van començar a posar-les sobre les cadires de la primera fila, una per una, sense fer soroll.
—No ens han dit l'ordre —va dir en Biel, mirant la llista—. Qui parla primer?
Tots es van quedar mirant la Ruth, que va treure de la carpeta un full amb vuit noms i cap número.
—L'ordre l'han d'acordar els equips —va dir—. Jo només tinc la llista.
—El primer ho ha d'explicar tot a una sala freda —va dir en Mario.
—L'últim parla a una sala cansada —va dir l'Andrea.
—Un sorteig? —va dir en Carlos Alberto.
—Un sorteig és un procediment, però primer hauríem d'acordar si és just per a tothom —va dir l'Alex, i va mirar el rellotge del fons de la sala. Eren les dues i vint.
Tothom es va quedar en silenci, mirant el faristol. A fora, algú va tancar una porta i es va sentir el rebombori d'un pati ple de gent. Dins la sala, en canvi, només hi havia la llum de la pantalla verda i l'olor de les flors.
La Ruth va deixar el full a l'extrem del faristol, amb el bolígraf al damunt.
Situació d'aprenentatge: El dossier i el pitch del repte
Llibre, pàg. 197
Activitats individuals
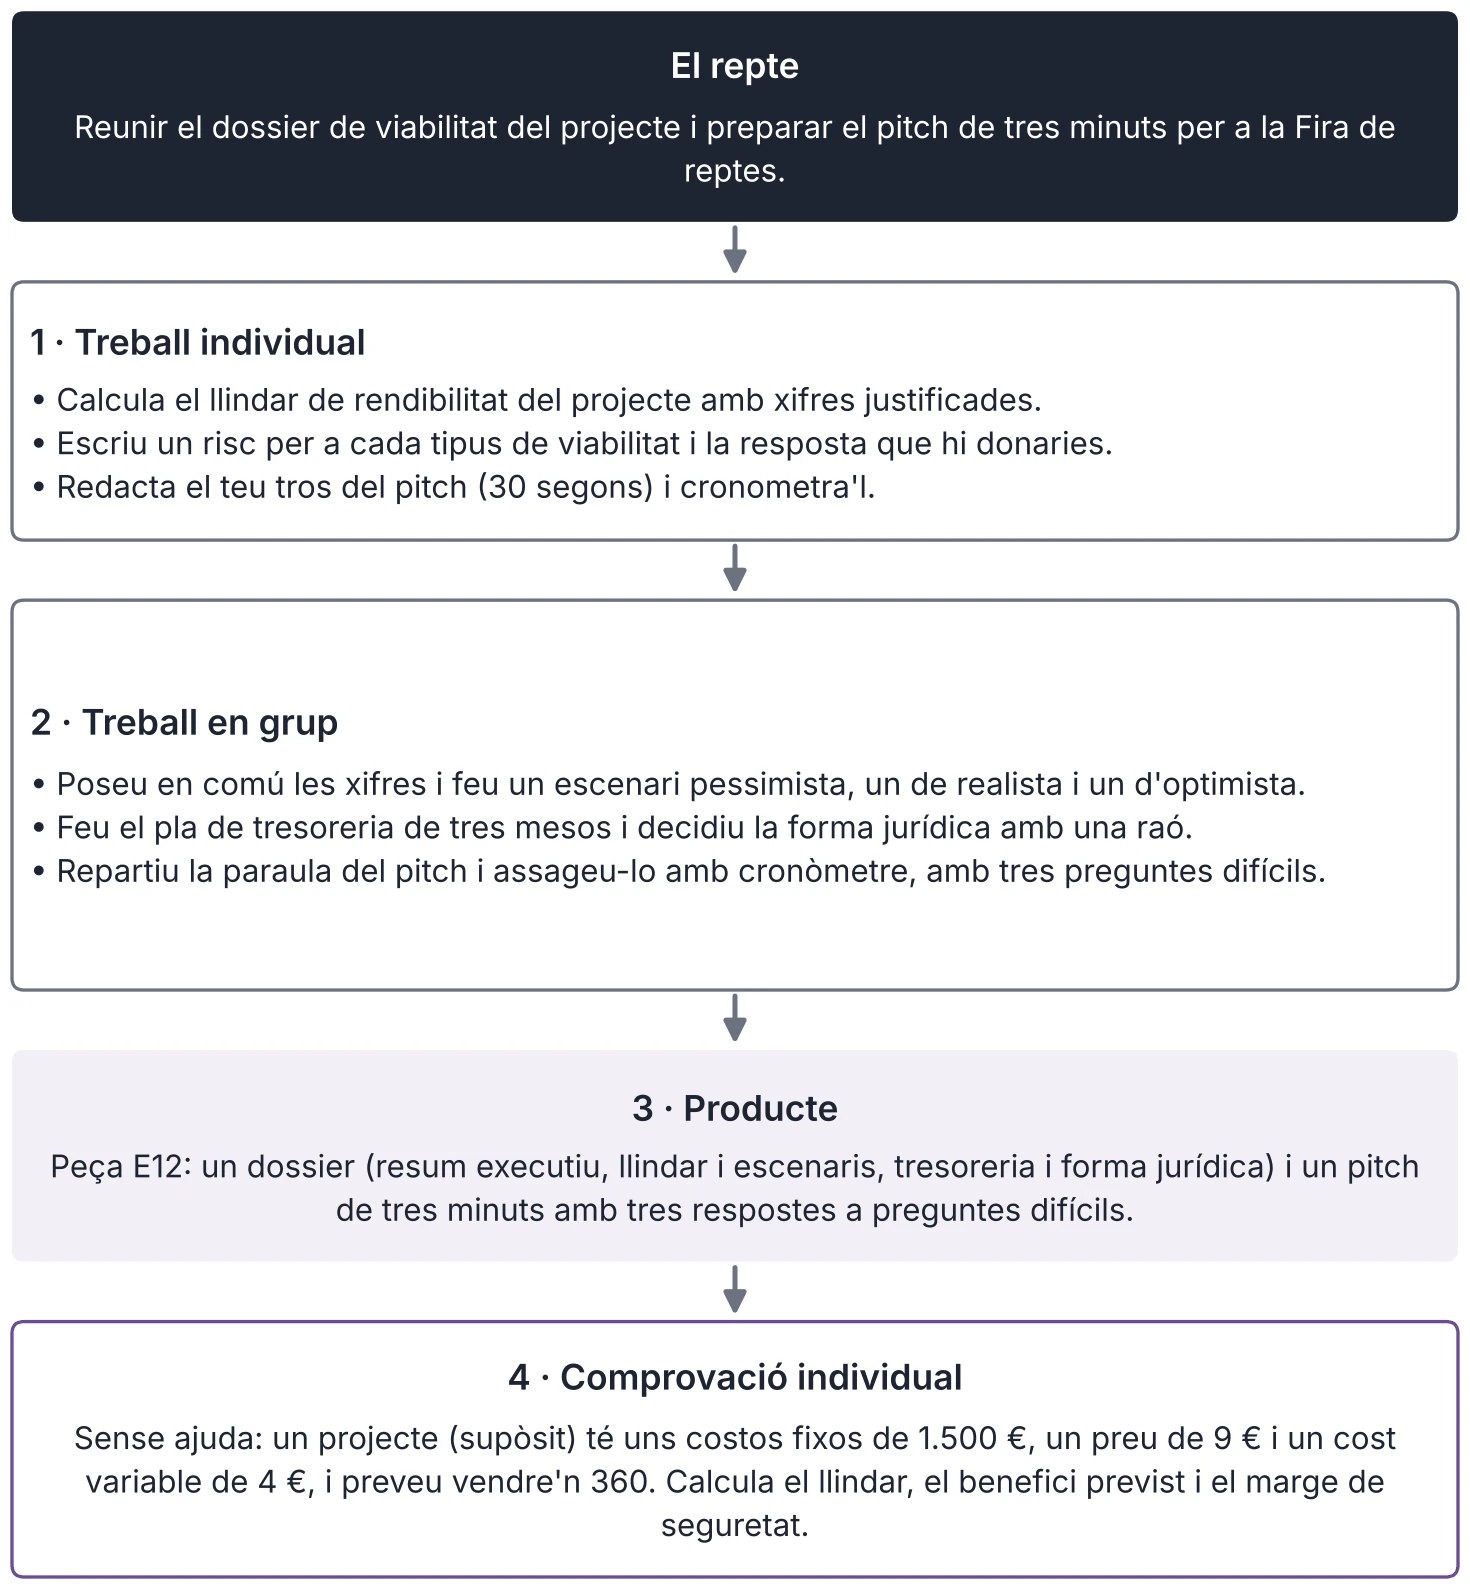
- Calcula el llindar de rendibilitat del projecte amb xifres justificades.
- Escriu un risc per a cada tipus de viabilitat i la resposta que hi donaries.
- Redacta el teu tros del pitch (30 segons) i cronometra'l.
Activitats en grup
- Poseu en comú les xifres i feu un escenari pessimista, un de realista i un d'optimista.
- Feu el pla de tresoreria de tres mesos i decidiu la forma jurídica amb una raó.
- Repartiu la paraula del pitch i assageu-lo amb cronòmetre, amb tres preguntes difícils.
Dades. Feu servir els casos «El llindar de la cooperativa de melmelades» i «La tresoreria dels tres primers mesos» com a model. Les xifres són un supòsit dit com a tal; no s'hi posa cap préstec real ni cap dada personal. Comprovació individual. Sense ajuda: un projecte (supòsit) té uns costos fixos de 1.500 €, un preu de 9 € i un cost variable de 4 €, i preveu vendre'n 360. Calcula el llindar, el benefici previst i el marge de seguretat.
Informe: Què separa una idea d'una empresa
Llibre, pàg. 198
Cada any, molta gent decideix que ha tingut una bona idea. No totes les idees es transformen en projectes, ni tots els projectes en empreses viables. La diferència no sol ser la idea, sinó el que hi ha entremig: comprovar que algú la pagarà, saber quants diners calen i tenir un pla per als mesos difícils.
—Les dades de Catalunya ajuden a posar-ho en perspectiva. Segons el Directori Central d'Empreses de l'INE, l'1 de gener de 2025 hi havia 610.062 empreses amb seu social a Catalunya, i 341.419 (el 56,0 %) no tenien cap persona assalariada. En total, el 94,9 % en tenien menys de deu (incloses les que no en tenien cap). Aquestes dades mostren que la majoria de les empreses existents eren petites quant a assalariats i que, sovint, una sola persona fa de cap, de comptable i de venedora a la vegada.
—Per a aquestes empreses, la tresoreria és el problema més immediat. Una pèrdua petita al començament es pot aguantar si hi ha reserva, però un retard de cobrament pot ser més greu que una mala venda. Per això el pla de tresoreria no és un annex: és l'eina que avisa quan arribaran els mesos difícils. I per això el llindar de rendibilitat i el marge de seguretat són tan útils: diuen, abans de començar, quantes unitats cal vendre i quant d'error es pot permetre la previsió.
—Una última lliçó és la de les decisions. Quan un projecte ja ha costat temps i diners, és difícil admetre que potser no funciona. Però el que ja s'ha gastat no es pot recuperar, i la pregunta útil és sempre la mateixa: a partir d'avui, què costarà i què aportarà? Decidir amb aquesta pregunta, i no amb l'orgull, és el que separa els projectes que s'adapten dels que s'obstinen.
—Hi ha, a més, un risc que no surt als números: l'optimisme. Els equips acostumen a creure que el seu cas és diferent i que tot anirà bé. Una manera de corregir-ho és comparar amb projectes semblants i escriure un escenari pessimista. Una altra és tenir clar quan es revisarà el projecte i amb quins criteris, per no continuar només perquè ja s'ha gastat molt.
—Què hauria de poder dir una persona que presenta el seu projecte? Que sap quin problema resol i qui el té. Que sap quant ha de vendre per no perdre diners i què farà si no ho aconsegueix. Que té diners per arribar fins al tercer mes. Que ha triat una forma jurídica amb raons. I que, quan una pregunta no té resposta, ho diu. Això és un projecte a punt per sortir al món.
Font: INE, DIRCE, taula 73022, 1-1-2025 (consulta: 11/2026); càlculs propis.
Activitats
Llibre, pàg. 199
8 activitats per repassar i aplicar el que has après. Pensa o escriu la teva resposta abans d'obrir la solució.
Activitats
13. (comprensió) A l'episodi, la Ruth diu que a les cinc la sala és de l'equip i que falten tres hores. Explica per què l'Alex compta les cadires i quina conclusió en treu sobre la durada de la Fira.
Solució: Per saber quants equips caben i quant durarà: 8 × 3 = 24 minuts, més els canvis i les preguntes.
14. (aplicació) L'Alex cronometra el pitch d'en Carlos Alberto i dona 3 minuts i 20 segons. Calcula els segons que sobren i proposa on retallar-los respectant l'estructura de la figura 12.2.
Solució: 3 min 20 s = 200 s; sobren 20 s; es pot retallar part de la solució (45 s) sense perdre el mercat.
15. (càlcul) Un equip ha pagat 2.500 € per un estand que no es pot recuperar. Ara pot continuar amb uns costos fixos nous d'1.000 € i espera un marge de contribució total de 1.400 €. Calcula el resultat de continuar i digues si els 2.500 € han de pesar en la decisió.
Solució: Resultat incremental de continuar: 1.400 − 1.000 = +400 €, abans d'altres costos; els 2.500 € ja estan pagats, no es recuperen continuant i no han de pesar.
16. Revisa aquesta resposta simulada d'un assistent d'IA: «Amb uns costos fixos de 1.800 €, un preu de 12 € i un cost variable de 5 € per unitat, el llindar de rendibilitat és 1.800 / 12 = 150 unitats». Explica per què no és correcta i recalcula el llindar.
Solució: No: els costos fixos s'han de dividir pel marge de contribució (12 − 5 = 7), no pel preu; 1.800 / 7 = 257,14…, és a dir, 258 unitats senceres.
17. (document) Llegeix aquest extracte d'un resum executiu (supòsit): «Venem 1.000 unitats a 15 € cadascuna i tothom ho voldrà. No tenim competidors». Calcula els ingressos previstos i digues tres coses que caldria comprovar o canviar.
Solució: 1.000 × 15 = 15.000 €; cal comprovar demanda amb dades, competidors reals i que «tothom» no és una dada.
18. (anàlisi) A l'informe, el 56,0 % de les empreses catalanes no té personal assalariat i el 94,9 % en té menys de deu. Explica què implica per a l'ambició i la mida d'un pla d'empresa i què no es pot concloure d'aquestes dades.
Solució: Els projectes són petits i el pla ha de ser proporcionat; no es pot concloure res sobre la qualitat dels negocis ni sobre la seva supervivència.
19. (anàlisi) Compara l'empresa individual (una sola persona titular), la SL i la cooperativa per a un projecte de quatre persones: un avantatge i un risc de cadascuna.
Solució: Resposta oberta: individual (simple, responsabilitat il·limitada), SL (responsabilitat limitada, més tràmits), cooperativa (un vot per persona, decisió més lenta).
20. (transferència individual, sense ajuda) Escriu el resum executiu del teu projecte (uns 120 mots): problema, solució, client, model de negoci, xifra clau i què demanes.
Solució: Resposta oberta; s'avalua que hi hagi els sis elements.
Esquema i resum
Llibre, pàg. 200
El projecte emprenedor: viabilitat, finançament i pitch
- Pla
- Pla d'empresa: parts i provisionalitat
- Resum executiu
- Del Repte 2030 al dossier
- Viabilitat
- Viabilitat comercial, tècnica i econòmica
- Llindar de rendibilitat i marge de seguretat
- Escenaris i pla B
- Finançament
- Inversió inicial
- Finançament propi i aliè
- Pla de tresoreria i estudi econòmic-financer
- Forma legal
- Empresa individual, SL i cooperativa
- IVA, IRPF i impost sobre societats
- Pitch
- Cinc parts en tres minuts
- Preguntes difícils i honestedat
Resum
El pla d'empresa ordena què es vol fer, per a qui i amb quins recursos, i el resum executiu el condensa en una pàgina; no prediu el futur, sinó que separa el que se sap del que se suposa. La viabilitat té una cara comercial, una tècnica i una econòmica; el llindar de rendibilitat és igual als costos fixos dividits pel marge de contribució, i el marge de seguretat indica quant pot fallar la previsió. Els escenaris i un pla B preparen per als mesos difícils, i cal vigilar l'optimisme i el cost enfonsat. Les necessitats inicials de finançament es cobreixen amb recursos propis, aliens i, si escau, ajuts subjectes a condicions, i el pla de tresoreria vigila que cada mes hi hagi diners, perquè una empresa amb beneficis pot quedar-se sense efectiu. La forma jurídica decideix qui respon dels deutes i com es prenen les decisions, i l'empresa repercuteix l'IVA a qui compra i n'ingressa la diferència amb l'IVA suportat. L'estudi econòmic-financer reuneix la inversió, la tresoreria, el compte de pèrdues i guanys i el balanç. Finalment, el pitch explica el projecte en tres minuts, amb problema, solució, mercat, viabilitat i petició, i dir «encara no ho sabem» és millor que inventar una xifra.