Situació de partida
Llibre, pàgs. 137–138
És maig i el grup de l'Observatori econòmic de Valldelana ha començat a apuntar els preus de les botigues del barri. La Inés Varela els ha demanat que comparin una mateixa cistella de la compra d'aquest curs i del curs anterior. Tothom diu que «tot costa una mica més», però ningú no sap dir quant, ni què ha pujat de veritat. Per respondre cal entendre què és el diner, com es mesuren els preus i qui pot fer alguna cosa perquè no pugin massa.
En aquesta unitat aprendràs a…
- Explicar què és el diner, quines funcions té i com el creen els bancs
- Calcular la inflació i el poder adquisitiu a partir d'un índex de preus
- Distingir la inflació, la hiperinflació i la deflació, i valorar-ne els efectes
- Descriure què fa el Banc Central Europeu i com actuen els seus tipus d'interès
- Participar en un debat sobre les polítiques monetària, fiscal i d'oferta
Per començar
- Per què acceptes un bitllet de deu euros a canvi d'una cosa que val deu euros? Què passaria si ningú l'acceptés?
- Si el teu sou puja un 3 % i els preus pugen un 5 %, pots comprar més o menys que abans?
- Qui influeix en la quantitat de diner a la zona euro: el BCE, els bancs o la demanda de crèdit?
- Quin problema podria tenir una economia en què els preus baixen cada any?
Mapa de la unitat
9.1El diner i les seves funcions
Llibre, pàgs. 139–140
El diner funciona perquè tothom es refia que els altres l'acceptaran. El diner és un actiu generalment acceptat com a mitjà de pagament. Té tres funcions. És mitjà de canvi: permet comprar i vendre sense haver de trobar algú que vulgui just el que tu ofereixes, com passava amb el troc, que exigeix una doble coincidència de necessitats: que l'altra persona tingui el que vols i, a més, vulgui el que tu tens. És unitat de compte: tots els preus s'expressen en la mateixa unitat i es poden comparar. I és reserva de valor: permet guardar poder adquisitiu per a més endavant, mentre els preus no pugin massa. Un bitllet d'euro no val pel paper, sinó perquè hi ha confiança que tothom l'acceptarà: és diner fiduciari.
—Els mitjans de pagament més líquids formen l'oferta monetària: l'efectiu (bitllets i monedes) i els dipòsits a la vista, que es poden gastar quan es vol. La major part del diner que hi ha avui no són bitllets, sinó apunts en comptes, i el creen els bancs comercials quan concedeixen préstecs. Un banc no ha de tenir al calaix tot el que presta: només guarda una part dels dipòsits com a reserves (el coeficient de reserves) i presta la resta; el que presta torna a un banc en forma de dipòsit, del qual se'n torna a prestar una part. En un model escolar, sense efectiu retingut ni reserves excedentàries, en surt el multiplicador monetari: 1 dividit pel coeficient de reserves; a la banca real, els préstecs creen dipòsits. Per mesurar la quantitat de diner es fan servir agregats monetaris: M1 (efectiu i dipòsits a la vista), M2 (M1 més dipòsits a termini i amb preavís) i M3 (M2 més alguns instruments a curt termini); el BCE els segueix per vigilar el crèdit.
—Hi ha dues classes de diner: el diner del banc central (els bitllets, les monedes i els dipòsits que els bancs tenen al banc central) i el diner bancari, que són els saldos dels comptes dels clients. El primer l'emet l'Eurosistema (les monedes, els estats, amb aprovació del BCE pel volum); el segon el creen els bancs comercials amb els préstecs, i es destrueix quan es torna el préstec: no cal imprimir bitllets perquè hi hagi més diner als comptes.
Cas · El diner que creen els bancs
Cas fictici.
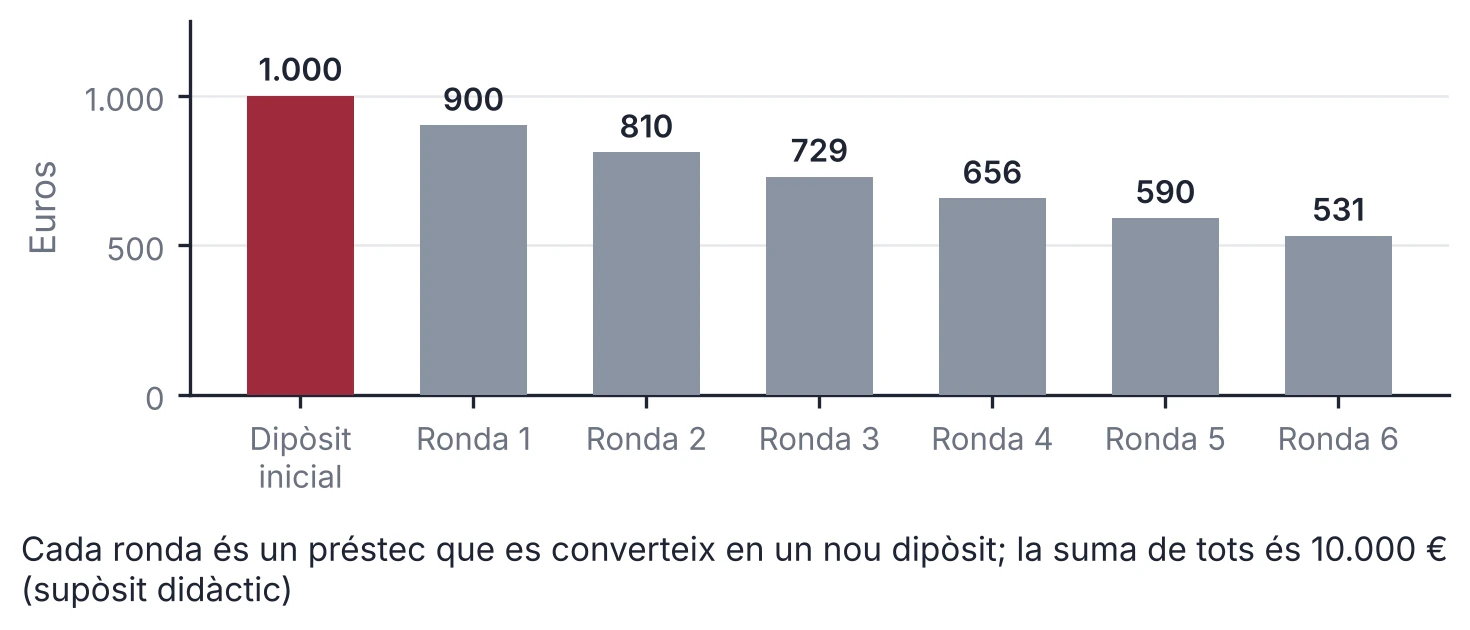
Una persona ingressa 1.000 € en un banc i el coeficient de reserves és del 10 %. El banc presta la resta, qui la rep la gasta i el comerciant la torna a ingressar en un banc. Quant diner s'acaba creant? (supòsit didàctic simplificat) Pas 1. El primer banc guarda el 10 % (100 €) i presta 900 €. El segon rep 900 € de dipòsit, en guarda 90 i en presta 810, i així successivament (figura 9.1). Pas 2. La suma dels dipòsits és 1.000 + 900 + 810 + 729 + … = 1.000 / 0,10 = 10.000 €. Només en aquest model: 9.000 dels 10.000 € són diner nou creat amb préstecs. Resultat: amb un coeficient del 10 % el multiplicador és 10 i un dipòsit de 1.000 € sosté 10.000 € de dipòsits. Què significa: els bancs creen diner quan presten, però no sense límit: hi ha una part que han de guardar, i només es presta si algú vol demanar un préstec.
—El multiplicador és un model simplificat. En la realitat, una part del diner no torna al banc perquè la gent guarda efectiu, els bancs poden mantenir més reserves de les obligatòries i només es presta si hi ha qui ho demana i qui pot tornar-ho. També hi ha un risc: si molts clients volen retirar el diner alhora, el banc no el té tot al calaix. Per això els dipòsits elegibles estan protegits fins a un límit per titular i entitat pel Fons de Garantia de Dipòsits, i els bancs estan supervisats.
—Pagar amb el mòbil o amb targeta no crea diner nou: mou el diner del compte. Les criptomonedes (unitat 10) no són diner de curs legal a la zona euro. Per això importa que el banc central controli el que s'emet.
Activitats
- Digues quina funció del diner il·lustra cada cas: a) els preus d'una carta es poden comparar fàcilment; b) algú guarda diners al compte per a un viatge d'aquí a un any; c) un taller canvia reparacions per verdura en un mercat de troc que no funciona.
- Amb un coeficient de reserves del 20 %, quin és el multiplicador i quants euros de dipòsits sosté un dipòsit inicial de 2.000 €?
- Amplia. Amb un coeficient del 10 % i 1.000 € de dipòsit inicial, calcula els nous préstecs de les tres primeres rondes (900, 810 i 729) i la seva suma. Per què les rondes van disminuint?
Simulador
Cas · El diner que creen els bancs
Canvia el dipòsit inicial i el coeficient de reserves. Mira el multiplicador, els dipòsits totals i el diner nou. Amb 1.000 € i un 10 %, el dipòsit sosté 10.000 €.
Font: cas fictici del guió (apartat 9.1); model simplificat, sense efectiu retingut ni reserves excedentàries.
9.2Inflació, hiperinflació i deflació
Llibre, pàgs. 141–143
Quan els preus pugen, el diner compra menys. Quan baixen sense parar, també hi ha problemes. La inflació és l'augment sostingut del nivell general de preus. La desinflació és que baixi la taxa d'inflació, i la deflació, que baixi el nivell de preus. Es mesura amb un índex de preus al consum (IPC), que segueix el preu d'una cistella de béns i serveis que compren les famílies, amb un pes per a cada grup: en una cistella concreta, l'habitatge pot pesar més que el vestit. La inflació és la variació percentual de l'IPC entre dos moments. A Europa s'usa l'IPCA, un índex harmonitzat que permet comparar països. La inflació subjacent treu els preus de l'energia i dels aliments no elaborats, que canvien molt.
Cas · La inflació d'una cistella
Cas fictici.
Una cistella (fictícia) té quatre grups: aliments (pes 30 %), habitatge i energia (35 %), transport (20 %) i oci (15 %). En un any els preus varien un +6 %, un +3 %, un −2 % i un +4 %. Quina és la inflació? Si el sou puja un 2 %, quin és l'efecte sobre el poder adquisitiu? (supòsit didàctic) Pas 1. La inflació és la mitjana ponderada: 0,30 · 6 + 0,35 · 3 + 0,20 · (−2) + 0,15 · 4 = 1,8 + 1,05 − 0,4 + 0,6 = 3,05 %. Pas 2. El poder adquisitiu varia 1,02 / 1,0305 − 1 = −1,02 % ≈ −1,0 %: el sou ha pujat un 2 %, però els preus un 3,05 %. Resultat: la inflació és del 3,05 % i el poder adquisitiu cau un 1,0 %. Què significa: el que importa és el salari real: si els sous pugen menys que els preus, es compra menys.
—Convé distingir el tipus d'interès nominal del real: el real és el nominal menys la inflació. Un dipòsit al 2 % amb una inflació del 3 % té un tipus real d'aproximadament −1 %: es perd poder adquisitiu encara que el compte creixi. Per això importa comparar sempre en termes reals, i no només en euros: si cobres un 3 % més i els preus pugen un 5 %, el sou real baixa.
—Les causes poden ser diverses. La inflació de demanda apareix quan es vol comprar més del que l'economia pot produir. La de costos apareix quan produir es fa més car (l'energia, les matèries primeres, els salaris). Els preus regulats (com el de l'electricitat en part) també poden empènyer els preus. I les expectatives també compten: si tothom espera que els preus pugin, els sous i els preus pugen per anticipat. Els efectes: es perd poder adquisitiu, qui té estalvis en diner perd valor, es perd competitivitat respecte als països amb inflació baixa, qui té un deute a tipus fix pot veure'n reduït el valor real, i la incertesa fa difícil planificar.
—La hiperinflació és una inflació descontrolada: convencionalment hi ha hiperinflació quan els preus pugen almenys un 50 % al mes. Pot aparèixer, entre altres factors, quan els dèficits es monetitzen i la confiança s'esfondra. El diner perd valor en pocs dies, la gent no vol guardar-lo, i els preus es dupliquen en poc temps: va passar a Alemanya el 1923 i a Zimbàbue a la dècada del 2000. La deflació és el contrari: si els preus baixen i es creu que continuaran baixant, es poden ajornar les compres, cosa que redueix la producció i l'ocupació, i fa més pesats els deutes. El Japó va viure dècades amb preus quasi estancats. Els bancs centrals volen evitar-la perquè, quan els tipus ja són a prop de zero, tenen poc marge per baixar-los més.
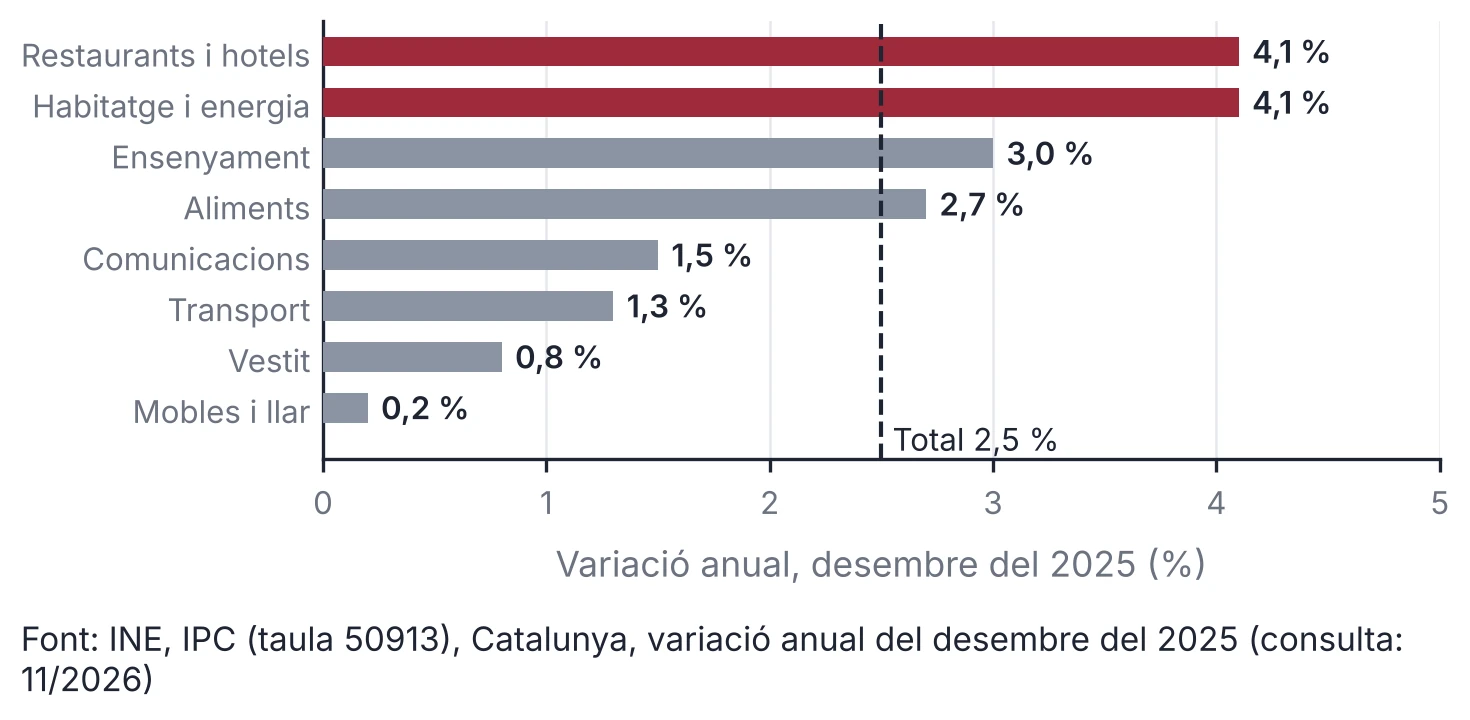
—La mitjana amaga diferències. Cada família té una cistella diferent: qui gasta més en habitatge i energia, o en restaurants, nota una inflació diferent de la mitjana de Catalunya; per això l'IPC és un índex general, no la inflació de ningú en particular. També hi ha diferències segons el territori i el grup de població.
Activitats
- L'IPC passa de 100 a 106 en un any i un sou de 1.800 € puja un 3 %. Calcula la inflació, el nou sou i la variació del poder adquisitiu.
- Classifica cada cas com a inflació de demanda, de costos o d'expectatives: a) puja el preu del gas i s'encareix la producció; b) els consumidors compren més del que es produeix; c) les empreses pugen els preus perquè esperen que els sous pugin.
- Amplia. Si en una economia els preus es dupliquen cada mes, per quant es multipliquen en un any? Per què el diner deixa de ser una reserva de valor?
Simulador
Cas · La inflació d'una cistella
Canvia la variació de preu de cada grup i el que puja el sou. Mira la inflació (mitjana ponderada) i el poder adquisitiu. Amb les xifres del cas, la inflació és del 3,05 %.
Font: cas fictici del guió (apartat 9.2); les xifres són un supòsit didàctic.
9.3El BCE i la política monetària
Llibre, pàgs. 143–145
Hi ha una institució que vigila que el diner de l'euro no perdi valor, i els seus tipus d'interès s'acaben notant a tot arreu. El Banc Central Europeu (BCE) és el banc central de la zona euro i, amb els bancs centrals nacionals dels estats de l'euro, forma l'Eurosistema. El seu objectiu principal és l'estabilitat de preus, és a dir, conservar el poder adquisitiu de l'euro: pretén una inflació del 2 % a mitjà termini, i considera igual de poc desitjables les desviacions per dalt i per baix. És independent: no rep ordres dels governs, perquè un govern podria voler imprimir diner per pagar despeses. La política monetària és el conjunt d'accions per influir en el diner i el crèdit; la fiscal, en canvi, la fan els governs.
—El BCE actua sobretot amb els tipus d'interès oficials, com el de la facilitat de dipòsit, que remunera els dipòsits dels bancs al BCE (si és negatiu, hi paguen). També fa servir programes de compra d'actius, operacions de crèdit als bancs i les reserves mínimes. Quan puja els tipus, el crèdit s'encareix, tendeix a moderar-se la demanda i, amb retard, els preus pugen més a poc a poc: és una política restrictiva. Quan els baixa, s'abarateix i s'estimula l'activitat: política expansiva. Aquest camí és el mecanisme de transmissió, i triga mesos a fer efecte. Els programes de compra d'actius s'han usat sobretot quan els tipus ja són molt baixos: el BCE compra deute i fa baixar els tipus a llarg termini, per estimular el crèdit.
—El BCE no controla tots els preus. Si pugen perquè s'ha encarit el gas o perquè hi ha una collita dolenta, pujar els tipus no fa baixar el cost de l'energia; només pot frenar la demanda perquè l'efecte no s'estengui a la resta de preus. Els efectes de segona ronda són que una pujada de costos s'acabi traslladant als sous i a tots els preus. Els tipus alts tenen costos: encareixen el finançament de les empreses i dels governs, i perjudiquen qui té un deute a tipus variable.
Cas · Un tipus d'interès i la inversió
Cas fictici.
Una empresa (fictícia) té quatre projectes amb rendiments esperats del 8 %, 6 %, 4,5 % i 3 %. Només n'executa els que rendeixen més que el cost de finançar-se. Quants en fa si el tipus és del 5 %? I si baixa al 3,5 %? (supòsit didàctic) Pas 1. Amb un tipus del 5 %, només superen el cost els projectes del 8 % i del 6 %: n'executa 2. Pas 2. Amb un tipus del 3,5 %, també supera el cost el del 4,5 %: n'executa 3. Resultat: en baixar el tipus del 5 % al 3,5 %, la inversió passa de 2 a 3 projectes. Què significa: quan baixen els tipus, hi ha més projectes que surten a compte: s'estimulen la inversió i la producció, i si la demanda supera la capacitat, també els preus.
Activitats
- Amb el cas, i un tipus del 4 %, quants projectes executaria l'empresa? I amb un tipus del 7 %?
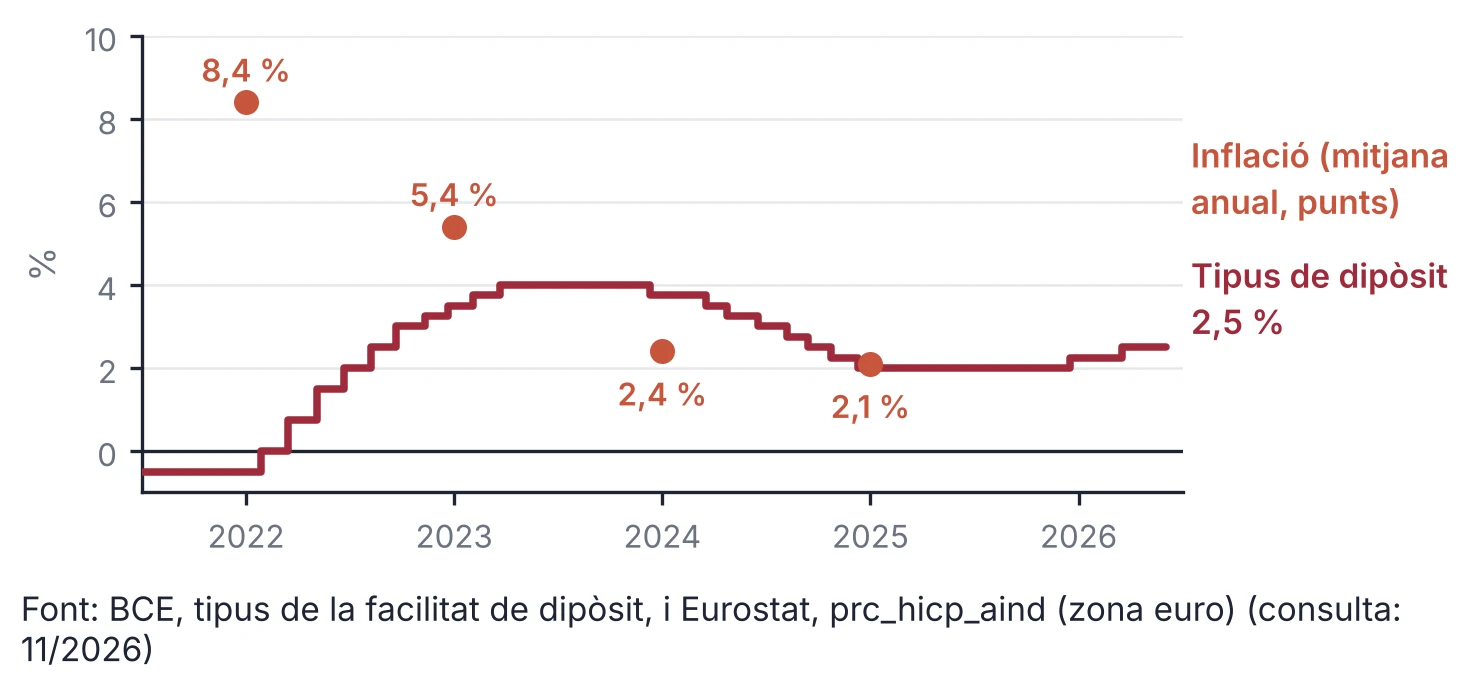
- Amb la caixa Dada, quants punts va pujar el tipus de dipòsit entre el juliol del 2022 i el setembre del 2023? Per què creus que el BCE va actuar així en aquell moment?
- Amplia. Amb la figura 9.4, compara el tipus de dipòsit i la inflació el 2022 i el 2025. Què s'observa? Pots dir que la pujada dels tipus és l'única causa de la baixada de la inflació? Per què?
Simulador
Cas · Un tipus d'interès i la inversió
Canvia el tipus d'interès. Mira quants dels quatre projectes (8 %, 6 %, 4,5 % i 3 %) surten a compte. Amb el tipus al 3,5 %, en fa 3.
Font: cas fictici del guió (apartat 9.3). Només s'executen els projectes que rendeixen més que el cost de finançar-se.
9.4Política d'oferta
Llibre, pàgs. 145–146
Si es vol créixer sense que pugin els preus, cal produir més i millor. La política d'oferta vol augmentar la capacitat de produir de l'economia a llarg termini: el PIB potencial, la producció màxima sostenible sense tensions inflacionistes. En comptes d'estimular la demanda, actua sobre els factors de producció i la productivitat: formació i educació, recerca i desenvolupament, infraestructures, competència als mercats, simplificació de tràmits, i un entorn estable per invertir. També hi pertanyen les reformes del mercat de treball, que poden fer-lo més àgil, però han de cuidar que les condicions de la feina no es degradin.
Cas · Formar treballadors
Cas fictici.
Una empresa (fictícia) té 20 treballadors que produeixen 1.000 unitats al mes. Un curs de formació de 5.000 € fa pujar la productivitat un 10 %. Cada unitat es ven a 10 €. Quant triga a recuperar la inversió? (supòsit didàctic) Pas 1. La productivitat inicial és 1.000 / 20 = 50 unitats per treballador; amb un 10 % més, 55. La producció passa a 55 · 20 = 1.100 unitats, 100 més. Pas 2. Si es venen totes i no hi ha costos variables addicionals, les 100 unitats extra donen 100 · 10 = 1.000 € al mes d'ingrés, i el curs es recupera en 5.000 / 1.000 = 5 mesos. Resultat: la formació produeix 100 unitats més al mes sense contractar ningú i es paga en 5 mesos. Què significa: la política d'oferta actua sobre la productivitat, que permet produir més amb els mateixos recursos.
—Els resultats triguen a veure's: un cicle de FP o una carretera dona fruit al cap d'anys. Un país que inverteix poc en formació i innovació té una productivitat més baixa, cosa que limita els sous i el creixement. A canvi, la política d'oferta no té tants efectes immediats sobre els preus com la de demanda. El benefici, si funciona, és doble: més producció i, perquè costa menys produir, preus més baixos. El risc és que les reformes tinguin un cost social per a qui hi perd durant el canvi.
Activitats
- Digues si cada mesura és de política d'oferta o de demanda: a) un programa de formació professional; b) una rebaixa de l'IRPF per estimular el consum; c) una inversió en una línia ferroviària; d) una baixada del tipus d'interès oficial.
- Amplia. Una economia (fictícia) té un augment de la productivitat del 2 % i de l'ocupació de l'1 %. Quant creix aproximadament el PIB potencial?
Simulador
Cas · Formar treballadors
Canvia els treballadors, la producció, la millora de productivitat, el preu i el cost del curs. Mira la producció extra i en quants mesos es recupera la inversió. Amb les xifres del cas, 5 mesos.
Font: cas fictici del guió (apartat 9.4); suposa que es ven tot i que no hi ha costos variables addicionals.
9.5Marc de la política econòmica: un debat a l'aula
Llibre, pàg. 146
Cap política serveix per a tot: cada instrument té uns efectes i uns costos, i els governs han de triar. Els governs volen assolir uns objectius: creixement, ocupació, preus estables, equilibri en els comptes amb l'exterior i una distribució més justa de la renda. Els instruments són la política fiscal (impostos i despesa), la monetària (tipus d'interès i diner) i la d'oferta. Els objectius poden entrar en conflicte: una mesura que fa baixar l'atur pot fer pujar els preus. A més, hi ha desfasos: entre veure el problema, decidir una mesura i que faci efecte passa temps. A la zona euro, la política monetària la decideix el BCE amb independència, mentre que cada govern decideix la fiscal dins el marc europeu.
—Un exemple de conflicte és la relació entre la inflació i l'atur: una economia molt escalfada crea ocupació però pressiona els preus, i frenar-ne la inflació amb tipus alts pot costar llocs de treball. No hi ha una resposta única: depèn de la causa de la inflació i de qui en suporta els costos.
—Un debat a l'aula funciona si es respecten unes regles: cada persona rep un torn, les afirmacions es recolzen en dades, es discuteix l'argument i no la persona, i es pot canviar d'opinió. Fixa't en qui paga una mesura, qui hi guanya i quina dada la recolza. Aquesta unitat tanca el lliurament 2 del projecte.
Activitats
- Classifica cada mesura segons la finalitat principal (fiscal, monetària o d'oferta): a) pujar el tipus d'interès oficial; b) rebaixar l'IRPF; c) finançar cursos de formació; d) comprar actius per injectar liquiditat; e) augmentar la inversió pública en transport.
Classifica
Activitat 12 · Fiscal, monetària o d'oferta?
Assigna cada mesura a la política que li correspon segons la finalitat principal.
Pujar el tipus d'interès oficial.
Rebaixar l'IRPF.
Finançar cursos de formació.
Comprar actius per injectar liquiditat.
Augmentar la inversió pública en transport.
Els números del barri · Tot costa una mica més
Llibre, pàgs. 147–148
Episodi de la novel·la del curs: personatges i situacions fictícies.
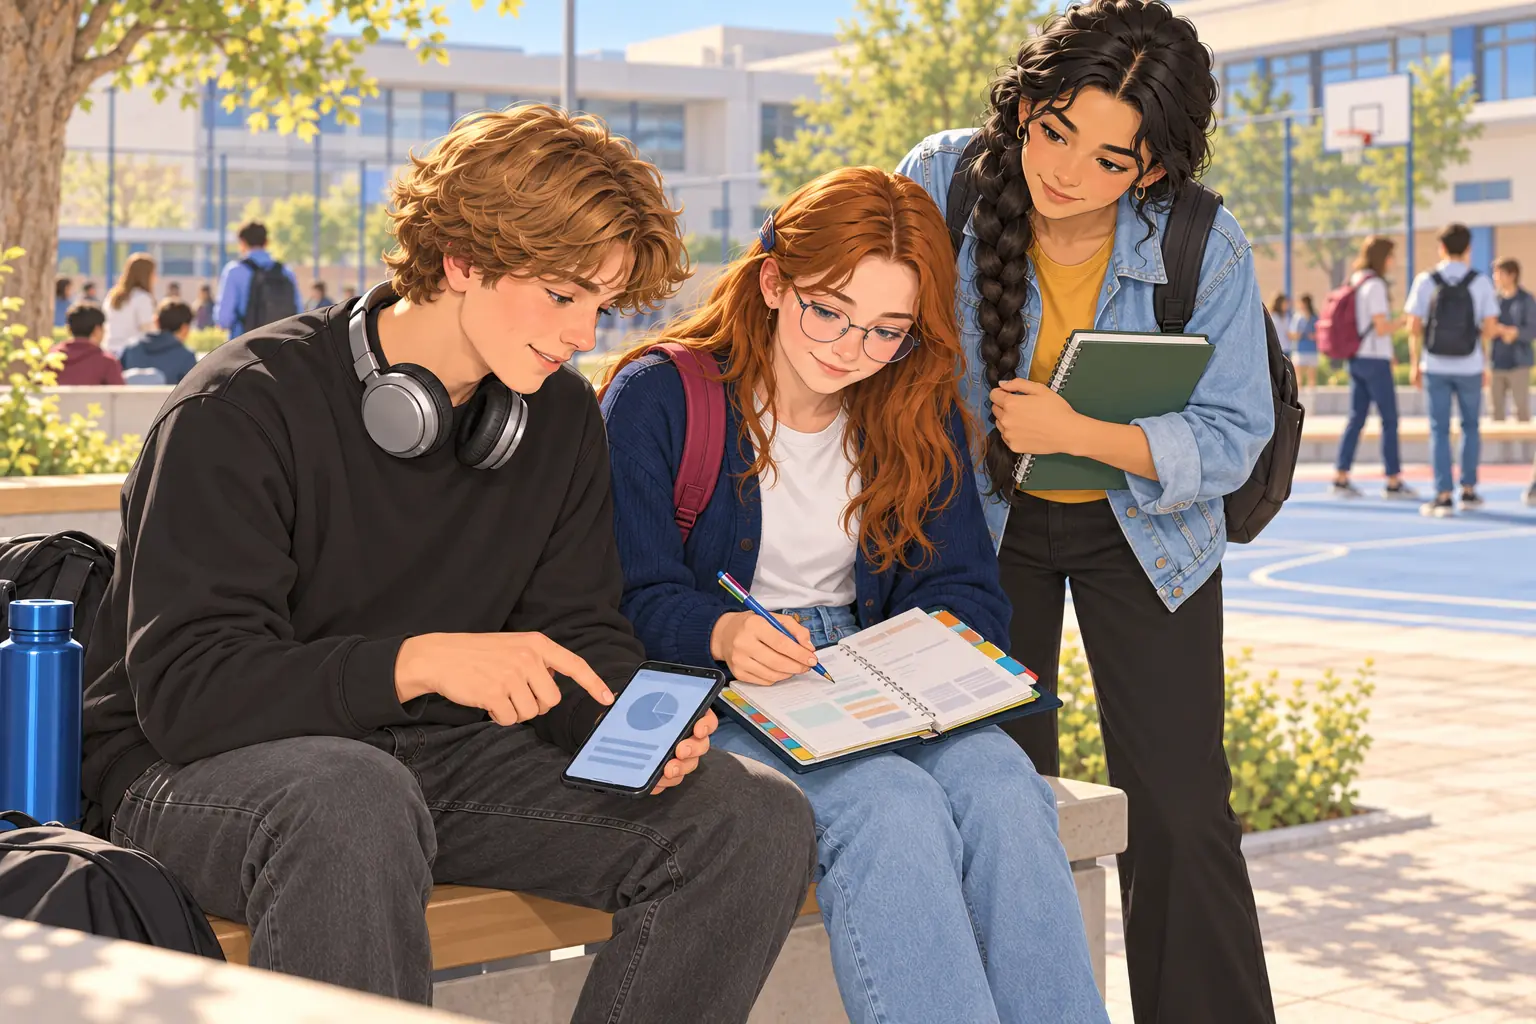
Un dimarts de maig, a l'hora del pati, la Martina va seure en un banc del carrer, al costat de la farmàcia, amb la llibreta oberta sobre els genolls. Duia les ulleres sobre el front i una pila de papers on havia anotat, botiga per botiga, els preus del barri. En Dani va arribar amb el mòbil a la mà, la dessuadora fosca i els auriculars penjats del coll, i es va deixar caure al seu costat. La Salma es va quedar dreta, amb una carpeta sota el braç.
—Ja ho tinc —va dir la Martina—. Tots els preus del curs passat i d'aquest. Les dades són de la nostra cistella, la que hem inventat per fer l'exercici, no de cap botiga concreta.
—Va, digues —va dir en Dani, sense deixar de mirar la pantalla.
La Martina va obrir la llibreta i va llegir amb el dit: una barra de pa havia passat d'un euro a un euro amb sis cèntims. El quilo d'una barreja fixa de fruita i verdura, de tres euros a tres amb quinze. El material escolar, de deu euros a deu amb vint. I la factura de la llum de l'associació, de cinquanta a cinquanta-sis.
—Ho sabia —va dir en Dani, i va deixar el mòbil—. El pa. El pa i la fruita. Sempre diuen que els aliments es disparen. Ho diuen a tot arreu: «tot és més car».
—Això és una sensació —va dir la Martina—. Una cosa és el que et sembla i una altra el que has mesurat. Si no ho apuntes, només tens la queixa.
—Calcula-ho —va dir la Salma—. No val a ull.
En Dani va dubtar un moment, va tocar la pantalla amb el dit i va agafar la calculadora del mòbil. Va fer un sis per cent, un cinc per cent, un dos per cent, i va arrufar el nas.
—No és tan fàcil. No tot pesa igual. Si compres més fruita que llibretes...
—Per això la Martina ha posat els pesos —va dir la Salma, i va picar amb el dit un full de la carpeta—. El pa, un vint per cent del que gastem. La fruita, un trenta. El material, un vint-i-cinc. I la llum, un vint-i-cinc.
La Martina va fer els números a la llibreta, movent el llapis amb cura: vint per cent de sis, trenta per cent de cinc, vint-i-cinc per cent de dos, vint-i-cinc per cent de dotze. Va sumar. Un 1,2, un 1,5, un 0,5 i un 3. Sis coma dos.
—Un sis coma dos —va dir—. En un any. La nostra cistella ha pujat un sis coma dos per cent.
—Més del que diuen les notícies —va dir la Salma—. I més del que podria haver pujat algun sou, però caldrien dades de sous per saber-ho.
—Això és el poder adquisitiu —va dir la Martina—. Si el sou puja un tres per cent i els preus un sis coma dos, es compra menys, encara que els euros siguin més.
—Les notícies parlen d'una cistella molt més gran que aquesta —va dir la Martina—. I els pesos són inventats. Només serveix per aprendre.
En Dani va mirar la llibreta i després va alçar els ulls. Una bicicleta va passar pel carrer i va tocar el timbre, i la Salma va tancar la carpeta. A l'altra banda de la vorera, una dona obria la persiana d'una botiga.
—Espera —va dir—. Aquí el que puja més no és el pa.
La Salma es va inclinar sobre la llibreta. La Martina no va dir res: va passar el llapis per sota de la línia i va mirar els altres dos, un després de l'altre, esperant que algú digués el que tots havien vist. Al fons del carrer va sonar un timbre, i ningú no es va moure del banc.
La Martina va baixar el cap. Amb el llapis havia subratllat la xifra de la part inferior de la llista: la llum, un dotze per cent. No era el pa.
Situació d'aprenentatge: La cistella de Valldelana
Llibre, pàg. 149
Activitats individuals
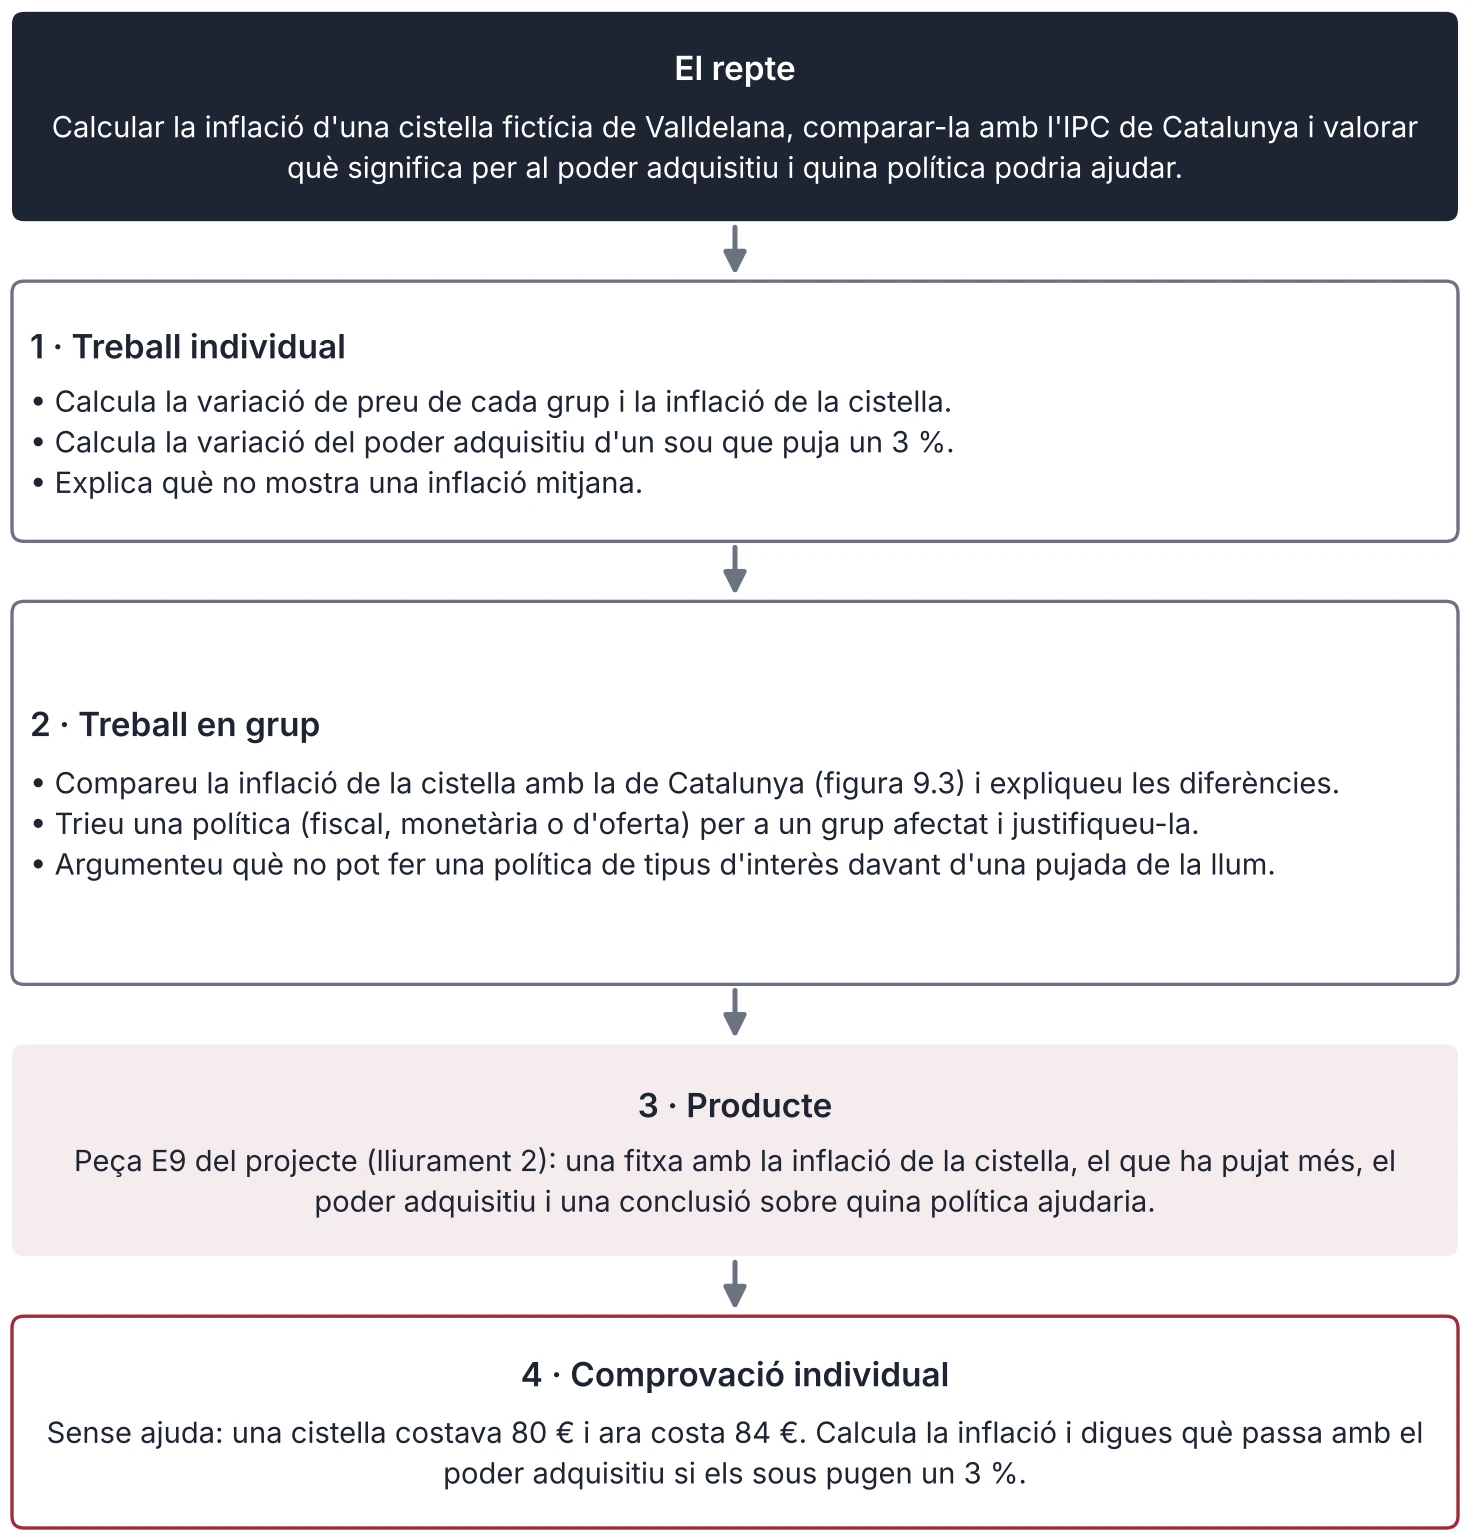
- Calcula la variació de preu de cada grup i la inflació de la cistella.
- Calcula la variació del poder adquisitiu d'un sou que puja un 3 %.
- Explica què no mostra una inflació mitjana.
Activitats en grup
- Compareu la inflació de la cistella amb la de Catalunya (figura 9.3) i expliqueu les diferències.
- Trieu una política (fiscal, monetària o d'oferta) per a un grup afectat i justifiqueu-la.
- Argumenteu què no pot fer una política de tipus d'interès davant d'una pujada de la llum.
Dades. Xifres fictícies de Valldelana, variació anual del preu: aliments (pes 30 %) +4 %; habitatge i energia (30 %) +9 %; transport (20 %) +2 %; oci (10 %) +1 %; vestit (10 %) 0 %. El sou nominal puja un 3 %. Comprovació individual. Sense ajuda: una cistella costava 80 € i ara costa 84 €. Calcula la inflació i digues què passa amb el poder adquisitiu si els sous pugen un 3 %.
Informe: Què ha passat amb els preus?
Llibre, pàg. 150
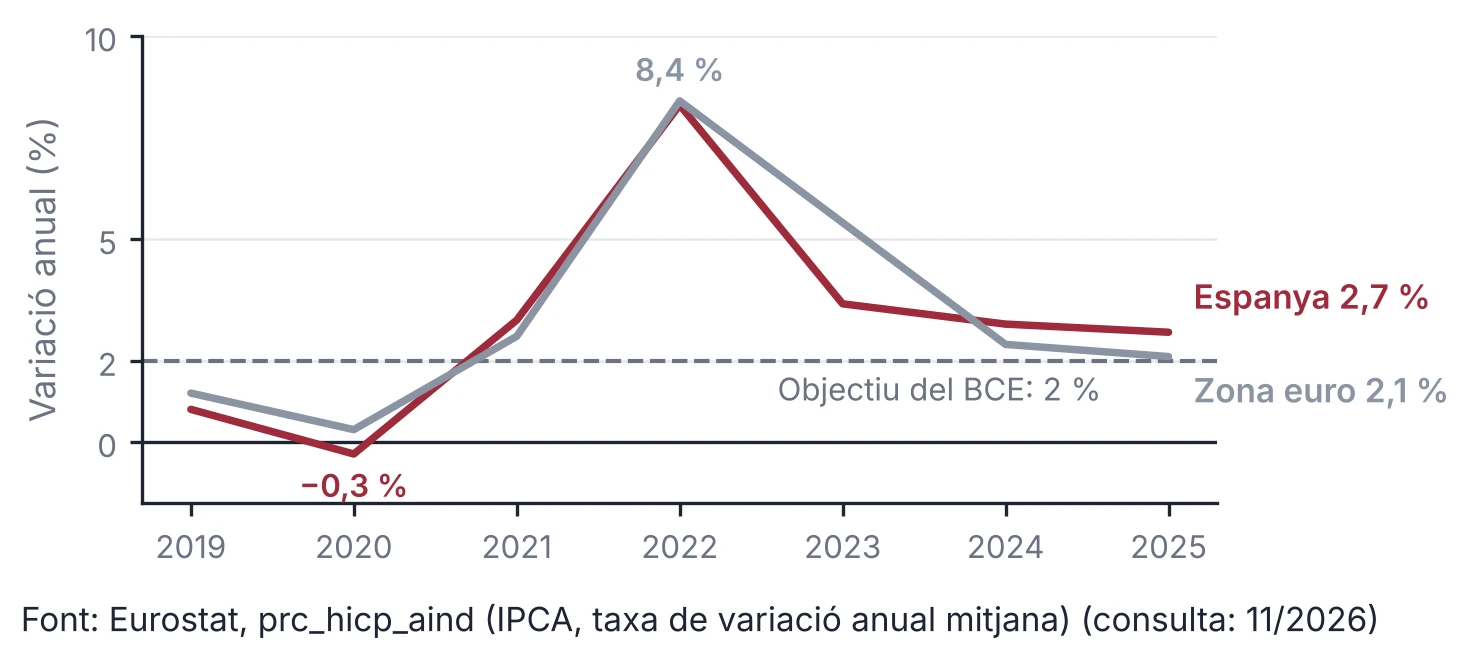
La inflació és el que més es nota a la butxaca. Segons Eurostat, l'IPCA de la zona euro va ser de l'1,2 % el 2019, del 0,3 % el 2020 i del 2,6 % el 2021, i va arribar al 8,4 % el 2022. Després va baixar al 5,4 % el 2023, al 2,4 % el 2024 i al 2,1 % el 2025, a prop de l'objectiu del BCE (2 % a mitjà termini). El 2021 ja havia pujat perquè es va encarir l'energia i les empreses van tenir problemes per aprovisionar-se. Vist en acumulat, uns preus que pugen un 8 % un any i un 5 % l'any següent (índex 100, 108, 113,4: un 13,4 % acumulat, no un 13 %) no tornen enrere quan la inflació baixa: el nivell de preus es queda més alt. A Espanya la pujada va ser semblant: 8,3 % el 2022 i 2,7 % el 2025, i el 2020 va ser del −0,3 %, un any de preus que baixaven.
—El BCE va respondre amb els tipus d'interès. El tipus de la facilitat de dipòsit era del 0 % el juliol del 2022; el setembre del 2023 ja era del 4 %, i a partir del juny del 2024 va començar a baixar fins al 2 % el juny del 2025. La relació no és automàtica: la baixada de la inflació també té a veure amb els preus de l'energia i amb l'estabilització de les cadenes de subministrament, i els efectes dels tipus triguen mesos a notar-se.
—Que els preus pugin de mitjana no vol dir que pugin igual per a tothom. A Catalunya, segons l'INE, l'IPC del desembre del 2025 va ser un 2,5 % més alt que un any abans, però restaurants i hotels, i habitatge i energia, van pujar un 4,1 %, i els mobles, un 0,2 %. Una família que gasti més en habitatge i energia pot notar més inflació que la mitjana. Per això convé mirar el que passa amb el poder adquisitiu, és a dir, comparar la inflació amb els sous. Això explica que dues famílies del mateix barri puguin tenir sensacions diferents. Una dada mitjana no diu qui guanya i qui perd, ni a quin ritme canvien els preus en la teva cistella.
Font: Eurostat, prc_hicp_aind; INE, IPC (taula 50913), i BCE, tipus de la facilitat de dipòsit (consulta: 11/2026).
Activitats
Llibre, pàg. 151
8 activitats per repassar i aplicar el que has après. Pensa o escriu la teva resposta abans d'obrir la solució.
Activitats
13. (comprensió) A l'episodi, quina cistella han fet i quina inflació els surt? Per què no val «a ull»? Què descobreix en Dani al final i per què el sorprèn?
Solució: Pa, fruita, material d'escola i llum, amb pesos del 20, 30, 25 i 25 %; la inflació és del 6,2 %. No val a ull perquè no tot pesa igual. En Dani descobreix que el que puja més no és el pa.
14. (aplicació) Digues de quin tipus és cada inflació (de demanda, de costos o d'expectatives) i quin efecte pot tenir: a) els preus del transport pugen perquè s'encareix el combustible; b) un país vol gastar molt més i la producció no creix; c) tothom espera que l'any que ve tot sigui més car i els sous i els preus pugen.
Solució: a) de costos, perd poder adquisitiu; b) de demanda, escalfa l'economia; c) d'expectatives, s'autoalimenta.
15. (càlcul) Amb l'IPCA d'Espanya (8,3 % el 2022, 3,4 % el 2023, 2,9 % el 2024 i 2,7 % el 2025), calcula quant han pujat els preus en conjunt durant el 2022, 2023, 2024 i 2025 (base: final del 2021).
Solució: Base: final del 2021. 1,083 · 1,034 · 1,029 · 1,027 − 1 = 18,34 %.
16. Revisa aquesta resposta simulada d'un assistent d'IA: «Si el BCE imprimeix més bitllets, tothom serà més ric». Què hi ha de cert i què no? Distingeix diner nominal, riquesa real i capacitat productiva. Com ho comprovaries?
Solució: Resposta oberta (diner nominal, riquesa real, capacitat productiva): no; el diner nou sense producció més gran fa pujar els preus; el valor depèn del que es pot comprar.
17. (document) Mira la figura 9.2. En quin any va ser més alta la inflació a la zona euro i a Espanya? En quin any van baixar els preus a Espanya?
Solució: Zona euro: 2022 (8,4 %); Espanya: 2022 (8,3 %). A Espanya van baixar els preus el 2020 (−0,3 %).
18. (debat d'aula) «Per frenar la inflació cal pujar els tipus d'interès, encara que això freni l'ocupació.» Prepara dos arguments a favor i dos en contra, amb una dada o un exemple, i participa en el debat respectant els torns de paraula.
Solució: Resposta oberta; s'avalua que els arguments siguin coherents, amb dades, i el respecte als torns.
19. (anàlisi) En una economia, la inflació és del 6 %, el creixement és fort i l'atur és baix. Quina política monetària seria coherent? Quin efecte tindria sobre l'ocupació i quins desfasos podria tenir?
Solució: Política restrictiva (pujar els tipus). Efecte: encareix el crèdit i pot frenar l'ocupació; hi ha un desfasament entre la decisió i els efectes.
20. (transferència individual, sense ajuda) Tria un producte o servei que consumeixis. En vuit o deu línies, explica què creus que n'ha fet variar el preu, com notes la inflació i què podria fer una política econòmica per ajudar.
Solució: Resposta oberta; s'avalua que s'identifiqui una causa, la inflació en termes reals i una mesura.
Esquema i resum
Llibre, pàg. 152
Diner, inflació i política monetària
- Diner
- Funcions: mitjà de canvi, unitat de compte, reserva de valor
- Oferta monetària i creació de diner
- Coeficient de reserves i multiplicador
- Inflació
- IPC, IPCA i inflació subjacent
- Causes: demanda, costos i expectatives
- Hiperinflació, deflació i desinflació
- BCE
- Estabilitat de preus: 2 % a mitjà termini
- Tipus d'interès i altres instruments
- Mecanisme de transmissió
- Oferta
- PIB potencial
- Formació, innovació i competència
- Debat
- Objectius i instruments
- Desfasos i coordinació
Resum
El diner és mitjà de canvi, unitat de compte i reserva de valor, i els bancs comercials el creen quan concedeixen crèdit; el multiplicador monetari és només un model simplificat. La inflació és l'augment sostingut del nivell general de preus (desinflació i deflació no són el mateix) i es mesura amb l'IPC; pot venir de la demanda, dels costos o de les expectatives, i fa perdre poder adquisitiu si els sous pugen menys. La hiperinflació destrueix el valor del diner i la deflació pot frenar la producció i l'ocupació. El BCE vol conservar l'estabilitat de preus, amb una inflació del 2 % a mitjà termini, i actua sobretot amb els tipus d'interès: els puja per frenar els preus i els baixa per estimular l'activitat, amb uns efectes que triguen. La política d'oferta actua sobre la productivitat i el PIB potencial a llarg termini. Els governs decideixen polítiques fiscals i d'oferta dins les seves competències; el BCE decideix amb independència la monetària. Els objectius poden entrar en conflicte i hi ha desfasos. Cap xifra de preus no diu per si sola qui hi perd: cal mirar la inflació, els sous i la cistella de cadascú.