Situació de partida
Llibre, pàgs. 137–138
Som a l'abril, a 4t B de l'Institut Ribera Nord de Valldelana. La Inés Varela ha repartit targetes de cartolina amb un problema: la Mercè, una veïna fictícia, té 2.000 € que no necessitarà fins d'aquí a un any i té dos anuncis de dipòsit al davant. L'Iker els ha copiat al mòbil. L'Hugo ja sap quin guanya, el Dani vol consultar una IA, però després caldrà comprovar el càlcul i la Inés només pregunta quin dels dos percentatges diu què cobrarà de veritat la Mercè.
En aquesta unitat aprendràs a…
- Calcular l'interès simple d'un capital i el valor final al cap d'uns anys
- Calcular l'interès compost i explicar per què el temps fa créixer els diners cada cop més de pressa
- Distingir el TIN de la TAE i explicar per què la TAE serveix per comparar ofertes
- Comparar dues ofertes d'estalvi tenint en compte comissions, períodes i impostos
- Calcular quant guanya de debò un estalvi un cop descomptats els impostos i la inflació
- Aplicar la regla del 72 i detectar un anunci que només ensenya el percentatge més bonic
Per començar
- Deixes 100 € a un banc que et dona un 5 % cada any. Quant tindràs d'aquí a un any? I d'aquí a dos anys: 110 €, o una mica més? Per què?
- Un anunci diu «3 % d'interès» i un altre diu «3,04 % TAE». Creus que és el mateix? Què et sembla que vol dir cada sigla?
- Un estalvi et dona un 2 % anual i els preus pugen un 3 % cada any. Estàs guanyant o perdent?
- On buscaries la lletra petita d'un anunci per saber el que costa o el que rendeix de veritat un producte?
Mapa de la unitat
9.1L'interès simple
Llibre, pàgs. 139–140
Un banc no et guarda els diners per amistat. L'interès és el preu del temps: qui deixa diners cobra, qui els demana paga. Quan algú deixa diners a una entitat, aquesta els pot fer servir i, a canvi, li paga un interès. Quan algú demana diners, passa al revés: ell paga l'interès. En tots dos casos hi ha tres peces: el capital (C), els diners de partida; el tipus d'interès (i), un percentatge anual que s'aplica al capital; i el temps (t), en anys o fraccions d'any. El tipus és com un preu: indica quants euros es paguen per cada 100 € i per cada any.
—Per què es paga un interès? Perquè qui deixa els diners renuncia a fer-los servir ara, corre un petit risc de no recuperar-los i veu com els preus pugen mentre esperen. L'interès pot compensar tot això, i també depèn del mercat. Tant l'estalvi com els préstecs generen interessos, però els tipus que cobres i els que pagues solen ser diferents: per això aquesta unitat serveix també per entendre els préstecs de la unitat 10.
—En l'interès simple, els interessos es calculen sempre sobre el capital inicial, any rere any. La fórmula és la més curta de les finances: interès = capital × tipus × anys. Si algú deixa 1.500 € al 3 % anual durant 4 anys, l'interès és 1.500 × 0,03 × 4 = 180 €, i el valor final és el capital més l'interès: 1.500 + 180 = 1.680 €. Cada any rep 45 €, ni un cèntim més ni un de menys.
—Compte amb la unitat del temps. Un 3 % anual en 6 mesos dona la meitat: 1.500 × 0,03 × 0,5 = 22,50 €. I un «3 % mensual» no és un 3 % anual: equival a un 36 % anual (3 × 12) i, capitalitzat cada mes, a un 42,58 % efectiu. Abans de fer cap compte, pregunta't sempre «aquest percentatge, per a quin període és?».
—L'interès simple és el càlcul més senzill i serveix per entendre la idea. Hi ha productes que l'apliquen, per exemple alguns préstecs curts, però la major part de l'estalvi funciona d'una altra manera, com veuràs a 9.2.
—Una altra cosa útil: de la fórmula es pot aïllar qualsevol peça. Si saps quin interès vols i en quin temps, el tipus que necessites és interès ÷ (capital × temps). Amb 1.500 € i 180 € d'interès en 4 anys: 180 ÷ (1.500 × 4) = 0,03, un 3 %.
—Tres exemples ràpids, tots amb interès simple. Amb 2.400 € al 3 % anual en 9 mesos (0,75 anys), l'interès és 2.400 × 0,03 × 0,75 = 54 €. Fixa't que el resultat creix a poc a poc i en línia recta: si dobles el temps, dobles l'interès. I amb 5.000 € al 2 % durant 10 anys, 5.000 × 0,02 × 10 = 1.000 €. No és el mateix «tipus» que «interès»: el tipus és el percentatge i l'interès, els euros que en resulten.
Activitats
- Calcula l'interès simple i el valor final de 800 € al 2,5 % anual durant 3 anys. Després, calcula l'interès de 800 € al 2,5 % durant 6 mesos.
- Una persona fictícia deixa 2.400 € i, al cap de 5 anys, ha rebut 300 € d'interès simple. Quin tipus anual li donaven? Escriu la divisió que has fet.
- Amplia. Un anunci diu «1 % cada mes» i un altre, «12 % cada any». Calcula l'interès simple d'un any amb 1.000 € a cada tipus. Després suposa que l'1 % mensual s'afegeix al capital cada mes (1.000 × 1,01^12) i explica per què el resultat ja no és igual.
9.2L'interès compost
Llibre, pàgs. 140–142
Quan els interessos també donen interessos, el temps treballa per tu. O contra tu. En l'interès compost, els interessos que es generen s'afegeixen al capital i, a partir d'aleshores, també en produeixen. Cada període es calcula sobre un capital una mica més gran que l'anterior. Això s'anomena capitalitzar. La fórmula del valor final és C × (1 + i)^t si els interessos s'afegeixen un cop l'any, i es llegeix «el capital es multiplica cada any per 1 + el tipus».
—Un exemple amb 100 € al 10 % anual. Al cap d'un any tens 100 × 1,10 = 110 €. Al segon any, l'interès ja no és sobre 100 sinó sobre 110: 110 × 1,10 = 121 €. Amb interès simple, serien 120 €. Aquell euro de diferència són els «interessos dels interessos». Al principi gairebé no es nota; amb els anys, sí, i molt.
Cas · Mil euros durant deu anys
Cas fictici.
Una persona fictícia deixa 1.000 € a un 4 % anual durant 10 anys, sense tocar-los. Compara l'interès simple amb el compost.
| Anys | Interès simple: 1.000 × (1 + 0,04 × t) | Interès compost: 1.000 × 1,04^t (capitalització anual) |
|---|---|---|
| 1 | 1.040,00 € | 1.040,00 € |
| 2 | 1.080,00 € | 1.081,60 € |
| 5 | 1.200,00 € | 1.216,65 € |
| 10 | 1.400,00 € | 1.480,24 € |
- Interès simple: cada any suma 1.000 × 0,04 = 40 €. En 10 anys són 400 € d'interès i el valor final és 1.400 €. Pas 2. Interès compost: 1.000 × 1,04^10 = 1.480,24 €. L'interès total és 1.480,24 − 1.000 = 480,24 €. Pas 3. Diferència: 480,24 − 400 = 80,24 €. Són els interessos dels interessos. En un sol any no hi ha cap diferència (l'interès del primer any és igual en tots dos). Resultat: 1.400,00 € amb interès simple i 1.480,24 € amb interès compost. Què significa: el compost guanya el simple, i com més temps passa, més. Per això se'n diu també «efecte bola de neu»: com més creix la bola, més neu s'hi enganxa a cada volta. Si el tipus és més alt, la diferència creix més de pressa. El càlcul suposa un tipus fix i que no es toca res; si el tipus baixa o es retira part dels diners, el resultat canvia.
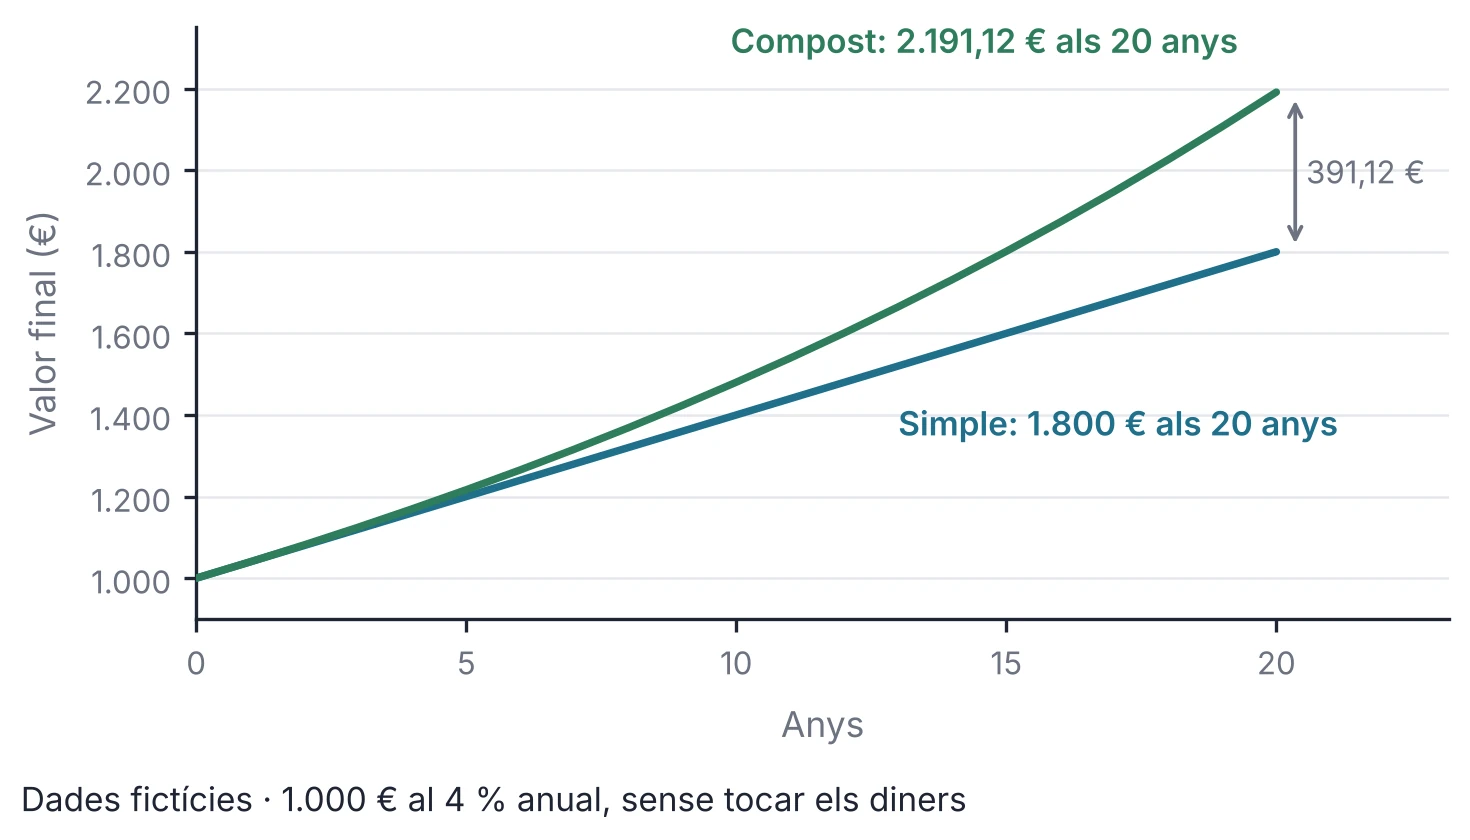
—La figura mostra l'efecte a més llarg termini. Als 20 anys, el simple arriba a 1.800 € i el compost, a 2.191,12 €: la diferència ja és de 391,12 €. La línia del simple és recta (suma sempre els mateixos 40 €); la del compost es va corbant cap amunt. Durant els primers anys les dues gairebé coincideixen: la distància s'obre sobretot a la segona meitat. Això és el que s'anomena creixement exponencial.
—Com es calcula a la pràctica? Amb una calculadora, multiplicant pel factor 1 + i tantes vegades com anys: 1.000 € multiplicats pel factor 1,04 deu vegades, o amb la tecla de la potència. Amb un full de càlcul n'hi ha prou d'escriure =1000*1,04^10. L'important no és la màquina, sinó entendre que cada any es multiplica pel mateix factor, 1 més el tipus (4 % és 0,04).
—El mateix mecanisme que fa créixer un estalvi fa créixer un deute. En aquest exemple, si un deute no es paga i els interessos s'hi afegeixen cada any, es deu cada cop més. Un exemple amb números rodons: un deute de 1.000 € al 20 % anual que no es paga i deixa créixer els interessos passa a 1.200 € al cap d'un any, 1.440 € al cap de dos i 1.728 € al cap de tres. Al tercer any ja s'hi deuen 728 € només d'interessos, mentre que amb interès simple en serien 600. Per això convé entendre'l abans de demanar res: la unitat 10 hi tornarà.
Activitats
- Calcula el valor final de 500 € al 3 % anual durant 2 anys amb interès simple i amb interès compost. Quina és la diferència?
- Amb la taula del cas, explica amb les teves paraules per què l'interès del primer any és igual en el simple i en el compost, i per què la diferència creix cada any.
- Amplia. Amb una calculadora, troba el valor final de 1.000 € al 4 % compost durant 15 anys (1.000 × 1,04^15) i la diferència amb el simple. Compara-la amb la dels 10 anys del cas.
Simulador
Cas · Mil euros durant deu anys
Canvia el capital, el tipus i els anys, i compara l'interès simple amb el compost. Amb les xifres del cas, 1.000 € al 4 % durant 10 anys donen 1.400,00 € amb interès simple i 1.480,24 € amb interès compost: 80,24 € de diferència.
Font: cas fictici del guió (apartat 9.2). Suposa un tipus fix i que no es toca res.
9.3TIN i TAE
Llibre, pàgs. 142–144
Dos percentatges per al mateix producte. Un és el preu pactat; l'altre, el que de veritat surt o rendeix en un any. El TIN (tipus d'interès nominal) és el tipus anual pactat al contracte, sense comptar comissions ni com s'abonen els interessos. La TAE (taxa anual equivalent) és la xifra que resumeix en un sol percentatge anual el que realment rendeix o costa un producte: compta els interessos capitalitzats (cada quan s'afegeixen al capital) i, quan hi ha, les comissions lligades al producte. Dos productes amb el mateix TIN poden tenir TAE diferent, i un TIN més alt no vol dir una TAE més alta.
—Si un TIN anunciat «amb abonament mensual» es reinverteix (capitalitza), cada mes s'afegeix un dotzè de l'interès i aquests interessos ja en produeixen. Per això la TAE és una mica més alta que el TIN: sense comissions, TAE = (1 + TIN/m)^m − 1, on m és el nombre de períodes de l'any. Per a un TIN del 3 % amb abonament mensual, la TAE és (1 + 0,03/12)^12 − 1 = 3,04 %.
—Amb el mateix TIN del 3 %, la TAE depèn de com s'abonen els interessos: si s'abonen un cop l'any és el 3,00 %; cada trimestre, el 3,03 %; cada mes, el 3,04 %. Les diferències són petites quan els tipus són baixos, però compta en un producte que costa diners i no els rendeix: en un exemple sense comissions, amb un TIN del 20 % i càlcul mensual, la TAE és aproximadament el 21,94 %. Si un anunci només dona un percentatge, pregunta sempre de quin dels dos es tracta.
—Aquesta definició és la dels crèdits al consumidor; per als dipòsits, la lògica és la mateixa. La TAE és, doncs, la xifra pensada per comparar. Té un límit: ajuda a comparar productes comparables, però cal mirar també termini i disponibilitat, i no inclou el que no es pot calcular d'entrada, com les penalitzacions per cancel·lar abans. Què hi has de buscar? Les comissions de manteniment o d'obertura, la durada del producte, què passa si es cancel·la abans i si el tipus anunciat és fix o variable.
Cas · Dues ofertes per a la Mercè
Cas fictici.
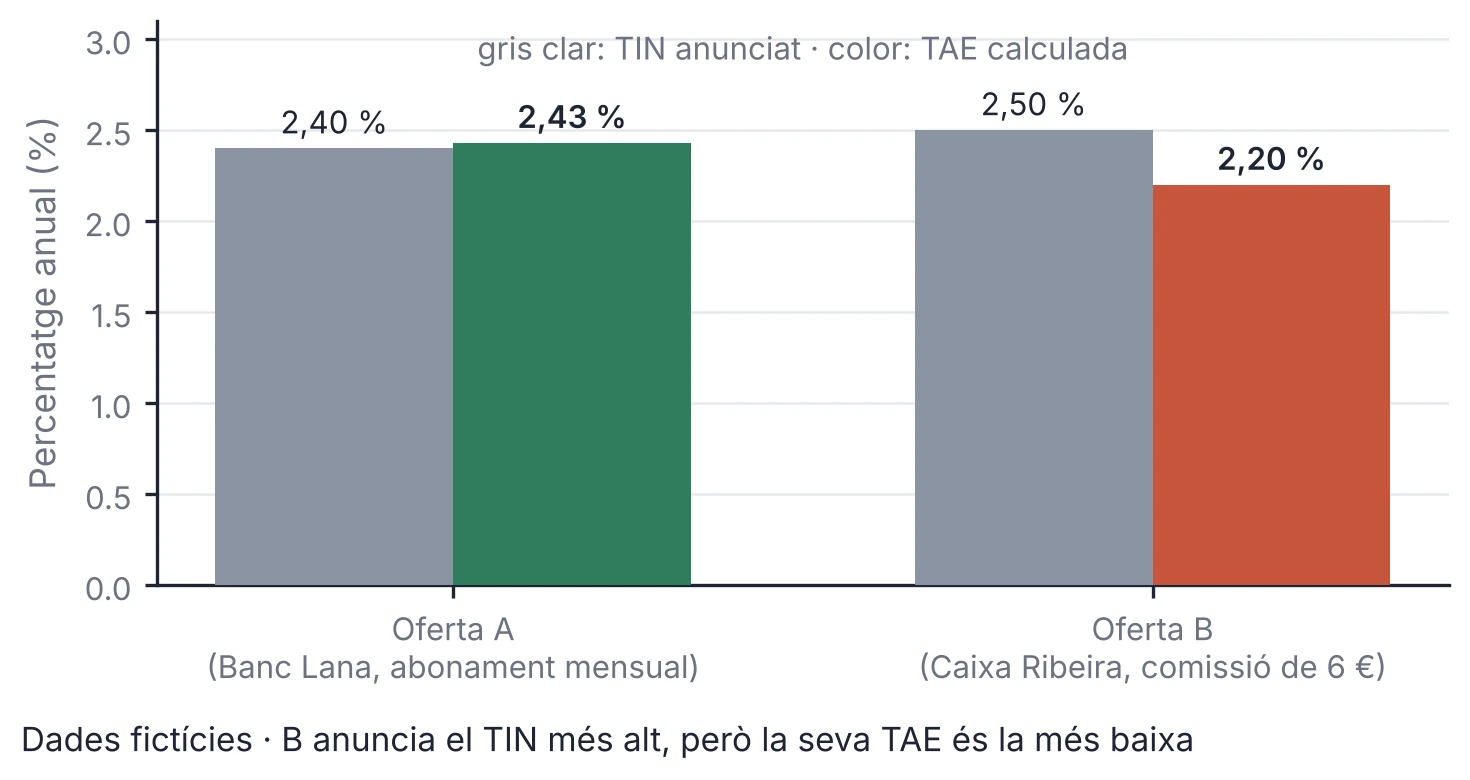
La Mercè (fictícia) pot deixar 2.000 € durant 12 mesos. L'oferta A, Dipòsit Lana del Banc Lana, té un TIN del 2,40 % amb interessos abonats cada mes. L'oferta B, Dipòsit Primavera de la Caixa Ribeira, té un TIN del 2,50 % abonat al final de l'any, però cobra 6 € a l'any pel compte on s'ha de tenir el dipòsit.
| Concepte | Oferta A | Oferta B |
|---|---|---|
| Càlcul del valor final | 2.000 × (1 + 0,024/12)^12 | 2.000 × 1,025 − 6 |
| Valor final | 2.048,53 € | 2.044,00 € |
| Guany en un any | 48,53 € | 44,00 € |
| TAE | 2,43 % | 2,20 % |
- Oferta A: cada mes s'afegeix 0,024/12 = 0,2 % i es repeteix dotze cops. El valor final és 2.000 × 1,002^12 = 2.048,53 € (abans d'impostos, reinvertint els interessos). El guany és 48,53 €, un 2,43 % dels 2.000 €: aquesta és la TAE. Pas 2. Oferta B: l'interès és 2.000 × 0,025 = 50 €, però cal restar-hi la comissió de 6 €, cobrada al final de l'any en aquest model. El guany és 44 € i la TAE, 44 / 2.000 = 2,20 %. Pas 3. Compara: encara que B anuncia un TIN més alt (2,50 % davant de 2,40 %), A guanya 48,53 − 44 = 4,53 € més. Per això es compara amb la TAE, no amb el TIN. En percentatge, el guany de l'oferta A és un 10,3 % més gran que el de la B (4,53 / 44). Pas 4. Comprova-ho per la via curta: la comissió de 6 € és un 0,30 % dels 2.000 € (6 / 2.000), i per això B baixa de 2,50 % a 2,20 %; l'abonament mensual d'A fa pujar el 2,40 % a 2,43 %. Resultat: l'oferta A, amb una TAE del 2,43 %, deixa 4,53 € més que la B (TAE del 2,20 %). Què significa: el TIN més alt no identificava l'oferta amb més rendiment net; el que decideix és el que et queda al final de l'any. El càlcul no diu res de la liquiditat: si la Mercè necessités els diners abans d'un any, podria perdre part dels interessos, i convé mirar-ho al contracte. Tampoc no hi surten els impostos, que veuràs a 9.4.
Comprova la teva revisió de la resposta de la IA
Solució: Falten la comissió i la TAE. Oferta amb TIN 2,50 %: 2.000 × 1,025 − 6 = 2.044 € (guany 44 €); oferta amb TIN 2,40 % mensual: 2.048,53 € (guany 48,53 €). Es compara amb la TAE (2,20 % davant de 2,43 %). Resposta corregida: «No és el primer: la comissió el fa pitjor. Compara la TAE o el valor final.»
Activitats
- Calcula la TAE d'un dipòsit amb TIN del 2 % i abonament trimestral: (1 + 0,02/4)^4 − 1. Explica per què la TAE és més alta que el TIN i en quin cas coincidirien.
- Un dipòsit de 1.000 € té un TIN del 3 % anual i una comissió de manteniment de 9 € a l'any. Calcula el guany i la TAE en un any. És millor que un compte sense comissió amb un TIN del 2,5 % abonat un cop l'any? Escriu la conclusió en una frase.
- Amplia. Escriu una resposta de tres línies que expliqui a algú que només mira el TIN per què ha de mirar la TAE, i què més ha de mirar al contracte abans de decidir-se.
Simulador
Cas · Dues ofertes per a la Mercè
Canvia el capital, els TIN i la comissió de B, i mira quina oferta deixa més diners. Amb les xifres del cas (2.000 €, TIN del 2,40 % amb abonament mensual i TIN del 2,50 % amb 6 € de comissió), A deixa 2.048,53 € i B, 2.044,00 €.
Font: cas fictici del guió (apartat 9.3), abans d'impostos. No inclou liquiditat ni penalitzacions per cancel·lar abans.
Classifica
Activitat · TIN o TAE?
Assigna cada frase a la sigla que descriu.
El tipus anual pactat al contracte, sense comissions.
La xifra que resumeix en un sol percentatge anual el que rendeix o costa de veritat un producte.
La xifra que cal mirar per comparar dues ofertes.
Pot ser el mateix en dues ofertes que tenen una TAE diferent.
Amb un 3 % abonat cada mes, val el 3,04 %.
9.4Impostos i inflació: el guany real
Llibre, pàgs. 144–145
El percentatge de l'anunci no és el que et queda a la butxaca. Abans d'arribar-hi, hi ha un impost i hi ha uns preus que pugen. L'interès que paga un dipòsit és un ingrés i, com altres ingressos, tributa. En un dipòsit, l'entitat retén una part de l'interès abans d'abonar-te'l i l'ingressa a Hisenda a compte de l'impost: aquesta retenció és del 19 % (segons el Reglament de l'IRPF). L'interès que veus a l'anunci és l'interès brut; el que et queda és l'interès net. Els tipus de retenció els fixa la normativa fiscal i poden canviar; comprova'ls a l'Agència Tributària. Amb l'oferta A de la Mercè: 48,53 € de bruts, 48,53 × 0,19 = 9,22 € de retenció i 48,53 − 9,22 = 39,31 € nets.
—Fixa't que la retenció no és una penalització: és un avançament de l'impost que correspon a aquest ingrés. Quan una persona fa la declaració de la renda, el que li han retingut es té en compte.
—Hi ha una segona resta, menys visible: la inflació, la pujada general dels preus. Si els diners guanyen un 2,43 % però els preus pugen un 2,7 %, amb els mateixos euros compres menys que fa un any. El que realment guanyes en poder de compra és el guany real: (1 + rendibilitat) ÷ (1 + inflació) − 1, amb taxes en tant per u. Amb una TAE del 2,43 % i una inflació del 2,7 %: 1,0243 ÷ 1,027 − 1 = −0,26 % (abans d'impostos; amb l'interès net de 39,31 €, 1,019655 ÷ 1,027 − 1 ≈ −0,72 %). Has guanyat euros i, tot i això, has perdut poder de compra. El resultat es mostra arrodonit: serveix per veure si és positiu o negatiu.
—Una manera de veure-ho: si una cistella de la compra costava 100 € fa un any i ara en costa 102,70, els teus 102,43 € (100 € més l'interès) ja no arriben per comprar-la. Aquest és el motiu pel qual els economistes parlen de rendibilitat real (ajustada per la inflació) i nominal (abans d'ajustar-la).
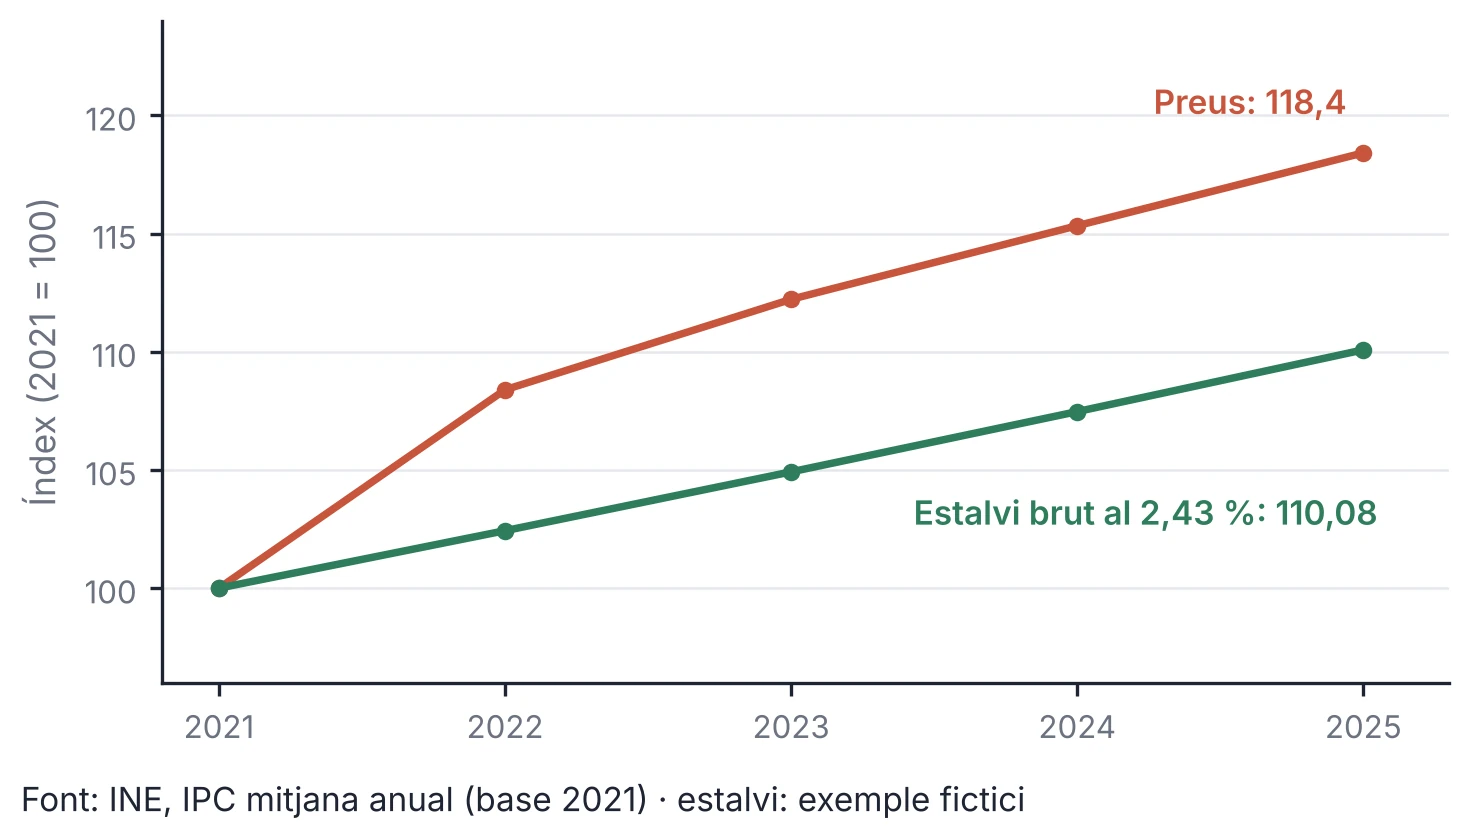
—La figura mostra què passa amb quatre anys d'inflació. Si 100 € de l'any 2021 s'haguessin guardat a un 2,43 % anual brut (abans de retencions), serien 1,0243^4 × 100 = 110,08 €. Però el que el 2021 costava 100 €, el 2025 costa 118,4 €. Falten 8,3 € per comprar el mateix: el guany real és negatiu. Això no vol dir que estalviar sigui dolent. Vol dir que els diners parats també tenen un cost, i que el fons d'emergència no es pot arriscar per intentar guanyar més.
—Dues idees per decidir millor. Primera: compara sempre l'interès net amb la inflació, no el brut, i ho has de fer amb el mateix període. Segona: una xifra de fa anys no serveix per a avui; els tipus i la inflació canvien, i convé mirar els de la setmana en què decideixes.
Activitats
- Un dipòsit de 2.000 € rendeix 60 € bruts en un any. Calcula la retenció del 19 % i l'interès net. Si els preus pugen un 2,5 % aquell any, quants euros necessitaries guanyar només per mantenir el poder de compra? Els has guanyat?
- Amplia. Calcula el guany real, abans d'impostos, d'un estalvi amb TAE del 3 % quan la inflació és del 2,7 % i del 1,5 %: (1,03 ÷ 1,027) − 1 i (1,03 ÷ 1,015) − 1. Explica en dues línies per què el mateix 3 % «val» diferent.
Calcula
Activitat 10 · La retenció d'un dipòsit
Un dipòsit de 2.000 € rendeix 60 € bruts en un any. Quin és l'interès net, un cop descomptada la retenció del 19 %? Escriu-lo en euros, amb dos decimals.
9.5La regla del 72 i els anuncis que enganyen
Llibre, pàg. 146
Una drecera per saber quan es dobla un estalvi, i una advertència per als anuncis que només ensenyen el millor percentatge. La regla del 72 és una aproximació per saber en quants anys es doblen uns diners amb interès compost: anys ≈ 72 ÷ tipus (en %). Al 4 % anual, 72 ÷ 4 = 18 anys; el càlcul exacte dona 17,7, tan a prop que la regla és una bona aproximació. Al 2 %, 36 anys (exacte: 35). Serveix per fer-se una idea ràpida, sense calculadora, de com d'important és el temps.
—També funciona al revés, i aquí és on fa mal: si un deute capitalitzés interessos al 24 % efectiu anual i no es pagués res, es doblaria aproximadament en 72 ÷ 24 = 3 anys. Per això un tipus alt a un deute és una alarma.
—Ara que saps llegir un tipus, mira com ensenyen els percentatges els anuncis. Poden dir «fins al 4 %» quan el tipus màxim exigeix condicions addicionals que cal comprovar; poden mostrar el TIN gran i la TAE amb lletra petita; poden donar un percentatge «de benvinguda» durant tres mesos. Cap d'aquestes pràctiques és il·legal per si mateixa, però no et diuen el que rendirà el teu estalvi sencer. Un exemple: un dipòsit anuncia «3 %» en lletres grosses i, en una línia de sota, que aquest tipus només val els tres primers mesos i que després baixa a l'1 %. La seva TAE per a l'any complet és molt més baixa que el 3 %: sense comissions i amb càlcul simple, tres mesos al 3 % i nou a l'1 % són 0,75 % + 0,75 % = 1,5 % aproximadament.
—Quatre preguntes abans de donar per bona una oferta: quin és el TIN i la TAE?, hi ha comissions?, què passa si necessito els diners abans de temps?, i quant em queda un cop descomptats els impostos i comparat amb la inflació? Si falta una resposta, falta informació.
Activitats
- Amb la regla del 72, calcula en quants anys es doblarien uns estalvis al 3 %, al 6 % i al 9 %. Comprova un dels resultats amb la calculadora (1,03^n, per tanteig).
Vertader o fals
Vertader o fals? TAE, impostos i anuncis
Amb la regla del 72, uns estalvis al 4 % anual es doblen en uns 18 anys.
Un anunci que diu «3 % d'interès» vol dir sempre un 3,00 % de TAE.
L'oferta amb el TIN més alt sempre té la TAE més alta.
La retenció del 19 % és una penalització per haver guanyat interessos.
Si l'estalvi rendeix un 2,43 % i els preus pugen un 2,7 %, el guany real és negatiu.
Abans de triar · Dos percentatges
Llibre, pàgs. 147–148
Episodi de la novel·la del curs: personatges i situacions fictícies.
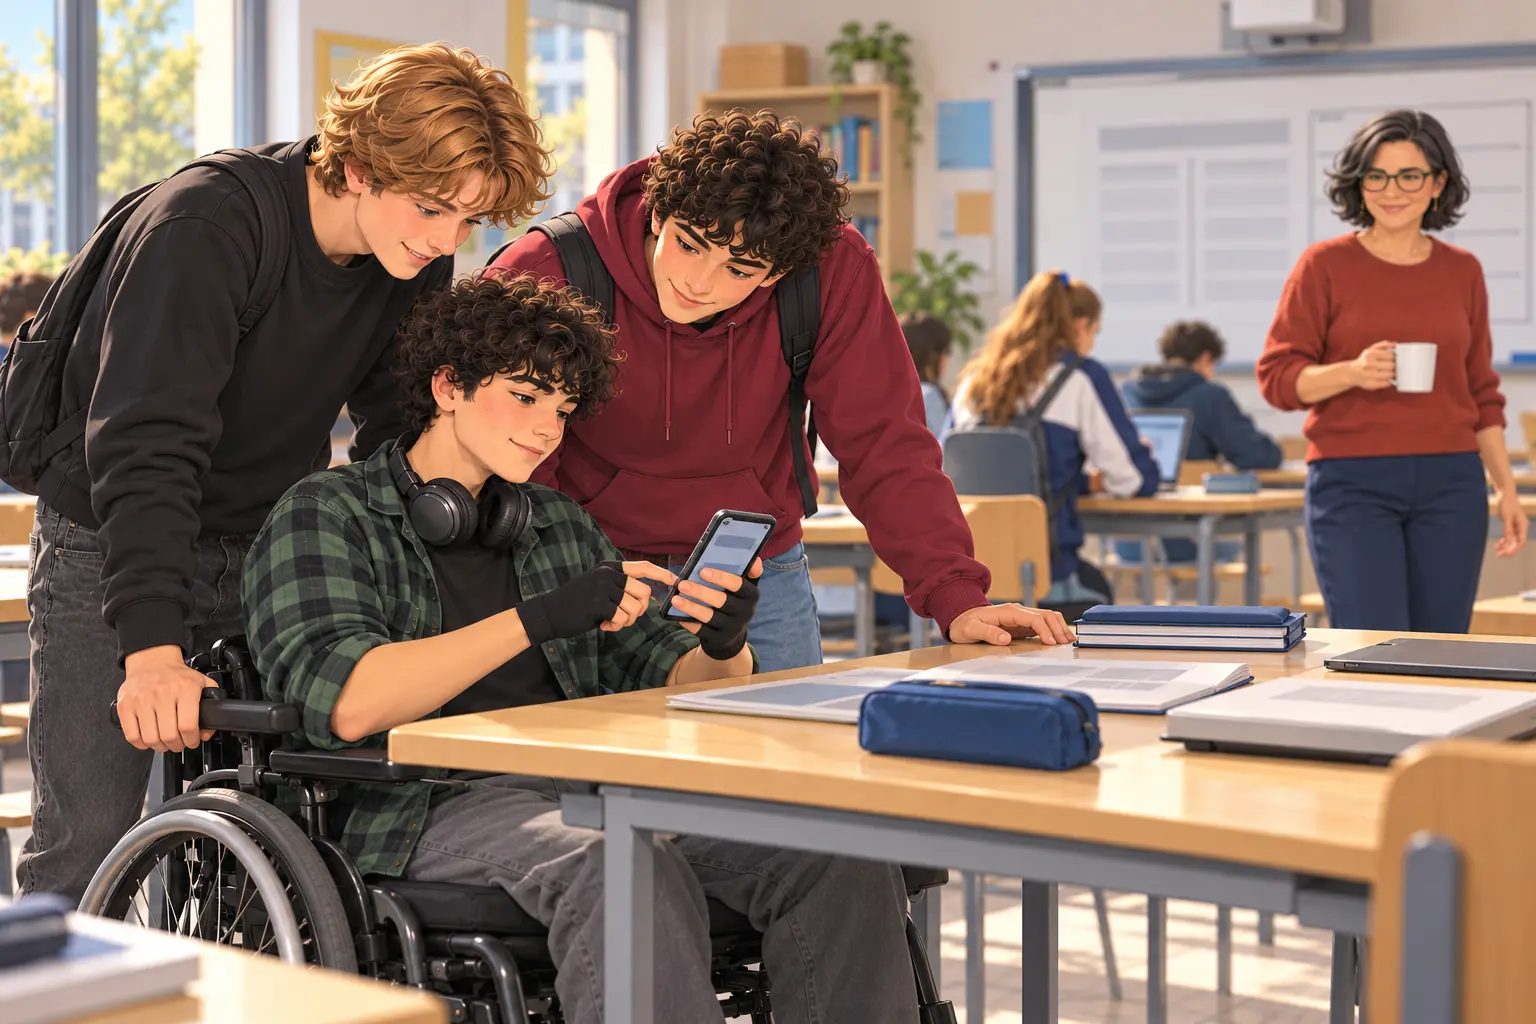
Era un dimarts d'abril i la classe encara feia olor de pati. L'Iker tenia el mòbil a les mans i un somriure petit, d'aquells que no ensenyen les dents. A la pantalla, dos anuncis copiats en una nota.
—Aquest és el de la Mercè —va dir—. «Dipòsit Primavera, TIN del 2,50 %.» I aquest, «Dipòsit Lana, 2,40 % de TIN». La Inés ens ha donat dos mil euros d'una veïna que no existeix i un any per triar.
L'Hugo i el Dani es van ajupir cadascú per un costat, tan a prop que gairebé li tapaven la llum de la finestra.
—Fàcil —va dir l'Hugo, i va picar el dit contra la pantalla—. Dos coma cinc és més que dos coma quatre. Això ho veu qualsevol. Guanya el primer. Següent.
—Si fos tan fàcil, la Inés no ens hauria donat la targeta —va dir l'Iker, sense moure la cella.
—Doncs jo trio el primer i punt —va dir l'Hugo, creuant els braços—. Si un número és més gran, és més gran. Les matemàtiques són matemàtiques.
—Les matemàtiques sí. El que no sé és si l'anunci ens diu tot el que necessitem saber.
—Espera —va dir el Dani, que ja tenia l'altre mòbil a la mà—. L'hi he preguntat a l'assistent. Diu: «Amb un dos coma cinc per cent durant deu anys, dos mil euros donen cinc-cents d'interès. Total, dos mil cinc-cents». Ho tinc apuntat.
—Cinc-cents —va repetir l'Iker. Va obrir la calculadora i va tecletjar—. Cada any són cinquanta. Deu anys, cinc-cents. Això és si els cinquanta no es queden dins. Si es queden i l'any següent també treballen… —va fer una pausa i va picar una altra tecla—. Dos mil cinc-cents seixanta amb disset.
—Seixanta euros de més sense fer res —va xiular l'Hugo—. I això només amb deu anys.
—I la Mercè no els vol deu anys, els vol un —va dir el Dani—. Que no t'embarqui l'assistent, que li estàs preguntant una cosa i et respon una altra.
—No m'embarca —va dir ell—. Només m'ha fet la resposta que li he demanat. La pregunta era meva, i era dolenta.
L'Iker havia deixat de somriure. Mirava la segona línia de l'anunci.
—Aquí hi ha una cosa petita —va dir—. «Compte associat: sis euros a l'any.»
—On? —va dir l'Hugo, inclinant-se més.
—Sota. Amb lletra de peu de pàgina. És del primer. Del dos coma cinc.
—Sis euros no és res.
—Sis euros sobre cinquanta de guany —va dir l'Iker—. Són el 12 % del guany brut, gairebé una vuitena part. I fixa't que aquí no diu TAE.
Al fons de l'aula, amb la seva tassa blanca en una mà i l'altra a la butxaca, la Inés els observava sense acostar-se. L'Iker se'n va adonar i li va parlar des d'on era.
—Tu en saps una cosa, oi?
—Dues preguntes —va dir ella, i va avançar a poc a poc—. Quina d'aquestes xifres és la que la Mercè rebrà al seu compte? I què necessitaries saber perquè la teva resposta no sigui només un número?
—Una xifra que ja tingui dins les comissions i els mesos —va dir l'Iker—. I que sigui comparable entre els dos.
—I si la Mercè necessita els diners al mes sis?
Ningú no va contestar. L'Hugo va fer una ganyota. El Dani va esborrar la pantalla sense que ningú li ho demanés.
—No ho sé —va dir l'Iker, al capdavall—. Això no ho diuen els anuncis. O ho diuen en una línia que encara no he trobat.
—Apunta-ho —va dir l'Hugo, sense broma.
L'Iker va escriure una línia en una nota del mòbil, amb dos números i un interrogant, i la va desar sense ensenyar-la. Mentre ho feia, va notar que la Inés havia girat cap a la pissarra. Hi havia escrit només dues sigles, TIN i TAE, i res més. Ningú no les havia explicat encara.
Encara havia de mirar què deia la línia que faltava.
Situació d'aprenentatge: El comparador d'ofertes d'estalvi
Llibre, pàg. 149
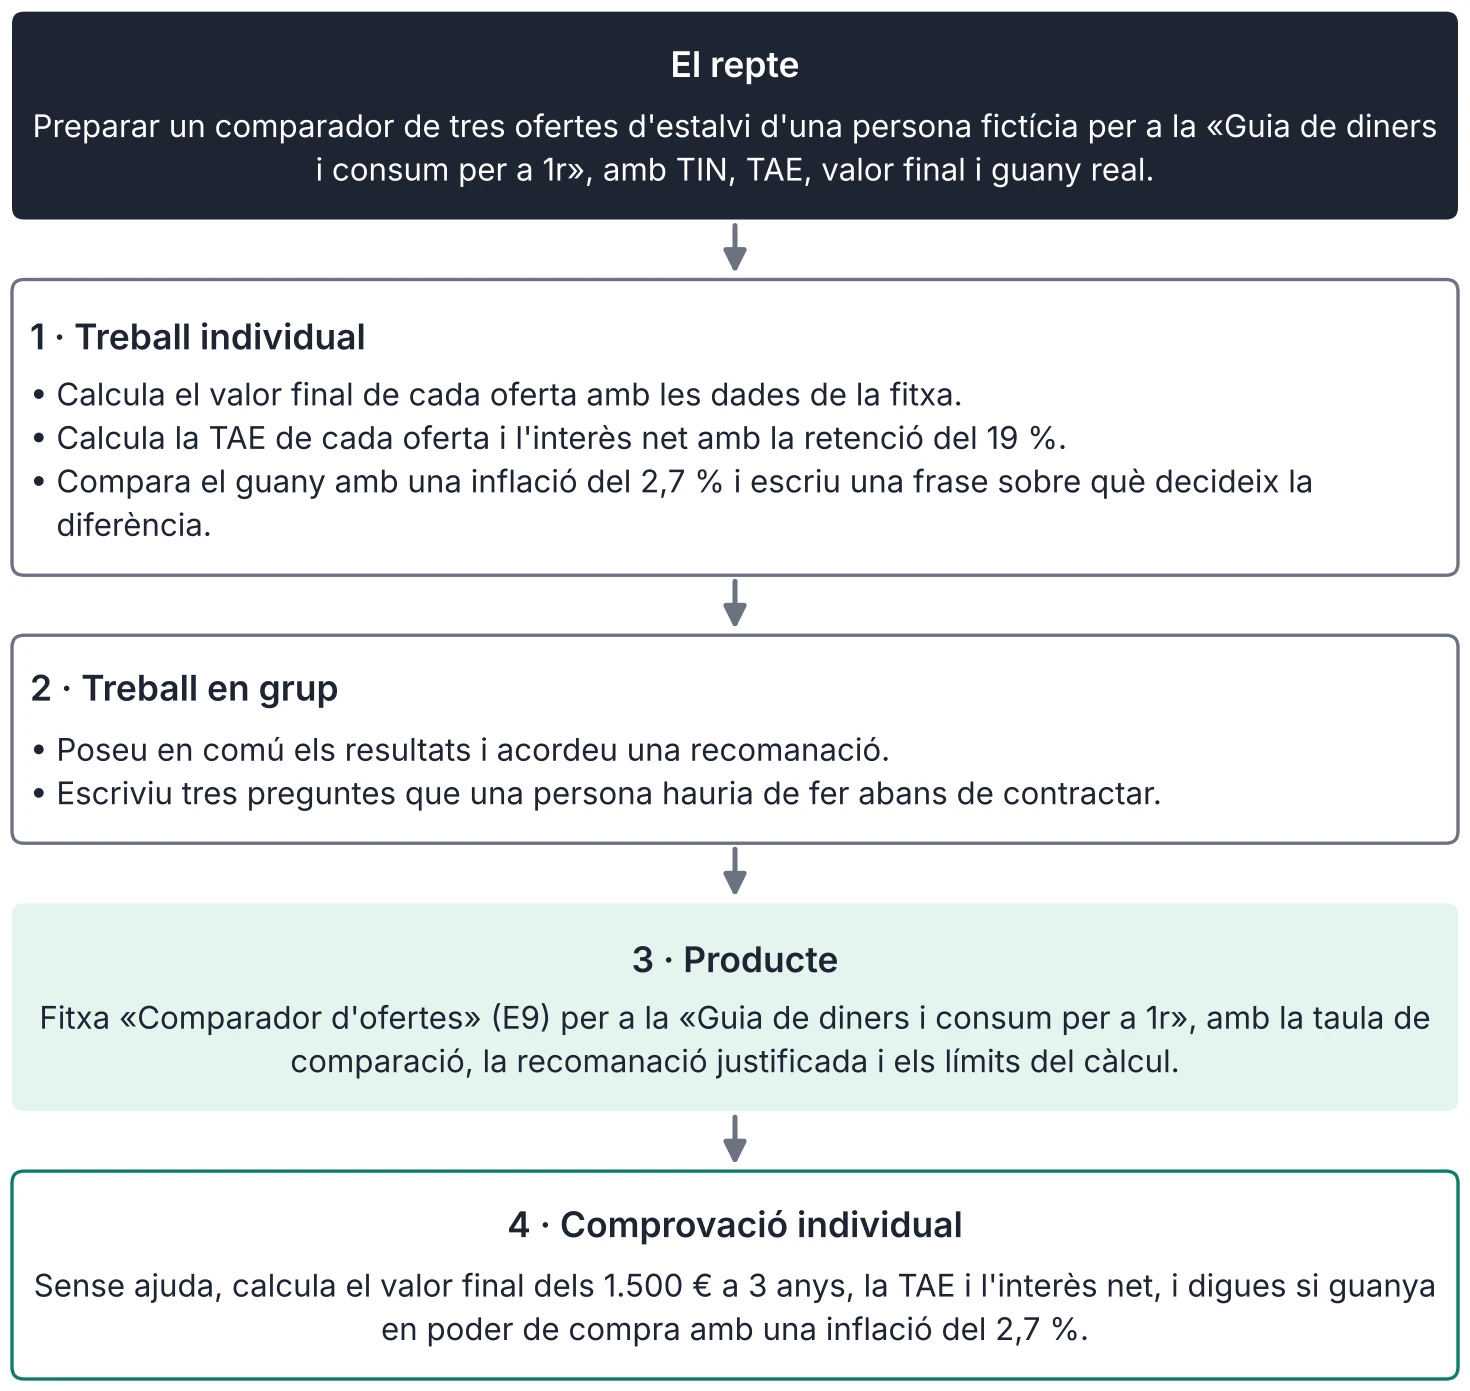
Activitats individuals
- Calcula el valor final de cada oferta amb les dades de la fitxa.
- Calcula la TAE de cada oferta i l'interès net amb la retenció del 19 %.
- Compara el guany amb una inflació del 2,7 % i escriu una frase sobre què decideix la diferència.
Activitats en grup
- Poseu en comú els resultats i acordeu una recomanació.
- Escriviu tres preguntes que una persona hauria de fer abans de contractar.
Dades. Capital: 3.000 € durant 2 anys, sense tocar-los. Oferta A: TIN 2,00 %, interessos abonats cada mes. Oferta B: TIN 2,10 % abonat cada any, amb una comissió de 5 € a l'any pel compte. Oferta C: TIN 1,90 %, interessos abonats cada trimestre, sense comissions. Comissió de B: 5 € al final de cada any. Retenció: 19 %, una sola vegada al final. Inflació: 2,7 % anual constant. Per a la comprovació: 1.500 € durant 3 anys, TIN 2,40 % amb abonament mensual. Comprovació individual. Sense ajuda, calcula el valor final dels 1.500 € a 3 anys, la TAE i l'interès net, i digues si guanya en poder de compra amb una inflació del 2,7 %.
Informe: Els preus també compten l'interès
Llibre, pàg. 150
Quan es parla de diners guardats, gairebé sempre es parla del tipus d'interès. Però el valor d'un estalvi depèn d'una altra magnitud que no surt a cap anunci: com canvien els preus mentre els diners esperen. Aquest informe mira l'altra banda.
—Les dades de l'INE sobre l'IPC mostren una història de quatre anys. Amb l'any 2021 com a base (100; IPC espanyol, mitjana anual), el 2022 el nivell de preus va ser de 108,4; el 2023, 112,2; el 2024, 115,3, i el 2025, 118,4. Són quatre pujades successives (8,4 %, 3,5 %, 2,8 % i 2,7 %) que s'acumulen, igual que els interessos compostos: no se sumen, es multipliquen. El resultat és un 18,4 % més de preus en quatre anys.
—El desembre de 2025, la variació interanual dels preus va ser del 2,5 % a Catalunya i del 2,9 % al conjunt d'Espanya. Són dos nombres diferents perquè cada territori té una cistella i uns preus propis, i per això ningú no hauria de donar per bona una xifra estatal per prendre una decisió local sense mirar si l'IPC del seu territori és semblant.
—Amb aquestes dades es pot fer una comprovació simple. Una persona que el 2021 hagués guardat 100 € a un 2,43 % de TAE (la de l'oferta A del cas de 9.3) tindria el 2025 110,08 €. Però la cistella que el 2021 costava 100 € ja en costaria 118,4. Aquesta persona ha guanyat 10,08 € en euros, però ha perdut poder de compra: amb els diners que té ja no pot comprar el mateix.
—Hi ha límits. L'IPC és una mitjana d'una cistella general; el que paga cada persona pot pujar més o menys. I el rendiment d'un estalvi pot ser fix durant un termini pactat o variable, segons el producte, i l'exemple és il·lustratiu. Tampoc no diu que estalviar sigui un error: el fons d'emergència compleix la seva funció tot i que perdi una mica de poder de compra, perquè el que protegeix és la tranquil·litat, no el rendiment.
—Una darrera idea: la inflació no afecta tothom igual. Qui els té en un compte que no paga res perd una part del poder de compra, igual a la inflació; qui té un dipòsit que paga prop de la inflació en perd molt menys. Per això, tenir els estalvis dormint en un compte no és neutre.
—La conclusió pràctica és que, abans de triar un producte d'estalvi, convé fer tres comptes: la TAE, el que queda després d'impostos i què ha fet la inflació en el temps que dura l'oferta. Un percentatge sol, sense el seu context, no permet decidir res.
Font: INE, Índice de Precios de Consumo (IPC), base 2021, medias anuales (serie IPC278296) y variación anual (series IPC251856 i IPC256113) (consulta: 11/2026).
Activitats
Llibre, pàg. 151
8 activitats per repassar i aplicar el que has après. Pensa o escriu la teva resposta abans d'obrir la solució.
Activitats
13. (comprensió) En el relat, el Dani pregunta a l'assistent i l'Iker nota que la pregunta era dolenta. Què havia preguntat el Dani i què no calculava la resposta? Què descobreix l'Iker a la lletra petita de la primera oferta, la del 2,50 %, i per què és important? Per què la Inés no diu quina oferta és millor?
Solució: Pregunta: «amb un 2,5 % durant deu anys, quant donen 2.000 €?». No té en compte que els interessos es poden afegir al capital. La primera oferta té un compte associat de 6 € l'any i no diu la TAE: 6 € sobre 50 € de guany és una vuitena part.
14. (càlcul) Comprova els números de l'Iker: calcula l'interès simple i el valor final de 2.000 € al 2,5 % durant 10 anys, i després amb interès compost. Quina és la diferència? Per què, amb un sol any, no n'hi hauria cap?
Solució: Simple: 2.000 × 0,025 × 10 = 500 €; compost: 2.000 × 1,025^10 = 2.560,17 €; diferència 60,17 € (l'Iker diu «60»).
15. (aplicació) Una oferta paga un TIN del 3,60 % amb abonament mensual i una altra, un TIN del 3,65 % abonat cada any. Calcula la TAE de cadascuna i digues quina és millor. Quina de les dues anunciaries en lletres grosses si fossis la publicitat, i per què?
Solució: A: (1 + 0,036/12)^12 − 1 = 3,66 %; B: 3,65 % (anual). L'A és una mica millor (0,01 punts), encara que el TIN sigui més baix.
16. Revisa aquesta resposta simulada d'un assistent d'IA: «Un dipòsit al 3 % TAE significa que cada mes guanyes un 3 %: amb 1.000 €, 30 € al mes. A més, els interessos no paguen impostos». Què hi ha de fals? Escriu una resposta millor.
Solució: Fals: la TAE és anual, no mensual (30 € l'any, no al mes); i els interessos sí que tributen (retenció del 19 %). Millor resposta: «Un 3 % TAE vol dir un 3 % l'any: 30 € sobre 1.000 €, abans d'impostos.»
17. (document) Llegeix aquest anunci: «Estalvia amb nosaltres: fins al 4 % d'interès els tres primers mesos!». Escriu tres preguntes que faries abans de creure'l i quines xifres demanaries per poder calcular la TAE de l'any complet.
Solució: Preguntes: quina és la TAE i el TIN? Quines condicions per arribar al 4 %? Què passa després dels tres mesos? Xifres: TAE, comissions, durada.
18. (transferència individual, sense ajuda) Una persona fictícia deixa 2.500 € durant 2 anys a un TIN del 2,00 % amb abonament mensual. Calcula el valor final (capitalització mensual bruta), l'interès net amb una retenció única del 19 % al final i digues si, amb una inflació del 2,7 % cada any, guanya poder de compra.
Solució: 2.500 × (1 + 0,02/12)^24 = 2.601,94 €; interès brut 101,94 €; retenció 19,37 €; net 82,57 €. Inflació 2 anys: 2.500 × 1,027^2 = 2.636,82 €. No guanya poder de compra (2.582,57 < 2.636,82).
19. (comprensió) Amb la figura 9.3, explica en tres línies què vol dir que el guany real sigui negatiu encara que l'estalvi hagi crescut en euros. Posa un exemple amb una cistella de la compra.
Solució: Que el guany real sigui negatiu vol dir que, amb els diners que té al final, la persona compra menys que al principi: els preus han pujat més de pressa que el seu estalvi (110,08 € davant de 118,4 €).
20. (aplicació) Un compte paga un TIN de l'1,80 % amb abonament trimestral i cobra 5 € l'any de comissió. Per a 1.000 € durant un any, amb la comissió cobrada al final de l'any, calcula el valor final i la TAE, i compara-ho amb un altre compte sense comissions amb un TIN de l'1,50 % abonat cada any.
Solució: Compte A: 1.000 × (1 + 0,018/4)^4 = 1.018,12 € − 5 = 1.013,12 €; TAE 1,31 %. Compte B: 1.000 × 1,015 = 1.015,00 €; TAE 1,50 %. El B és millor, tot i tenir el TIN més baix.
Esquema i resum
Llibre, pàg. 152
Interès simple i compost, TIN i TAE
- L'interès simple
- capital, tipus anual i temps
- I = C × i × t
- valor final = C + I
- L'interès compost
- els interessos s'afegeixen al capital
- C × (1 + i)^t
- creixement exponencial
- TIN i TAE
- TIN: tipus pactat
- TAE: rendiment o cost efectiu anual, abans d'impostos
- comissions i abonament
- Guany real
- retenció del 19 %
- inflació
- interès net i guany real
- Regla del 72
- anys ≈ 72 ÷ tipus (% anual)
- anuncis i àncora
Resum
L'interès és el preu del temps. En l'interès simple, s'aplica sempre al capital inicial: interès = C × i × t. En l'interès compost, els interessos s'afegeixen al capital i en produeixen d'altres: el valor final és C × (1 + i)^t, i amb els anys la diferència amb el simple creix molt. El TIN és el tipus anual pactat; la TAE és una taxa anualitzada de comparació, que té en compte com s'abonen els interessos i els costos que correspongui incloure; no és el guany net final en euros. Per això s'ha de comparar sempre amb la TAE, no amb el TIN. L'interès que anuncia un dipòsit és brut: l'entitat retén el 19 % i l'interès net és menor. A més, la inflació fa perdre poder de compra, i el guany real reflecteix el canvi de poder adquisitiu: després d'impostos, primer es calcula el rendiment net i després s'ajusta per la inflació. La regla del 72 dona una idea ràpida de quants anys tarda un capital a doblar-se: 72 dividit pel tipus percentual anual. I un anunci que només ensenya un percentatge, sense la TAE ni les comissions ni les condicions, no és prou per decidir. A l'episodi, la xifra gran no deia res de la comissió ni de la TAE. Un bon estalvi es tria amb comptes que es poden comprovar, mirant la TAE, els impostos i la inflació, i no la xifra més gran del cartell.