Situació de partida
Llibre, pàgs. 185–186
És maig i queden unes setmanes per a la presentació final. El banc de llibres ja té nom, procés, costos, segments i màrqueting, però no té els diners per comprar les prestatgeries i les etiquetes. En Mario ha muntat una campanya de micromecenatge; en Carlos Alberto proposa demanar un préstec; la Ruth pregunta qui el signaria. Aquesta unitat posa en ordre tot el que han fet durant el curs i es pregunta si el projecte està a punt.
En aquesta unitat aprendràs a…
- Resumir un projecte en un llenç de model de negoci i explicar com es relacionen els nou blocs
- Fer un DAFO i valorar la viabilitat comercial, tècnica, econòmica i financera d'un projecte
- Calcular un llindar de rendibilitat i comparar tres escenaris (pessimista, base i optimista)
- Decidir amb quins diners comença un projecte, distingir les fonts de finançament i tenir en compte què poden signar les persones menors d'edat
- Ordenar les parts d'un pla d'empresa bàsic i preparar un pitch d'un minut i mig
Per començar
- Quin projecte teu o de la teva colla ha necessitat diners abans d'ingressar-ne? Com els va aconseguir?
- Què vol dir que una idea «és viable»? Quines preguntes hauries de contestar per saber-ho?
- Una persona de 16 anys pot demanar un préstec en un banc? Qui ho hauria de signar?
- Com explicaries un projecte en un minut a algú que no el coneix?
Mapa de la unitat
12.1De la idea al model de negoci: el llenç
Llibre, pàgs. 187–188
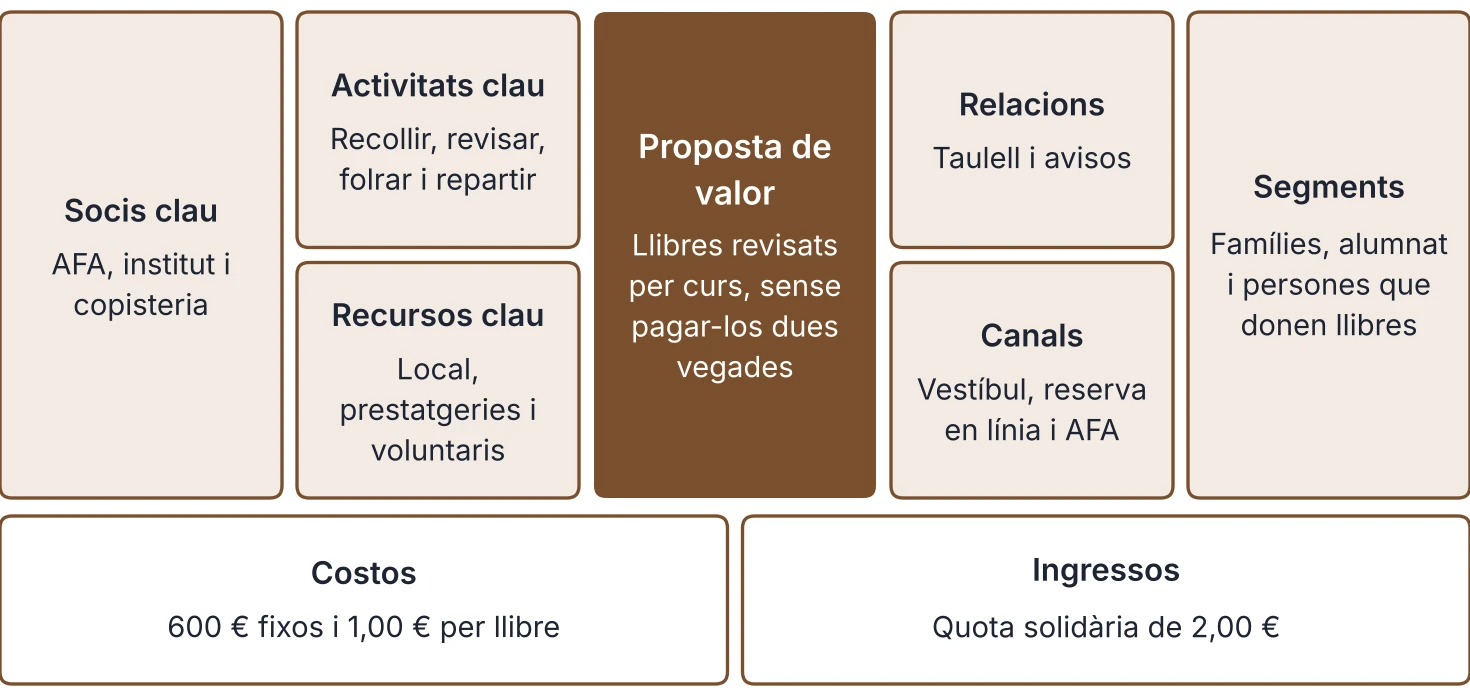
Amb nou caselles en un sol full es pot veure si un negoci s'aguanta: qui paga, per què paga i què costa servir-lo. El llenç de model de negoci descriu en una pàgina com una organització crea, lliura i captura valor. A la dreta hi ha el client: els segments, els canals i la relació amb ells. Al centre hi ha l'oferta: la proposta de valor. A l'esquerra hi ha la infraestructura: les activitats clau, els recursos clau i els socis. I a sota hi ha la viabilitat: les fonts d'ingressos i l'estructura de costos.
| Bloc | Pregunta | El banc de llibres |
|---|---|---|
| Segments | Per a qui creem valor? | Famílies, alumnat i persones que donen llibres |
| Proposta de valor | Quin problema resolem? | Llibres revisats per curs, sense pagar-los dues vegades |
| Canals | Com arribem al client? | Punt del vestíbul, reserva en línia i AFA |
| Relacions | Quin tracte espera? | Personal al taulell i avisos automàtics |
| Ingressos | Per què i com paga? | Quota solidària de 2,00 € |
| Recursos clau | Què cal tenir? | Local, prestatgeries, persones voluntàries |
| Activitats clau | Què cal fer bé? | Recollir, revisar, registrar, folrar i repartir |
| Socis clau | Amb qui col·laborem? | AFA, institut i copisteria |
| Costos | Què costa? | Material i temps; 600 € de fixos i 1,00 € per llibre |
—El llenç serveix per pensar el negoci sencer, per comparar dues versions i per explicar-lo a un soci o a algú que et pot ajudar. Cada bloc ha d'encaixar amb els altres: si canvia el segment, canvia la proposta; si canvia la proposta, canvien els canals i les relacions.
—Un llenç no és un pla. Diu què es pensa fer, però no demostra que funcioni. Per això a continuació cal comprovar-ne la viabilitat i, més endavant, posar-ho tot en un pla d'empresa. A més, no és definitiu: es dibuixa en llapis i es revisa cada vegada que les dades canvien.
—Hi ha un truc per ordenar-lo: s'omple primer el client, després l'oferta i només al final la infraestructura i els costos. Al banc, el local no és un luxe: és el recurs que fa possible el canal del vestíbul, i el canal és el que permet arribar a les famílies.
Activitats
- Escriu el llenç d'una botiga de barri que coneguis: omple els nou blocs en una frase cadascun.
- Comprova la coherència del llenç del banc: si el segment principal passés a ser l'alumnat de batxillerat, quins dos blocs canviarien primer? Justifica-ho.
- Amplia. Compara el llenç del banc amb el d'una llibreria de segona mà: quins blocs són iguals i quins són diferents?
Classifica
Els nou blocs del llenç
Assigna cada bloc del llenç al grup al qual pertany.
Segments
Canals
Relacions
Proposta de valor
Activitats clau
Recursos clau
Socis clau
Fonts d'ingressos
Estructura de costos
12.2Viabilitat del projecte: DAFO, escenaris i llindar
Llibre, pàgs. 188–190
Abans de continuar cal comprovar que el projecte s'aguanta: si hi haurà clients, si es pot fer, si dona diners i si es pot pagar. L'anàlisi DAFO resumeix en una taula el que és el projecte i el que l'envolta. Les fortaleses i les debilitats són internes: depenen de l'equip. Les oportunitats i les amenaces són externes: passen a fora i només s'hi pot anticipar. Per classificar un factor cal preguntar-se dues coses: depèn de nosaltres o de fora? Ens ajuda o ens perjudica? Les dues respostes situen el factor en un quadrant.
| Ajuda | Perjudica | |
|---|---|---|
| Intern | Fortalesa | Debilitat |
| Extern | Oportunitat | Amenaça |
—La taula següent aplica el DAFO al banc.
| Quadrant | Factors del banc |
|---|---|
| Fortaleses | Equip motivat; llibres ja recollits |
| Debilitats | Poc temps; pocs diners; poca experiència |
| Oportunitats | Famílies que volen estalviar; interès de l'institut |
| Amenaces | Ofertes d'altres llibreries; canvis d'edició dels llibres |
—A més del DAFO, es comproven quatre viabilitats, una per cada pregunta que farà qualsevol persona que hagi de donar suport al projecte.
| Viabilitat | Pregunta | Com es comprova | Al banc |
|---|---|---|---|
| Comercial | Hi haurà clients? | Estudi de mercat | Enquesta de 120 respostes |
| Tècnica | Es pot fer amb els mitjans que hi ha? | Capacitat i procés | 900 llibres per curs |
| Econòmica | Cobrirà els costos? | Llindar i escenaris | 750 llibres pagats |
| Financera | Es pot pagar? | Taula de finançament | 750 € de necessitat |
—El llindar de rendibilitat és el nombre d'unitats que s'han de vendre perquè els ingressos cobreixin tots els costos. A la unitat 8 es va calcular amb el cost variable de cada llibre. Però el banc prepara els 900 llibres abans de saber qui pagarà: els costos són els mateixos. Així, els costos són 600 € + 900 × 1,00 € = 1.500 € de tota manera, i el que varia és quanta gent paga.
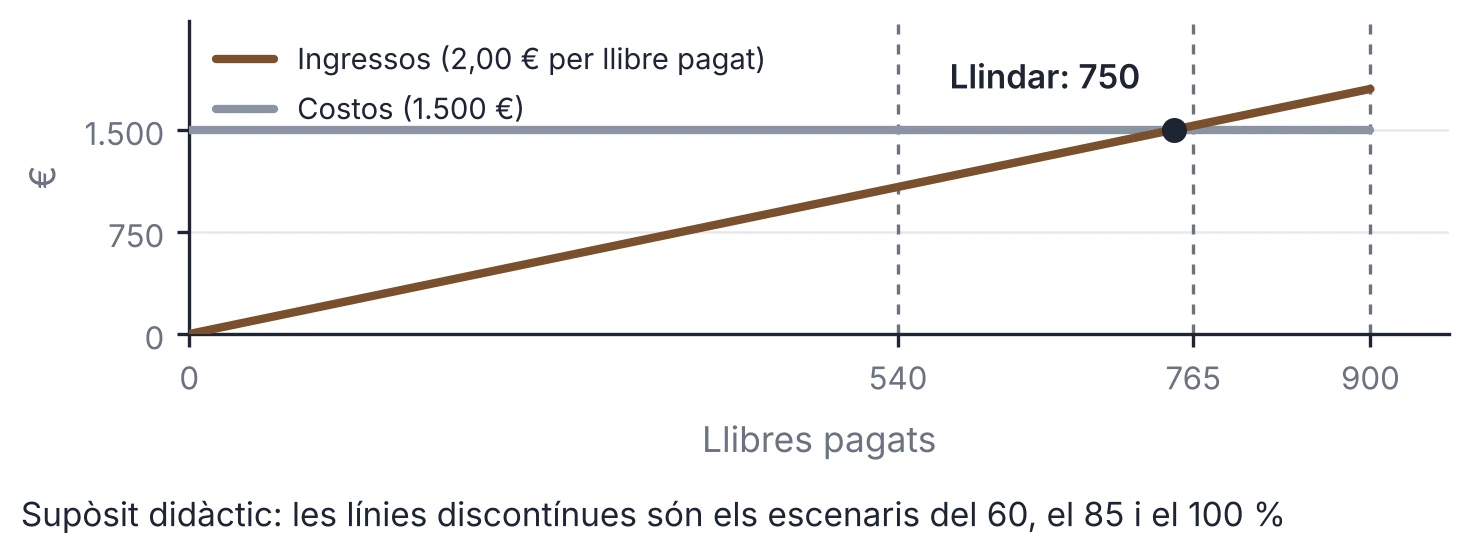
—El marge de seguretat és la distància entre el que es preveu vendre i el llindar, en percentatge de les vendes previstes: (vendes previstes − llindar) / vendes previstes × 100. Com més gran és, més coixí té el projecte; si és negatiu, el projecte perd diners.
Cas · Tres escenaris per a la quota de 2,00 €
Cas fictici.
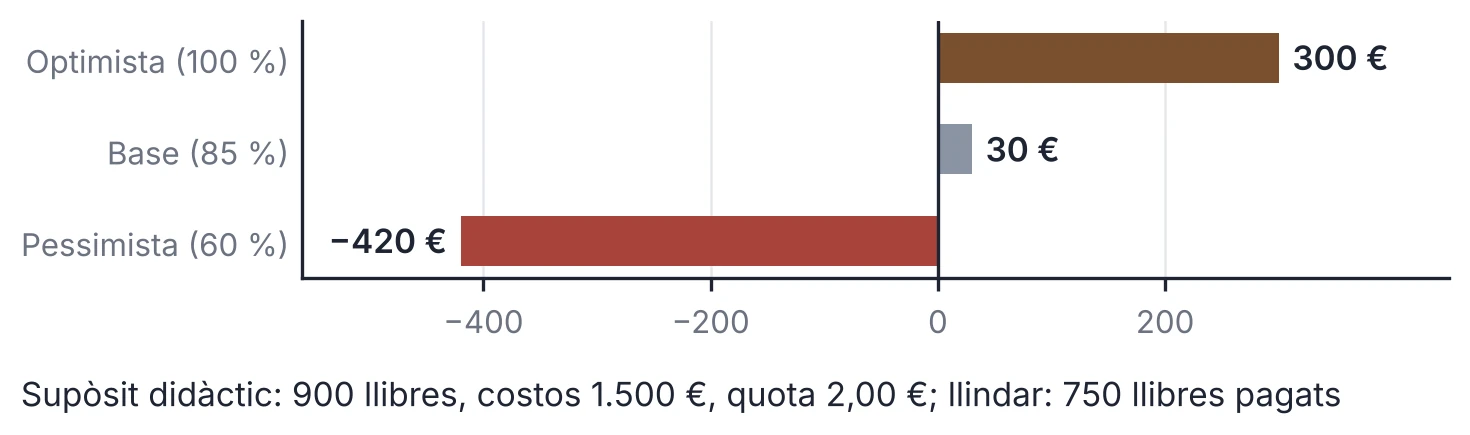
Es vol saber per quants dels 900 llibres cal rebre l'aportació de 2,00 € perquè el banc cobreixi els costos, i què passa si paga el 60 %, el 85 % o el 100 % dels 900 llibres. Les xifres són un supòsit.
| Escenari | Llibres que es paguen | Resultat |
|---|---|---|
| Pessimista (60 %) | 540 × 2,00 − 1.500 | −420 € |
| Base (85 %) | 765 × 2,00 − 1.500 | 30 € |
| Optimista (100 %) | 900 × 2,00 − 1.500 | 300 € |
- El llindar és 1.500 / 2,00 = 750 llibres pagats, és a dir, el 83,3 % dels 900. Si pagués menys gent, el banc perdria diners. Pas 2. A l'escenari base (85 %), el marge de seguretat és (765 − 750) / 765 = 2,0 %: gairebé res. Una petita desviació converteix el resultat en pèrdues. El pessimista (60 %) dona −420 €, tal com s'havia vist a la unitat 8. Resultat: el banc necessita que pagui almenys el 83,3 % dels llibres, i amb el 85 % guanya només 30 €. Què significa: la quota d'un banc solidari és fràgil si es basa en pagaments voluntaris; cal un coixí o una altra font d'ingressos.
Activitats
- Classifica aquests factors en el DAFO del banc: a) la Concha, de l'AFA, ofereix un magatzem sense lloguer; b) una gran llibreria obre una campanya de llibres usats; c) els socis han de fer exàmens a la fi de curs; d) hi ha llibres nous que canvien d'edició cada any.
- Calcula el llindar (en llibres amb aportació) si la quota fos d'1,50 € i comprova si es pot assolir amb els 900 preparats. Quin percentatge cal?
- Amplia. Proposa una estratègia per millorar l'escenari base i calcula quant caldria que pagués cada família perquè el marge de seguretat fos del 10 %.
Classifica
Activitat 4 · Quin quadrant del DAFO?
Classifica cada factor del banc segons si és intern o extern i si ajuda o perjudica.
L'equip està motivat i ja té llibres recollits.
Els socis han de fer exàmens a la fi de curs.
Hi ha famílies que volen estalviar.
Una gran llibreria obre una campanya de llibres usats.
Hi ha llibres nous que canvien d'edició cada any.
Simulador
Cas · Tres escenaris per a la quota de 2,00 €
Canvia els costos, la quota i el percentatge de llibres que es paguen, i mira el llindar, el resultat i el marge de seguretat. Amb les xifres del cas, el llindar és de 750 llibres pagats i amb el 85 % el banc guanya només 30 €.
Font: cas fictici del guió (apartat 12.2); les xifres són un supòsit. Amb el 85 % el marge de seguretat és gairebé nul: una petita desviació converteix el resultat en pèrdues.
12.3Finançament bàsic: amb quins diners comencem
Llibre, pàgs. 191–192
Un projecte necessita diners abans d'ingressar-ne: cal saber quant, d'on surt i qui ho pot signar. Tot projecte necessita diners abans de vendre: l'inversió inicial (el que es compra per començar i que dura) i la tresoreria (els diners per pagar el dia a dia mentre arriben els ingressos). Les fonts es divideixen en pròpies (aportacions dels socis o de l'entitat, el que s'ingressa i no s'ha de tornar) i alienes (diners prestats, que s'han de tornar, normalment amb interessos).
—Per a un projecte com aquest, les opcions són: aportacions de l'AFA o dels socis, donacions, micromecenatge (moltes persones aporten petites quantitats a una campanya), subvencions o ajuts públics (que depenen d'una convocatòria) i préstecs.
| Font | Es torna? | Condició principal |
|---|---|---|
| Aportació de l'AFA | No | Un acord de l'associació |
| Micromecenatge | No | Explicar per a què serviran els diners |
| Ajut públic | No | Convocatòria, sol·licitud i justificació |
| Préstec | Sí, amb interessos | Qui tingui la representació legal |
—Convé no barrejar dues coses: tenir 765 € de patrimoni net no vol dir tenir 765 € per gastar. La inversió inicial es converteix en béns que es poden fer servir, però no pagar; la tresoreria és el que es pot gastar. Un projecte pot ser viable i quedar-se sense diners a la caixa si no controla els pagaments dels primers mesos.
—El precepte remet, per a les associacions juvenils, a l'art. 7.2 de la LO 1/1996: els menors hi poden participar amb regles pròpies, però endeutar-se exigeix capacitat i representació. Aquesta diferència fa que molts projectes escolars comencin amb aportacions i no amb crèdit. Per això a l'episodi la Ruth pregunta qui signaria el préstec: per a un projecte escolar, les aportacions i els ajuts són més segurs que no pas el deute.
Cas · Quants diners falten?
Cas fictici.
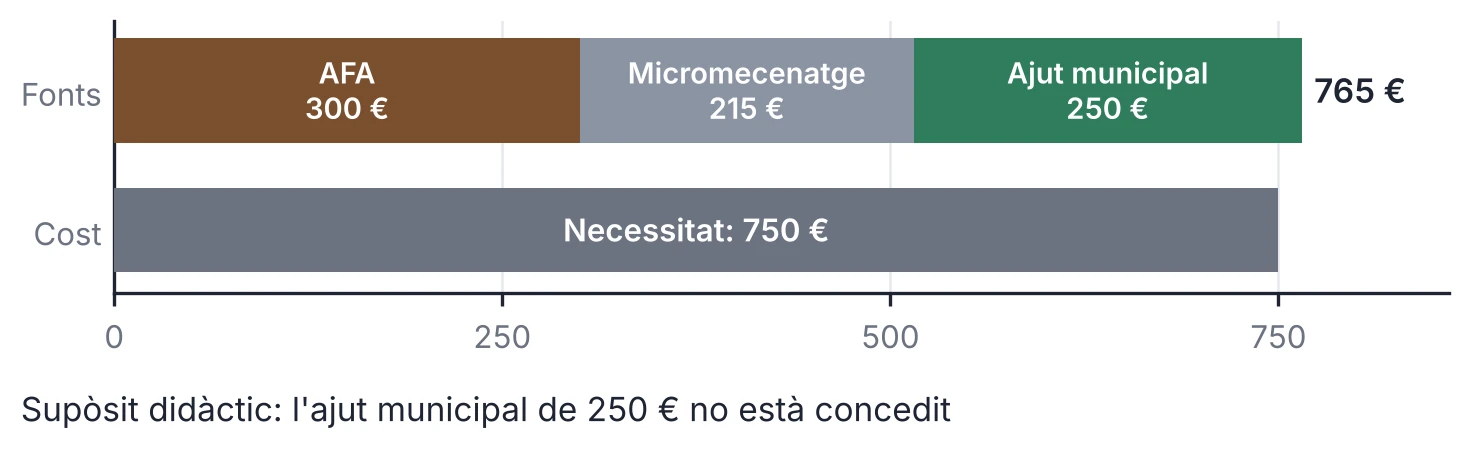
Abans d'obrir, el banc ha de pagar unes prestatgeries de 420 € i una primera compra d'etiquetes i folre de 330 €. Disposa de 300 € de l'AFA i de 43 persones que han aportat 5 € cadascuna al micromecenatge. Es demana quant falta i quin ajut cobriria la diferència (l'ajut municipal d'un servei de promoció econòmica és un supòsit de 250 €).
| Concepte | Càlcul | Import |
|---|---|---|
| Necessitat | 420 + 330 | 750 € |
| Aportació de l'AFA | 300 € | |
| Micromecenatge | 43 × 5 | 215 € |
| Falta | 750 − 300 − 215 | 235 € |
| Amb l'ajut de 250 € | 300 + 215 + 250 − 750 | +15 € |
- La necessitat és de 750 € (420 + 330). Amb 300 € de l'AFA i 215 € del micromecenatge (43 × 5), n'hi ha 515: en falten 235. Pas 2. Si es concedeix l'ajut de 250 €, hi ha 765 €, 15 € més del necessari: la cobertura és del 102,0 %. Si no es concedeix, cal buscar altres 235 €. El mateix balanç mostra l'estructura: prestatgeries 420 € i etiquetes 330 € (béns), 15 € d'efectiu i cap deute; el patrimoni net és de 765 €. Resultat: falten 235 €; amb un ajut de 250 € el banc comença amb 15 € de sobra i sense deutes. Què significa: el patrimoni net (765 €) és més gran que els diners a la caixa (15 €), perquè gran part són béns que no es poden gastar.
Activitats
- Si l'ajut no es concedeix i cal sol·licitar un préstec de 235 € a un tipus anual del 3 % per a un any, calcula'n els interessos. Per què no el pot signar el grup?
- Classifica aquestes fonts en pròpies o alienes: a) l'aportació de l'AFA; b) un préstec d'un familiar; c) el micromecenatge; d) un ajut municipal.
- Amplia. Escriu un missatge de cinc línies per demanar a un comerç del barri una aportació al banc, i digues què hauria de saber el comerç abans de contestar.
Simulador
Cas · Quants diners falten?
Canvia el cost de les prestatgeries i de les etiquetes i les aportacions, i mira quant falta i si l'ajut cobreix la diferència. Amb les xifres del cas, falten 235 € i, amb un ajut de 250 €, el banc comença amb 15 € de sobra.
Font: cas fictici del guió (apartat 12.3); l'ajut de 250 € és un supòsit. El patrimoni net (765 €) és més gran que els diners a la caixa (15 €), perquè gran part són béns.
12.4El pla d'empresa bàsic
Llibre, pàgs. 192–193
El pla d'empresa explica en un document què és el projecte, per què funcionarà i quants diners necessita. Un pla d'empresa és un document que descriu un projecte, n'analitza la viabilitat i planifica com es posarà en marxa. Serveix per decidir si val la pena continuar, per convèncer qui ha de donar diners o suport i com a guia per a l'equip. Qui ha de donar diners sempre en demanarà un.
| Part | Què conté | Al banc |
|---|---|---|
| Presentació | La idea, l'equip i les xifres clau (s'escriu al final) | Resum d'una pàgina |
| Màrqueting | Mercat, segments, preu, canals i comunicació | Unitats 10 i 11 |
| Producció | Procés, capacitat i innovació | Unitats 7 i 9 |
| Organització | Organigrama i persones | Unitats 4, 5 i 6 |
| Finançament | Costos, llindar i fonts | Unitats 8 i 12 |
| Aspectes legals | Forma jurídica i marca | Unitats 3 i 9 |
| Conclusió | Viabilitat i riscos | Aquesta unitat |
—La presentació s'escriu al final, encara que sigui la primera pàgina, perquè resumeix tot el que s'ha decidit abans. Si s'escrivís primer, s'hauria de refer cada vegada que canviessin les dades. Una bona conclusió diu clarament si el projecte és viable, en quines condicions i quins riscos queden oberts. També ha de dir què es farà si no es compleix l'escenari base.
—Les parts del pla s'alineen amb les àrees de l'empresa que has estudiat: producció, persones, mercat i diners. Un pla no és una suma de papers: les parts s'han de poder llegir juntes i les xifres de cada una han de ser les mateixes a totes.
—Per últim, el pla és un document viu. S'ha de poder llegir en cinc minuts i s'actualitza quan canvien les dades: si el cost per llibre puja, canvien el llindar, el finançament i la conclusió. Per això convé que una sola persona del grup revisi que totes les xifres surten dels mateixos càlculs.
Activitats
- Explica quina viabilitat (comercial, tècnica, econòmica o financera) demostra cada una de les parts de màrqueting, producció i finançament del pla del banc.
- Amplia. Comprova la coherència del pla: busca tres xifres que apareguin a dues parts diferents (capacitat, preu, costos) i digues si coincideixen.
12.5Pitch i presentació
Llibre, pàgs. 193–194
Les dades convencen, però les històries es recorden: un bon pitch uneix les dues coses en molt poc temps. El storytelling és explicar amb una història: un personatge amb un problema i una solució. «Una família va començar el curs sense la meitat dels llibres» es recorda més que «moltes famílies tenen dificultats». L'elevator pitch és una exposició breu d'un projecte (entre 45 segons i un minut i mig) que vol aconseguir una segona conversa.
| Part | Segons | Al banc |
|---|---|---|
| Ganxo | 0-10 | «Cada setembre, les famílies compren llibres que al juny ja no vol ningú» |
| Problema | 10-25 | Una família sense llibres el primer dia |
| Solució | 25-45 | El banc: lots revisats i comprovats |
| Ingressos | 45-60 | Quota solidària de 2,00 € |
| Proves | 60-70 | Enquesta de 120 respostes |
| Equip | 70-80 | Els socis, l'AFA i la copisteria |
| Petició | 80-90 | Que l'AFA i l'institut ens donin suport |
—Una presentació eficaç té poques diapositives, una idea a cadascuna, gràfics en lloc de paràgrafs i dades que es puguin comprovar. A unes 150 paraules per minut, 90 segons són uns 225 paraules. Per això un pitch de 90 segons no pot explicar-ho tot. Cal començar pel problema del client, no pel producte.
| Fer | Evitar |
|---|---|
| Una idea a cada diapositiva | Paràgrafs sencers de text |
| Gràfics amb títol i font | Xifres sense origen |
| Mirar el públic mentre parles | Llegir la pantalla |
| Acabar amb una petició clara | Acabar amb «ja està» |
—Un pitch s'assaja amb un cronòmetre. La primera vegada se sol passar del temps; la segona, es ressalta el que sobra i es talla. També convé preparar dues respostes a les preguntes més probables, com ara de quin lloc surten els diners o què passa si no paga tothom. Qui escolta no ha de recordar totes les xifres, sinó la idea principal i la petició final, i convé comprovar-ho amb algú que no conegui el projecte.
Activitats
- Reescriu aquest començament de pitch perquè comenci pel problema: «Som quatre alumnes i hem creat un banc de llibres amb prestatgeries i etiquetes».
Ordena
Les set parts del pitch de 90 segons
Ordena les parts d'un pitch tal com es presenten, del segon 0 al 90.
- Ganxo: «Cada setembre, les famílies compren llibres que al juny ja no vol ningú»
- Problema: una família sense llibres el primer dia
- Solució: el banc, amb lots revisats i comprovats
- Ingressos: una quota solidària de 2,00 €
- Proves: l'enquesta de 120 respostes
- Equip: els socis, l'AFA i la copisteria
- Petició: que l'AFA i l'institut ens donin suport
El primer pas · El diner que falta
Llibre, pàgs. 195–196
Episodi de la novel·la del curs: personatges i situacions fictícies.
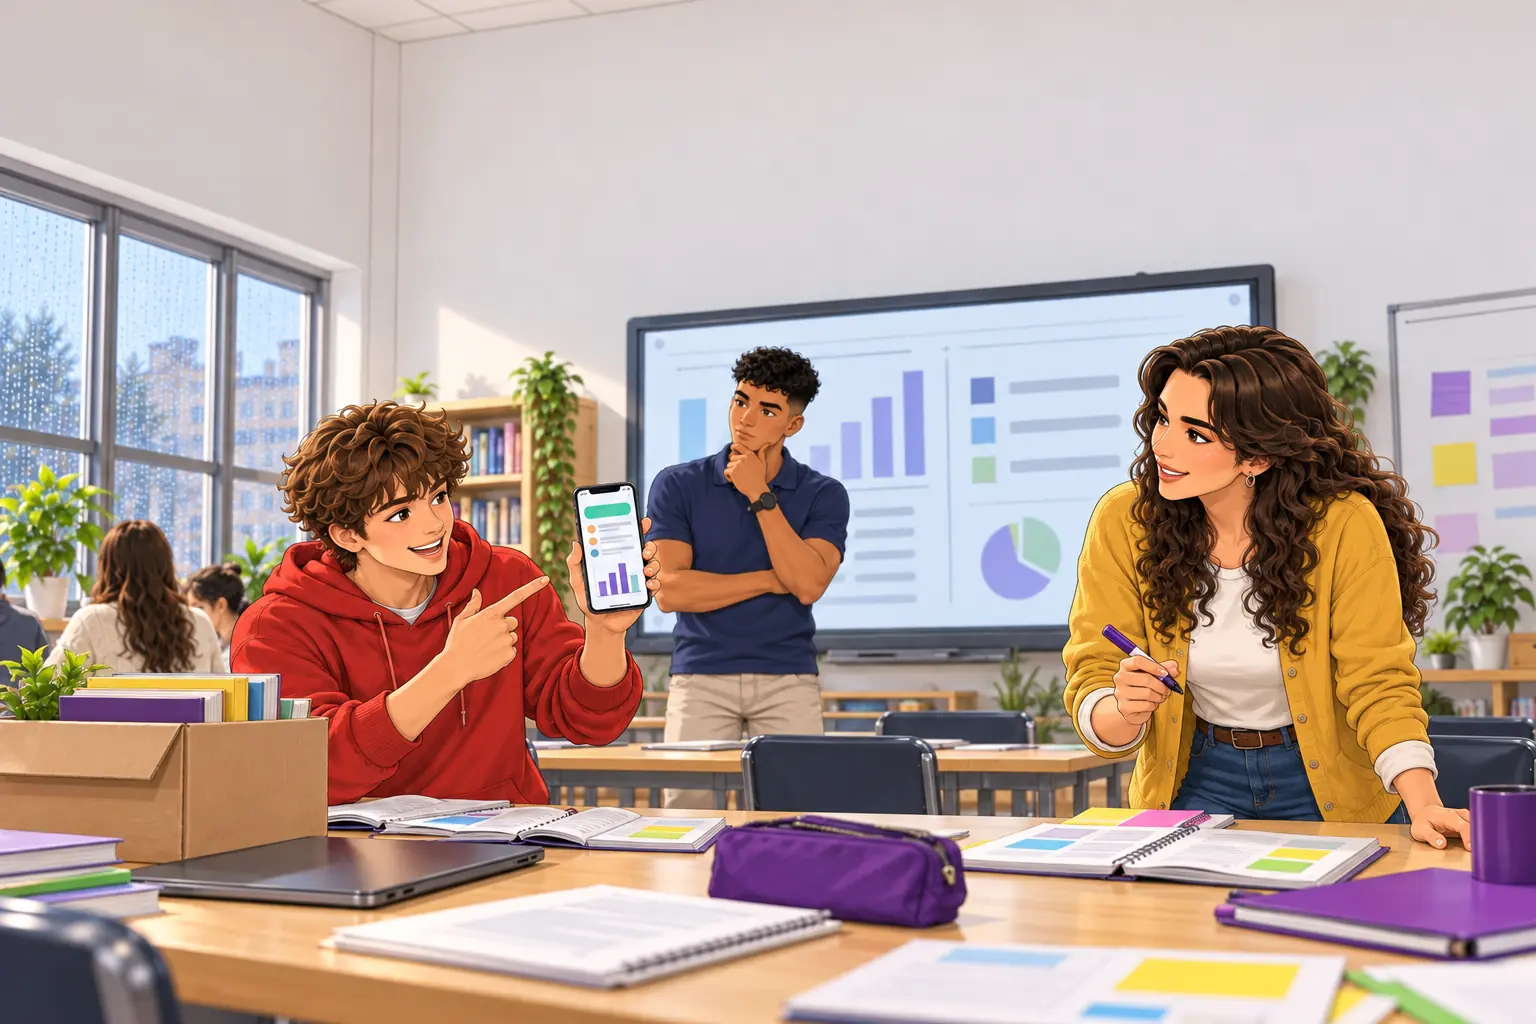
Era un dimarts de maig i plovia a bots i barrals. Les finestres de l'aula estaven entelades i algú havia deixat el paraigua obert a la porta. La Ruth, amb la jaqueta mostassa, s'havia inclinat sobre una taula on hi havia una caixa de cartró i dos quaderns oberts. En Mario, amb la dessuadora vermella, somreia amb el mòbil a la mà. Darrere seu, dret, en Carlos Alberto es mirava la pantalla amb la mà a la barbeta.
—Mireu —va dir en Mario, i va girar el mòbil—. Quaranta-tres persones. Cosins, veïns, una tia que viu a l'altre extrem de la ciutat. Cinc euros cadascú.
—Doscents quinze —va dir la Ruth, que ja havia fet el càlcul—. I l'AFA en posa tres-cents.
—Cinc-cents quinze —va dir en Carlos Alberto—. I ens en calen set-cents cinquanta.
—Ens falten dos-cents trenta-cinc —va dir l'Alex, que acabava d'entrar amb el portàtil.
Tothom va callar un moment. Un cop de pluja va fer petar el vidre. En Mario va obrir el quadern i va comprovar la suma amb el llapis, dues vegades, per si de cas. El resultat no va canviar.
—Ho tinc —va dir en Carlos Alberto, i es va redreçar—. Demanem un préstec. Doscents trenta-cinc euros. En un any els tornem.
—Perfecte —va dir la Ruth, sense moure's—. Qui el signa?
En Carlos Alberto va obrir la boca. La va tancar. Va mirar en Mario, i després la Ruth.
—Nosaltres.
—Teniu setze anys.
—Doncs… algú adult.
—Algú que respondria amb els seus diners d'un projecte que no és seu. —La Ruth va fer una pausa—. No dic que no. Dic que ho penseu.
—Un préstec és un contracte —va afegir—. I els qui tenen setze anys no poden endeutar-se sols.
En aquell moment van trucar a la porta. Era en Javier, el tècnic del servei de promoció econòmica de l'ajuntament, amb una carpeta i els pantalons mullats fins al genoll.
—Perdoneu el retard. —Va deixar el paraigua a la porta—. Em va dir la Ruth que teníeu una pregunta.
—Tenim un forat de dos-cents trenta-cinc euros —va dir en Mario.
—Doncs us puc parlar d'una cosa. Aquí, l'ajuntament té un ajut per a associacions juvenils. No és gaire, però podria ajudar-vos. Cal presentar una sol·licitud amb el projecte, el pressupost i el consentiment de les famílies.
—O sigui, que les famílies han de saber-ho —va dir la Ruth—. I que han d'autoritzar-ho.
—Exacte. I després cal justificar-ho: què heu comprat i amb quin tiquet.
—Quant? —va preguntar en Carlos Alberto.
—Depèn de la convocatòria. Us ho ensenyo.
Va obrir la carpeta i va estendre un full sobre la taula. L'Alex el va mirar amb atenció i després va obrir el portàtil.
—Si ho posem tot en un balanç —va dir—, ens surt això.
Va girar la pantalla. Una columna amb prestatgeries, etiquetes, quinze euros a la caixa i, a sota, una xifra: «Patrimoni net: 765».
—Setcents seixanta-cinc —va dir en Mario—. Però si només tenim quinze euros!
—Aquests setcents seixanta-cinc són sobretot prestatgeries i etiquetes —va dir la Ruth—. Valen, però no es poden gastar.
En Mario va fer un petit clic amb la llengua.
—Això em sorprèn.
—A mi també —va dir en Carlos Alberto, i va mirar la carpeta—. Quan és la presentació?
—Dintre de tres setmanes —va dir en Javier—. Si presenteu la sol·licitud abans, hi arribeu.
Ningú no va dir res. La pluja seguia picant als vidres. En Carlos Alberto va agafar un bolígraf, va treure un full del quadern i va escriure al capdamunt, amb lletres grans: «Dossier».
L'Alex va somriure. En Mario, per primer cop aquell dia, es va quedar sense paraules. I la Ruth va empènyer la caixa de cartró cap al mig de la taula, on tothom la pogués veure.
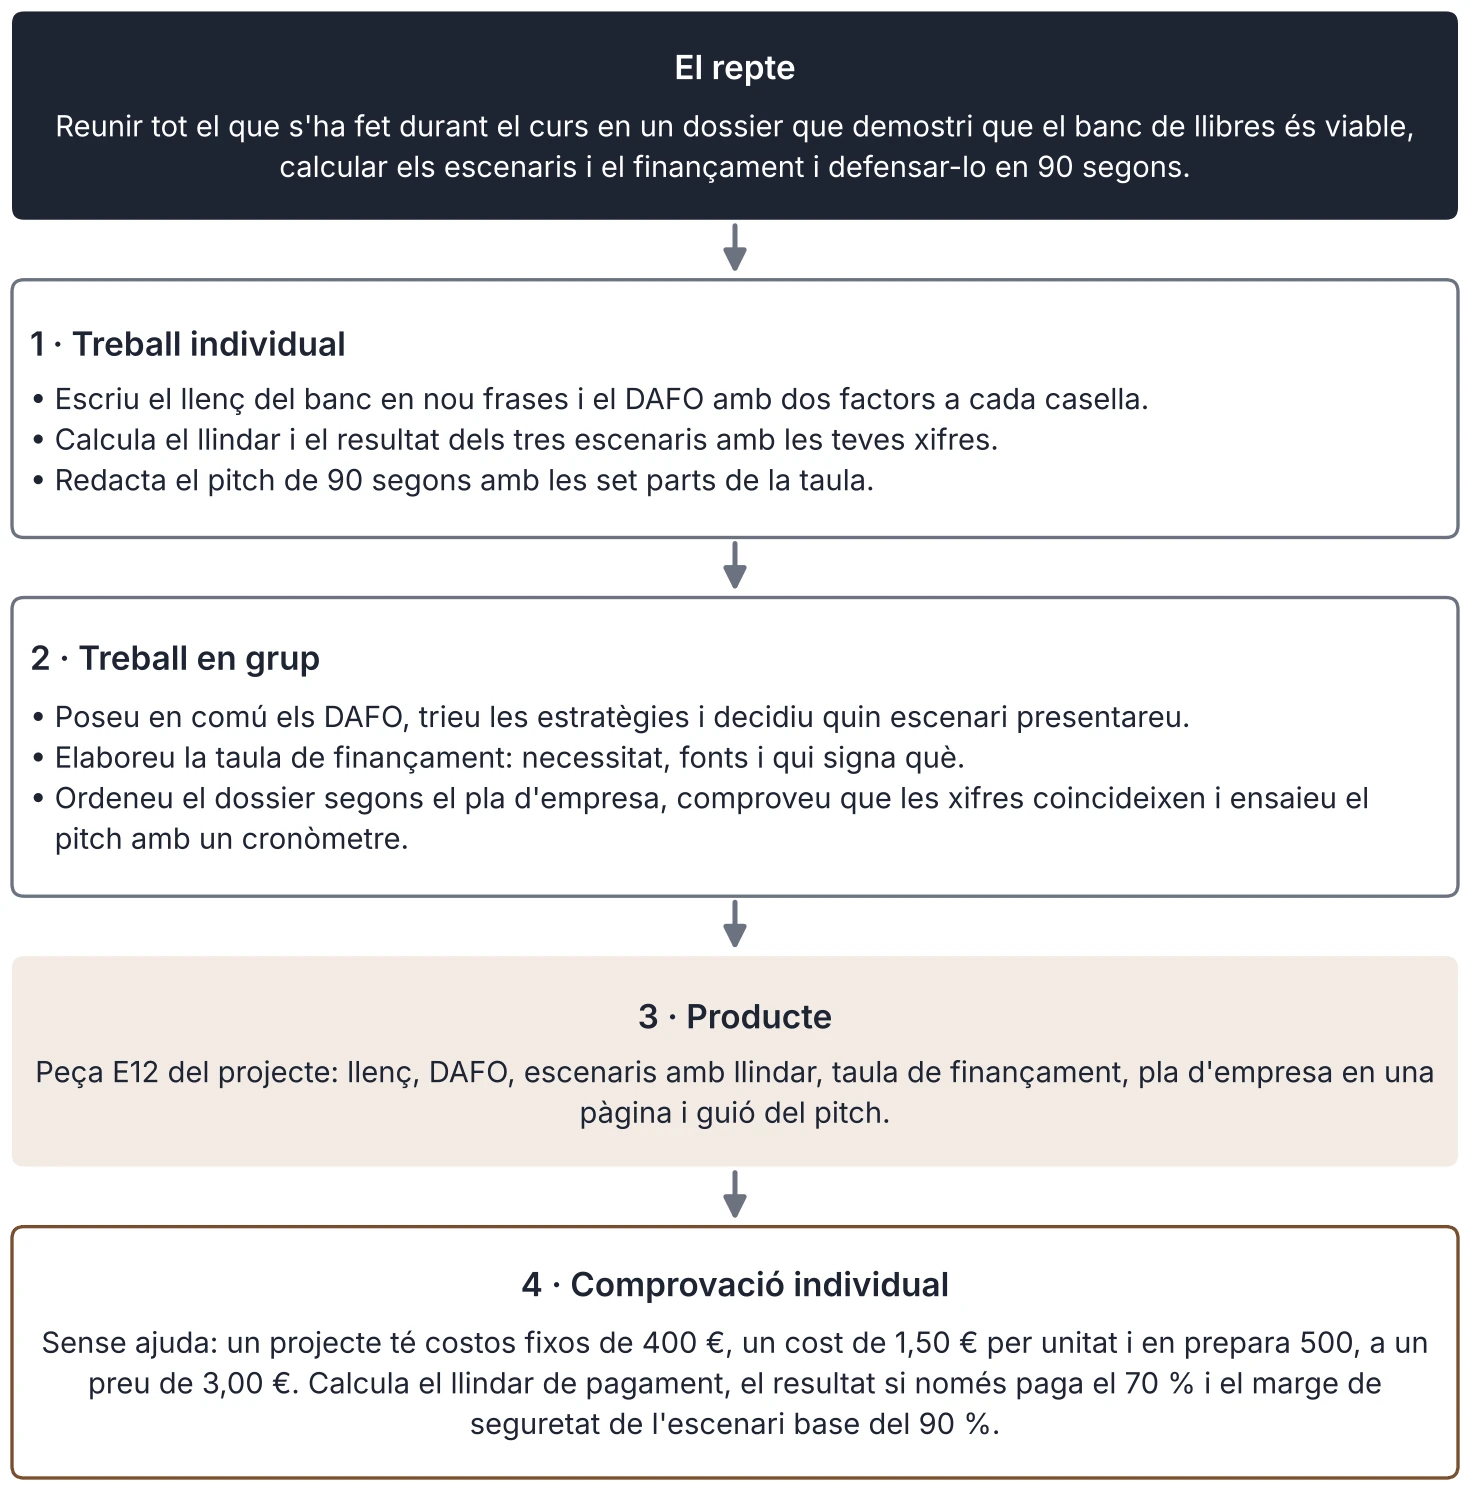
Situació d'aprenentatge: Dossier de viabilitat i pitch del banc
Llibre, pàg. 197
Activitats individuals
- Escriu el llenç del banc en nou frases i el DAFO amb dos factors a cada casella.
- Calcula el llindar i el resultat dels tres escenaris amb les teves xifres.
- Redacta el pitch de 90 segons amb les set parts de la taula.
Activitats en grup
- Poseu en comú els DAFO, trieu les estratègies i decidiu quin escenari presentareu.
- Elaboreu la taula de finançament: necessitat, fonts i qui signa què.
- Ordeneu el dossier segons el pla d'empresa, comproveu que les xifres coincideixen i ensaieu el pitch amb un cronòmetre.
Dades. Feu servir 600 € de costos fixos, 1,00 € per llibre, 900 llibres i una quota de 2,00 € (unitat 8), i els 750 € de necessitat de 12.3; podeu canviar-ho si expliqueu per què. No s'han de fer servir dades econòmiques de cap família. Comprovació individual. Sense ajuda: un projecte té costos fixos de 400 €, un cost de 1,50 € per unitat i en prepara 500, a un preu de 3,00 €. Calcula el llindar de pagament, el resultat si només paga el 70 % i el marge de seguretat de l'escenari base del 90 %.
Informe: Quantes empreses arriben als cinc anys
Llibre, pàg. 198
Crear una empresa no és el mateix que mantenir-la. L'INE fa un seguiment de les empreses que neixen cada any i en mesura quantes continuen actives anys després. El 2023, a Espanya es van crear 319.085 empreses i en van desaparèixer 273.451, de manera que el saldo net va ser positiu: 45.634 empreses, el 14,3 % de les creades.
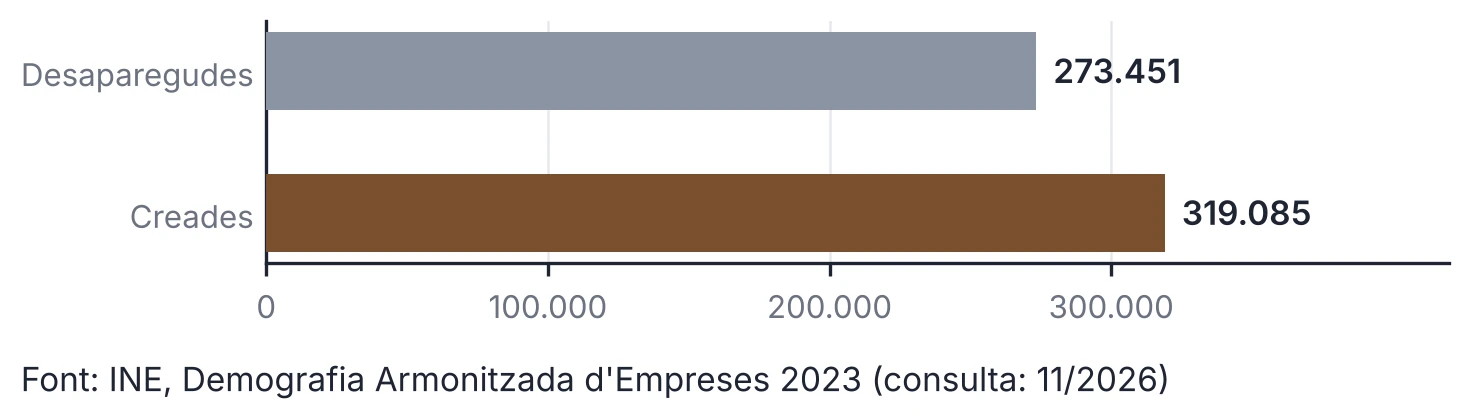
—La supervivència és la xifra que més sorprèn. Segons l'INE, el 41,9 % de les empreses nascudes el 2018 continuaven actives al cap de cinc anys. Això vol dir que més de la meitat havien desaparegut. La cohort del 2019, amb només quatre anys de seguiment, en conservava el 47,6 %. En altres paraules, el risc més gran es concentra en els primers anys.
—Què vol dir? Que una idea bona no basta. Les empreses que desapareixen no ho fan sempre per manca de clients: també poden fallar els costos, el finançament, l'organització o la gent que hi treballa. Per això, abans de començar, convé fer el que s'ha fet a la unitat: llenç, DAFO, escenaris, llindar, finançament i pla.
—Les xifres tenen límits. Una empresa «desapareguda» pot haver tancat perquè anava malament, però també perquè el seu propietari es va jubilar, perquè es va vendre o perquè es va fusionar amb una altra. Les dades d'Espanya no diuen res d'un sector, d'una ciutat o d'una forma jurídica concreta, i no distingeixen una empresa gran d'un autònom. Per tant, s'han de llegir com un senyal de prudència, no com una condemna.
—Un projecte, com el banc de llibres, té un avantatge: no depèn de guanyar diners per sobreviure, sinó de ser útil i de ser transparent. Però, tot i així, també necessita saber quant costa, d'on surten els diners i què passa si les coses surten pitjor del que s'esperava. Un projecte ben preparat no garanteix l'èxit, però fa que les decisions es prenguin amb dades i no amb esperança. Per això el dossier de viabilitat no és un tràmit: és la manera de fer visibles els riscos abans que costin diners.
Font: INE, Demografía Armonizada de Empresas 2023, nota de premsa del 12-11-2025 (consulta: 11/2026).
Activitats
Llibre, pàg. 199
8 activitats per repassar i aplicar el que has après. Pensa o escriu la teva resposta abans d'obrir la solució.
Activitats
13. (comprensió) Resumeix què passa a l'aula. Quant els falta i per què? Per què la Ruth pregunta qui signaria el préstec? Què els explica en Javier? Per què el patrimoni net sorprèn en Mario?
Solució: Falten 235 €; perquè només hi ha 515 de 750; perquè és menor i el signaria un adult amb diners propis; ajuts per a associacions juvenils; perquè són béns, no diners.
14. (aplicació) Fes una taula amb les fonts de finançament del banc (AFA, micromecenatge, ajut, préstec). Per a cadascuna, digues si és pròpia o aliena i quin risc té.
Solució: AFA: pròpia; micromecenatge: pròpia; ajut: pròpia amb condicions; préstec: aliena, amb interessos.
15. (càlcul) Amb les dades de l'informe, calcula la ràtio entre defuncions i naixements d'empreses el 2023 (273.451 / 319.085), explica per què no vol dir que desaparegués aquest percentatge de les nascudes i troba el saldo net.
Solució: 273.451 / 319.085 = 85,7 % (ràtio, no el % de les nascudes que van morir); saldo: 319.085 − 273.451 = 45.634 empreses.
16. Revisa aquesta resposta simulada d'un assistent d'IA: «Si un projecte té un llindar de 750 unitats i en ven 765, el seu marge de seguretat és del 15 %». Indica què hi falla i calcula'n el marge correcte.
Solució: (765 − 750) / 765 = 2,0 %, no del 15 %.
17. (document) Llegeix aquest fragment d'una sol·licitud d'ajut (document fictici): «Entitat: Associació juvenil · Persones sòcies: 4 (menors de 18 anys) · Import sol·licitat: 250 € · Consentiment de les famílies: pendent». Què falta perquè sigui vàlida? Quines persones han de representar l'entitat?
Solució: Falta el consentiment de les famílies; ho han de signar les persones que representin l'entitat segons estatuts i convocatòria.
18. (càlcul) Un projecte necessita 1.200 € i té 450 € d'aportacions i 300 € de micromecenatge. Calcula quant falta i quin percentatge de la necessitat cobreix cada font.
Solució: 1.200 − 450 − 300 = 450; 450 / 1.200 = 37,5 % i 300 / 1.200 = 25,0 %.
19. (anàlisi) Tria el pitch de 90 segons i comprova que té les set parts. Quina part és la més feble? Quina dada afegiries perquè sigui més convincent?
Solució: Resposta oberta.
20. (transferència individual, sense ajuda) Tria un projecte que t'agradaria fer. Escriu en una frase la proposta de valor, en tres línies el DAFO i en dues línies d'on sortirien els diners. És viable?
Solució: Resposta oberta.
Esquema i resum
Llibre, pàg. 200
El projecte d'empresa: viabilitat i presentació
- Model de negoci
- Llenç de nou blocs
- Client, oferta, infraestructura i viabilitat
- Viabilitat
- DAFO
- Viabilitat comercial, tècnica, econòmica i financera
- Llindar i escenaris
- Finançament
- Inversió i tresoreria
- Fonts pròpies i alienes
- Menors i contractes
- Pla d'empresa
- Parts del pla
- Coherència
- Pitch
- Storytelling
- Elevator pitch
Resum
Un model de negoci es resumeix en el llenç de nou blocs (client, oferta, infraestructura i viabilitat), que han d'encaixar. La viabilitat es valora amb el DAFO (fortaleses i debilitats internes, oportunitats i amenaces externes) i amb les viabilitats comercial, tècnica, econòmica i financera; el llindar de rendibilitat i els escenaris (pessimista, base i optimista) diuen quin marge hi ha. El finançament distingeix la inversió inicial i la tresoreria, i les fonts pròpies i alienes; els menors poden ser socis d'una associació amb el consentiment de les persones adultes, però un préstec el formalitza qui tingui capacitat i representació. El pla d'empresa ordena tot el projecte en parts coherents i es redacta reunint les dades de cada apartat, escrivint la conclusió i, al final, la presentació, que va a l'inici. El pitch combina el storytelling amb dades i s'ajusta a una durada curta. Abans de presentar-lo, convé comprovar que les xifres coincideixen a totes les parts del dossier i que el projecte es pot explicar en un minut i mig. Un projecte preparat amb criteri no garanteix l'èxit, però permet decidir amb dades, explicar-se amb claredat i tractar amb respecte les persones i els diners dels altres.