Situació de partida
Llibre, pàgs. 169–170
És abril a 3r B de l'Institut Ribera Nord. Segona Volta ja té nom i data, però falta un lloc on fer-ho, taules i una mica de diners per començar. L'equip presentarà el projecte a la junta de l'Associació de Veïns de Ribera Nord. La Lucía ho té gairebé tot apuntat, però una pregunta d'en Dani sobre la pluja ho canvia tot: i si surt malament?
En aquesta unitat aprendràs a…
- Explicar què fan els bancs i altres entitats financeres i qui les vigila
- Calcular l'interès simple d'un dipòsit o d'un préstec i entendre què diu la TAE
- Distingir d'on provenen els diners d'un projecte (de l'equip o de fora) i si s'han de retornar o no
- Identificar riscos d'un projecte, valorar-los amb probabilitat per impacte, com a eina orientativa, i proposar mesures
- Fer un pla d'estalvi i decidir quan compensa una assegurança
Per començar
- Si guardes 50 € en un compte i el banc et dona 1 € a l'any, d'on creus que surt aquest euro?
- Si necessites 300 € per a un projecte, de quins llocs podrien venir els diners? Escriu-ne tres.
- Què podria sortir malament en una festa de l'institut? Escriu-ne dues i digues quina et preocupa més.
- Si et presten diners, què has de saber abans d'acceptar?
Mapa de la unitat
11.1El sistema financer
Llibre, pàgs. 171–172
Molts pagaments i estalvis passen per algun banc. Convé saber com funciona abans de demanar res. Al teu barri hi ha gent que té diners que no necessita ara i gent que necessita diners ja. Una família estalvia per a l'estiu; una associació vol comprar una taula de ping-pong. El sistema financer és el conjunt d'entitats, de normes i de mercats que posen en contacte uns i altres. Sense ell, qui estalvia hauria de buscar qui necessita diners, un per un. Cada cop que cobres, pagues amb targeta o guardes una paga en un compte, participes en el sistema.
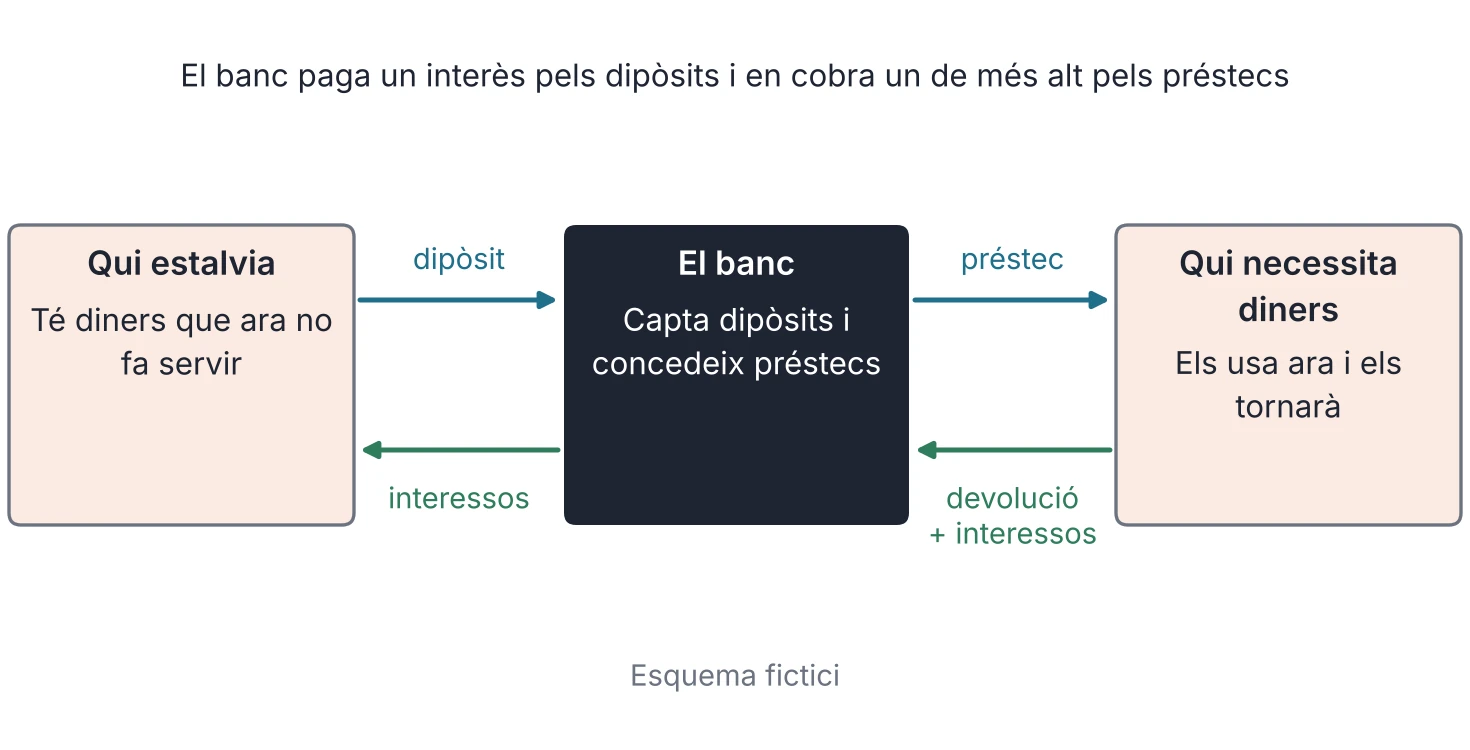
—El paper principal el fan els bancs. Un banc capta els diners de qui estalvia i concedeix préstecs a qui els necessita, i també ofereix serveis de pagament. Això s'anomena intermediació financera, perquè el banc es posa enmig de les dues parts. Habitualment, el banc paga un preu a qui diposita els seus diners i cobra un preu més alt a qui els rep prestats. Aquest preu s'anomena interès: el que es paga per usar diners d'altres persones durant un temps. La diferència entre el que cobra i el que paga ajuda a cobrir les seves despeses i pèrdues, i a obtenir beneficis. Per això un banc necessita la confiança dels clients: si la perd, tothom vol treure els diners alhora.
—Un exemple inventat, amb interessos d'un any. Tres veïnes deixen 100 € cadascuna en un banc, que els paga un 1 % l'any: 3 € entre les tres. El mateix dia, una associació demana prestats 300 € i es compromet a pagar un 6 % l'any: 18 € d'interessos. Compta-ho: el banc paga 3 € i cobra 18 €. La diferència, 15 €, li serveix per cobrir despeses, pagar el seu personal i assumir el risc que algú no torni el préstec. Aquesta diferència és una font habitual d'ingressos del banc, que també cobra comissions. El que cal vigilar és que sigui clar i no s'amagui. S'assembla a llogar alguna cosa: es paga per usar-la un temps.
—Hi ha altres entitats. Les cooperatives de crèdit són entitats financeres els socis de les quals també són clients, i que sovint treballen sobretot en un territori concret. Les asseguradores cobren una quota i es fan càrrec d'uns danys si passen, com un robatori o un incendi. També hi ha entitats de finances ètiques: presten sobretot a projectes amb efectes socials i ambientals i expliquen amb claredat a què dediquen els diners. Tot i que els noms canvien, totes operen amb diners o compromisos econòmics d'altres persones i per això han de complir normes.
—Vetllar pel sistema financer és una responsabilitat pública. El Banc Central Europeu i el Banc d'Espanya supervisen els bancs i altres entitats de crèdit. La Direcció General d'Assegurances i Fons de Pensions supervisa les asseguradores, i la Comissió Nacional del Mercat de Valors, els mercats de valors. Hi ha també un Fons de Garantia de Dipòsits que, en general, protegeix fins a 100.000 € per titular i entitat si un banc fa fallida; no cobreix qualsevol producte. Per això convé preguntar sempre qui supervisa una entitat abans de confiar-li els diners.
—Hi ha una idea més. El diner canvia de valor amb el temps. Si els preus pugen, amb els mateixos diners es compra menys: és la inflació. La inflació és un dels factors que influeixen en l'interès: els diners que s'entreguen avui es recuperen més tard, quan potser valguin una mica menys. També hi intervenen el termini i el risc. Un 1 % d'interès amb preus que pugen un 3 % vol dir que els teus diners compren menys.
—Quan tries una entitat, mira tres coses: quant cobra pel compte o la targeta, quin interès paga o cobra i qui la controla. Una entitat seriosa t'explica els costos per escrit abans de signar i no et pressiona. Una oferta que sembla massa bona per ser veritat sol ser-ho. Pregunta, compara i no signis el que no entenguis.
Activitats
- Amb les teves paraules, i sense copiar el text, explica què fa un banc entre qui estalvia i qui necessita diners. Fes servir la figura 11.1.
- Un banc paga l'1 % anual pels dipòsits i cobra el 6 % anual pels préstecs. Amb 1.000 €, calcula en un any (interès simple) quant paga, quant cobra i quina és la diferència. Digues què representa aquesta diferència per al banc.
- Amplia. Una entitat de finances ètiques dona prioritat a projectes amb impacte social, i explica amb claredat què fa amb els diners. Escriu dos criteris que podria fer servir per decidir a qui presta i un límit d'aquesta manera de decidir.
11.2Productes bancaris bàsics
Llibre, pàgs. 173–174
Un compte, una targeta o un préstec són eines. Serveixen si saps què costen i què et donen. Els bancs ofereixen productes per guardar, moure i demanar diners. Un compte corrent guarda els teus diners i permet cobrar, pagar i rebre transferències. Un dipòsit són diners que deixes al banc durant un temps a canvi d'un interès. Un préstec és una quantitat que el banc t'entrega i que tornes segons el pacte, amb interessos. Un crèdit és una quantitat disponible fins a un límit: normalment pagues interessos pel que uses, més possibles costos. Una targeta permet pagar amb els diners del teu compte, si és de dèbit, o amb diners que t'avança el banc, si és de crèdit. Cada producte té un cost i un ús diferent, i cal saber triar quin necessites.
—L'interès es calcula amb un percentatge sobre una quantitat. En l'interès simple, sempre es calcula sobre el capital inicial: interès = capital × tipus × temps en anys. Si deixes 500 € en un dipòsit al 2 % anual durant un any, guanyes 500 × 0,02 = 10 € i al final tindràs 510 €. Si demanes prestats 200 € al 6 % anual durant un any, pagues 200 × 0,06 = 12 € d'interessos i tornes 212 €. Fixa't que el temps compta: el mateix tipus durant sis mesos dona la meitat d'interessos que durant un any.
—El tipus d'interès nominal (TIN) és el percentatge pactat; en els préstecs habituals, s'aplica al capital pendent. Però el preu d'un préstec no és només aquest percentatge. Hi poden afegir comissions, com la d'obertura, que es paga en començar. Per això existeix la TAE, taxa anual equivalent. És un percentatge anual que recull els interessos, certes comissions i el moment en què es paguen, perquè es puguin comparar ofertes de manera justa. Dos préstecs amb el mateix TIN poden tenir una TAE diferent si un cobra més comissions. En aquest llibre no la calculem: t'ensenyem a demanar-la i a entendre què indica.
—Amb una targeta de crèdit cal anar amb compte: pagar «a terminis» és una mena de préstec i sol tenir recàrrec. Si compres una cosa de 120 € i la pagues en sis quotes amb un recàrrec, el preu final puja encara que cada quota sembli petita. Abans d'acceptar, suma totes les quotes i compara amb el preu de comptat.
Cas · Préstec o estalvi
Cas fictici.
Una associació de famílies fictícia de Vilanova i la Geltrú, formada per persones adultes, vol comprar una taula de ping-pong adaptada que costa 360 €. Té dos camins: estalviar 30 € al mes o demanar un préstec de 360 € al 8 % anual d'interès simple, a tornar en un any.
| Opció | Quant triga | Interessos | Total pagat |
|---|---|---|---|
| A. Estalviar 30 € al mes | 12 mesos | 0 € | 360,00 € |
| B. Préstec de 360 € al 8 % | Tot seguit | 28,80 € | 388,80 € |
| C. Estalviar 6 mesos i demanar 180 € | 6 mesos | 14,40 € | 374,40 € |
- Opció A: 360 / 30 = 12 mesos. No hi ha interessos i el cost és 360,00 €. Pas 2. Opció B: interessos = 360 × 0,08 × 1 = 28,80 €. Total que es torna: 360 + 28,80 = 388,80 €. Pas 3. Opció C: s'estalvien 30 × 6 = 180 € i es demanen els altres 180 €. Interessos (a un any): 180 × 0,08 = 14,40 €. Total: 180 + 180 + 14,40 = 374,40 €. Pas 4. Compara: C estalvia 28,80 − 14,40 = 14,40 € respecte de B, i B permet tenir la taula ja, cosa que A no permet. Resultat: tenir la taula ja costa 28,80 € d'interessos (B); trigar 12 mesos no costa res (A); i l'opció mixta (C) costa 14,40 €. Què significa: demanar un préstec és pagar per avançar el moment de tenir una cosa. El límit és que en un préstec real les quotes van reduint el deute, i es calculen amb el quadre d'amortització; aquí fem servir interès simple per poder comparar amb claredat.
Activitats
- Deixes 500 € en un dipòsit al 2 % anual d'interès simple durant un any. Calcula els interessos i la quantitat que tindràs al final.
- Demanes 200 € al 6 % anual d'interès simple, a tornar en un any. Calcula els interessos i el total que es torna al final de l'any.
- Amplia. Un préstec de 360 € té un TIN del 8 % i una comissió d'obertura de 25 €. Calcula el cost del préstec (interessos i comissió) en euros i quin percentatge de 360 € suposa. Explica per què la TAE seria més gran que el 8 %.
Simulador
Cas · Préstec o estalvi
Canvia el preu de la taula, el tipus d'interès i l'estalvi mensual. Compara trigar, demanar tot el préstec o estalviar i demanar la resta (interès simple, un any).
Demanar un préstec és pagar per avançar el moment de tenir una cosa. Amb interès simple es compara amb claredat; en un préstec real les quotes van reduint el deute.
Calcula
Activitat 6 · Cost de la comissió
Un préstec de 360 € té un TIN del 8 % i una comissió d'obertura de 25 €. Quin percentatge de 360 € costa en total?
11.3Finançar un projecte
Llibre, pàgs. 174–176
Tot projecte necessita diners abans de guanyar-los. La pregunta és d'on surten i quant costen. Un projecte necessita recursos abans de començar: comprar materials, imprimir cartells, pagar un lloguer. El finançament són els diners que es reuneixen per posar-lo en marxa. Pot venir de dos llocs: de dins de l'equip o de fora. Els recursos propis són els que posa l'equip: els seus estalvis, les aportacions de les persones sòcies i els beneficis que es reinverteixen. Els recursos externs venen de fora del projecte. Alguns no cal tornar-los, com un patrocini, una subvenció o una donació. D'altres sí, com un préstec, un crèdit o uns diners avançats. Convé combinar-los per no dependre d'un de sol: si un falla, els altres sostenen el projecte. Per exemple, un equip pot reunir estalvis, un petit patrocini i un préstec petit.
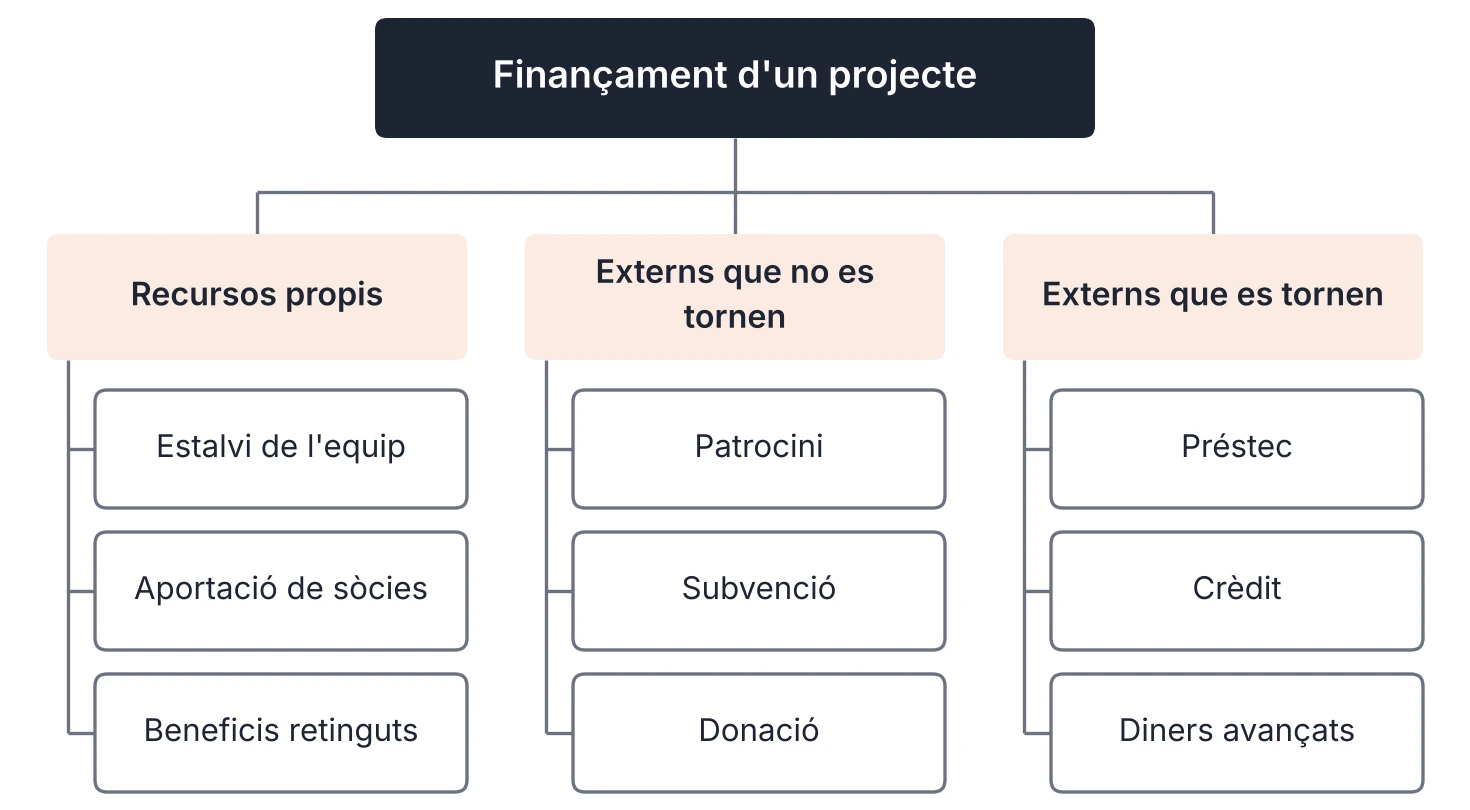
—Cada font té avantatges i costos. L'estalvi no costa interessos, però triga a reunir-se. Una aportació de la família pot ser ràpida, però cal deixar clar si es torna, per no barrejar els diners personals amb els del projecte. Un patrocini són diners que dona una empresa o una entitat a canvi que se sàpiga el seu suport; no es torna, però sol tenir condicions. Una subvenció és una ajuda pública per a una finalitat concreta, com organitzar una activitat per al barri, i exigeix justificar en què s'ha gastat cada euro; si no es compleixen les condicions, es pot haver de retornar. Un préstec dona els diners ja, però cal tornar-los amb interessos.
—El mecenatge és quan una persona o una entitat dona diners o recursos a un projecte perquè en valora l'interès cultural, social o educatiu, sense demanar publicitat ni benefici. El micromecenatge (en anglès, crowdfunding) reuneix petites aportacions de molta gent, normalment per internet; pot ser donació, recompensa o préstec. Té un risc: si no s'arriba a la meta, de vegades no es rep res; per això convé fixar-ne una de realista.
—A Catalunya, l'Institut Català de Finances (ICF), de la Generalitat, ofereix préstecs i avals per finançar projectes, i ACCIÓ informa d'ajuts per a empreses. El teu ajuntament també en pot convocar. Pregunta sempre quins requisits tenen i què cal justificar.
—Endeutar-se amb seny vol dir tres coses. Demanar només el que fa falta. Saber com es tornarà, amb quins ingressos i en quines dates. I preguntar abans quant es pagarà en total. Un deute que no es pot tornar passa a ser un problema per al projecte i per a les persones que l'avalen. En aquest projecte escolar, el préstec el signa una persona adulta o una entitat (com una AFA) mitjançant un representant. Una encaixada de mans serveix per començar, però el que s'acorda convé escriure-ho: quant, per a què, quan es torna i qui signa. I qui ha donat diners mereix saber en què s'han fet servir.
Activitats
- Classifica cada font com a recurs propi o extern, i digues si es torna o no: a) l'estalvi de l'equip; b) el patrocini d'un comerç; c) el préstec d'una associació; d) els beneficis de vendes anteriors; e) una campanya de micromecenatge on molta gent dona 5 €.
- Un projecte necessita 400 €. Té 120 € d'estalvi, 80 € de patrocini i 100 € de vendes. Calcula quant falta i quin percentatge dels 400 està cobert amb diners que no cal tornar.
- Amplia. Si rebutges 60 € d'aquí a un mes per prendre 50 € avui, quin percentatge més són els 60 que els 50? Compara-ho amb un dipòsit que paga el 2 % l'any i explica quin biaix hi ha al darrere.
Classifica
Activitat 7 · D'on surt el diner?
Classifica cada font de finançament.
L'estalvi de l'equip.
El patrocini d'un comerç.
El préstec d'una associació.
El diner de les vendes.
11.4Riscos i assegurances
Llibre, pàgs. 176–178
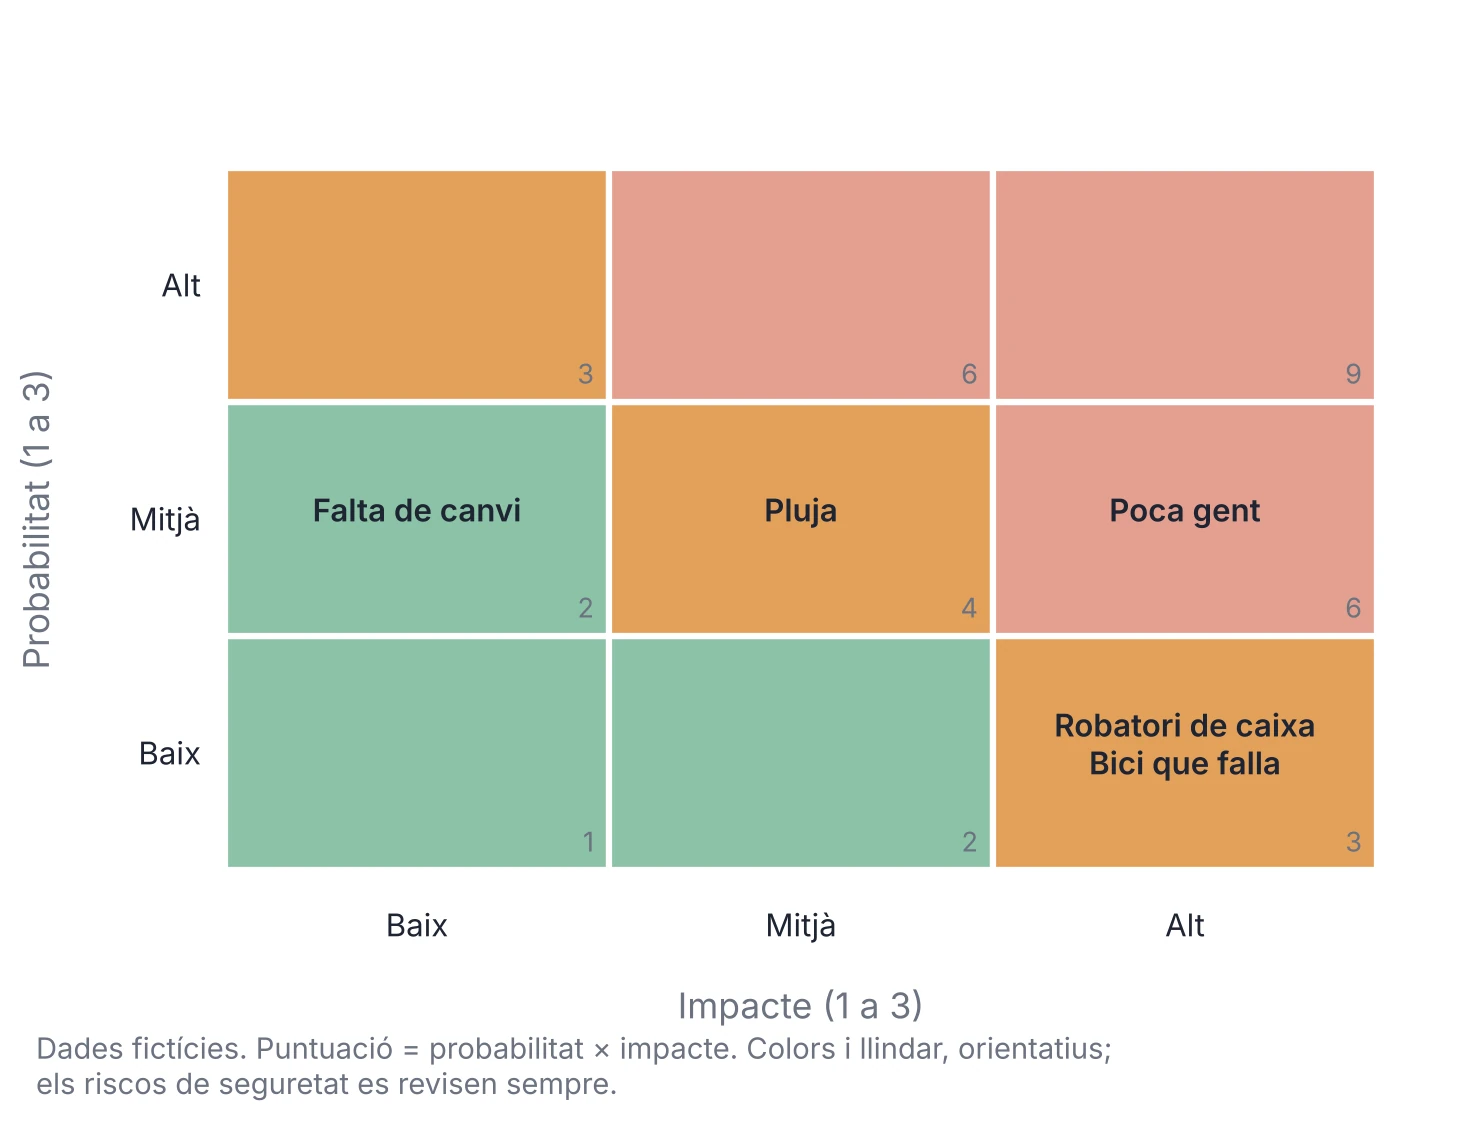
No es pot evitar que alguna cosa surti malament, però sí pensar-hi abans. Això és gestionar el risc. Un risc és una cosa que pot passar i que tindria efectes en el projecte. La incertesa és diferent: és no saber amb seguretat què passarà, de vegades sense dades per calcular probabilitats. Amb un risc, sí que es pot estimar si és probable o poc probable, i quin mal faria. Per ordenar els riscos es fa servir una escala senzilla: la probabilitat d'1 a 3 i l'impacte d'1 a 3. La puntuació del risc és probabilitat × impacte. Com a criteri inicial, atendrem primer els riscos de 4 punts o més i qualsevol risc d'impacte greu.
—Hi ha riscos de l'entorn (el temps), de persones (algú no pot venir), de diners (gastar més del previst) i de seguretat (un accident).
Cas · El mapa de riscos de Segona Volta
Cas fictici.
L'equip pensa què pot sortir malament el dissabte 15 de maig i ho puntua amb l'escala d'1 a 3.
| Risc | Probabilitat | Impacte | Punts | Mesura |
|---|---|---|---|---|
| Poca gent | 2 | 3 | 6 | Cartells i avís deu dies abans |
| Pluja | 2 | 2 | 4 | Taules sota el porxo i fundes |
| Pèrdua o robatori de la caixa | 1 | 3 | 3 | Persona adulta a la caixa |
| Una bici falla | 1 | 3 | 3 | Bicis revisades i provades |
| Falta de canvi | 2 | 1 | 2 | Monedes prestades per l'AFA |
- Calcula cada puntuació: poca gent, 2 × 3 = 6; pluja, 2 × 2 = 4; pèrdua de la caixa, 1 × 3 = 3; bici que falla, 1 × 3 = 3; falta de canvi, 2 × 1 = 2. Pas 2. Cada risc pot arribar a 9 punts com a màxim. No se sumen: la puntuació serveix per ordenar, no per mesurar el risc total. Pas 3. Ordena de més a menys punts i assenyala els que arriben a 4 o més: poca gent i pluja. Pas 4. Per a cada risc, escriu una mesura concreta, com es veu a la taula. Resultat: els dos primers riscos són poca gent (6 punts) i pluja (4 punts). Què significa: el mapa diu per on cal començar a treballar. El límit és que són estimacions, i que un risc de seguretat, com la bici que falla (3 punts), s'ha de revisar sempre.
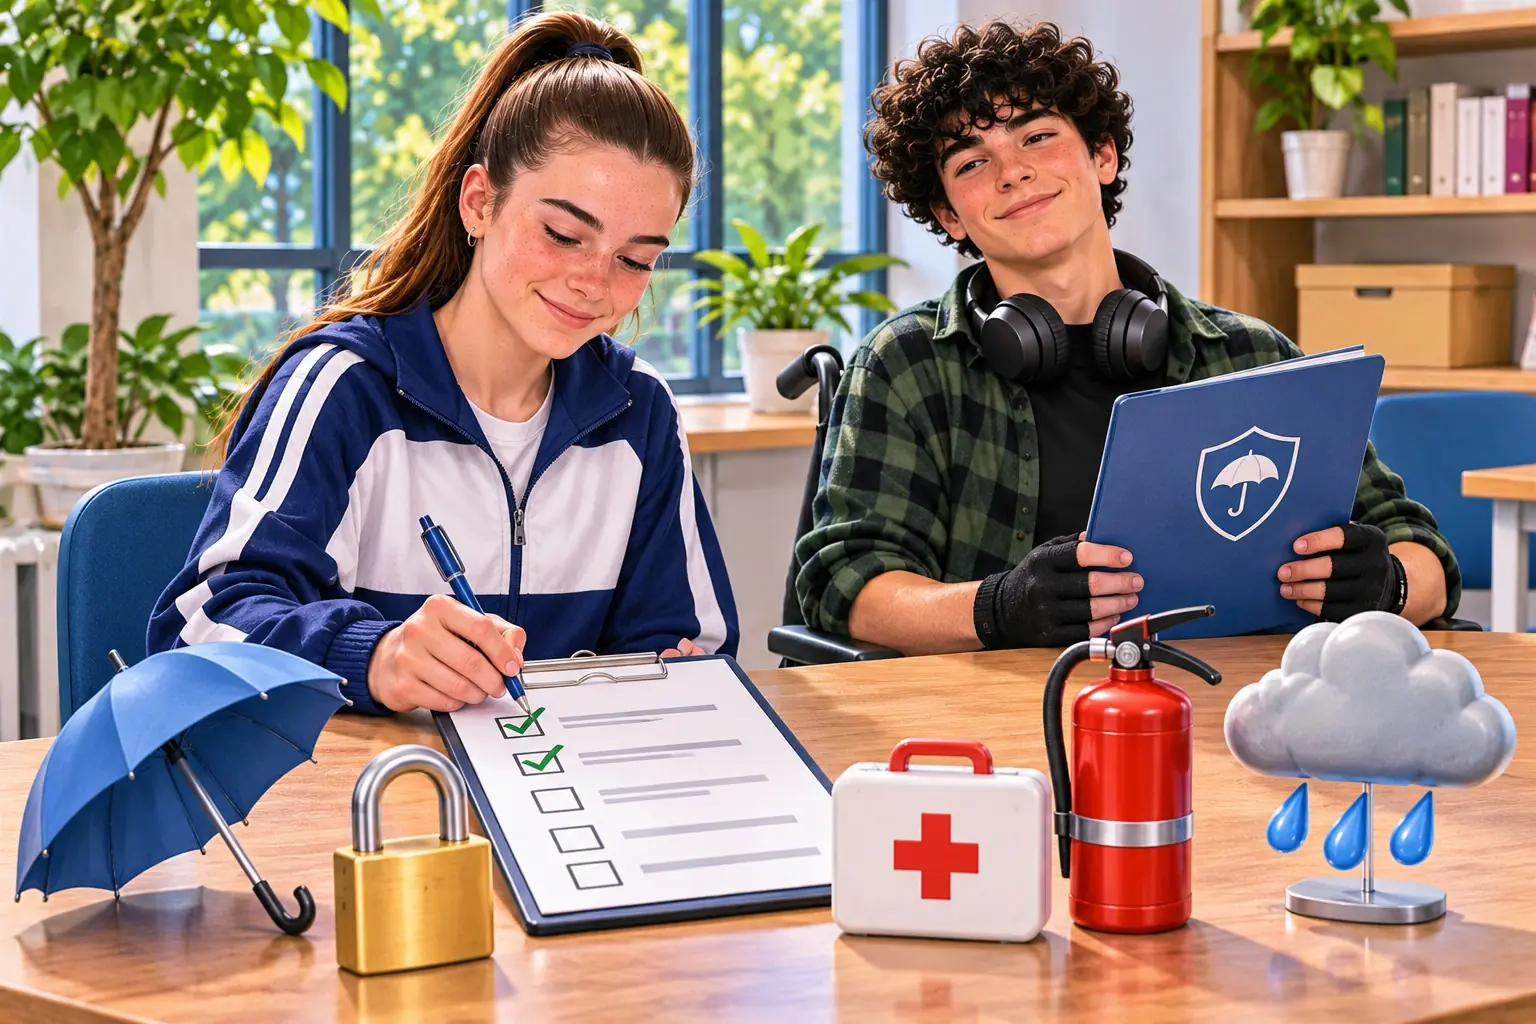
—Davant d'un risc hi ha quatre respostes. Es pot evitar, no fent l'activitat. Es pot reduir, amb una mesura com el cadenat o la farmaciola. Es pot acceptar, si és petit. I es pot transferir, pagant una assegurança: una asseguradora cobreix part del dany a canvi d'una quota, amb els seus límits i exclusions. Segons la pòlissa, pot cobrir danys a altres persones, accidents o desperfectes.
Activitats
- Un risc té probabilitat 2 i impacte 3, i un altre té probabilitat 3 i impacte 1. Calcula les puntuacions, digues quin atendries abans i proposa una mesura per a aquest.
Simulador
Cas · El mapa de riscos
Canvia la probabilitat i l'impacte (d'1 a 3) de cada risc de Segona Volta i mira quina puntuació surt.
S'atenen primer els riscos de 4 punts o més: poca gent i pluja. La suma només serveix per comparar: la puntuació ordena els riscos, no en mesura el total. Probabilitat i impacte són estimacions: un altre equip podria puntuar-los diferent.
11.5Estalviar i preveure
Llibre, pàg. 178
Estalviar no és renunciar a viure. És reservar ara diners per a necessitats futures. Un pla d'estalvi diu quant vols estalviar, per a què i en quant de temps. Es divideix l'objectiu entre els mesos i surt una quota. Estalviar abans de gastar ajuda: el que sobra a final de mes sol ser poc. I un petit marge per a imprevistos evita endeutar-te per una cosa petita. Posar nom a l'objectiu, com «el viatge de final de curs», ajuda a no gastar-lo. El benestar financer és poder pagar el que necessites avui i estar tranquil amb el que pugui arribar demà. Apartar els diners tan bon punt arriben, en un sobre o en un compte separat, ajuda encara més. Preveure també és mirar endavant en un projecte: després del primer dia vindran despeses, com tornar el que s'ha prestat o netejar el local. I convé revisar el pla cada mes: si no arribes, pots allargar el termini o retallar una despesa variable.
—Les assegurances tenen sentit quan el dany seria gran i la quota és raonable. Per a un projecte petit, una pòlissa d'una associació pot cobrir-lo. Per decidir, compara la quota amb el cost mitjà del dany per any. Si reposar una cosa costa 90 €, la probabilitat és del 20 % l'any i l'assegurança la cobreix sencera, el cost mitjà és de 18 € l'any: una quota de 12 € compensaria, si la pòlissa no té franquícies ni exclusions rellevants. Abans de comptar amb una assegurança, llegeix què cobreix i què no.
Activitats
- Vols estalviar 150 € en 10 mesos i estalvies 12 € al mes. Calcula quant reuneixes, quant falta i quant hauries d'estalviar al mes per arribar just.
- Amplia. Una assegurança costa 12 € l'any. Reposar un material costaria 90 € i la probabilitat del dany seria del 20 % l'any i la pòlissa cobriria els 90 € sencers. Calcula el cost mitjà anual del dany i digues si compensa l'assegurança.
Simulador
Activitat 12 · Compensa l'assegurança?
Canvia el cost de reposar, la probabilitat anual del dany i la quota. Compara la quota amb el cost mitjà anual.
Si el cost mitjà és més gran que la quota, l'assegurança compensa. Abans de comptar-hi, llegeix què cobreix i què no.
Començar per alguna cosa · Una encaixada de mans
Llibre, pàgs. 179–180
Episodi de la novel·la del curs: personatges i situacions fictícies.
Era un dijous d'abril, a última hora de la tarda, i a la sala de l'Associació de Veïns olorava a cafè acabat de fer. Hi havia una taula llarga amb cadires al voltant i, al fons, un tauler ple de cartells: una excursió, unes classes de gimnàstica, un avís de neteja del porxo. En un racó, subjectat amb una xinxeta, hi havia el cartell de la Irene amb lletres grosses: «Segona Volta».
La Remedios Castro presidia la taula amb la seva rebeca granat i les mans creuades sobre una carpeta. Tenia els cabells blancs, curts, i escoltava sense interrompre. Davant seu, la Lucía havia obert l'agenda per la pàgina de les pestanyes grogues. La Martina i en Hugo s'havien assegut al seu costat, i la Salma, una mica més enrere, amb el quadern verd sobre els genolls. L'Iker havia parat la cadira al costat del tauler. En Dani s'havia deixat els auriculars penjats al coll i mirava el rellotge.
—A veure, per parts —va dir la Lucía—. Volem fer un mercat de segona mà el dissabte 15 de maig, de deu a dues. Roba, llibres, jocs, material esportiu i alguna bici. Tot a preus petits o a canvi. El que quedi després de les despeses anirà al pati actiu de l'institut.
—Això ja ho he llegit —va dir la Remedios—. Però explica-m'ho amb números.
La Lucía va passar el full.
—Preveiem tres-cents euros d'ingressos i noranta de despeses. Ens falta un lloc, taules i una mica de diners per començar. I no sabem què fer amb l'assegurança.
La Remedios va obrir la carpeta, la va mirar un moment i la va tancar.
—Això us ho posem fàcil. El porxo és lliure aquell dissabte. Al magatzem hi ha dotze taules. Us donem cinquanta euros per a cartells i bosses, a canvi de sortir al cartell. I l'associació té pòlissa d'assegurança.
—Cinquanta euros? Cal tornar-los? —va preguntar en Hugo.
—No. Però tinc dues condicions. El lloc ha de quedar més net que com estava. I a la caixa hi ha d'haver sempre una persona adulta.
—Ho apunto —va dir la Lucía, i va escriure amb el bolígraf de quatre colors.
—Fins i tot per donar el canvi? —va preguntar en Dani.
—Fins i tot per això.
—I què cobreix la pòlissa? —va preguntar la Salma, amb el bolígraf aturat sobre el quadern.
La Remedios va arronsar les espatlles.
—Segons la pòlissa, danys a altres persones o al local. Per la resta, cal llegir-la. Ni els diners que es perdin ni el que es vengui. Això és cosa vostra.
—Ja —va dir l'Iker, sense moure's—. I qui signa el paper?
—L'Associació de Veïns i l'AFA. Ho signaran les seves persones representants: vosaltres sou menors.
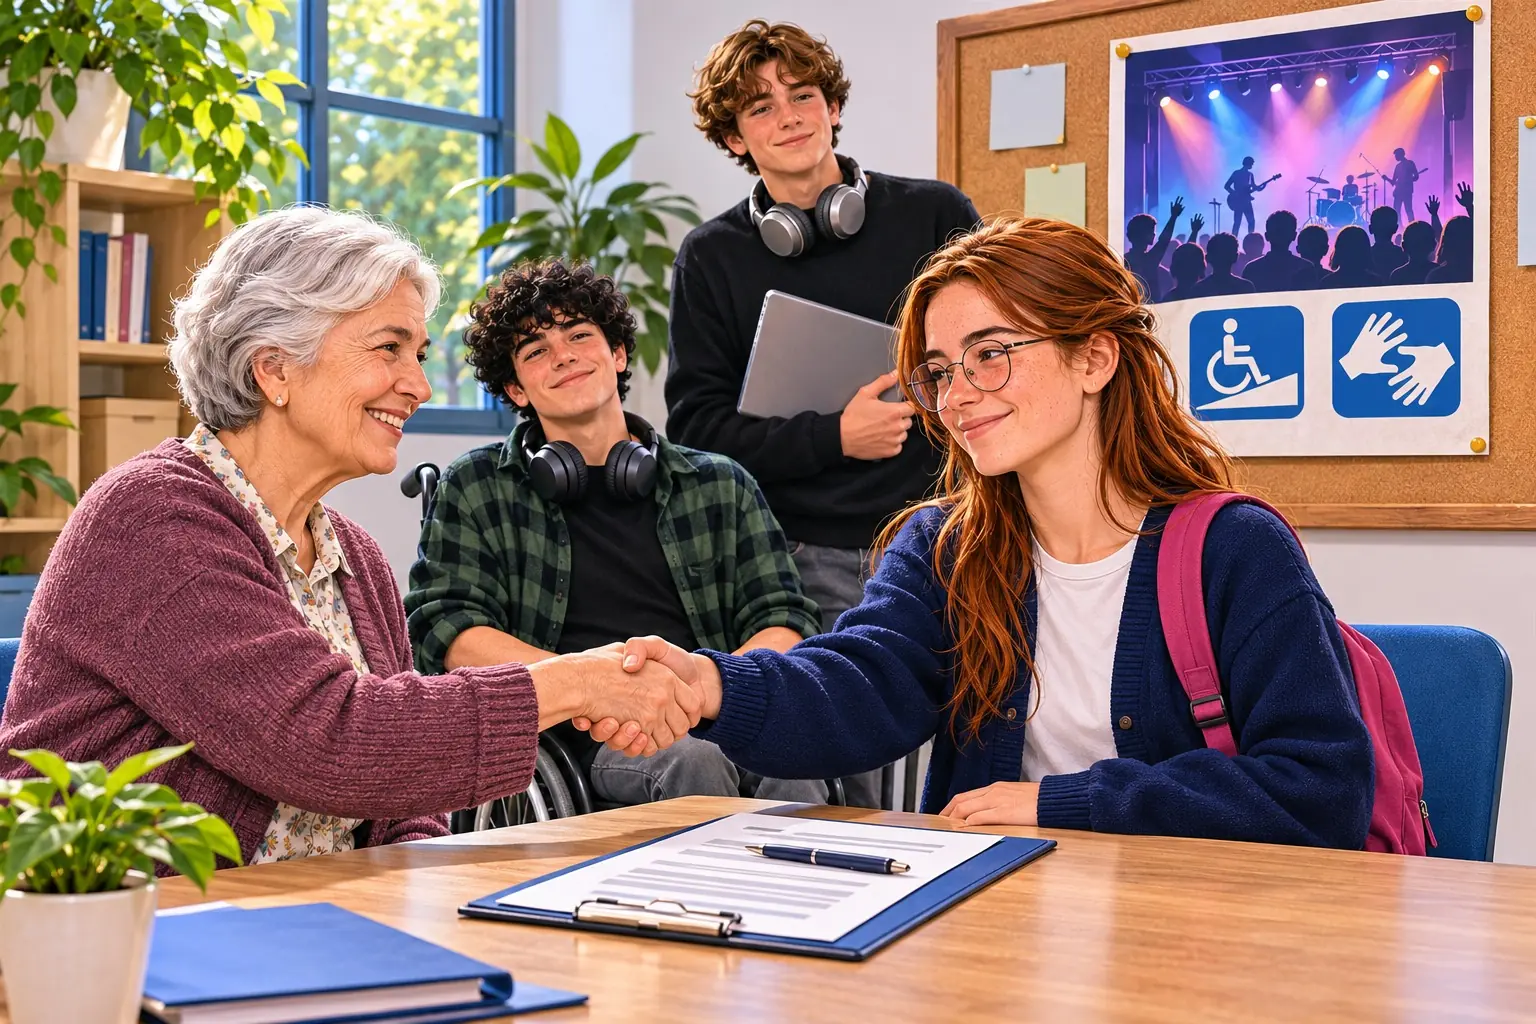
La Remedios es va aixecar, va voltar la taula i va allargar la mà a la Lucía. La Lucía es va posar dreta amb l'agenda sota el braç i li va estrènyer la mà. Va ser una encaixada ferma, curta. Al darrere, l'Iker va alçar una cella i en Dani va deixar de mirar el rellotge.
—Això no substitueix el paper —va dir la Remedios—. És perquè sapigueu que ho dic de debò.
En Dani va aixecar la mà, com a classe.
—I si plou?
La Remedios va deixar anar la mà de la Lucía a poc a poc.
—El porxo tapa força. Però amb vent, no ho sé. Això ho heu de pensar vosaltres.
—A ull, al maig plou poc —va dir en Hugo.
—I això com ho saps? —va preguntar la Salma.
—Doncs... no ho sé. Se m'ha acudit.
—Ja —va dir l'Iker.
La Martina havia tret un full solt del quadern. A dalt, amb lletra grossa, va escriure: «Què pot sortir malament». A sota, després de pensar-s'ho un segon, va posar: «1. Pluja».
—Au —va dir—. Sense embuts. Quin és el pla?
Ningú no va contestar. La Remedios va somriure i va començar a servir el cafè en uns gots de paper. En Hugo en va agafar un i se'l va beure d'un glop.
—I si no ve ningú? —va preguntar la Lucía en veu baixa, i va mirar el cartell del tauler.
La Martina va escriure un «2.» i es va quedar amb el bolígraf a l'aire.
Situació d'aprenentatge: Pla de finançament i riscos
Llibre, pàg. 181
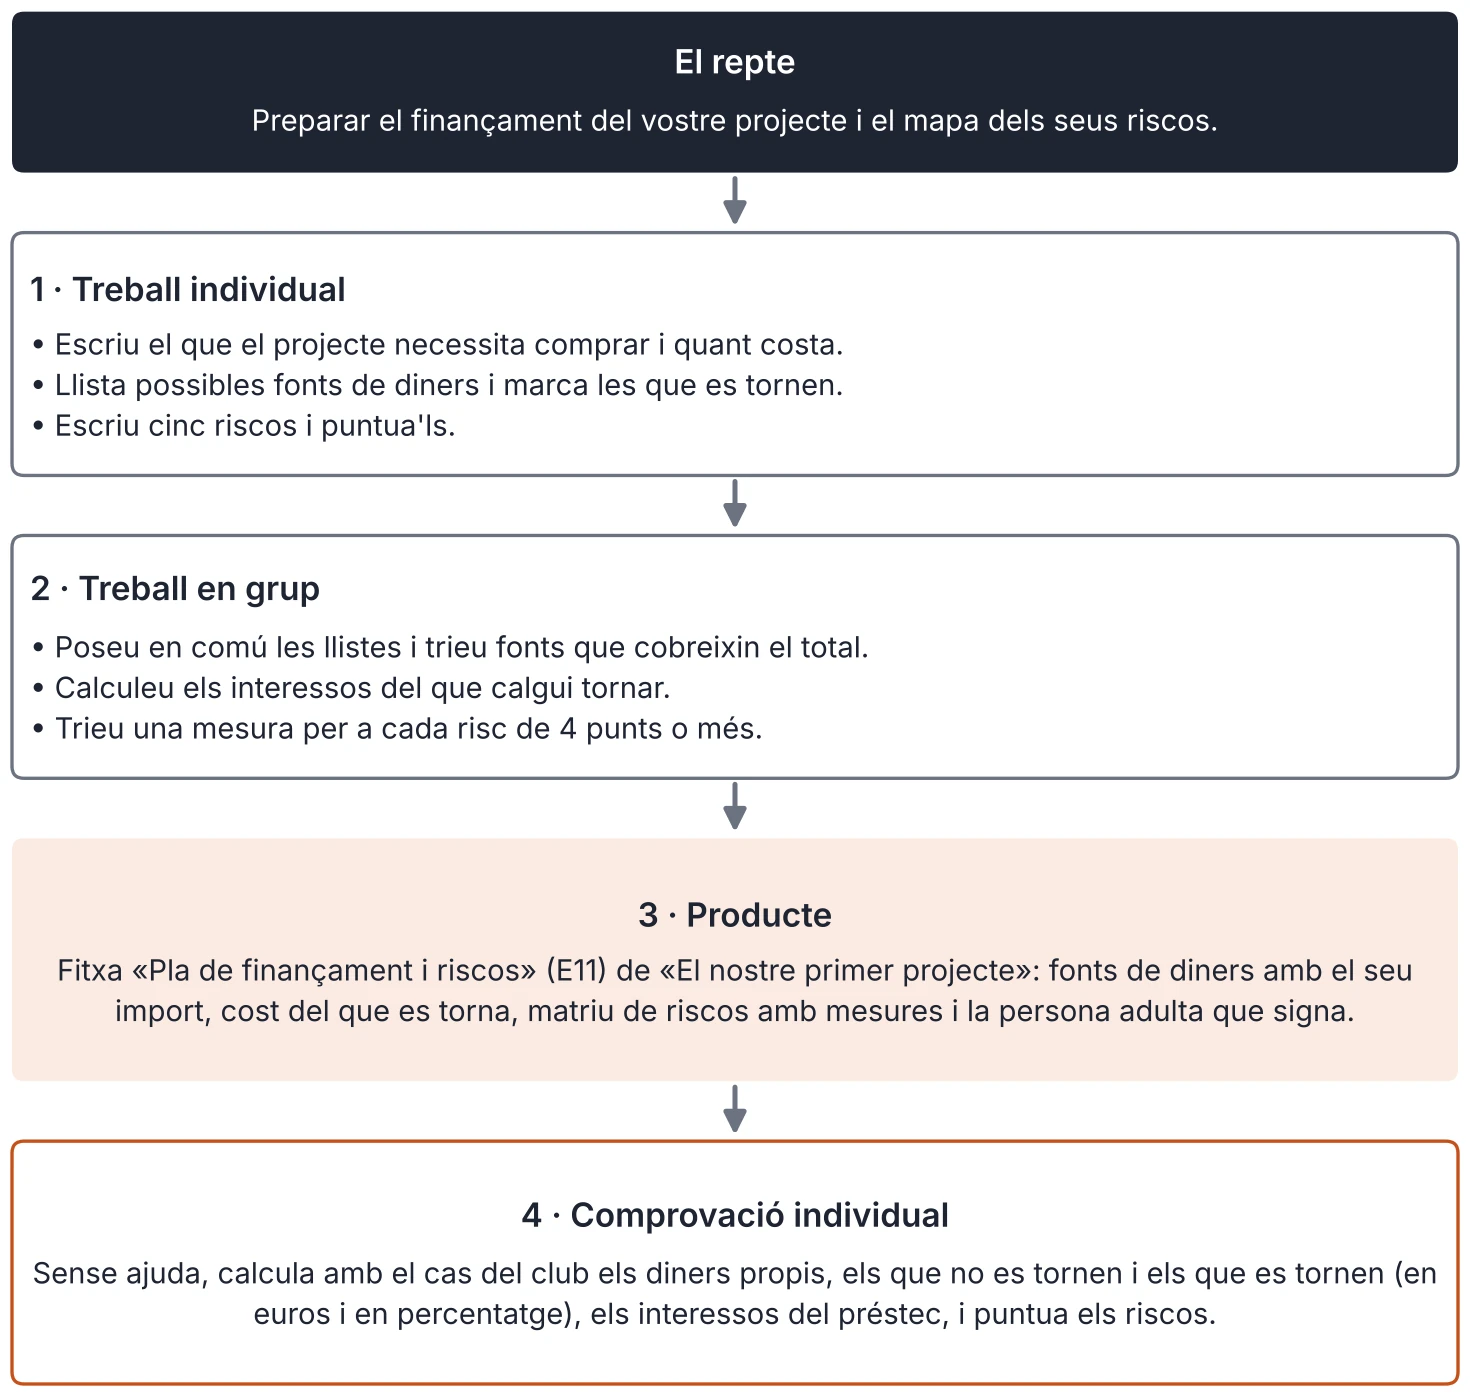
Activitats individuals
- Escriu el que el projecte necessita comprar i quant costa.
- Llista possibles fonts de diners i marca les que es tornen.
- Escriu cinc riscos i puntua'ls.
Activitats en grup
- Poseu en comú les llistes i trieu fonts que cobreixin el total.
- Calculeu els interessos del que calgui tornar.
- Trieu una mesura per a cada risc de 4 punts o més.
Dades. Per a qui prefereixi no fer servir el seu projecte: un club de teatre juvenil de Sabadell, fictici, amb una persona adulta responsable, necessita 600 € per a l'escenografia d'una obra. Té 150 € d'estalvi, 100 € de patrocini d'un comerç, 200 € que espera reunir (no garantits) amb micromecenatge i 150 € d'un préstec d'una associació al 6 % anual d'interès simple, a un any. Riscos: que el micromecenatge reuneixi menys (probabilitat 2, impacte 3), que el comerç retiri el seu suport (1 i 2) i que s'espatlli l'escenografia (2 i 1). Comprovació individual. Sense ajuda, classifica amb el cas del club les fonts en tres grups (propis, externs que no es tornen i externs que es tornen), en euros i en percentatge, calcula els interessos del préstec i puntua els riscos.
Informe: Demanar prestat amb seny
Llibre, pàg. 182
Abans de demanar diners prestats, convé entendre com creixen els interessos. Sembla un afer d'adults, però afecta qualsevol persona que estalvia o que s'endeuta. Ho entenem bé? El Banc d'Espanya ho va preguntar a milers de persones a Espanya.
—A l'Enquesta de Competències Financeres del 2021 se'ls va plantejar aquest cas: es posen 100 euros en un compte que dona un 2 % anual garantit, sense ingressar ni treure res més. Quant hi haurà al cap de cinc anys? Les opcions eren: més de 110 euros, exactament 110, menys de 110 o que no es pot saber. La resposta correcta és més de 110 euros, perquè cada any l'interès es calcula també sobre els interessos anteriors: és l'interès compost. Amb 100 € al 2 % durant cinc anys, amb capitalització anual, surten 110,41 euros. Amb interès simple, que calculem en aquest llibre, serien 110,00.
—Només el 41 % de les persones de 18 a 79 anys a Espanya va encertar-ho. És a dir, 59 de cada 100 van respondre malament o no van saber contestar. A Catalunya va encertar-ho el 42 %. Entre comunitats, el percentatge va del 35 % a Extremadura al 45 % a Madrid i a La Rioja. En totes, la majoria de la gent no va encertar-ho.
—Una resposta equivocada possible és multiplicar el 2 % pels cinc anys i pensar que són exactament 10 euros. Sembla un bon compte, però no té en compte que els interessos també generen interessos.
—Aquesta diferència és petita en un dipòsit de 100 euros, però es fa gran en un préstec llarg o en un deute que no es paga, si els interessos s'acumulen al capital: llavors creixen també sobre els interessos.
—Què pot treure'n el teu projecte? Primer, que abans de demanar diners cal preguntar el cost total, no només el percentatge. Segon, que hi ha oficines i serveis de consum, com les oficines municipals d'informació al consumidor (OMIC) i l'Agència Catalana del Consum, de la Generalitat, on es pot preguntar i reclamar si alguna cosa no és clara. Tercer, que en el projecte el préstec el signa una persona adulta o una entitat amb capacitat.
—Una pregunta oberta: si t'ofereixen una quantitat avui o una mica més d'aquí a un any, què tries? No hi ha una resposta correcta: depèn de quant necessitis els diners ara i del risc de no cobrar-los.
—Dos límits. És una enquesta amb una mostra de persones, no el total, i les seves xifres tenen un marge d'error. I una pregunta sobre un cas no mesura tot el que una persona sap de diners. No serveixen per jutjar ningú, només per veure què convé explicar millor.
Font: Banco de España, Encuesta de Competencias Financieras (ECF) 2021, taula 2 i preguntes del qüestionari (consulta: 11/2026).
Activitats
Llibre, pàg. 183
8 activitats per repassar i aplicar el que has après. Pensa o escriu la teva resposta abans d'obrir la solució.
Activitats
13. (comprensió) A l'episodi, què ofereix la Remedios Castro a l'equip i quines dues condicions posa? Quina pregunta fa en Dani? Per què signen els adults i no l'alumnat?
Solució: Ofereix el porxo, les 12 taules, 50 € i la pòlissa. Condicions: deixar el lloc net i una persona adulta a la caixa. En Dani pregunta què passa si plou. Signen les associacions perquè l'alumnat és menor.
14. (aplicació) Un club d'un poble del Pirineu, fictici, necessita 800 € i apunta les seves fonts de diners. a) Classifica cadascuna com a pròpia o externa, i com a que es torna o no. b) Calcula quant falta. c) Quin percentatge dels diners reunits cal tornar?
Solució: a) Estalvi de les quotes: propi, no es torna. Patrocini: extern, no es torna. Préstec: extern, es torna. Venda de samarretes: propi, no es torna. b) Reunit: 220 + 150 + 250 + 120 = 740 €; falten 800 − 740 = 60 €. c) 250 / 740 = 33,8 %.
15. (càlcul) Amb les dades de l'informe, calcula quants punts més va encertar Madrid que Extremadura en la pregunta de l'interès compost i quantes persones de cada 100 a Espanya no la van encertar.
Solució: 45 − 35 = 10 punts. 100 − 41 = 59 de cada 100 persones.
16. Revisa aquesta resposta simulada d'un assistent d'IA: «Amb 100 € al 2 % anual, als cinc anys hi haurà exactament 110 €, perquè el 2 % de 100 són 2 € i 2 × 5 = 10». Què comprovaries i quina quantitat surt amb interès compost?
Solució: Amb interès simple sortiria 110 €, però la pregunta es refereix a interès compost: cada any l'interès se suma al capital i surt 110,41 €. L'error és no sumar els interessos al capital.
17. (document) Llegeix aquest extracte d'un préstec fictici: capital 600 €; interès del 6 % anual simple; termini, un any; comissió d'obertura, 10 €. a) Quant es torna sense la comissió? b) Quin és el cost del préstec (interessos i comissió)? c) Quin percentatge de 600 € és?
Solució: a) Interessos 600 × 0,06 = 36 €; es tornen 636,00 € (quota 53,00 €). b) Cost del préstec: 36 + 10 = 46,00 € (total desemborsat: 646,00 € si la comissió es paga a part). c) 46 / 600 = 7,7 %.
18. (cas amb taula) Ordena aquests riscos d'un concert del barri de més a menys punts i proposa una mesura per al primer:
Solució: Falta de públic (6), pluja (4), fallada de so (3), retard de la persona adulta (1). Mesura oberta, p. ex. més cartells o difusió.
19. (pla) Un projecte necessita 500 €. Té 150 € d'estalvi, 120 € de patrocini i 100 € de vendes. Calcula quant falta, quant costaria demanar aquesta quantitat prestada al 6 % anual simple durant un any i quant es tornaria.
Solució: Suma: 150 + 120 + 100 = 370 €; falten 130 €. Interessos: 130 × 0,06 = 7,80 €. Es tornen 137,80 €.
20. (transferència individual, sense ajuda) Inventa un projecte de la teva edat. Escriu tres fonts de diners i digues quines es tornen, i tres riscos amb la seva probabilitat, impacte, puntuació i una mesura.
Solució: Resposta oberta. S'avalua que les fonts estiguin classificades i que cada risc tingui puntuació (probabilitat per impacte) i una mesura.
Esquema i resum
Llibre, pàg. 184
Finançar-se sense enfonsar-se
- Sistema financer
- Bancs, cooperatives de crèdit i asseguradores
- Intermediació i interès
- Supervisió i finances ètiques
- Qui estalvia i qui necessita diners
- Oficines i serveis de consum
- Productes bancaris
- Compte, dipòsit, préstec, crèdit i targeta
- Interès simple, TIN i TAE
- Interès compost: els interessos donen interessos
- Què preguntar abans de demanar un préstec
- Comissions i cost total
- Finançament del projecte
- Recursos propis i externs
- Origen (propi o extern) i retorn (sí o no)
- Endeutament responsable
- Patrocini, mecenatge i micromecenatge
- Qui signa: persona adulta o entitat
- Riscos i assegurances
- Probabilitat per impacte
- Evitar, reduir, acceptar i transferir
- Mapa de riscos: puntuar i ordenar
- Una mesura per a cada risc de 4 punts o més
- Assegurança: una quota per cobrir un dany
- Estalvi i previsió
- Pla d'estalvi
- Estalviar cada mes fins a l'objectiu
- Revisar el pla i preveure imprevistos
- Benestar financer
Resum
El sistema financer posa en contacte qui estalvia amb qui necessita diners, i els bancs ho fan mitjançant la intermediació: paguen interessos pels dipòsits i cobren interessos pels préstecs. El BCE i el Banc d'Espanya supervisen les entitats de crèdit. L'interès simple es calcula com a capital per tipus per anys; en el cas de la taula de ping-pong, un préstec de 360 € al 8 % costa 28,80 € d'interessos en un any. La TAE permet comparar el cost anual d'ofertes comparables. Un projecte es finança amb recursos propis i externs; entre els externs n'hi ha que no es tornen, com el patrocini i el mecenatge, i d'altres que sí, com el préstec. El micromecenatge reuneix petites aportacions de molta gent. Convé endeutar-se només amb el necessari, i qualsevol deute l'ha de formalitzar una persona o entitat amb capacitat legal. Un risc es puntua amb probabilitat per impacte: a Segona Volta, la poca gent (6 punts) i la pluja (4) són els més importants. Es pot evitar, reduir, acceptar o transferir un risc amb una assegurança. Un pla d'estalvi divideix l'objectiu entre els mesos i s'ha de revisar cada mes. Els interessos també poden créixer sobre els interessos: és l'interès compost, i amb 100 € al 2 % durant cinc anys surten 110,41 €, no 110,00 €. A l'encaixada de mans d'abril, l'Associació de Veïns cedeix el porxo, 12 taules i 50 € que no cal tornar, però signen les associacions, no l'alumnat.