Situació de partida
Llibre, pàgs. 45–46
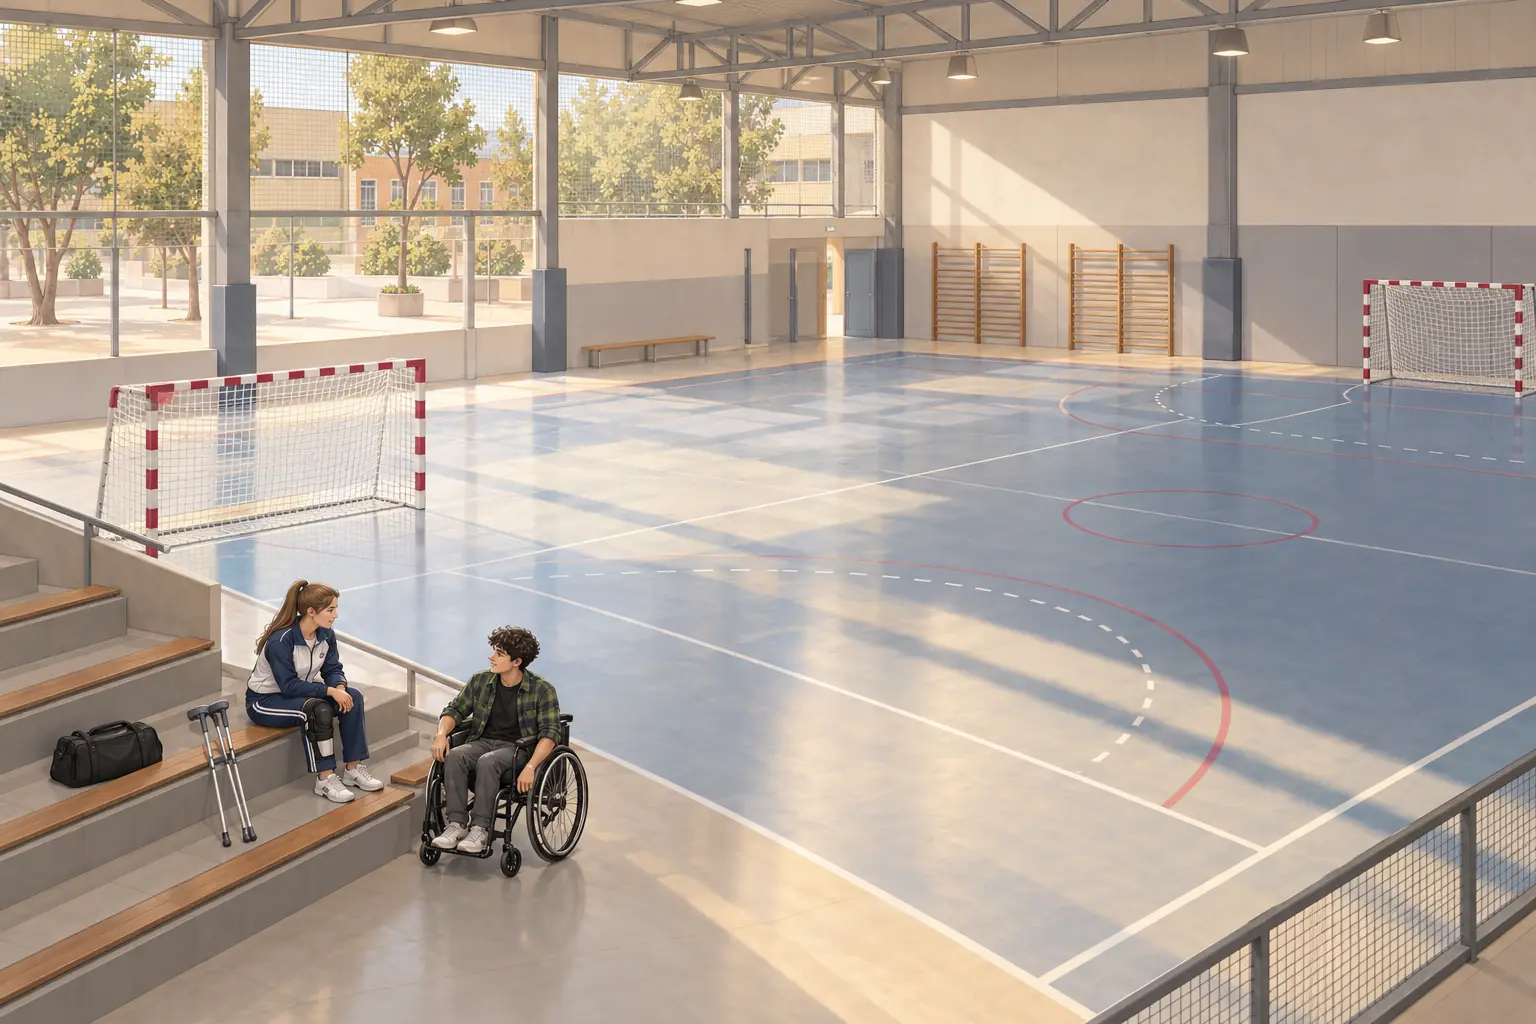
És novembre a 4t B de l'Institut Ribera Nord. A la Salma se li ha trencat la pantalla d'un mòbil vell que ja no val la pena reparar, i la seva família li ha demanat que compari ofertes abans de decidir plegats. A la botiga li han donat un full que promet «gratis durant tres mesos»; sona bé. La Lucía vol veure la lletra petita, i en Dani pregunta a l'assistent quina és «la millor».
En aquesta unitat aprendràs a…
- Explicar per a què serveix el sistema financer i qui el supervisa
- Calcular l'interès simple d'un estalvi i entendre la TAE com a eina per comparar
- Comparar ofertes pel seu cost total, no només per la quota, i valorar el cost d'ajornar un pagament
- Decidir sobre una assegurança comparant la prima amb el risc i reconèixer l'enquadrament d'una oferta
- Detectar senyals de frau i afirmacions sense font en una recomanació automàtica
- Què construiràs: una comparació de tres ofertes pel seu cost total i el risc (el producte E3)
Per començar
- A la unitat anterior, l'app d'en Dani sumava bé però decidia per ell. Una oferta «gratis durant tres mesos» és realment gratis?
- Si dos mòbils costen el mateix al mes, tenen el mateix cost total?
- Per a què serveix una assegurança si la major part de les vegades no la fas servir?
- Quan una recomanació diu que una cosa és «la millor», què li preguntaries abans de fer-li cas?
Mapa de la unitat
 Sistema financer3.1
 Interès3.2
 Cost total i deute3.3
 Risc i assegurances3.4
 Fraus3.5
 Recomanació automàtica3.6
3.1El sistema financer: per a què serveix
Llibre, pàgs. 47–48
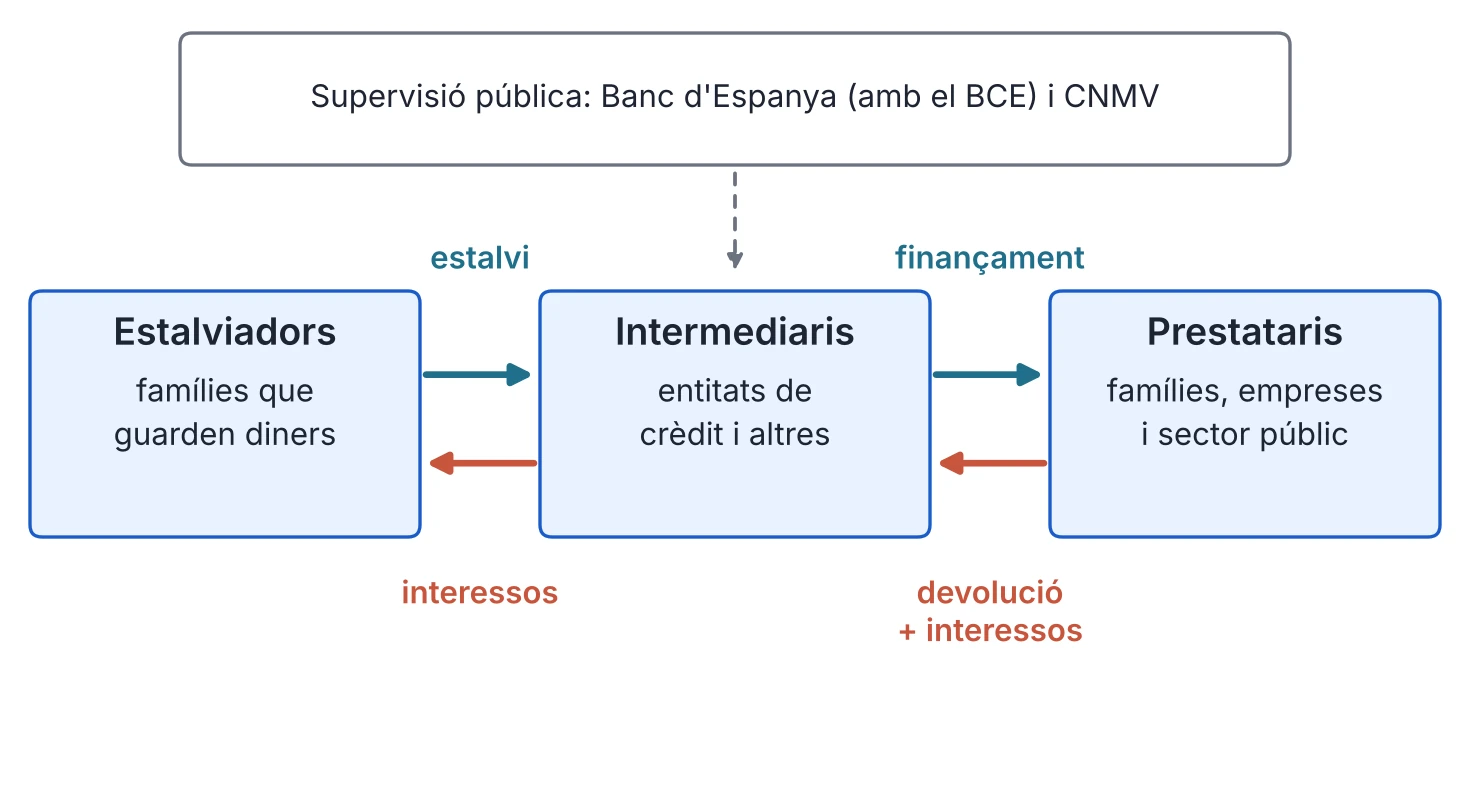
Hi ha persones que tenen diners guardats i persones que els necessiten. El sistema financer connecta les unes amb les altres. El sistema financer és el conjunt d'entitats, mercats i productes que posen en contacte qui estalvia amb qui necessita finançament. Una família que guarda part dels seus diners no sol prestar-los directament a una empresa que vol créixer: entre les dues hi ha intermediaris, sobretot les entitats de crèdit (els bancs i altres entitats), que reben els diners de qui estalvia i els presten a qui els necessita, i s'encarreguen dels cobraments i els pagaments del dia a dia.
—Aquesta connexió és útil per a tothom. Qui estalvia obté seguretat i, de vegades, un petit rendiment; qui necessita diners pot comprar un habitatge, engegar un negoci o afrontar una despesa gran sense esperar anys a reunir-la. I quan falla, tothom ho nota, perquè gairebé tota l'activitat econòmica depèn de poder cobrar, pagar i finançar-se amb confiança.
—Per fer servir aquests diners cada dia hi ha diversos productes. El compte guarda els diners i permet cobrar i pagar. El dipòsit manté una quantitat un temps i pot donar més interès que el compte, segons les condicions; retirar-la abans pot costar-te interessos o no estar permès.
—Les targetes serveixen per pagar, però no són totes iguals: la de dèbit es carrega al compte, normalment a l'instant, i et deixa pagar amb el saldo que tens; la de crèdit permet pagar més tard o a terminis, i per això pot generar deute si no es retorna a temps.
—Si en Toño, el pare d'en Hugo, volgués renovar la cuina del Bar Benítez i no tingués estalviats tots els diners, podria demanar finançament a una entitat: rebria els diners ara i els tornaria en quotes, amb interessos.
—No tot el finançament passa pel banc. Les finances ètiques financen projectes amb criteri social. El mecenatge i el micromecenatge (crowdfunding) reuneixen aportacions (donació, recompensa o inversió); abans d'aportar-hi res, convé comprovar qui el promou i què promet.
—El sistema financer no funciona sol ni a cegues: el vigilen institucions públiques. El Banc d'Espanya, juntament amb el Banc Central Europeu, supervisa els bancs i en vetlla la solvència; la CNMV vigila els mercats de valors i la informació que reben els inversors.
La seva feina és que les entitats compleixin les regles i protegir-te com a client, per exemple exigint que t'informin amb claredat abans de signar i atenent reclamacions. Tot i això, cap supervisió elimina el risc ni decideix per tu: convé entendre el que se signa i comparar abans de contractar.
Activitats (pensa la teva resposta i obre-la per comprovar-la)
1. Explica amb les teves paraules què fa un intermediari financer i posa un exemple d'algú que estalvia i algú que necessita finançament a Valldelana. Què passaria amb els projectes de la ciutat si no existís aquesta connexió?
Solució: L'intermediari rep l'estalvi d'uns i el presta a uns altres, assumint i gestionant el risc; exemple: la Lucía estalvia en un compte i una empresa de Valldelana demana un préstec per créixer. Sense aquesta connexió, els diners quedarien aturats i costaria molt més finançar projectes.
2. Classifica cada situació segons el producte més adequat i justifica-ho: a) la Lucía vol pagar només el que té i que no li cobrin de més; b) en Dani vol apartar 150 € un any sense tocar-los a canvi d'un interès; c) la Salma vol pagar el mòbil a terminis. Indica en quina pot aparèixer un deute i en quina es perd liquiditat.
Solució: a) compte amb targeta de dèbit (paga el que té); b) dipòsit (immobilitza a canvi d'interès); c) pagament a terminis amb targeta de crèdit o finançament: aquí pot aparèixer deute.
3.2El preu dels diners: l'interès
Llibre, pàgs. 48–50
Fer servir diners aliens té un cost, i prestar-los pot tenir una remuneració. L'interès és aquest preu. L'interès és el preu dels diners: el que es paga per fer servir diners d'un altre o el que es rep per prestar-los. Si guardes 200 € en un dipòsit, el banc et paga un interès perquè pot fer-los servir mentrestant; si demanes 200 € a terminis, pagues un interès per fer-los servir abans d'haver-los reunit tu mateix. Per això el mateix percentatge pot ser un guany o un cost, segons el costat on siguis.
L'interès sol expressar-se com un tipus en percentatge anual, cosa que permet comparar operacions de durada diferent amb una mateixa mesura.
—Per què existeix l'interès? Perquè tenir 100 € avui no és el mateix que tenir-los d'aquí a un any: amb els d'avui pots fer-los servir ja o guardar-los per quan els necessitis. Qui presta renuncia a aquest ús un temps i assumeix el risc que no li ho tornin; l'interès compensa aquesta espera i aquest risc. Per això un préstec més arriscat o més llarg sol dur un tipus més alt.
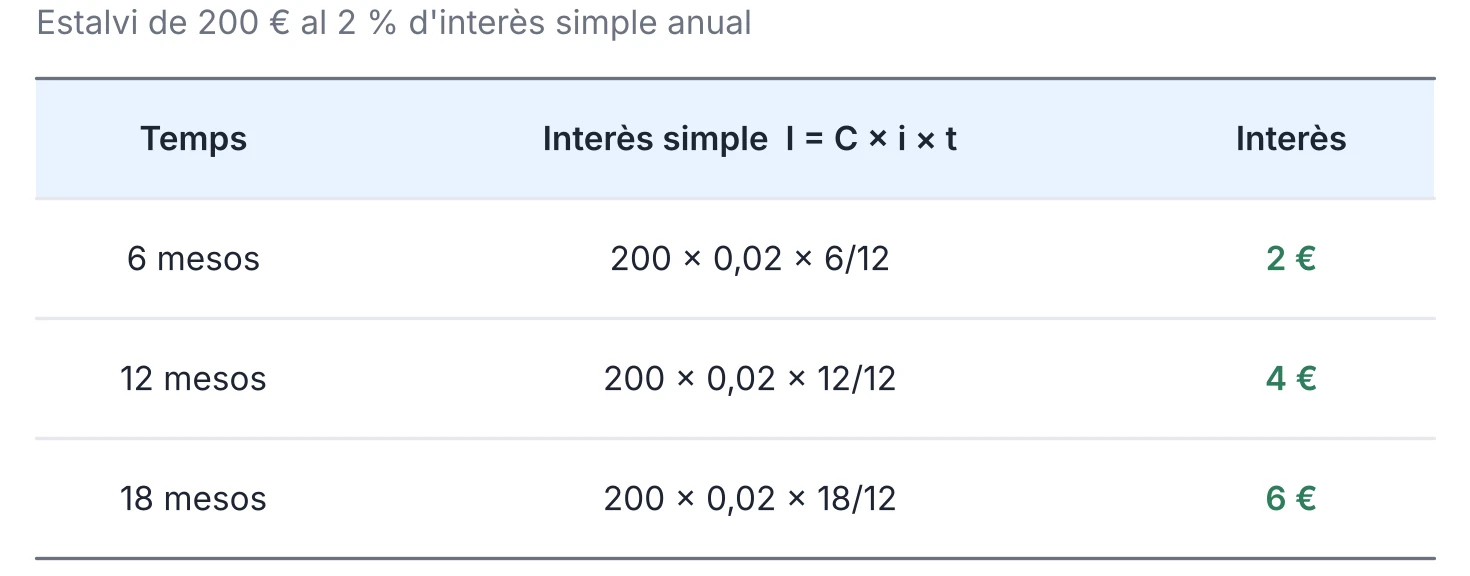
—En aquest curs calculem l'interès simple, que s'aplica sempre sobre la quantitat inicial (el capital), no sobre el que es va acumulant. La fórmula és senzilla: l'interès és igual al capital pel tipus pel temps, amb el temps mesurat en anys. Amb 200 € al 2 % durant un any es guanyen 4 €; durant mig any, la meitat, 2 €; durant any i mig, una vegada i mitja, 6 €.
—Sense pagaments intermedis, el càlcul serveix igual per a un estalvi que per a un préstec; en els crèdits que es retornen a terminis, l'interès sol calcular-se sobre el que queda per pagar, i per això cal mirar el quadre de pagaments i la TAE.
Cas · L'estalvi de la Lucía
Cas fictici.
La Lucía té 200 € que no necessitarà durant un temps i es pregunta, amb la seva família, quant guanyaria en un dipòsit al 2 % d'interès simple anual.
| Temps | Càlcul | Interès |
|---|---|---|
| 6 mesos | 200 × 0,02 × 6/12 | 2 € |
| 12 mesos | 200 × 0,02 × 12/12 | 4 € |
| 18 mesos | 200 × 0,02 × 18/12 | 6 € |
- L'interès creix amb el temps que manté els diners: a 18 mesos guanya 6 €. Què significa: és poc perquè el capital i el tipus són petits; l'interès simple no té en compte que els interessos podrien, al seu torn, generar més interessos. Per decidir no n'hi ha prou amb el tipus: també importen el temps i la quantitat.
—Hi ha una altra manera de calcular interessos, l'interès compost, en què cada període els interessos se sumen al capital i comencen a generar més interessos. Amb el mateix capital i un tipus positiu, dona més que el simple, sobretot a llarg termini; aquí fem servir sempre l'interès simple.
—Quan demanes diners prestats o pagues a terminis, el cost real no és només el tipus d'interès: hi ha comissions, despeses i assegurances associades que també costen diners.
Per comparar-ho d'un cop d'ull existeix la TAE (taxa anual equivalent): el cost d'un crèdit, amb els interessos i els costos que la llei obliga a incloure-hi, expressat com a percentatge anual. No la calcularàs, però sí que la faràs servir: entre crèdits del mateix import i termini, el de menor TAE sol ser més barat, encara que un altre tingui menor quota o menor tipus. Compte: és un percentatge i no diu quants euros pagaràs; per això hi ha el cost total (3.3). En els dipòsits, la TAE resumeix el rendiment anual i serveix igual per comparar-los; tot i així, mira a part les comissions del compte.
Simulador
Cas · L'estalvi de la Lucía
Calcula l'interès simple. Canvia el capital, el tipus o el temps.
Interès = capital × tipus × temps en anys. Només es calcula sobre la quantitat inicial.
Activitats (pensa la teva resposta i obre-la per comprovar-la)
3. Calcula l'interès simple de 500 € al 3 % anual a 12 mesos i a 24 mesos. Explica per què, amb el tipus fix del 3 %, l'interès a 24 mesos és el doble, i si ho continuaria sent si el segon any s'apliqués un altre tipus (sense calcular-ho).
Solució: 500 × 0,03 × 1 = 15 € a 12 mesos; 500 × 0,03 × 2 = 30 € a 24 mesos. Amb el tipus fix, l'interès simple és proporcional al temps, així que a 24 mesos és el doble. Si el segon any s'apliqués un altre tipus, no tindria per què ser-ho: aquell any rendiria segons el nou tipus.
4. Dos dipòsits ofereixen el mateix: un «2 % i sense comissions», l'altre «2,5 % amb una comissió de manteniment». Per què amb el tipus no n'hi ha prou per decidir? Quina dada resumiria millor el cost o el rendiment real?
Solució: El tipus no inclou la comissió, i sense saber quant és no es pot triar amb les dades de l'enunciat. Demanaria la TAE de cada dipòsit (en un dipòsit resumeix el rendiment anual equivalent), la comissió en euros, el termini i si es pot retirar els diners abans; amb el mateix capital i termini, compararia el que queda després de restar les comissions.
5. Amplia. Compara 300 € guardats un any a l'1,5 % i al 3 % d'interès simple. Calcula l'interès en cada cas i la diferència, i explica en una frase què hauria de passar amb els preus perquè guanyar 9 € no signifiqui tenir més poder adquisitiu.
Solució: 300 × 0,015 = 4,50 € i 300 × 0,03 = 9 €; diferència 4,50 €. 9 € sobre 300 € és un 3 % nominal: si els preus pugen més d'un 3 % aquell any, amb 309 € es compra menys que abans amb 300 € (el poder adquisitiu baixa encara que el saldo pugi); si pugen just un 3 %, es queda més o menys igual.
3.3Cost total, quotes i endeutament
Llibre, pàgs. 50–52
Una quota petita no vol dir que una cosa sigui barata. El que importa és quant pagues en total. Comprar a terminis reparteix un pagament gran en diverses quotes més petites repartides en el temps. És còmode, perquè una despesa gran es converteix en pagaments petits que caben millor al pressupost de cada mes, sense haver d'estalviar abans tota la quantitat. Així, la compra es fa més fàcil, però no necessàriament més barata. Però té truc: una quota baixa pot amagar molts mesos de pagament, una permanència (el compromís de continuar contractat un temps) i una penalització si et dones de baixa abans que acabi. Per exemple, 14 € al mes sonen a poc, però cal veure durant quants mesos i amb quin compromís.
Per això, per comparar, cal mirar el cost total: la suma de tot el que pagues fins al final, no només el que pagues cada mes. La quota diu quant fa mal cada mes; el cost total diu quant costa de veritat. I convé separar el que pagues pel terminal del que pagues pel servei: són dues coses diferents que una quota única pot barrejar.
Cas · Tres ofertes per a un mòbil
Cas fictici.
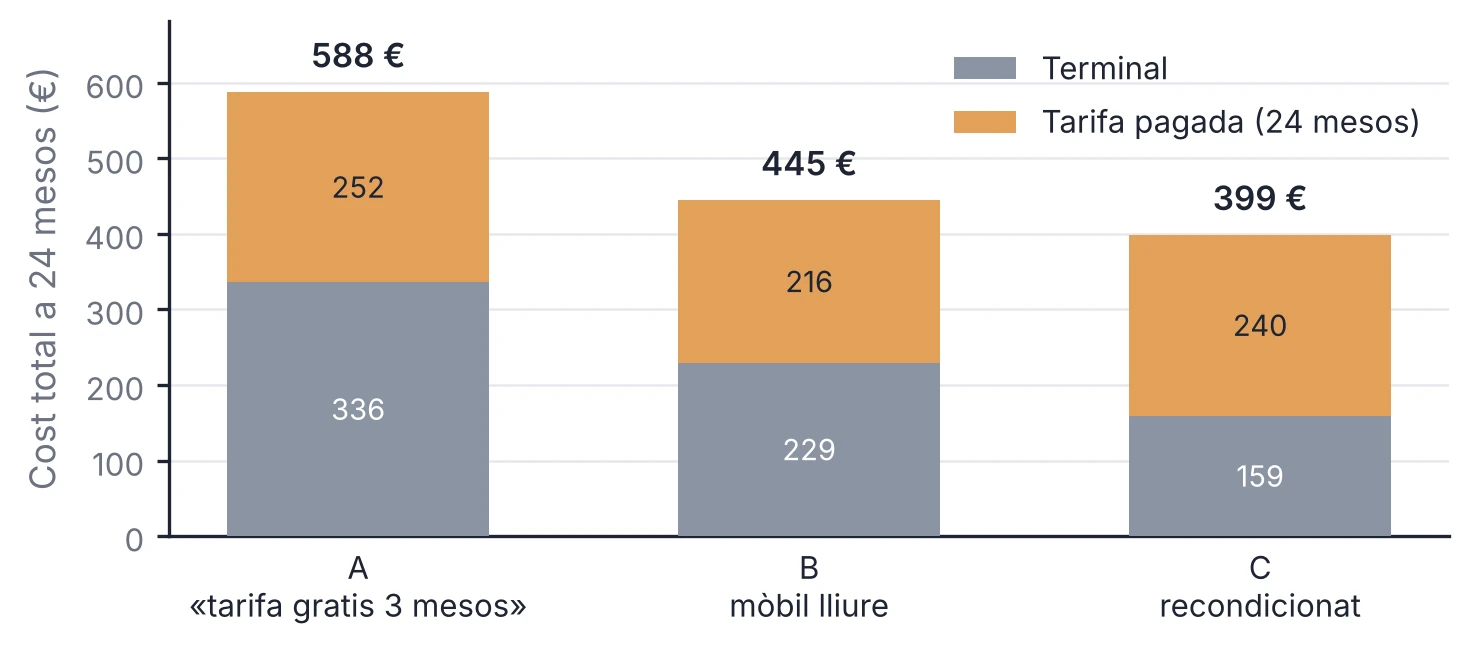
La Salma compara tres maneres de tenir el mateix model de mòbil durant 24 mesos, amb tarifes de prestacions semblants; a la C, el mòbil és recondicionat (supòsits didàctics; no són ofertes reals).
| Oferta | Càlcul | Cost total |
|---|---|---|
| A «tarifa gratis 3 mesos» | 24 × 14 + 21 × 12 | 588 € |
| B mòbil lliure | 229 + 24 × 9 | 445 € |
| C recondicionat | 159 + 24 × 10 | 399 € |
- La quota mensual equivalent (cost total entre 24, arrodonida; no és una quota real) és 24,50 € a l'A, 18,54 € a la B i 16,63 € a la C. L'oferta que comença amb la tarifa gratis és la més cara: 588 €. I ni al principi surt gratis: el terminal es paga des del primer mes (3 × 14 = 42 €).
- A la botiga de l'A, aquest mòbil al comptat costa 289 € (la B és una altra botiga: 229 €), però finançat són 24 × 14 = 336 €. El cost d'ajornar el terminal és 336 − 289 = 47 €, un 16,3 % més que al comptat (no és una TAE). A més, l'A té permanència: segons el contracte simulat, si la Salma es dona de baixa al mes 12, haurà pagat 168 € de terminal + 108 € de tarifa + 120 € de penalització (10 € per mes pendent) = 396 €, i encara deurà 168 € de terminal: 564 € entre pagat i pendent per dotze mesos d'ús. Què significa: la C estalvia diners, però el mòbil és usat; si el ven un professional, en respon dels defectes tres anys; en segona mà es pot pactar menys, però mai menys d'un any. La decisió depèn també del seu estat i la seva garantia (3.4).
—La quota mensual equivalent només compara bé ofertes d'un mateix període i prestacions semblants, i no és la quota anunciada: mira les dues xifres.
—A la lletra petita busca sempre tres coses: quants mesos dura el compromís, quina penalització hi ha per donar-se de baixa i què passa quan s'acaba la promoció (si la quota puja). Preguntar-ho no és desconfiar: és llegir bé abans de signar.
—La permanència, a més, t'ata: pots demanar la baixa, però pot haver-hi una penalització (proporcional al temps que falta, sense càrrecs desproporcionats) i caldrà pagar el que encara deguis del terminal, encara que aparegui una oferta millor. L'oferta C no té permanència: costa menys i deixa més llibertat per canviar.
—Si et cobren una cosa que no era al contracte, reclama i guarda el justificant: l'empresa ha de respondre en un termini màxim (en general, quinze dies). A Catalunya pots demanar el full de reclamació o consultar l'Agència Catalana del Consum.
—Pagar a terminis és endeutar-se: fer servir avui uns diners que tornaràs després. No és dolent en si mateix; permet comprar coses que d'una altra manera trigaries anys a poder pagar.
Però hi ha un endeutament responsable: comprometre només quotes que puguis pagar amb folgança i evitar que diversos deutes petits se sumin fins a ofegar el pressupost.
Simulador
Cas · Tres ofertes per a un mòbil
Compara el cost total a 24 mesos. Canvia les quotes per veure què passa.
Són supòsits didàctics, no ofertes reals. La quota equivalent no és una quota real.
Activitats (pensa la teva resposta i obre-la per comprovar-la)
6. Una oferta simulada diu: «Per a tu: quota de 15 €/mes, 24 mesos, permanència, primer mes gratis». Escriu tres preguntes que faries abans d'acceptar-la, calcula el que sumen les quotes anunciades i explica per què això encara no és el seu cost total.
Solució: Quotes anunciades: 23 × 15 = 345 € si el mes gratis és un dels 24, o 24 × 15 = 360 € si no: valen les dues. No és el cost total: pot haver-hi terminal, alta, penalització o pujades. Preguntes: el mes gratis compta en els 24?, quant dura la permanència? Comprovar en fonts oficials (Agència Catalana del Consum): informació prèvia i desistiment, sense inventar obligacions.
7. Amplia. Reescriu l'anunci de l'oferta A sense enquadrament enganyós: una frase que mostri el cost total i la permanència.
Solució: Exemple: «Terminal: 24 quotes de 14 € (336 €). Tarifa: 12 €/mes amb els 3 primers mesos gratis (252 €). Total en 24 mesos: 588 €, amb 24 mesos de permanència; si et dones de baixa abans, 120 € de penalització i les quotes del terminal que faltin». Canvia que el lector veu el total i el compromís, no només «gratis».
8. Amplia. La recomanació no esmenta la baixa anticipada. Si la Salma es dona de baixa de l'A al mes 12, calcula el que haurà pagat i el que encara deurà del terminal, i compara-ho amb el que hauria pagat a la C en aquests 12 mesos.
Solució: Baixa de l'A al mes 12: pagat 12 × 14 + 9 × 12 + 120 = 396 €, i queden 12 × 14 = 168 € de terminal per pagar (la Salma es queda el mòbil): 564 €. A la C, 12 mesos: 159 + 12 × 10 = 279 €, amb el mòbil ja pagat. Només amb el que s'ha pagat, l'A costa 117 € més; comptant el que encara es deu del terminal, 285 € més. En la realitat, depèn del que digui el contracte.
3.4Risc, assegurances i diversificació
Llibre, pàgs. 53–54
No es pot eliminar la incertesa, però sí decidir quanta estàs disposat a assumir. Parlem de risc quan es pot estimar la possibilitat que alguna cosa surti pitjor del que s'esperava, i d'incertesa quan no sabem bé què passarà ni amb quina probabilitat. Vivim amb tots dos: una pantalla es pot trencar, un mòbil usat pot fallar, un preu pot pujar.
Davant de qualsevol manera de guardar o fer servir els diners convé fer-se tres preguntes: quant pot rendir, quin risc té i amb quina liquiditat hi compto (com de ràpid puc recuperar-lo sense perdre valor). Quasi mai es guanya en les tres alhora: més rendibilitat sol venir amb més risc o amb menys liquiditat. Reconèixer-ho evita caure en ofertes que prometen «molta rendibilitat, sense risc i disponible sempre», una combinació que, senzillament, no existeix.
—Un exemple ajuda a veure les tres preguntes juntes. Guardar 300 € en una guardiola a casa no rendeix res i conserva tota la liquiditat, però té el risc de perdre'ls o gastar-los sense adonar-te'n. En un compte rendeix poc o res (depèn del compte), el risc és baix i continua sent líquid. En el dipòsit a un any d'aquest exemple rendeix una mica més i el risc és baix, però es perd liquiditat: retirar-lo abans pot tenir penalització o no estar permès.
—Cap guanya en les tres, encara que, si el compte no cobra comissions, la guardiola en surt perdent davant d'ell; la millor depèn sobretot de quan necessitaràs aquests diners. Triar no és buscar l'opció perfecta, sinó la que millor s'ajusta al que necessitaràs i al risc que pots assumir.
—Una manera de gestionar el risc és l'assegurança, que el trasllada a un altre a canvi d'un pagament. Pagues una prima (normalment mensual o anual) i, si passa alguna cosa inclosa a la cobertura (el que cobreix el contracte), l'asseguradora paga, repara o presta el servei, dins dels límits pactats.
Abans de contractar convé mirar la franquícia (la part que pagues tu en cada sinistre) i les exclusions (el que la pòlissa no cobreix), perquè canvien molt el que reps: amb una franquícia fixa de 50 €, en cada reparació coberta els primers 50 € els poses tu; a canvi, la prima sol ser més baixa. La idea de fons: prioritza assegurar el que no podries pagar d'un cop, comparant prima, cobertura i exclusions; el que és petit sol reposar-se amb els teus estalvis.
Cas · Assegurança de pantalla?
Cas fictici.
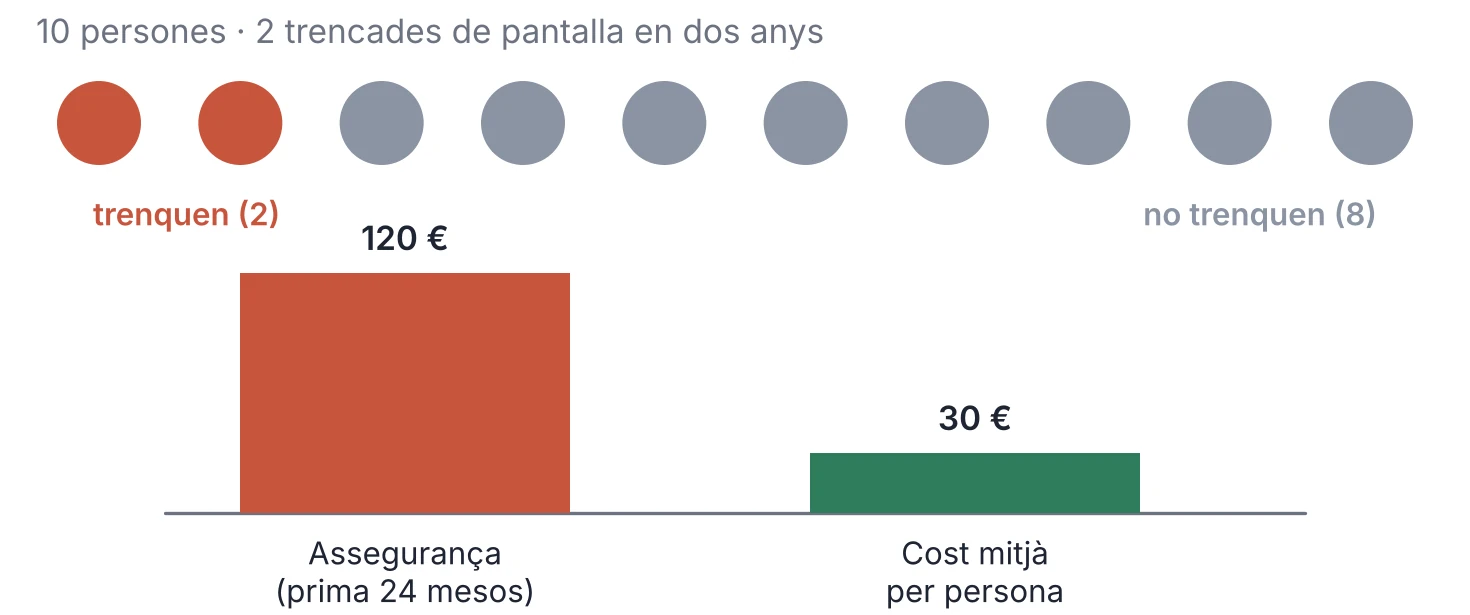
La botiga ofereix a la Salma una assegurança de pantalla per 5 € al mes durant 24 mesos, sense franquícia, que paga la reparació de la pantalla (supòsit didàctic).
| Concepte | Càlcul | Import |
|---|---|---|
| Prima de l'assegurança | 5 × 24 | 120 € |
| Cost de les trencades | 2 × 150 € | 300 € |
| Cost mitjà per persona | 300 / 10 | 30 € |
- En un grup de 10 persones en què 2 trenquen la pantalla en dos anys (reparació de 150 €), el cost mitjà és de 30 € per persona, però l'assegurança costa 120 €. De mitjana, l'assegurança costa més que el risc: amb la diferència (90 € per persona, 900 € al grup), l'asseguradora paga les seves despeses, impostos i altres riscos; no tot és benefici. Què significa: tot i això pot tenir sentit per a qui no podria pagar 150 € d'un cop; l'assegurança no es decideix només amb la mitjana, sinó amb la teva capacitat d'assumir la pèrdua i amb com de probable sigui el dany en el teu cas: qui és molt cuidadós o ja té estalvis per a imprevistos la necessita menys.
—Hi ha assegurances per a moltes coses: la llar, el cotxe, la salut, el mòbil. Algunes són obligatòries, com la de responsabilitat civil del cotxe, que cobreix els danys causats a altres, perquè poden ser molt grans. En totes, la pregunta és la mateixa: podria pagar jo sol el que passaria si passa? Sí que té sentit assegurar un habitatge davant d'un incendi, perquè aquesta pèrdua seria inassumible per a gairebé qualsevol família.
—Una idea relacionada és la diversificació: no dependre d'una sola cosa. Repartir l'estalvi, no jugar-s'ho tot a una opció i tenir sempre un fons per a imprevistos són maneres de diversificar. No és un producte que es compri: és no portar tots els ous al mateix cistell, per si cau. En aquest llibre no es recomanen productes financers concrets ni es donen consells d'inversió; s'aprèn a fer les preguntes correctes abans de decidir: rendibilitat, risc i liquiditat.
Simulador
Cas · Assegurança de pantalla?
Compara la prima amb el cost mitjà del risc en un grup de persones.
De mitjana l'assegurança costa més que el risc, però evita una despesa gran d'un cop.
Activitats (pensa la teva resposta i obre-la per comprovar-la)
9. Una família dubta entre assegurar el mòbil (150 € de reparació possible) o una polsera de 20 €. Explica en quines circumstàncies tindria sentit assegurar cadascun, amb la idea d'«assegura el que no podries pagar d'un cop». Quines dades falten?
Solució: Depèn de la situació: el mòbil, si la família no pogués pagar 150 € d'un cop i la prima fos raonable; la polsera (20 €), quasi mai, perquè es reposa amb estalvis. Falten la prima, la franquícia, les exclusions, la probabilitat de dany i l'estalvi disponible: no hi ha una resposta única. Criteri: prioritzar el que no podries pagar d'un cop.
10. Amplia. Compara en una taula tres maneres de guardar 300 € (guardiola, compte i dipòsit a un any) segons rendibilitat, risc i liquiditat, explica per què cap no guanya en les tres i digues si alguna en surt perdent davant d'una altra en tot i amb quina condició.
Solució: Guardiola: liquiditat alta, risc de pèrdua/robatori i rendibilitat nul·la; compte: liquiditat alta, risc baix, rendibilitat quasi nul·la; dipòsit a un any: rendibilitat una mica més gran, liquiditat baixa (immobilitzat), risc baix. Cap no guanya en les tres: més rendibilitat sol costar liquiditat o una mica de risc. Si el compte no cobra comissions, la guardiola en surt perdent davant d'ell (igual de líquid, més segur i, si el compte paga alguna cosa, amb més rendibilitat); amb comissions, cap no queda dominada sense més.
3.5Fraus i enganys financers
Llibre, pàg. 55
Els fraus financers s'assemblen entre ells. Reconèixer-ne els senyals és la millor defensa. Un frau és un engany pensat per quedar-se amb els teus diners o amb les teves dades personals. Canvien les cares i les excuses, però quasi tots comparteixen els mateixos senyals, i reconèixer-los és la millor defensa: urgència («només avui», «el teu compte es bloquejarà en 2 hores»), promeses de guanys segurs («multiplica els teus diners sense risc»), peticions de claus o contrasenyes, i enllaços o fitxers que demanen dades personals o bancàries.
De vegades arriben com un missatge que imita el d'un banc o d'un servei conegut (una suplantació); d'altres, com una oferta de «fer diners ràpid» a les xarxes o com un suposat premi que no havies demanat.
—Dues regles ajuden molt. Primera: una entitat seriosa mai no et demana les claus per missatge, correu ni trucada; si algú ho fa, és un frau. Segona: si una cosa promet molt a canvi de res i a més amb pressa, quasi segur que és un engany, perquè la rendibilitat alta sense risc no existeix (ho vas veure a 3.4).
—En cas de dubte, no premis l'enllaç ni donis cap dada: entra tu directament al servei teclejant-ne l'adreça i, si cal, avisa un servei públic d'atenció al consumidor, com l'Agència Catalana del Consum, o la policia. Comprovar mai no sobra.
—Els fraus tenen moltes disfresses. Un missatge que sembla del teu banc i et demana «verificar» les dades; una trucada amb pressa perquè llegeixis un codi; una oferta d'inversió que «garanteix» guanys; un suposat premi d'un sorteig al qual no et vas presentar; una venda de segona mà en què et demanen pagar fora de la plataforma. Tots busquen el mateix: els teus diners o les teves claus. I quasi tots es desmunten amb la mateixa pregunta: qui m'ho envia i per què té tanta pressa?
—Els fraus fabriquen pressa i por de perdre alguna cosa («bloquejarem el teu compte») perquè decideixis sense pensar, abans de comprovar. Per això frenar uns minuts és, moltes vegades, l'única cosa que cal per no caure-hi. A les apostes i als missatges de «diners ràpids» actua a més el biaix del present de la unitat 2 (donar més pes a l'immediat que al que ve després): prometen una recompensa immediata i amaguen el risc i les pèrdues, que arriben després.
—Si creus que has caigut en un frau, actuar de pressa ajuda: avisa el teu banc perquè bloquegi el que calgui, canvia les claus que hagis pogut donar i denuncia-ho.
Activitats (pensa la teva resposta i obre-la per comprovar-la)
11. Llegeix aquest missatge: «Hem detectat un càrrec sospitós. Confirma les teves dades en aquest enllaç en menys de 2 hores o bloquejarem el teu compte». Assenyala tres senyals de frau, explica què faries en lloc de prémer l'enllaç i quins passos donaries si ja haguessis donat les teves dades.
Solució: Senyals: urgència («menys de 2 hores»), petició de dades per enllaç, amenaça de bloqueig. Què fer: no prémer; entrar directament al servei o trucar a un número oficial; avisar un servei públic de consum si escau. Si ja haguessis donat les teves dades: avisar de seguida el banc pel seu canal oficial perquè bloquegi la targeta o el compte, canviar les claus, guardar el missatge com a prova i denunciar-ho (per exemple, als Mossos d'Esquadra); es pot demanar ajuda gratuïta al 017 (línia d'ajuda en ciberseguretat de l'INCIBE). Sense culpar la víctima.
3.6És fiable una recomanació financera automàtica?
Llibre, pàg. 56
Un assistent pot recomanar molt de pressa. Això no garanteix que tingui raó ni que t'ho expliqui. Un assistent d'IA pot comparar ofertes i suggerir una «millor» en segons, amb un to segur que convida a fer-li cas. El problema és que en una sola frase barreja tres coses molt diferents: una dada (un nombre comprovable, com un cost total), una valoració (una opinió, com «és la millor», que depèn de què es valori) i una afirmació sense font (alguna cosa que sona a dada però no es pot comprovar, com «la millor valorada pels usuaris»).
Abans de fer-li cas convé separar-les i preguntar d'on surt cadascuna: quin nombre la sosté, amb quin criteri es decideix que és «la millor» i qui ho ha mesurat. Una recomanació pot encertar, però qui signa i paga ets tu; la responsabilitat de comprovar no es delega. L'assistent, a més, no coneix la teva situació: no sap quant pots pagar, quant de temps vols comprometre't ni quin risc estàs disposat a assumir.
—Veure-ho amb l'oferta A ho deixa clar. «És la més econòmica» sona a dada, però és fals: l'A és la més cara (588 €). «No pagues res els tres primers mesos» també és fals: el que és gratis és la tarifa, i el terminal es paga des del primer mes. «Et recomano l'oferta A» és una valoració sense criteri clar. I «la millor valorada pels usuaris» és una afirmació sense font.
Comprova la teva revisió de la resposta de la IA
Solució: Vegeu la solució 12.
—Això no vol dir que un assistent no serveixi: pot ordenar dades, fer una primera comparació o recordar-te què has de mirar. El que no pot és decidir per tu ni garantir que no s'equivoca. Si no et dona fonts, tracta la resposta com una pista, no com una prova.
Fes-lo servir com a punt de partida que tu comproves, no com a jutge final. La regla és la de tota la unitat: separa la dada de l'opinió, demana la font i fes tu els càlculs abans de signar. El mateix val per a una ressenya, un influenciador o un anunci: una recomanació no és una prova, i importa qui la fa i què hi guanya.
Classifica
Dada, valoració o afirmació sense font?
Separa què hi ha dins d'una recomanació automàtica.
El cost total de l'oferta A és 588 €.
Et recomano l'oferta A.
És la millor valorada pels usuaris.
Activitats (pensa la teva resposta i obre-la per comprovar-la)
12. Audita la recomanació de la caixa «Revisa la IA»: indica quines dues afirmacions són falses amb les dades de la unitat, quina no té font i què omet. Després escriu una recomanació honesta d'una frase que sí es pugui comprovar amb els nombres del cas «Tres ofertes per a un mòbil».
Solució: Falses: que l'A sigui «la més econòmica» (és la més cara, 588 €) i que «no pagues res els tres primers mesos» (el terminal es paga des del primer mes: 3 × 14 = 42 €). Valoració: «et recomano l'oferta A». Sense font: «la millor valorada pels usuaris». Omet: permanència, penalització i el que se segueix devent del terminal si hi ha baixa. Recomanació honesta: «Amb les dades, la C és la més barata (399 €); l'A és la més cara (588 €), té permanència i només la tarifa és gratis tres mesos».
El que costa triar · Gratis durant tres mesos
Llibre, pàgs. 57–58
Episodi de la novel·la del curs: personatges i situacions fictícies.
Dimarts, 17 de novembre. La Salma havia quedat amb la Lucía a la biblioteca després de classe. Va deixar sobre la taula, al costat del quadern verd, un full plegat de la botiga de telefonia del centre comercial.
—Se'm va trencar la pantalla el cap de setmana —va dir—. Arreglar-la costa quasi el que un recondicionat, i la bateria ja no aguanta. A casa m'han dit que compari abans de decidir. M'han donat aquest. Posa «sense entrada, gratis durant tres mesos».
—A veure, per parts —la Lucía va obrir l'agenda per una pàgina en blanc—. Només tens aquest full?
—No. Me'n van donar dos més, però aquest era el que sonava millor.
La Lucía va estendre els tres sobre la taula. Un oferia el mòbil a terminis amb tarifa; un altre, el mòbil lliure pagat d'un cop; el tercer, un recondicionat més barat.
En Dani, que passava per allà amb el portàtil, es va asseure sense que ningú li ho demanés.
—Espera, t'ho faig en un moment —va dir. Va escriure la pregunta a l'assistent i, tot just va aparèixer la resposta, va llegir—: Diu que l'A és la més econòmica i la millor valorada pels usuaris.
La Inés, que tornava un llibre al fons, les va sentir i es va acostar amb la seva tassa blanca, però no es va asseure.
—La més econòmica? —va preguntar, i va deixar la frase a l'aire—. Com ho saps?
—Ho diu l'assistent —va respondre en Dani.
—Això no és saber-ho —va dir, i va mirar la pantalla, no en Dani—. La més econòmica segons què? Què hauríeu de comprovar per estar-ne segurs?
—Ho diu, però no ho demostra —la Salma va donar un cop suau al full de l'A—. Mira la lletra petita: vint-i-quatre quotes, permanència i penalització si et dones de baixa.
La Lucía ja estava sumant: el terminal en vint-i-quatre quotes, la tarifa, els tres mesos «gratis», que només eren tres mesos sense tarifa i vint-i-quatre de compromís. Va fer el mateix amb la B i amb la C, va apuntar tres xifres al final de la taula i les va encerclar.
—La pregunta de la Inés és fàcil —va dir—. Cal comparar el cost total, no la primera quota. I mirar la permanència.
—A veure, per parts —va repetir, i va girar l'agenda cap a la Salma—. La del «gratis» és la que més costa al final. La del recondicionat és la més barata, però és de segona mà.
—Segur que surt bo? —va preguntar la Salma—. Si s'espatlla als dos mesos, el que estalvio ho pago el doble.
La Martina les mirava des d'una altra taula, amb les crosses recolzades a la vora i la genollera negra sobresortint.
—Jo pagaria el que fos per no quedar-me una altra vegada sense mòbil tirada en un lloc —va dir, asseguda—. A la botiga, no et van oferir una assegurança?
—Sí. Cinc euros al mes «per si de cas».
—Doncs jo la contractaria.
La Lucía va aixecar la vista de la taula.
—Depèn. Cinc al mes són cent vint en dos anys. Caldria veure quant costa arreglar una pantalla i quanta gent la trenca de debò.
—Això ja és un altre compte —va dir la Salma, i va obrir el quadern verd.
En Dani va mirar la pantalla: l'assistent seguia recomanant l'A, igual de segur.
—Llavors, això no servia de res?
—Serveix per saber què cal preguntar —va dir la Salma—. No per decidir.
—Llavors quina te l'emportes? —va preguntar en Dani, tancant el portàtil.
—Encara no ho sé —va dir la Salma—. La recondicionada és més barata, però en vull comprovar l'estat i la garantia. La més cara ja sé que és la més cara. I l'assegurança depèn de quant costa arreglar una pantalla.
—Això ho mirem demà —va dir la Lucía, i va agafar el full de la taula i l'hi va donar.
La Salma el va doblegar i el va guardar al quadern verd, amb els tres fulls. Tenia els nombres de la Lucía, la pregunta de l'assegurança sense resoldre i, a casa, una decisió que no era només seva.
Situació d'aprenentatge: Quant costa de veritat?
Llibre, pàg. 59
Actividades individuales
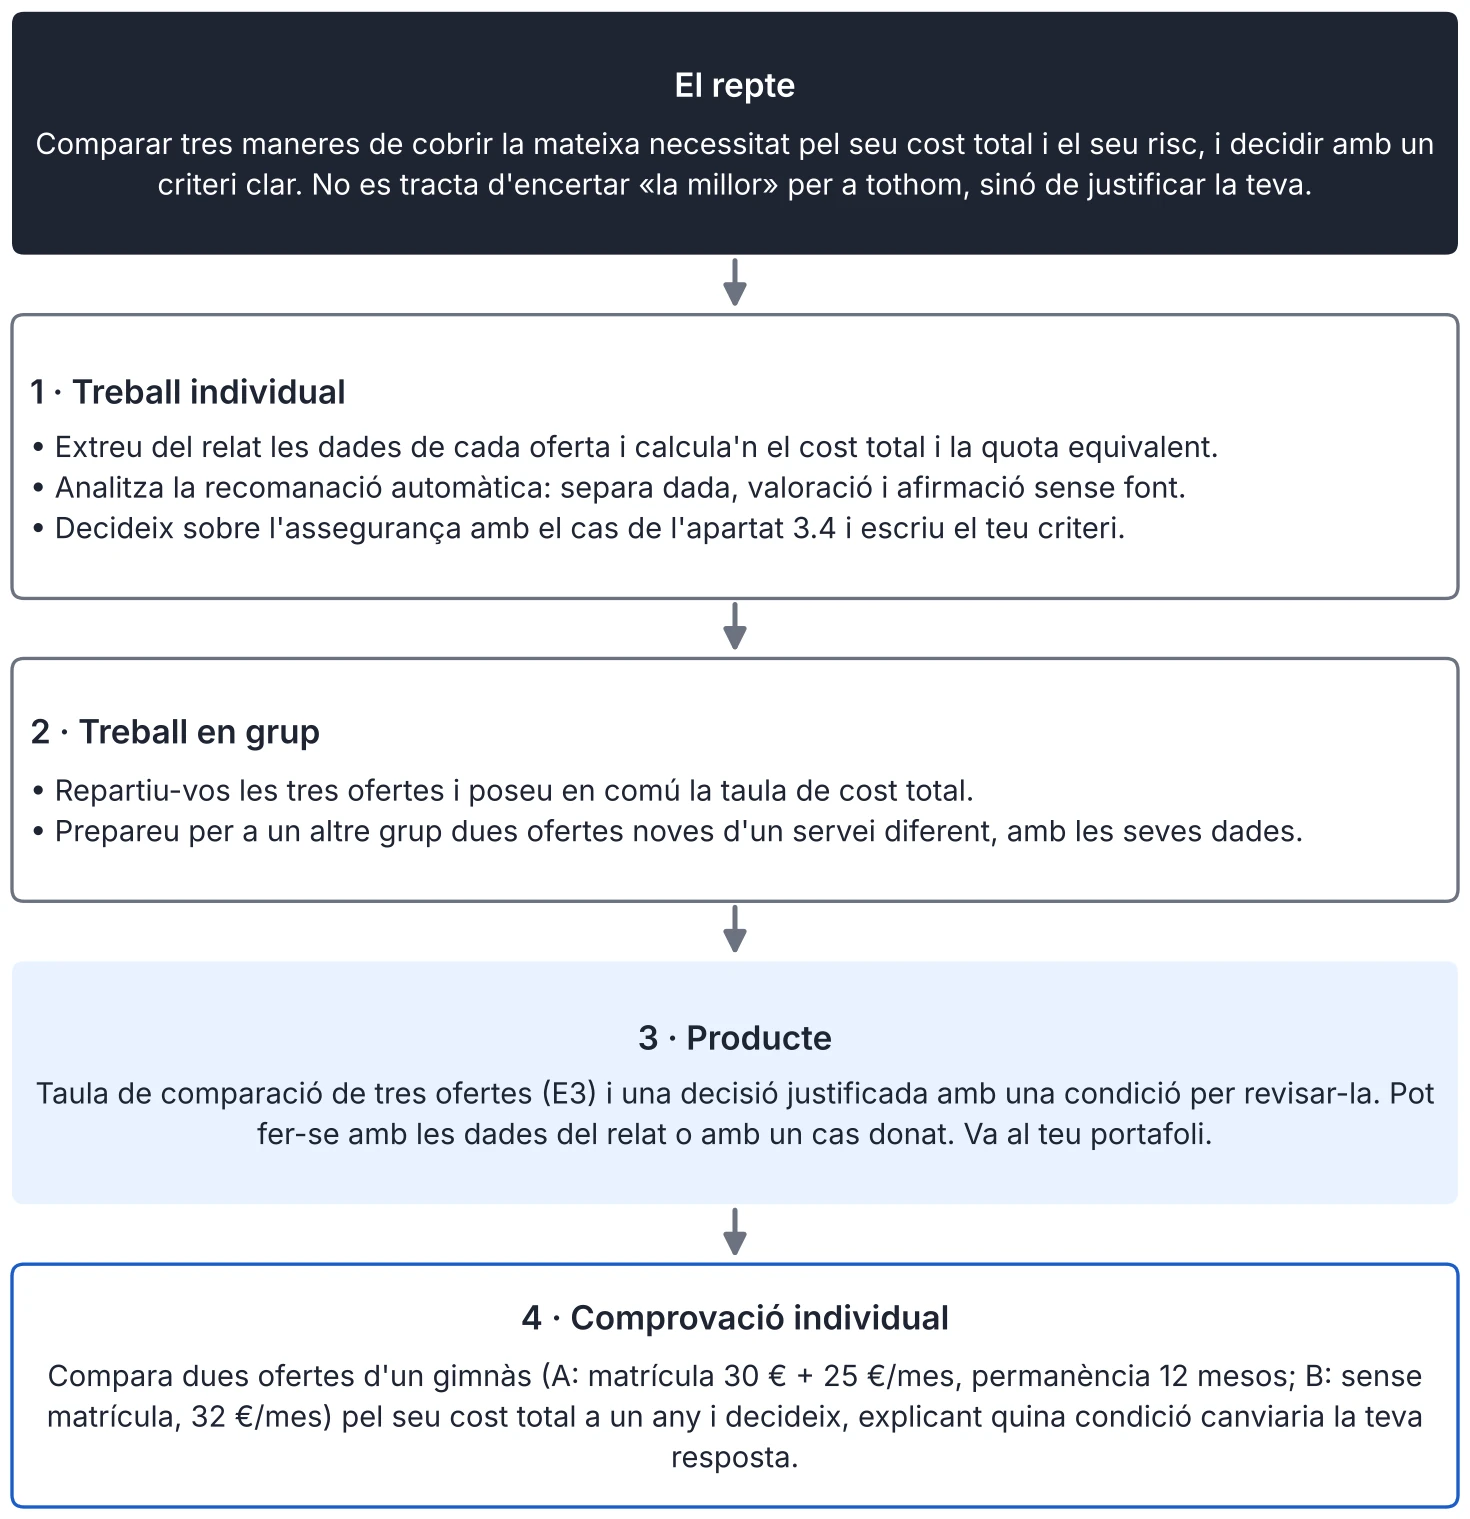
- Extreu del relat les dades de cada oferta i calcula'n el cost total i la quota equivalent.
- Analitza la recomanació automàtica: separa dada, valoració i afirmació sense font.
- Decideix sobre l'assegurança amb el cas de l'apartat 3.4 i escriu el teu criteri.
Actividades en grupo
- Repartiu-vos les tres ofertes i poseu en comú la taula de cost total.
- Prepareu per a un altre grup dues ofertes noves d'un servei diferent, amb les seves dades.
Dades. A: 24 quotes de 14 € + tarifa 12 €/mes (3 mesos gratis), permanència 24 mesos (baixa al mes 12: penalització de 120 €, i se segueixen pagant les quotes del terminal); el mateix mòbil al comptat a la botiga de l'A, 289 €. B: lliure 229 € + 9 €/mes. C: recondicionat 159 € + 10 €/mes. Assegurança: 5 €/mes. Comprovació individual. Compara dues ofertes d'un gimnàs (A: matrícula 30 € + 25 €/mes, permanència 12 mesos; B: sense matrícula, 32 €/mes) pel seu cost total a un any i decideix, explicant quina condició canviaria la teva resposta.
Informe: Gratis no és el mateix que sense cost
Llibre, pàg. 60
Una oferta pot semblar gratis al principi i ser, tot i així, la més cara. A l'oferta A, «gratis» només afecta els tres primers mesos de tarifa, no el terminal ni el contracte sencer. Per això la pregunta útil no és «quant pago ara?», sinó «quant pago en total i durant quant de temps em comprometo?».
—Per comparar hi ha dues eines senzilles. El cost total suma tots els pagaments previstos fins al final del contracte (quotes i terminal); el que costaria donar-se de baixa abans, amb la seva penalització, es calcula a part. La TAE resumeix en un percentatge anual el cost d'un crèdit i inclou els interessos i els costos que la llei obliga a incloure-hi; entre crèdits comparables, el de menor TAE sol ser més barat, encara que no diu quants euros pagaràs. I ajornar també té preu: en una oferta com l'A, el mòbil a terminis costa 336 € davant de 289 € al comptat.
—Abans de signar, la llei reconeix que el client ha de rebre informació clara sobre les condicions econòmiques del contracte, i que en els crèdits al consum hi ha 14 dies per desistir del crèdit, que no és el mateix que tornar un mòbil comprat en una botiga. Conèixer aquests drets no substitueix fer els càlculs, però dona marge per decidir sense pressa.
—L'endeutament no és un problema en si: permet comprar un habitatge o afrontar una despesa gran repartida en el temps. Esdevé un problema quan les quotes petites se sumen sense control i deixen de cabre al pressupost. I les assegurances, ben enteses, no són una despesa inútil: traslladen un risc que no podríem assumir sols, tot i que de mitjana costin més que el dany mitjà; per això convé prioritzar els riscos que seria difícil assumir i comparar prima, cobertura i exclusions. Una pantalla de 150 € pot merèixer una assegurança si no podries pagar-la d'un cop; un cable de 10 €, quasi mai.
—Saber manejar aquestes idees s'aprèn, i hi ha marge de millora. A l'última avaluació internacional de competència financera, l'alumnat espanyol de 15 anys va obtenir 486 punts, per sota de la mitjana de l'OCDE (498). Només un de cada cinc (21 %) va dir haver après al seu centre, l'últim any, què és l'interès compost i saber encara què significa. Això no explica per si sol que funcionin les ofertes amb lletra petita, però mostra que convé entrenar-se a fer els càlculs. Decidir amb criteri davant d'una oferta no és un do: és una destresa que s'entrena comparant, calculant i preguntant d'on surten les dades.
Font: OCDE, PISA 2022, competència financera (consulta: 10/2026).
Activitats
Llibre, pàg. 61
8 activitats per repassar i aplicar el que has après. Pensa o escriu la teva resposta abans d'obrir la solució.
Calcula
Activitat 8 · Baixa de l'A al mes 12
La Salma es dona de baixa de l'A al mes 12. Quant haurà pagat fins aleshores, comptant 12 quotes de terminal de 14 €, 9 quotes de tarifa de 12 € i 120 € de penalització?
Activitats
13. Què fa que la Salma desconfiï de la recomanació de l'assistent? Explica, amb una frase de l'episodi, la diferència entre que una oferta «soni millor» i que sigui més barata. Per què el final queda obert? Què hauria de comprovar la Salma abans de decidir?
Solució: Desconfia perquè la recomanació afirma sense demostrar («la millor valorada»). Frase: «Ho diu, però no ho demostra». El final queda obert perquè la decisió és també de la seva família i falta resoldre el tema de l'assegurança. Abans de decidir, la Salma hauria de comprovar el cost total, la permanència i si l'assegurança li fa falta.
14. Amb les dades de l'episodi, calcula el cost total i la quota mensual equivalent de les tres ofertes i ordena-les de més barata a més cara. Explica per què l'A és la més cara tot i començar amb la tarifa gratis. Quant més paga a l'A pel mòbil a terminis que al comptat (289 €)?
Solució: A 588 € (24,50 €/mes), B 445 € (18,54 €/mes), C 399 € (16,63 €/mes; 399 / 24 = 16,625, arrodonit a cèntims cap amunt). Ordre: C < B < A. L'A és la més cara perquè les seves quotes i el seu terminal sumen més que els pagaments de B i C, encara que la tarifa comenci gratis. El mòbil de l'A a terminis costa 24 × 14 = 336 € davant de 289 € al comptat: 47 € més (un 16,3 % del preu al comptat; no és una TAE).
15. Revisa aquesta resposta simulada d'un assistent d'IA: «L'oferta A és la millor: no pagues res tres mesos i és la més valorada». Indica quina afirmació és falsa amb les dades, quina és una valoració, quina no té font i quina condició omet. Reescriu-la de manera honesta.
Solució: Falsa: «no pagues res tres mesos» (només la tarifa és gratis; el terminal es paga: 3 × 14 = 42 €). Valoració: «la millor», que no es pot demostrar sense dir amb quin criteri (si volgués dir «la més barata», seria fals: l'A suma 588 € i la C 399 €). Sense font: «la més valorada». Omet permanència i penalització. Reescriptura: «Amb les dades disponibles, l'A no cobra la tarifa els tres primers mesos, però el terminal sí, i és la més cara en total (588 €), amb permanència».
16. La Martina pagaria «el que fos» per l'assegurança. Amb el cas de l'apartat 3.4, explica quan té sentit una assegurança i quan no, i per què la decisió no depèn només del cost mitjà. Quina dada et faltaria per decidir millor?
Solució: Té sentit si no es pot assumir la despesa d'un cop (150 €); no, si es pot. No depèn només del cost mitjà (30 € < 120 €) perquè l'assegurança cobreix el cas extrem (a l'exemple, sense franquícia, paga la reparació de 150 €). Faltaria saber la probabilitat real de trencament i, en una pòlissa real, la franquícia, els límits i les exclusions.
17. Reescriu l'anunci de l'oferta A sense enquadrament enganyós, mostrant el cost total i la permanència. Explica què canvia per a qui el llegeix i per què l'enquadrament no canvia els nombres, només com els veiem. Quin dels dos anuncis triaria vendre una botiga, i per què?
Solució: Reescriptura amb cost total i permanència (vegeu 7). L'enquadrament no canvia els 588 €; canvia a quina xifra prestem atenció. Una botiga tendiria a fer servir l'original, perquè destaca el que atrau i amaga el total.
18. Explica amb les teves paraules dos senyals de frau d'un missatge que demana les teves claus «amb urgència» i què faries en lloc de respondre. Explica per què la pressa juga en contra i quan actua a més el biaix del present, i digues per quin canal oficial comprovaries si el missatge és de veritat.
Solució: Senyals: urgència i petició de claus. Què fer: no respondre, entrar al servei per la via oficial. La pressa i la por de perdre el compte empenyen a decidir sense comprovar; el biaix del present actua sobretot si el missatge promet un guany immediat (s'admeten altres explicacions ben justificades). Canal oficial: l'aplicació o la web del banc escrita a mà, o el seu telèfon de sempre, mai l'enllaç del missatge.
19. Compara tu sol, sense ajuda, dues ofertes noves d'un servei de música (A: 3 mesos gratis i després 10 €/mes amb permanència de 12 mesos; B: 6 €/mes sense permanència). Calcula el cost total del primer any de cadascuna, decideix i escriu una condició que canviaria la teva decisió.
Solució: A: 9 × 10 = 90 € el primer any (3 mesos gratis); B: 12 × 6 = 72 €. La B és més barata el primer any i sense permanència; l'A no arriba a compensar: després dels mesos gratis paga 10 € davant de 6 € (4 € més cada mes) i la permanència impedeix donar-se de baixa sense cost. Condició que canviaria la decisió, per exemple: que la B costés més de 7,50 €/mes (90 / 12) o que l'A donés alguna cosa imprescindible que la B no dona. Avaluació individual sense ajuda.
20. Amplia. La Salma s'inclina per l'oferta C (mòbil recondicionat) i a la botiga li ofereixen afegir l'assegurança de pantalla de 5 € al mes. a) Calcula el cost total de la C amb assegurança en 24 mesos. b) Continua sent més barata que l'A (588 €) i que la B (445 €)? c) Amb el cas de l'apartat 3.4, explica què hauria de passar-li a la Salma perquè l'assegurança li compensés. d) Escriu en una línia què decidiries tu i amb quina condició el revisaries.
Solució: Amplia. a) C amb assegurança: 399 + 5 × 24 = 399 + 120 = 519 €. b) Continua sent més barata que l'A (588 €), però ja no que la B (445 €), totes dues sense assegurança. c) Li compensaria si trenqués la pantalla (150 €) i no pogués pagar-la d'un cop; amb un cost mitjà de 30 € per persona, per a la majoria no compensa. d) Oberta; es valora una decisió amb una condició de revisió (p. ex., «la contracto si no tinc 150 € estalviats»).
Esquema i resum
Llibre, pàg. 62
Finances i risc
- Sistema financer
- connecta estalvi i finançament
- intermediaris i productes
- supervisió pública
- Interès i cost total
- interès simple I = C · i · t
- TAE per comparar
- cost total ≠ quota
- ajornar pot costar
- Risc i assegurances
- rendibilitat, risc, liquiditat
- prima, cobertura, franquícia
- diversificar
- assegurar el que és difícil d'assumir
- Decidir amb criteri
- endeutament responsable
- enquadrament de les ofertes
- fraus i recomanacions sense font
- frenar abans de decidir
Resum
El sistema financer connecta qui estalvia amb qui necessita finançament a través d'intermediaris, i el vigilen institucions públiques. L'interès és el preu dels diners: amb l'interès simple (capital × tipus × temps) es calcula el que guanya un estalvi o part del que costa un ajornament, i la TAE serveix per comparar crèdits del mateix import i termini sense calcular-la. Ajornar pot costar: el mòbil de l'oferta A surt 47 € més car a terminis que al comptat. En comprar a terminis, el que importa no és la quota sinó el cost total: una oferta «gratis al principi» pot ser la més cara. L'endeutament és responsable quan les quotes caben al pressupost amb folgança; si no, les quotes petites se sumen sense control. Davant la incertesa es valoren rendibilitat, risc i liquiditat; una assegurança trasllada un risc a canvi d'una prima i convé per al que no podríem pagar d'un cop, tot i que de mitjana costi més que el dany mitjà (120 € de prima davant de 30 € de cost mitjà). L'enquadrament fa que la mateixa oferta sembli diferent segons com s'expliqui, per això sempre es tradueix a nombres. Davant d'un frau o d'una recomanació automàtica, cal separar la dada de la valoració i d'allò que no té font, i frenar abans de decidir. Gratis al principi no és el mateix que sense cost: la pregunta útil és quant pagaràs en total i durant quant de temps et compromets.