Situació de partida
Llibre, pàgs. 27–28
És a finals d'octubre a 4t B de l'Institut Ribera Nord. En Dani estalvia des de maig per a un ordinador recondicionat. Dilluns, l'aplicació del compte que té amb l'autorització de la família el saluda amb un missatge alegre: li diu que té 27 € lliures i que ha estat un bon mes. Aquell mateix matí, la Inés anuncia una sortida de novembre que costa 15 €. La Lucía li demana veure el resum; la Salma vol saber quant sumen en un any unes subscripcions que en Dani gairebé havia oblidat.
En aquesta unitat aprendràs a…
- Distingir ingressos i despeses, i separar les fixes de les variables i les necessàries de les prescindibles
- Fer un pressupost mensual i revisar-lo quan apareix un imprevist
- Planificar un estalvi amb un objectiu concret i calcular quants mesos necessites
- Explicar què és la inflació i per què els diners no valen sempre el mateix
- Reconèixer els teus drets com a consumidor i llegir amb cura subscripcions i renovacions
- Construir un pressupost que aguanti un imprevist, amb dues versions i la renúncia de cadascuna
Per començar
- A la unitat anterior, en Hugo va repartir una tarda. En què s'assembla repartir una tarda i repartir una paga?
- Si algú ingressa 100 € al mes i en gasta 100, pot estalviar? I si vol estalviar, què hauria de canviar?
- Què vol dir que una aplicació et digui que tens «diners lliures»? Lliures de què?
- Creus que 100 € compren el mateix avui que fa cinc anys? Per què?
Mapa de la unitat
 Ingressos i despeses2.1
 Pressupost2.2
 Estalvi2.3
 Inflació i valor real2.4
 Subscripcions2.5
 Drets del consumidor2.6
 Resum de despeses2.7
2.1Ingressos, despeses i objectius
Llibre, pàgs. 29–30
Els diners, com el temps, són un recurs escàs: entren per un costat i surten per l'altre. Per decidir bé, primer cal veure'ls. A la unitat anterior vas aprendre que triar suposa renunciar, perquè els recursos són escassos. Els diners són un d'aquests recursos: amb ells decideixes quines necessitats i quins desitjos cobreixes.
—Els ingressos són els diners que entren: una paga, un regal, un ajut puntual o, si la llei ho permet, el que es guanya en una feina. Convé distingir els ingressos regulars, que arriben cada cert temps i amb els quals pots comptar (una paga mensual), dels irregulars, que apareixen de tant en tant i que no hauries de donar per segurs (un regal d'aniversari).
—Les despeses són els diners que surten. Es classifiquen de dues maneres que convé no barrejar. D'una banda, hi ha despeses fixes, que es repeteixen cada mes amb un import estable (un abonament de transport, una quota), i despeses variables, que canvien segons el que facis (un berenar, una entrada). De l'altra, hi ha despeses necessàries, que cobreixen una cosa que de debò et fa falta, i despeses prescindibles, de les quals podries prescindir sense que passi res greu.
—Les dues classificacions es creuen: una despesa pot ser fixa i prescindible alhora, com una subscripció que pagues cada mes però que gairebé no fas servir; o variable i necessària, com el material que et demanen a classe (una despesa puntual, que aquí comptem com a variable).
—Compte amb les despeses formiga: petites, freqüents i gairebé invisibles (un refresc aquí, una aplicació allà). Per separat no semblen res, però sumades al llarg del mes poden pesar més que una despesa gran que sí recordes.
—Per gestionar els diners, el primer pas és registrar les despeses durant un mes: anotar què surt i en què. Gairebé ningú no recorda bé en què se li van els diners, i les despeses petites i repetides són les que més enganyen. N'hi ha prou amb una llibreta o una nota al mòbil: l'important és apuntar-ho en el moment, no de memòria a final de mes. A classe, treballes amb un cas inventat, com el d'en Dani: no cal mostrar les teves despeses.
—El segon pas és fixar objectius financers: objectius econòmics concrets. Un bon objectiu diu tres coses: què vols, quant costa i per a quan ho vols. «Estalviar una mica» no és un objectiu; «reunir 300 € per a un ordinador en deu mesos» sí que ho és, perquè es pot mesurar i comprovar si ho vas complint.
—Poder cobrir les teves necessitats, afrontar un imprevist i avançar cap a les teves metes amb una sensació raonable de seguretat i control és el benestar financer. No depèn només de quant ingresses; també de com t'ho organitzes.
Classifica
Activitat 1 · Fixa o variable?
Classifica cada despesa segons si es repeteix cada mes amb un import estable (fixa) o canvia segons el que facis (variable).
L'abonament de transport del mes
Una subscripció a una plataforma de música
L'entrepà del pati del divendres
El material de classe del setembre
Activitats (pensa la teva resposta i obre-la per comprovar-la)
1. Classifica aquestes despeses d'un personatge en fixes o variables i en necessàries o prescindibles, i justifica cadascuna: a) l'abonament de transport del mes; b) una subscripció a una plataforma de música; c) l'entrepà del pati del divendres; d) el material de classe que li demanen al setembre. Després, escriu un objectiu financer ben definit per a algú que vol comprar unes vambes de 60 €, comença de zero i pot apartar 15 € al mes, indicant què, quant i per a quan.
Solució: a) fixa i necessària; b) fixa i prescindible (segons l'ús); c) variable i prescindible (o necessària si és el seu menjar del dia); d) variable i necessària. S'accepten altres etiquetes ben justificades (per exemple, el transport o el material segons la situació). Objectiu: «reunir 60 € per a unes vambes en 4 mesos apartant 15 €/mes» (què, quant, quan). 60 ÷ 15 = 4 mesos.
2. Fes una llista de tres possibles «despeses formiga» d'un adolescent fictici i estima quant sumen en un mes i en un any. Explica per què aquest tipus de despesa és més difícil de controlar que una de gran i poc freqüent, i proposa una manera de fer-la visible.
Solució: Resposta oberta. Exemples de despeses formiga d'un personatge fictici: una beguda d'1,20 € tres dies per setmana ≈ 14,40 €/mes (mes de 4 setmanes) i 172,80 €/any (amb les 52 setmanes de l'any, 187,20 €); una aplicació de 2,99 €/mes = 35,88 €/any; sobres de cromos de 5 € a la setmana ≈ 20 €/mes. Són difícils de controlar perquè són petites, freqüents i no es recorden; es fan visibles anotant-les en el moment durant un mes i sumant-les.
2.2El pressupost: planificar abans de gastar
Llibre, pàgs. 30–32
Un pressupost no endevina el futur: reparteix per endavant uns diners que saps que són limitats, per decidir tu i no la casualitat. Un pressupost és un pla d'ingressos i despeses per a un període, normalment un mes. Es fa abans de gastar, no després, i per això serveix per decidir tu i no la casualitat.
—Fer-lo té quatre passos senzills. Primer, anotar els ingressos previstos del mes. Segon, apuntar les despeses fixes, que ja coneixes. Tercer, repartir el que queda entre les despeses variables i l'estalvi. Quart, comprovar que tot quadra. Al final es calcula el saldo, ingressos − despeses (l'estalvi no compta com a despesa: és el destí del que sobra). Té tres noms: hi ha superàvit quan els ingressos superen les despeses (sobren diners, per a l'estalvi o sense assignar); equilibri quan coincideixen; i dèficit quan les despeses superen els ingressos (falten diners).
—Un pressupost en dèficit no és sostenible: obliga a retallar alguna despesa o a aconseguir més ingressos, perquè no es pot gastar el que no es té mes rere mes.
—És millor un pla modest que es compleix que un d'ambiciós que no.
—I un pressupost no és una camisa de força. El que no val és ignorar el canvi i continuar com si res, perquè aleshores el problema apareix igualment, però per sorpresa.
Cas · Les subscripcions d'en Dani
Cas fictici.
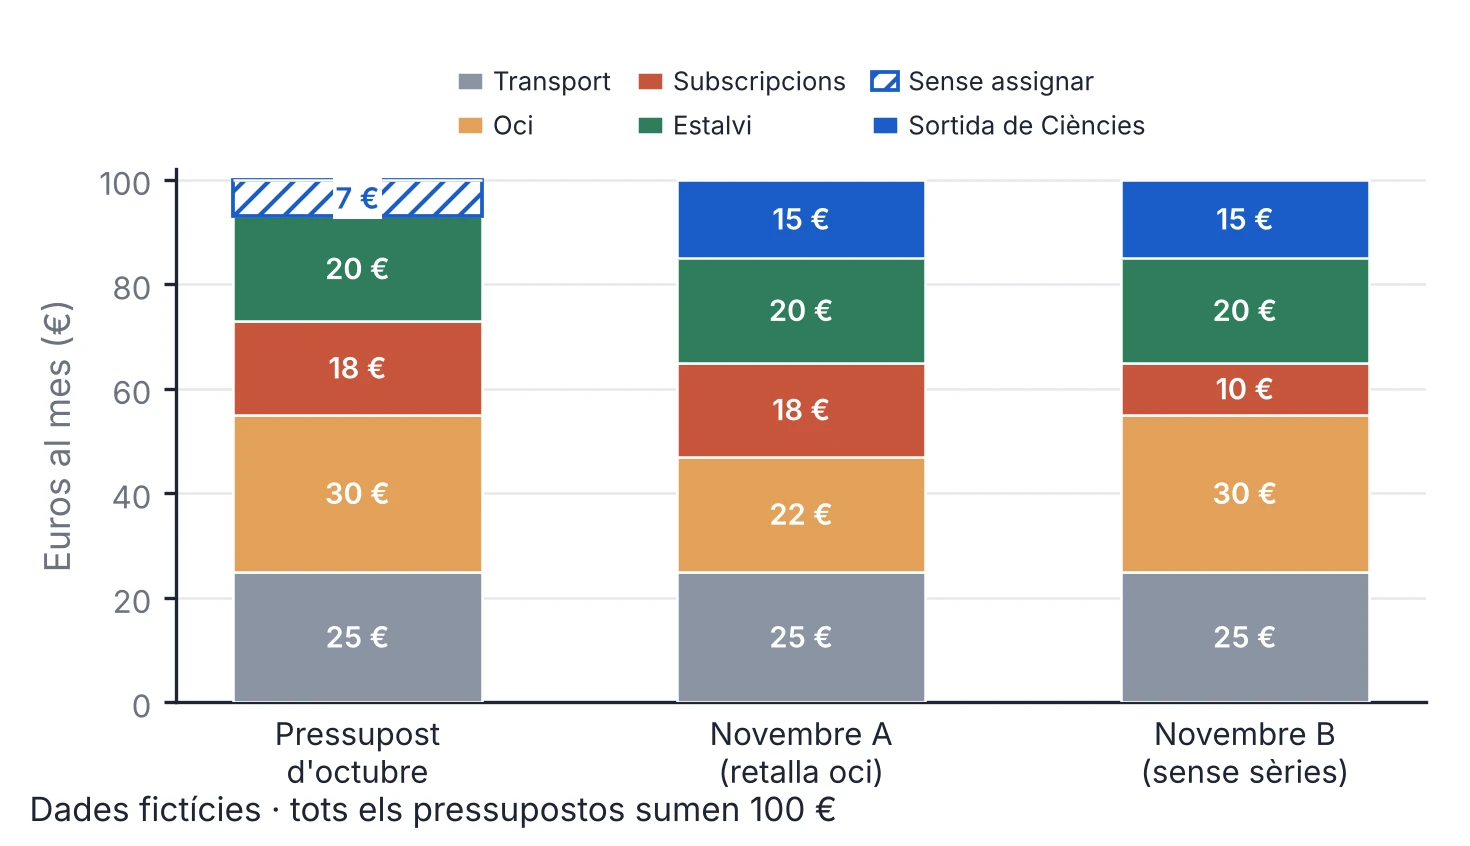
La paga d'en Dani és de 100 € al mes i inclou l'abonament de transport. Aquest és el seu repartiment d'octubre, que repetirà al novembre si res no canvia.
| Partida | Càlcul | Import |
|---|---|---|
| Transport | fix | 25 € |
| Oci | variable | 30 € |
| Subscripcions | 8 + 6 + 4 | 18 € |
| Estalvi | per a l'ordinador | 20 € |
| Sense assignar | el que queda | 7 € |
| Total | 25 + 30 + 18 + 20 + 7 | 100 € |
- Arriba un imprevist: la sortida de Ciències de divendres 13 de novembre, 15 €, que en Dani vol pagar amb el pressupost de novembre. Allà només tindrà 7 € sense assignar, de manera que en falten 15 − 7 = 8 €. Per cobrir-los sense deixar d'estalviar, ha de retallar 8 € d'una altra partida. Pas 2. Hi ha dos pressupostos coherents, cadascun amb la seva renúncia. A la versió A, baixa l'oci de 30 € a 22 €: 25 + 22 + 18 + 20 + 15 = 100 €. A la versió B, dona de baixa les sèries (8 €) abans del càrrec de novembre (no tenen permanència): 25 + 30 + 10 + 20 + 15 = 100 €. Pas 3. En tots dos casos, les despeses sumen 80 €: el mes tanca amb un superàvit de 20 € (100 − 80), que va sencer a l'estalvi, i res sense assignar. Què significa: les dues versions «quadren», però no són iguals. A l'A, en Dani surt menys aquell mes i després torna al seu oci habitual; a la B, manté l'oci i prescindeix de les sèries aquell mes (si continués de baixa un any, evitaria 8 × 12 = 96 € de quotes). El pressupost no tria per ell: li ensenya què costa cada opció i l'obliga a fer explícita la renúncia. El que no pot fer és quedar-se amb les dues coses i els 15 € alhora: aquells diners no existeixen.
Simulador
Cas · El pressupost d'en Dani
Canvia l'imprevist o les partides i comprova què passa amb el que queda sense assignar.
A la versió B, en comptes de baixar l'oci, en Dani dona de baixa les sèries (8 €).
Activitats (pensa la teva resposta i obre-la per comprovar-la)
3. La Marta ingressa 60 € al mes: 20 € de transport, 25 € d'oci, 10 € d'una quota i 5 € d'estalvi. Està en superàvit, equilibri o dèficit (l'estalvi no és una despesa)? Un mes li sorgeix una despesa necessària de 12 €. Fes dues versions coherents del seu pressupost que l'absorbeixin sense deixar d'estalviar, i digues a què renuncia cadascuna.
Solució: Marta: ingressos 60, despeses 20 + 25 + 10 = 55 → superàvit de 5 €, que va sencer a l'estalvi (no li queda res sense assignar). Amb una despesa de 12 €: versió A, oci 25 → 13 (20 + 13 + 10 + 5 + 12 = 60; renuncia a oci); versió B, retalla la quota de 10 a 0 si pot donar-se de baixa abans del següent càrrec i 2 € d'oci (20 + 23 + 0 + 5 + 12 = 60; renuncia al servei de la quota). Altres combinacions vàlides si quadren en 60 i mantenen l'estalvi de 5.
4. Amplia. Torna al cas d'en Dani. Explica, amb el concepte de comptabilitat mental, per què tractar els 20 € d'estalvi com a «diners disponibles» canvia la decisió sense que en Dani se n'adoni. En quin cas etiquetar els diners l'ajudaria en lloc de perjudicar-lo? Raona quan un «calaix» mental és una bona estratègia i quan no.
Solució: Amplia. Comptar els 20 € d'estalvi com a disponibles converteix un «calaix» tancat (el de l'ordinador) en diners de despesa sense una decisió explícita: és comptabilitat mental feta servir al revés. Etiquetar ajuda quan el calaix protegeix l'estalvi (un «sobre» que no es toca); perjudica quan una etiqueta decideix per la persona. Bona estratègia si la fixa un mateix i l'ajuda a complir el seu objectiu; dolenta si substitueix la decisió.
2.3Estalviar: per a què i com
Llibre, pàgs. 32–34
Estalviar bé no és esperar a veure què sobra a final de mes: és decidir-ho al principi, amb un objectiu i un pla. L'estalvi és la part dels ingressos que no gastes. Estalviar és reservar-ne una part per afrontar imprevistos o complir objectius. Per organitzar-te, convé decidir quant estalviaràs al principi del mes, no esperar a veure què sobra al final. Serveix per a dues coses diferents que convé no barrejar.
—La primera és el fons per a imprevistos: un coixí per a una despesa inesperada i important (una reparació imprescindible), sense trencar tota la resta ni demanar diners prestats. No cal que sigui gran, però no es toca per a res més; un imprevist petit, com una sortida, es pot cobrir reordenant el pressupost.
—La segona és l'estalvi per a un objectiu: reunir una quantitat per a una cosa concreta, com l'ordinador d'en Dani. Convé que les dues classes d'estalvi vagin per separat: si gastes el fons d'imprevistos en l'objectiu, et quedes sense coixí just quan més el necessites.
—Quant temps cal? Si saps quant et falta i quant aparts cada mes, els mesos necessaris són el quocient entre les dues xifres:
mesos = quantitat que falta ÷ estalvi mensual.
Si el resultat no és exacte, s'arrodoneix cap amunt: si aparts els diners un cop al mes, amb un mes menys no hi arribes.
Cas · L'ordinador que s'allunya
Cas fictici.
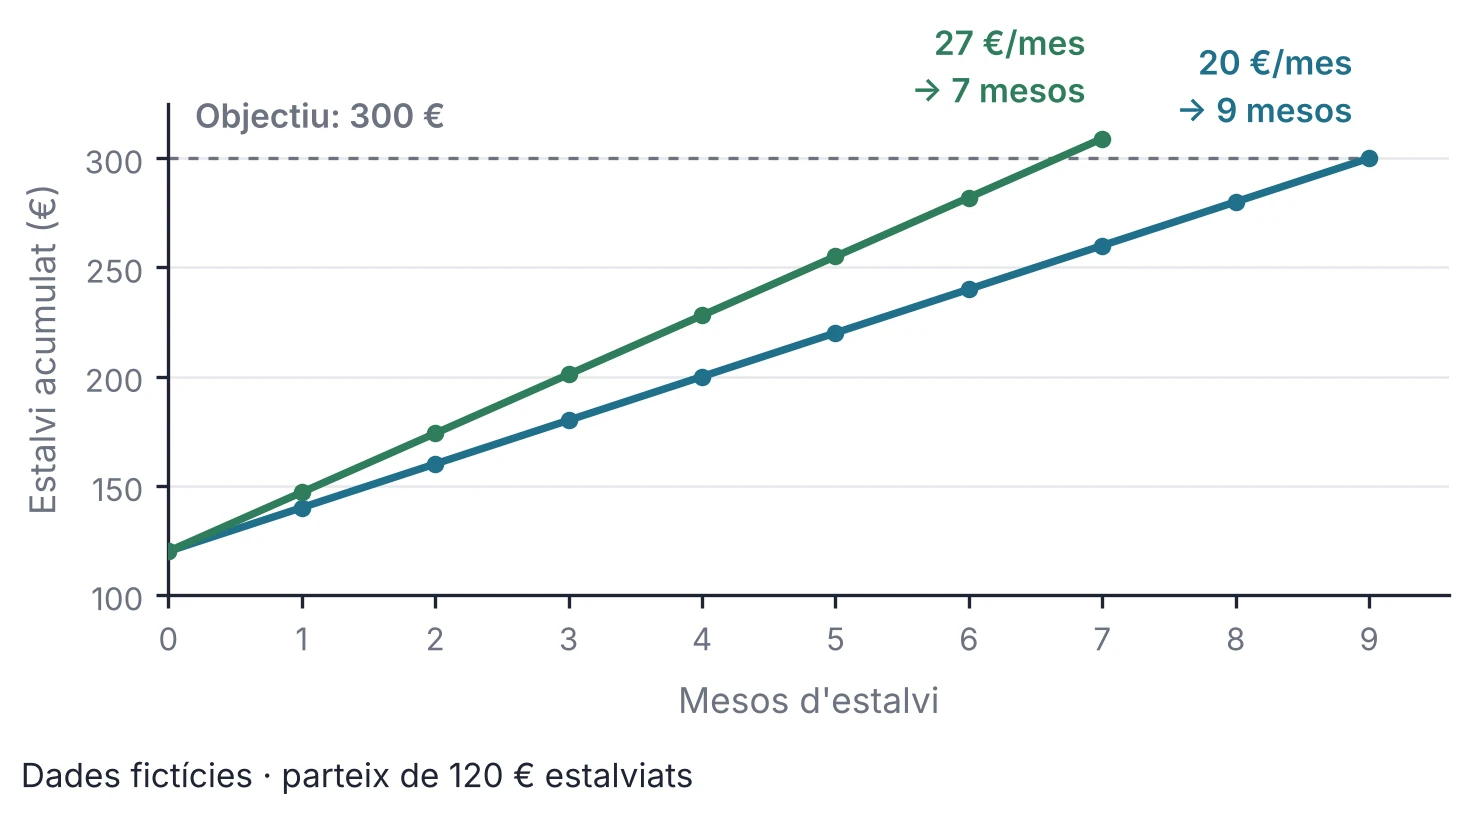
L'objectiu d'en Dani és un ordinador recondicionat de 300 €. Ja té 120 €, així que li'n falten 180.
| Ritme d'estalvi | Càlcul | Mesos |
|---|---|---|
| 20 € al mes | 180 ÷ 20 = 9 | 9 mesos |
| 27 € al mes | 180 ÷ 27 = 6,67 | 7 mesos |
- A 20 € al mes triga 9 mesos justos. A 27 € al mes el quocient és 6,67: com que aparta els diners un cop al mes, s'arrodoneix a 7 mesos (27 × 7 = 189 € ≥ 180 €). Pas 2. Què significa: estalviar més cada mes apropa l'objectiu, però aquests diners surten d'una altra partida. En un mes normal, pujar de 20 a 27 € és passar a l'estalvi els 7 € sense assignar; en un mes amb un imprevist, aquest marge ja no hi és i caldria retallar una altra partida. El pla només serveix si és compatible amb la resta del pressupost: de res no serveix un pla ràpid sobre el paper que no es pot complir a la vida real.
—Una regla senzilla ajuda: «paga't primer». En lloc d'estalviar el que quedi al final (que sol ser poc), aparta l'estalvi al principi del mes, tan bon punt rebis l'ingrés, i fes el pressupost amb la resta.
—Per què costa tant? Pel biaix del present: donem més pes al que gaudim ara que a un objectiu que arriba d'aquí a uns mesos. Apartar l'estalvi abans de gastar converteix aquesta intenció en un fet, com una domiciliació que es fa sola: és una manera d'ajudar-te a complir el que tu mateix volies.
—Hi ha qui també tria on guarda els diners amb criteris ètics: les finances ètiques destinen l'estalvi a projectes socials i ambientals i expliquen on va cada euro.
—I cal dir una cosa amb claredat: estalviar depèn dels ingressos. Qui ingressa poc no estalvia per manca de marge, no de voluntat, i això no depèn de ser més o menys responsable. L'estalvi és una decisió, però no sempre és possible; culpar qui no pot estalviar és injust.
Simulador
Cas · L'ordinador que s'allunya
Quants mesos triga en Dani a reunir els diners? Recorda arrodonir cap amunt: si aparta els diners un cop al mes, amb un mes menys no hi arriba.
Per exemple, a 27 € al mes el quocient és 6,67: s'arrodoneix a 7 mesos.
Activitats (pensa la teva resposta i obre-la per comprovar-la)
5. Una persona vol reunir 150 € i ja en té 30. Quants mesos trigarà estalviant 12 € al mes? I 25 € al mes? Arrodoneix bé i explica per què l'arrodoniment va cap amunt.
Solució: Falten 150 − 30 = 120 €. A 12 €/mes: 120 ÷ 12 = 10 mesos. A 25 €/mes: 120 ÷ 25 = 4,8 → 5 mesos. L'arrodoniment va cap amunt perquè s'aparta una quantitat entera cada mes: amb un mes menys no s'hi arriba.
6. En Dani diu: «Aquest mes estalviaré el que em sobri». Explica, amb el biaix del present, per què probablement estalviarà poc, i reescriu el seu pla aplicant la regla del «paga't primer». Per què aquesta regla no és una solució per a qui no té marge?
Solució: Amb el biaix del present, la despesa d'avui pesa més que l'objectiu llunyà, de manera que «el que sobri» sol ser poc o res. Pla «paga't primer»: tan bon punt rep la paga, aparta primer l'estalvi (per exemple 20 €) i fa el pressupost amb la resta. No serveix per a qui no té marge: si els ingressos només cobreixen el necessari, el problema no és de voluntat.
2.4Inflació: els diners no valen sempre el mateix
Llibre, pàgs. 34–35
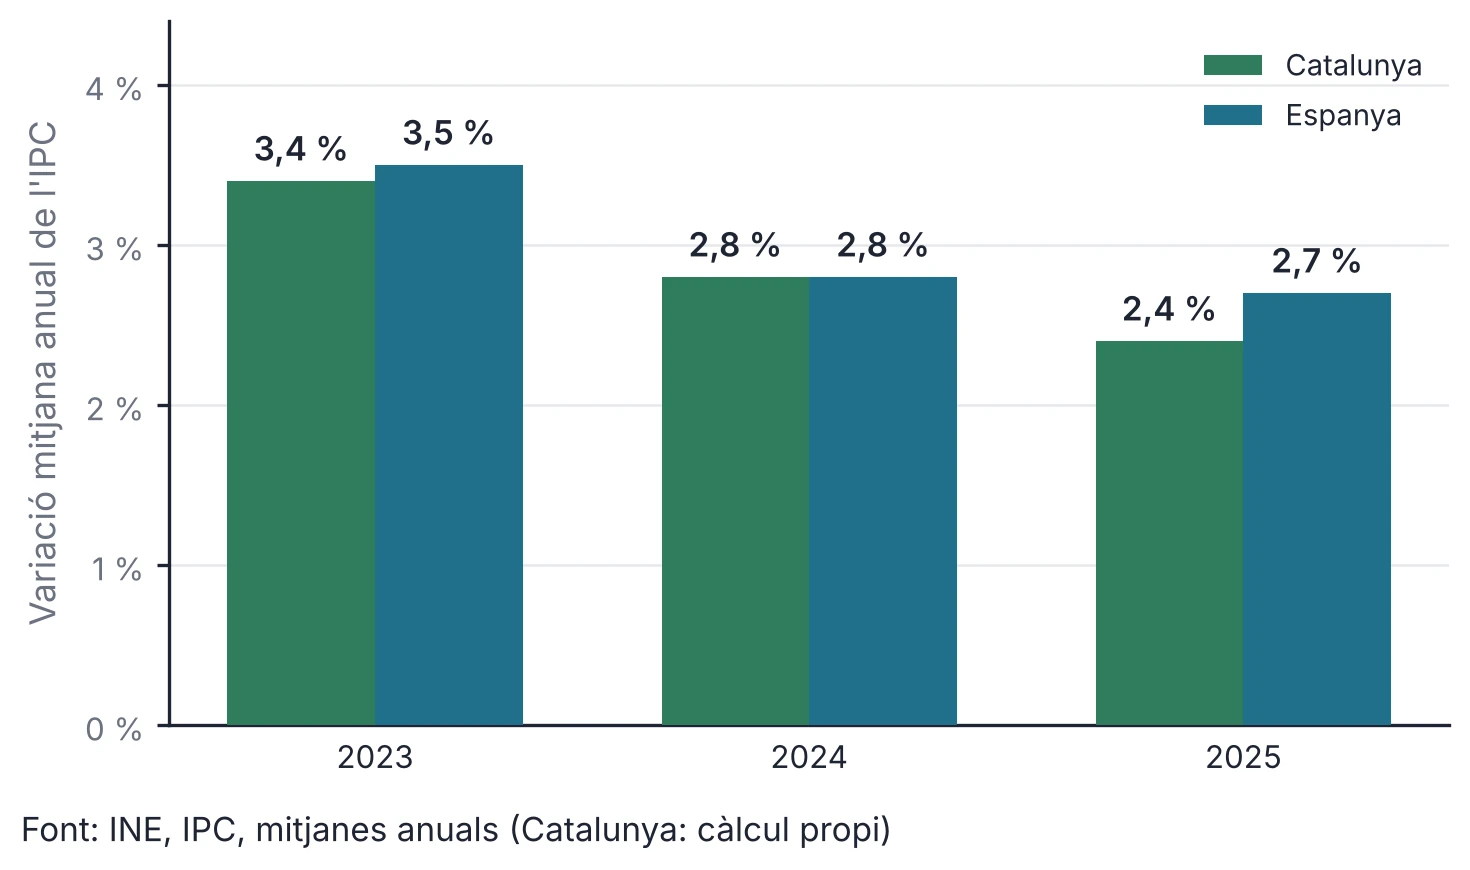
No n'hi ha prou de guardar diners: si els preus pugen, els mateixos diners compren menys. Això s'anomena inflació. La inflació és la pujada generalitzada i sostinguda dels preus. «Generalitzada» vol dir que pugen molts productes alhora, no un de sol; «sostinguda», que passa durant un temps, no un dia. Quan hi ha inflació, amb la mateixa quantitat de diners compres menys coses: perds poder adquisitiu.
—Per mesurar-la es fa servir l'IPC (índex de preus de consum), que segueix el preu d'una «cistella» de béns i serveis que compra una llar mitjana i resumeix en un percentatge quant han pujat de mitjana.
—Per què pugen els preus? Els preus poden pujar si la demanda creix més que l'oferta o si augmenten els costos de produir i les empreses els traslladen al preu final. El Banc Central Europeu busca una inflació del 2 % a mitjà termini.
—Convé distingir dos valors. El valor nominal és la quantitat d'euros (el que hi posa al bitllet). El valor real és el que aquests euros compren de debò. Si els preus pugen un 3 % en un any, 100 € de l'any vinent valdran el que avui valen 100 ÷ 1,03 ≈ 97,09 €: els mateixos euros, menys compra; i, per comprar aleshores el que avui costa 100 €, en faran falta 103 €. Els diners perden poder adquisitiu, encara que la xifra no canviï.
—La inflació també afecta el que ingresses. Si els preus pugen un 3 % i la teva paga o el teu sou no pugen gens, en realitat pots comprar menys que l'any anterior: has perdut poder adquisitiu sense que t'hagin tret ni un euro.
Cas · L'ordinador que s'allunya (segona part)
Cas fictici.
Suposa que, amb inflació, l'ordinador també puja un 3 % i després no canvia (supòsit didàctic): passa a costar 300 × 1,03 = 309 €. Si en Dani continua estalviant 20 € al mes, ara li'n falten 309 − 120 = 189 €; 189 ÷ 20 = 9,45, és a dir, 10 mesos en lloc de 9. Què significa: un pla d'estalvi a llarg termini es revisa amb els preus, perquè l'objectiu també es mou.
Calcula
Valor real de 100 €
Si els preus pugen un 3 % en un any, quant valdran, en poder adquisitiu d'avui, 100 € de l'any vinent? (Arrodoneix a dos decimals.)
Activitats (pensa la teva resposta i obre-la per comprovar-la)
7. Amplia. Si els preus pugen un 2,8 % un any i un 2,7 % l'any següent, la inflació dels dos anys no se suma directament: s'encadena. Calcula quant costarà d'aquí a dos anys el que avui costa 100 € (multiplica 1,028 × 1,027) i explica per què el resultat no és exactament 100 € més la suma dels dos percentatges.
Solució: Amplia. 1,028 × 1,027 = 1,055756 → el que avui costa 100 € costarà uns 105,58 € d'aquí a dos anys (en faran falta 105,58 per comprar el mateix). No és 100 + 2,8 + 2,7 = 105,5 perquè el segon any el 2,7 % s'aplica sobre una base ja augmentada (encadenat, no sumat).
2.5Subscripcions, proves gratuïtes i renovacions
Llibre, pàgs. 35–37
Una quota petita sembla inofensiva. Multiplicada per dotze, i sumada a unes altres, deixa de ser-ho. I moltes es renoven soles. Molts serveis es paguen amb una quota periòdica: una subscripció. Música, sèries, videojocs, aplicacions… El model és còmode, però té trucs a la lletra petita que convé conèixer; per això és bo saber com funciona abans de dir que sí. Cada subscripció és un contracte amb condicions que cal llegir, i si ets menor, normalment l'accepta un adult de la família o ho fas amb el seu permís. Quan una oferta diu «gratis», pregunta't qui hi guanya, quan et començarà a cobrar i com ho podràs aturar.
—La prova gratuïta deixa fer servir el servei uns dies o mesos sense pagar; si les condicions ho diuen i no la cancel·les a temps, passa a renovació automàtica i comences a pagar sense fer res. La permanència és un temps mínim que et compromets a mantenir el contracte; si et dones de baixa abans, pot haver-hi una penalització, que ha de ser legal i proporcional al temps que falta.
—I de vegades el preu de la prova és baix, però puja quan s'acaba el període d'oferta. El preu final ha d'estar sempre clar abans de contractar.
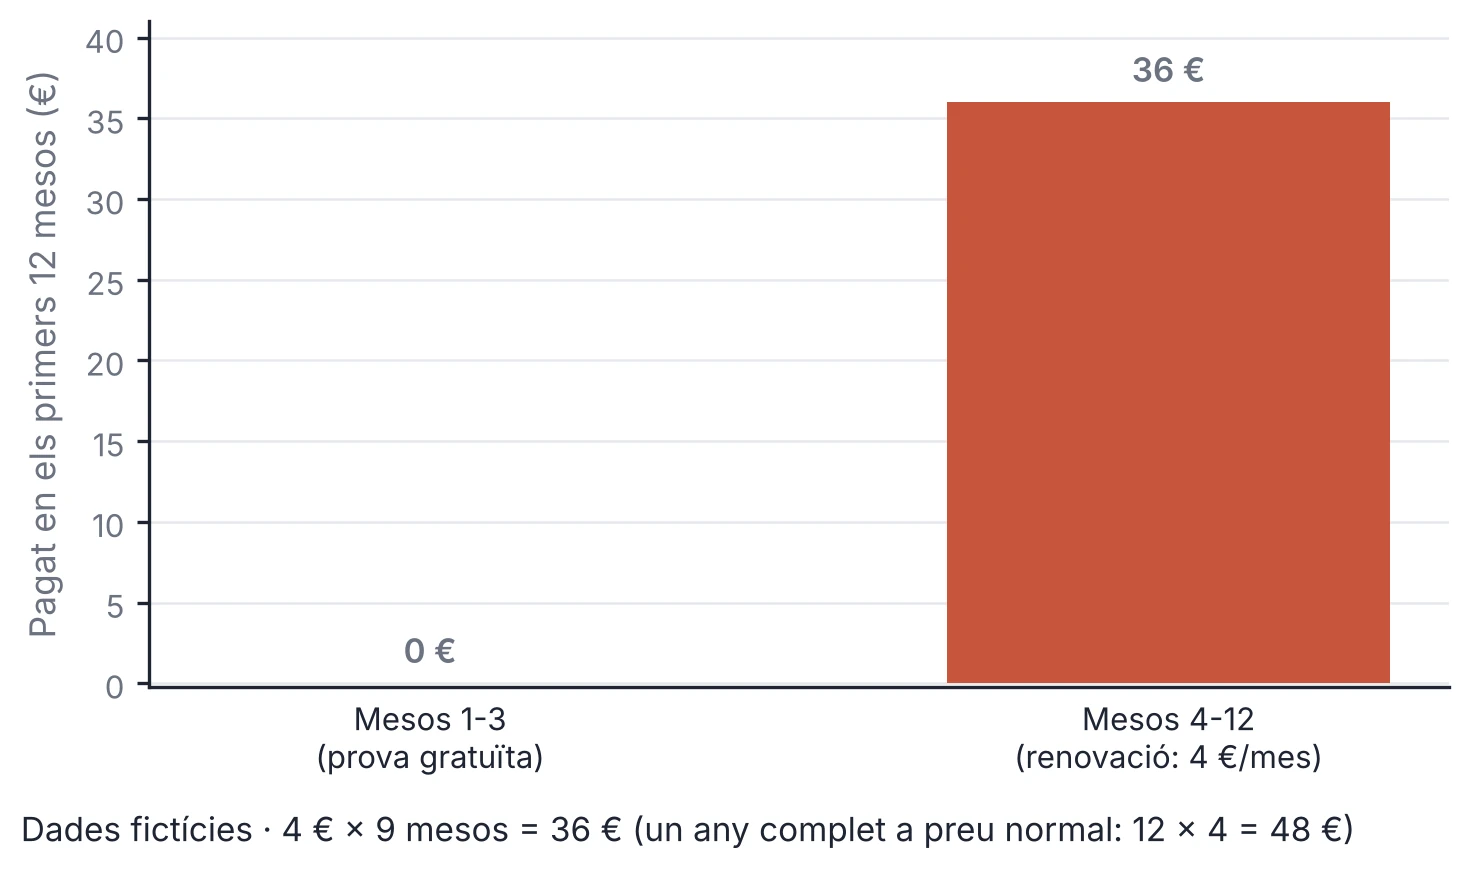
—El problema de les quotes petites és que s'acumulen, es cobren soles i són fàcils d'oblidar. Una oferta «només per a tu» no canvia els teus drets. I una que vas provar gratis i es va renovar per 4 € al mes són 36 € en els nou mesos posteriors a la prova (48 € en dotze mesos de pagament) que potser no havies comptat.
—Convé veure-ho també com a cost d'oportunitat (unitat 1): els 216 € l'any de les subscripcions d'en Dani són el que deixa de dedicar al seu objectiu.
—Abans de subscriure't, fes tres comprovacions ràpides: quant costa a l'any (no només al mes), quan i a quin preu es renova, i com es cancel·la. Si cancel·lar és molt més difícil que subscriure's, desconfia.
Activitats (pensa la teva resposta i obre-la per comprovar-la)
8. Llegeix aquesta oferta personalitzada simulada d'una plataforma de sèries: «Només per a tu: 3 mesos gratis i, després, 7,99 €/mes. Permanència de 12 mesos (inclou els 3 gratis). Cancel·la quan vulguis». Quina informació és ambigua? Calcula quant pagaries en aquests 12 mesos si el preu no canvia. Escriu tres preguntes per comprovar l'oferta i digues en quina font oficial (no a la plataforma) buscaries els teus drets. Anota també què faries per no oblidar la data de renovació.
Solució: Ambigüitat: «cancel·la quan vulguis» pot voler dir que la baixa té efecte en acabar la permanència o que es paga una penalització (que, per llei, ha de ser proporcional als dies que falten); no diu si cancel·lar abans elimina les quotes que queden. En aquests 12 mesos: 3 gratis + 9 × 7,99 = 71,91 €. Preguntes: hi ha penalització per baixa durant la permanència? Avisen abans de la renovació? Com i amb quanta antelació es cancel·la? Font: servei públic de consum (Agència Catalana del Consum) o la llei de consumidors, no la plataforma.
9. Amplia. Dissenya una fitxa clara d'una subscripció que mostri, d'una ullada, el preu mensual, el cost en un any, quan es renova i com es cancel·la. Explica quina informació hi afegeixes que les ofertes solen amagar.
Solució: Amplia. Fitxa clara: nom del servei, preu mensual, cost a 12 mesos, data de renovació, passos per cancel·lar i si hi ha permanència. Afegeix el que les ofertes amaguen: el cost anual total i l'avís de renovació. Es valora la claredat, mai la persuasió (no es premien missatges per convèncer de subscriure's).
2.6Els teus drets com a consumidor
Llibre, pàgs. 37–38
Quan compres o contractes alguna cosa, la llei et reconeix drets. Ets consumidor quan compres o uses un bé o un servei per a tu, no per revendre'l ni per a la teva feina. Sent menor, pots fer pel teu compte les compres corrents pròpies de la teva edat; per a altres contractes normalment necessites els teus pares o tutors. La llei et reconeix drets bàsics: informació veraç, protecció dels teus interessos econòmics i poder reclamar.
—Dos drets són clau. La garantia: si compres a una botiga o empresa i el producte no és conforme amb el que s'ha acordat (un defecte de fàbrica, no un cop ni un mal ús), pots exigir que el reparin o el substitueixin gratis i, si no es fa, una rebaixa del preu o resoldre el contracte. El termini general és de tres anys; en segona mà es pot pactar menys, mai menys d'un any.
—I el desistiment: en les compres a distància, per internet o per telèfon, normalment tens catorze dies naturals per desistir sense donar explicacions. Hi ha excepcions, com un contingut digital que vas començar a fer servir després d'acceptar expressament perdre aquest dret.
—Per reclamar serveixen el full de reclamació (que els establiments han de tenir a disposició, i que a Catalunya es pot demanar a l'Agència Catalana del Consum) o els canals de l'empresa: guarda'n el justificant. Per llei, l'empresa t'ha de respondre en quinze dies. Si no, ajuden els serveis públics de consum, gratuïts —a Catalunya, l'Agència Catalana del Consum i les oficines de consum dels ajuntaments— i les associacions de consumidors.
—Els drets vénen amb obligacions, com pagar el que s'ha acordat i fer servir bé el producte. Una clàusula abusiva no val encara que premis «accepto», i la publicitat no pot enganyar: pots reclamar si el preu cobrat no és l'anunciat.
Vertader o fals
Vertader o fals? Drets del consumidor
El termini general de garantia és de tres anys.
En una compra per internet tens normalment catorze dies naturals per desistir.
Si prems «accepto», una clàusula abusiva passa a valer.
L'empresa ha de respondre una reclamació en quinze dies.
Activitats (pensa la teva resposta i obre-la per comprovar-la)
10. Indica quin dret bàsic del consumidor es veu afectat en cada cas i què podria fer la persona: a) una botiga anuncia un preu i a caixa en cobra un altre de diferent; b) un servei renova una quota amb unes condicions que no estaven clares; c) un producte s'espatlla en una setmana per un defecte de fàbrica. Cerca en una font oficial de consum com es presenta una reclamació.
Solució: a) informació veraç i protecció d'interessos econòmics (el preu anunciat s'ha de respectar); pot reclamar i demanar el full de reclamació. b) informació i protecció davant de pràctiques poc clares; revisar condicions i donar-se de baixa. c) protecció d'interessos i dret a reparació o substitució per manca de conformitat; reclamar al venedor. El full de reclamació es demana a l'establiment i l'orienta el servei públic de consum; l'empresa ha de respondre en 15 dies com a màxim.
2.7Un resum automàtic de despeses és correcte?
Llibre, pàg. 38
Una aplicació pot sumar les teves despeses en un segon. Que sumi bé no vol dir que et digui tota la veritat. Les aplicacions dels comptes ofereixen resums automàtics: classifiquen els teus moviments amb l'ajuda d'un programa i et diuen quant has gastat, en què i quant et «queda». Són útils perquè estalvien la feina d'apuntar i ho fan en un segon, però cal llegir-los amb ull crític. El programa suma bé gairebé sempre; el problema és com classifica i què omet.
—Classificar automàticament no és fàcil: l'aplicació decideix a quina categoria va cada despesa a partir del nom del comerç. Per això no és un jutge, sinó un assistent. I hi ha coses que simplement no sap: no coneix els teus objectius, així que per a ella el teu estalvi és «diners disponibles» com qualsevol altre.
—La regla és senzilla: davant d'un resum automàtic, comprova tres coses. Les sumes (quadren els números?), les omissions (falta algun càrrec o algun avís, com una renovació?) i els supòsits (què ha donat per «lliure» o «gastat» sense preguntar-te-ho?). Qui es queda només amb el titular («tens 27 € lliures») decideix sense adonar-se'n; qui mira el desglossament decideix de debò. Un resum és una proposta de lectura, no un veredicte: la decisió continua sent teva, i tu pots demanar-te si el programa ha entès el que vols.
Comprova la teva revisió de la resposta de la IA
Solució: Els 27 € surten de 7 sense assignar + 20 d'estalvi. L'estalvi no és lliure. No avisa que 4 € són una renovació automàtica (l'import sí que és als 73 €). El resum decideix per en Dani que deixa d'estalviar en dir «lliure» el que estava apartat.
Activitats (pensa la teva resposta i obre-la per comprovar-la)
11. Revisa el resum de «Gastòmetre» de la caixa, línia per línia. Indica què suma bé, què classifica malament i què omet. Després calcula quants euros li falten a en Dani si vol continuar estalviant els 20 € i pagar la sortida de 15 €. Digues quina decisió hauria pres l'aplicació per ell.
Solució: Suma bé (100 d'ingressos, 73 de despeses comptades). Classifica malament: inclou els 20 € d'estalvi als «27 lliures». Omet: avisar que 4 € dels 18 € de subscripcions són una renovació automàtica (l'import sí que és sumat als 73 €). Si vol estalviar 20 i pagar 15: lliures reals 7; 7 − 15 = −8 → li'n falten 8 €, que ha de retallar d'una altra partida (oci o una subscripció).
12. Amplia. Reescriu el resum perquè deixi clar que els 27 € inclouen l'estalvi i que hi ha una subscripció renovada automàticament. Explica per què la teva versió ajuda a decidir millor i què en canvia respecte de l'original.
Solució: Amplia. Reescriptura: «Octubre: ingressos 100 €. Despeses 73 € (inclou 4 € d'una renovació). Estalvi apartat 20 €. Disponible sense tocar l'estalvi: 7 €. Atenció: la sortida de 15 € no cap en aquests 7 €». Ajuda a decidir perquè no presenta l'estalvi com a despesa lliure i avisa del càrrec i de l'imprevist, encara que la notícia sigui pitjor.
El que costa triar · Les subscripcions invisibles
Llibre, pàgs. 39–40
Episodi de la novel·la del curs: personatges i situacions fictícies.
Dilluns al matí, en Dani va obrir l'aplicació del seu compte abans d'entrar a classe. Un missatge l'esperava, amb una carona somrient.
—Mira, mira —va girar la pantalla cap a la Lucía, que acabava d'arribar—. «Resum d'octubre: tens 27 € lliures. Bon mes!». Vint-i-set euros de no res. Estalviant vaig a tot drap.
En Dani feia des de maig que ajuntava diners per a un ordinador recondicionat, un per editar els vídeos de classe i treballar amb les bases musicals que l'Iker preparava a casa. Ja tenia cent vint euros i creia portar-ho tot apuntat en una nota del mòbil, fins al cèntim.
—A veure, per parts —va dir la Lucía, inclinant-se—. Vint-i-set lliures de què?
—Doncs lliures. Per gastar.
Va sonar el timbre. A la primera hora, la Inés va anunciar la sortida de Ciències de divendres tretze de novembre: quinze euros, a pagar la setmana que ve.
En Dani va fer el compte de memòria. Si tenia vint-i-set lliures, quinze hi cabien de sobra i encara li'n quedaven dotze. Però alguna cosa no li lligava, com quan una suma dona rodona i tot i així sospites que t'has deixat un número.
A l'esbarjo, la Lucía va treure l'agenda de pestanyes i un bolígraf de quatre colors.
—Ensenya'm el resum una altra vegada. Ho mirarem de debò.
En Dani va recolzar el mòbil a la taula, al costat de l'ampolla metàl·lica blava, i la Lucía va anar assenyalant columnes.
—Ingressos, cent. Transport, vint-i-cinc. Oci, trenta. Subscripcions, divuit. Estalvi, vint. I set sense assignar.
—Això. Vint i set, vint-i-set. Lliures.
—Segur? —la Lucía va subratllar el vint—. Aquests vint són els de l'ordinador. No són lliures: són els que aparts cada mes. Si els comptes com a lliures, estàs dient que deixes d'estalviar.
En Dani es va quedar callat. A la pantalla, els vint de l'ordinador i els set solts semblaven el mateix: números negres, sense cap etiqueta que digués quin era intocable.
—És que jo aquests vint no els toco —va dir al final—. Són per a l'ordinador. Fa mig any.
—Ja, però l'aplicació no ho sap —va contestar la Lucía—. Per a ella, tot el que no has gastat són diners lliures. Qui decideix que són per a l'ordinador ets tu, no el resum.
—Bé, però digues-ho clar —es va acostar la Salma, que ho havia sentit tot—. Si treus l'estalvi, els lliures són set. I la sortida són quinze. Te'n falten vuit.
Hi havia més. Mentre baixava per la llista va aparèixer un càrrec de quatre euros que no recordava de què era: un joc que havia provat gratis a l'estiu, tres mesos, i que s'havia renovat sol. En Dani no recordava haver acceptat aquelles condicions.
—Quatre al mes són gairebé cinquanta a l'any —va dir la Salma—. I en tens dues més: les sèries i la música.
En Dani va obrir la nota del mòbil i ho va escriure en una línia: vuit de les sèries, sis de la música, quatre del joc. Divuit al mes.
—Divuit per dotze: més de dos-cents euros a l'any —va dir la Lucía, fent el càlcul a l'agenda—. Gairebé tres quartes parts de l'ordinador.
—Bah, ja estalviaràs el mes que ve —va dir en Hugo, que passava per darrere amb la motxilla a l'espatlla—. Un mes no és res.
—És que no és un mes —va dir la Lucía—. És que el resum t'ha dit que anaves sobrat quan no hi anaves.
En Dani va esborrar «27 € lliures» del cap i va escriure una altra cosa a la nota. Dues columnes: el que entra i el que surt de debò. Després va aixecar la vista.
—O retallo l'oci al novembre, o dono de baixa alguna cosa abans del pròxim càrrec. No en tinc per a tot i, a més, la sortida.
—Fa una hora creies que et sobrava —va dir la Salma—. Ara decideixes tu quina partida canvies, no el missatget.
El timbre va tornar a sonar. En Dani va tancar l'aplicació, però va deixar la nota oberta. Al costat del càrrec de quatre euros hi havia posat un signe d'interrogació. Encara no sabia què faria amb el joc, ni què retallaria per pagar la sortida sense que l'ordinador s'allunyés un mes més.
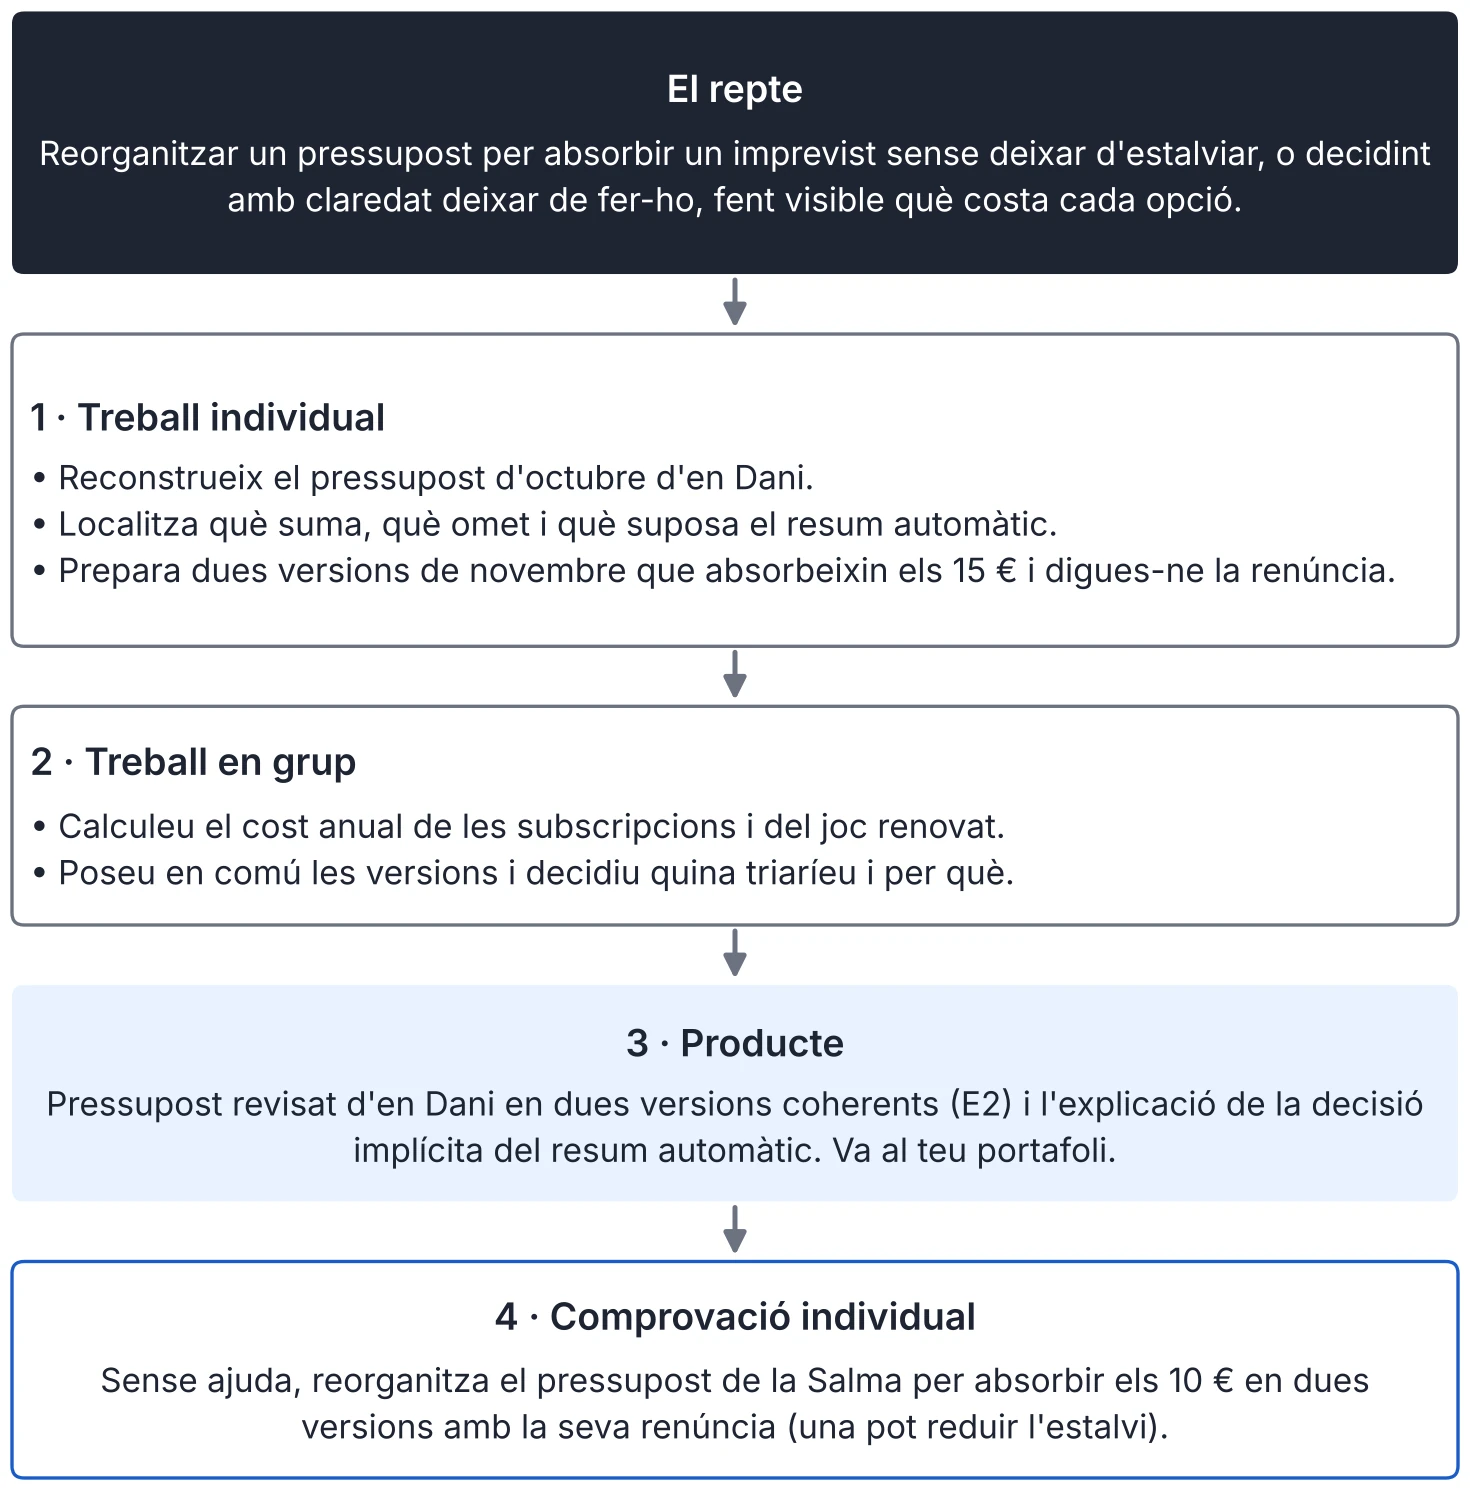
Situació d'aprenentatge: Un pressupost que aguanta un imprevist
Llibre, pàg. 41
Actividades individuales
- Reconstrueix el pressupost d'octubre d'en Dani.
- Localitza què suma, què omet i què suposa el resum automàtic.
- Prepara dues versions de novembre que absorbeixin els 15 € i digues-ne la renúncia.
Actividades en grupo
- Calculeu el cost anual de les subscripcions i del joc renovat.
- Poseu en comú les versions i decidiu quina triaríeu i per què.
Dades. Paga d'en Dani: 100 €/mes (transport 25, oci 30, subscripcions 18 —sèries 8, música 6, joc 4—, estalvi 20, sense assignar 7). Imprevist: sortida de 15 €. Resum automàtic: «tens 27 € lliures». Per a la comprovació: la Salma ingressa 50 €/mes (transport 15, oci 20, una quota de 6, estalvi 9) i li sorgeix una despesa necessària de 10 €. Comprovació individual. Sense ajuda, reorganitza el pressupost de la Salma per absorbir els 10 € en dues versions amb la seva renúncia (una pot reduir l'estalvi).
Informe: El que no es veu en una quota mensual
Llibre, pàg. 42
Un resum de despeses i una quota mensual tenen una cosa en comú: donen una xifra neta que sembla dir-ho tot. Però darrere d'un número senzill solen haver-hi decisions amagades. Quan una aplicació diu que et «queden» 27 €, està sumant partides que tu havies separat a propòsit, com l'estalvi, i pot no avisar que part de les subscripcions és una renovació automàtica. El número és correcte i, alhora, enganyós.
—Passa el mateix amb el temps llarg. Els diners que guardes no es queden quiets: els preus pugen a poc a poc, i aquesta pujada sostinguda, la inflació, fa que els mateixos diners comprin menys. Per això estalviar per a un objectiu llunyà exigeix revisar el pla de tant en tant: l'objectiu també es mou. Guardar 300 € no garanteix comprar d'aquí a un any el que avui costa 300 €. Això no és un motiu per no estalviar, sinó per fer-ho amb la vista posada en el que de debò vols comprar, i no només en una xifra.
—El mateix passa amb els drets. Saber que d'una compra a distància normalment es pot desistir en un termini, que les condicions d'una renovació han d'estar clares abans de contractar o que un preu anunciat s'ha de respectar canvia la manera de decidir.
—Serveix d'alguna cosa aprendre això als quinze anys? Els estudis internacionals suggereixen que la competència financera dels joves és millorable i desigual. A PISA 2022, l'última avaluació publicada, l'alumnat espanyol de quinze anys va obtenir 486 punts en competència financera, per sota de la mitjana dels països i economies de l'OCDE que hi van participar, situada en 498. El mateix estudi recull dades que conviden a pensar: el 94 % d'aquest alumnat diu haver estalviat almenys una vegada en l'any i el 75 %, comparar preus a vegades o sempre, però el 53 % reconeix haver comprat alguna cosa «perquè els seus amics ho tenien». Saber fer un pressupost i conèixer els propis drets no és un detall: és el que permet decidir amb els diners en lloc que decideixin per tu una oferta o un resum automàtic.
—Convé llegir aquestes xifres amb prudència. Són mitjanes de mostres àmplies de PISA 2022: no descriuen cap persona en concret ni expliquen per si soles les causes de les diferències. El que sí que mostren és una direcció: com més aviat s'aprèn a registrar despeses, planificar un estalvi i llegir la lletra petita, més aviat es guanya control. I aquest control, més que una xifra al compte, és el que de debò anomenem benestar financer.
Font: OCDE / Ministerio de Educación, FP y Deportes (INEE), PISA 2022, competència financera (consulta: 10/2026).
Activitats
Llibre, pàg. 43
8 activitats per repassar i aplicar el que has après. Pensa o escriu la teva resposta abans d'obrir la solució.
Calcula
Activitat 7 · La inflació encadenada
Els preus pugen un 2,8 % un any i un 2,7 % l'any següent. Quant costarà d'aquí a dos anys el que avui costa 100 €? (Arrodoneix a dos decimals.)
Activitats
13. Quina evidència fa que en Dani deixi de creure que anava «sobrat»? Explica, amb una frase de l'episodi, la diferència entre el que deia el resum i el que de debò tenia lliure. Quin paper té la Lucía en aquest canvi i per què creus que en Dani no se n'havia adonat ell sol? Relaciona la teva resposta amb el que has après sobre la comptabilitat mental i l'opció per defecte.
Solució: L'evidència: en desglossar el resum, la Lucía assenyala que 20 dels 27 són estalvi, i apareix el càrrec de 4 €. Frase: «aquests vint són els de l'ordinador… no són lliures». No se'n va adonar sol perquè l'aplicació presenta l'estalvi com a diners lliures (comptabilitat mental) i la renovació continuava activa per defecte (opció per defecte). La Lucía desmunta el resum línia per línia.
14. Reconstrueix el pressupost d'en Dani i calcula quant li falta al novembre si vol pagar la sortida de 15 € sense tocar l'estalvi. En dèficit, equilibri o superàvit queda el seu mes amb la versió A? Indica quina partida canvia respecte del pressupost inicial i a què renuncia en Dani aquell mes.
Solució: Ingressos 100; al novembre, per pagar 15 sense tocar l'estalvi, li'n falten 8 (només té 7 sense assignar) i els retalla d'una altra partida. Amb la versió A (oci 30 → 22), despeses 80: el mes queda en superàvit de 20 €, que va sencer a l'estalvi, i res sense assignar; la partida que canvia és l'oci i la renúncia és sortir menys aquell mes.
15. Calcula el cost anual de les tres subscripcions d'en Dani (sèries 8 €, música 6 € i joc 4 € al mes) per separat i en total. Quant pagarà pel joc en els seus primers 12 mesos (3 de gratis i 9 a 4 €)? Compara aquesta xifra amb els 20 € que estalvia al mes per a l'ordinador i comenta què et diu aquesta comparació.
Solució: Sèries 8 × 12 = 96 €; música 6 × 12 = 72 €; joc 4 × 12 = 48 €; total 18 × 12 = 216 €/any. El joc en els seus primers 12 mesos (3 de gratis i 9 de pagament): 4 × 9 = 36 €; un any complet a preu normal, 48 €. Els 216 €/any equivalen al 90 % del que en Dani estalvia en un any (20 × 12 = 240 €) i al 72 % de l'ordinador (300 €). No surten del seu estalvi, però són el seu cost d'oportunitat.
16. Revisa aquesta resposta simulada d'un assistent d'IA: «Has gastat menys que el mes passat, així que et pots permetre pujar les teves subscripcions». Què comprovaries abans de fer-li cas? Indica quina dada li falta a l'assistent per poder afirmar això i reescriu la frase perquè sigui prudent.
Solució: Comprovar: gastar menys un mes no vol dir poder assumir una despesa fixa nova i permanent; cal saber ingressos estables, estalvi i objectius. A l'assistent li falta la dada de l'estalvi compromès i de les despeses futures. Reescriptura: «Aquest mes has gastat menys; abans d'afegir una despesa fixa, comprova que continues cobrint el teu estalvi i els teus objectius».
17. Explica amb les teves paraules per què 100 € d'avui no compraran el mateix d'aquí a un any si hi ha inflació. Posa un exemple amb un producte i un percentatge, distingeix el valor nominal del valor real i digues què hauria de fer algú que estalvia per a un objectiu llunyà perquè la inflació no li espatlli el pla.
Solució: Amb inflació, els preus pugen, així que els mateixos euros compren menys. Exemple: si un producte de 100 € puja un 3 %, costarà 103 € i 100 € ja no bastaran (valor nominal 100 €, valor real menor). Qui estalvia per a un objectiu llunyà ha de revisar el pla i, si pot, augmentar l'estalvi, perquè l'objectiu també s'encareix.
18. Una veïna de la Salma vol donar-se de baixa d'una subscripció amb permanència i la Salma l'ajuda. Indica dos drets del consumidor que pot invocar i una eina concreta per reclamar si l'empresa li ho posa difícil, i digues on buscaria informació oficial (no a la mateixa empresa). Explica per què guardar el correu de confirmació i les condicions que va acceptar l'ajudarà a reclamar.
Solució: Drets: informació clara sobre les condicions de baixa i protecció davant de clàusules o tràmits abusius; la baixa s'ha de poder fer sense traves desproporcionades. Eina: full de reclamació i servei públic de consum. Guardar el correu de confirmació i les condicions serveix de prova. Informació oficial: administració de consum (Agència Catalana del Consum), no la mateixa empresa.
19. Sense ajuda, resol aquest cas: una persona ingressa 80 € al mes (transport 20, oci 30, una quota de 10, estalvi 15, sense assignar 5) i li sorgeix una despesa necessària de 12 €. Reorganitza el seu pressupost en dues versions coherents que l'absorbeixin sense deixar d'estalviar, digues la renúncia de cadascuna i explica quina triaries tu i per què.
Solució: Ingressos 80; despeses 20 + 30 + 10 = 60; estalvi 15; sense assignar 5. Despesa de 12: en falten 12 − 5 = 7. Versió A: oci 30 → 23 (20 + 23 + 10 + 15 + 12 = 80; renuncia a oci). Versió B: dona de baixa la quota de 10 € abans del següent càrrec i paga la resta amb 2 dels 5 sense assignar (20 + 30 + 0 + 15 + 12 + 3 sense assignar = 80; renuncia al servei de la quota). Elecció justificada; es valora la coherència, no l'opció.
20. Imagina que en Dani vol accelerar el seu estalvi i passa de 20 € a 30 € al mes. Quants mesos trigaria aleshores a reunir els 180 € que li falten? De quines partides del seu pressupost hauria de sortir aquests diners extra i a què renunciaria? Explica per què estalviar més de pressa no és gratis.
Solució: A 30 €/mes: 180 ÷ 30 = 6 mesos (davant de 9 mesos a 20 €/mes). Dels 10 € extra cada mes, 7 poden sortir del que tenia sense assignar i 3 de retallar una altra partida (per exemple, oci de 30 a 27, o una subscripció). Renuncia a aquest oci o servei durant aquests mesos. No és gratis: aquests diners tenen cost d'oportunitat, perquè el que dedica a estalviar més de pressa deixa de poder-ho fer servir en una altra cosa.
Esquema i resum
Llibre, pàg. 44
Els meus diners: pressupost i estalvi
- Ingressos i despeses
- fixes i variables
- necessàries i prescindibles
- objectius: què, quant, quan
- Pressupost
- superàvit, equilibri, dèficit
- revisar després d'un imprevist
- comptabilitat mental
- Estalvi
- fons d'imprevistos i per a un objectiu
- mesos = el que falta ÷ estalvi mensual
- paga't primer i biaix del present
- Inflació
- IPC i poder adquisitiu
- valor nominal i valor real
- Consum i subscripcions
- opció per defecte i renovacions
- drets del consumidor
- revisar el resum automàtic
Resum
Els diners són un recurs escàs: convé separar els ingressos de les despeses, i aquestes en fixes o variables i necessàries o prescindibles. Un pressupost reparteix per endavant el que entra i avisa de si hi ha superàvit, equilibri o dèficit; es revisa després d'un imprevist decidint quina partida es toca. L'estalvi és la renda que no es gasta: per a un objectiu, els mesos necessaris són el que falta dividit entre el que aparts cada mes, i «paga't primer» ajuda davant del biaix del present. La inflació, mesurada per l'IPC, fa que els mateixos diners comprin menys amb el temps: cal distingir el valor nominal del valor real i revisar els plans llargs. Com a consumidor tens drets (informació veraç, protecció dels teus interessos i reclamació) i convé vigilar les subscripcions: l'opció per defecte fa que una renovació automàtica continuï cobrant si no fas res. I davant d'un resum automàtic, comprova sempre les sumes, les omissions i els supòsits: un número pot portar dins una decisió que tu no has pres. Gestionar els diners no és tenir-ne molts, sinó saber en què se'n van i decidir amb aquesta informació.