Situació de partida
Llibre, pàgs. 57–58
Desembre a l'Institut Joan Robinson. Plou i a la classe es parla del viatge de final de curs. L'equip de la Ruth mira un gràfic de línia que baixa i comença a preguntar-se on són els diners quan no són a la butxaca, què els passa amb el temps i qui els vigila.
En aquesta unitat aprendràs a…
- Explicar què és el diner, quines funcions té i com la inflació en canvia el valor
- Descriure com funciona el sistema financer i els principals productes bancaris (comptes, targetes, préstecs, hipoteques i assegurances)
- Fer un pressupost personal i distingir estalvi, inversió i risc, amb càlculs senzills d'interès
- Reconèixer què són la cadena de blocs i les criptomonedes, i com protegir-te dels fraus digitals
- Valorar la banca ètica i el paper dels mercats financers i de les organitzacions internacionals
Per començar
- Quines coses fas servir per pagar (monedes, targeta, mòbil…)? Per què creus que la gent les accepta?
- Si un euro d'avui fos més petit demà, què passaria amb el que guardes?
- Què fa un banc amb els diners que hi deixes?
- Què és, per a tu, «un risc» quan es parla de diners?
Mapa de la unitat
4.1El diner i les seves funcions
Llibre, pàgs. 59–61
Un bitllet és un tros de paper, i el saldo d'un compte, una xifra en una pantalla. Si valen alguna cosa és perquè hi confiem. El diner és tot allò que la societat accepta de manera general com a mitjà de pagament. Abans que existís, la gent feia troc: intercanviava béns directament. El troc té un problema: cal trobar algú que tingui el que vols i, alhora, vulgui el que tens. El diner el resol. Té tres funcions: és mitjà d'intercanvi (amb ell comprem i venem), unitat de compte (permet comparar el preu d'una cosa amb el d'una altra) i reserva de valor (permet guardar poder de compra per al futur).
| Funció | Què fa | Exemple |
|---|---|---|
| Mitjà d'intercanvi | Facilita comprar i vendre | Pagar el pa amb una targeta |
| Unitat de compte | Permet comparar valors | Dir que una samarreta val 15 € |
| Reserva de valor | Guarda poder de compra | Estalviar per a un viatge |
—Perquè el diner funcioni, ha de ser acceptat, fàcil de dividir i de portar, difícil de falsificar i prou escàs. Al llarg de la història ha pres moltes formes: mercaderies com la sal, monedes de metall, bitllets i, avui, sobretot diner bancari, és a dir, els saldos dels comptes, que es mouen amb targetes i transferències. L'euro és un diner fiduciari: no val pel metall ni pel paper, sinó perquè bitllets i monedes són de curs legal i perquè hi confiem. Els bitllets els emet l'Eurosistema; les monedes, els estats.
—No tot el diner és efectiu. L'efectiu són les monedes i els bitllets; el diner bancari són els saldos dels comptes, i és la forma més gran: quasi tots els pagaments importants es fan sense bitllets. Pagar amb targeta o amb una transferència no crea diner nou: només mou un saldo d'un compte a un altre (un préstec, en canvi, en pot crear). Per això, quan algú diu «tinc 500 € al banc», no hi ha 500 € en bitllets guardats amb el seu nom, sinó un dret a rebre'ls.
—El valor del diner no és fix: depèn del que podem comprar amb ell. L'inflació és l'augment general i continuat dels preus; mesura el que canvia el cost d'una cistella de béns i serveis, i es calcula amb l'índex de preus de consum (IPC). Si els preus pugen, cada euro compra menys: s'ha perdut poder adquisitiu. Per exemple, si una barra de pa costa 1 € i els preus pugen un 5 %, l'any vinent en costarà 1,05 €. Això és important per a qui estalvia, perquè pot tenir més euros i, tanmateix, poder comprar menys coses. Per saber què passa de veritat, cal comparar el tipus d'interès amb la inflació: el que sobra és, aproximadament, el tipus d'interès real.
—La inflació pot néixer de la demanda (es vol comprar més del que es pot produir), dels costos (l'energia o les matèries primeres es fan més cares) o de les expectatives (si tothom espera que els preus pugin, els sous i els preus pugen abans). El Banc Central Europeu la combat sobretot amb els tipus d'interès: si els puja, el crèdit és més car i es compra menys. La situació contrària, una baixada general i sostinguda dels preus, es diu deflació.
Cas · Els 1.000 € que perden valor
Cas fictici.
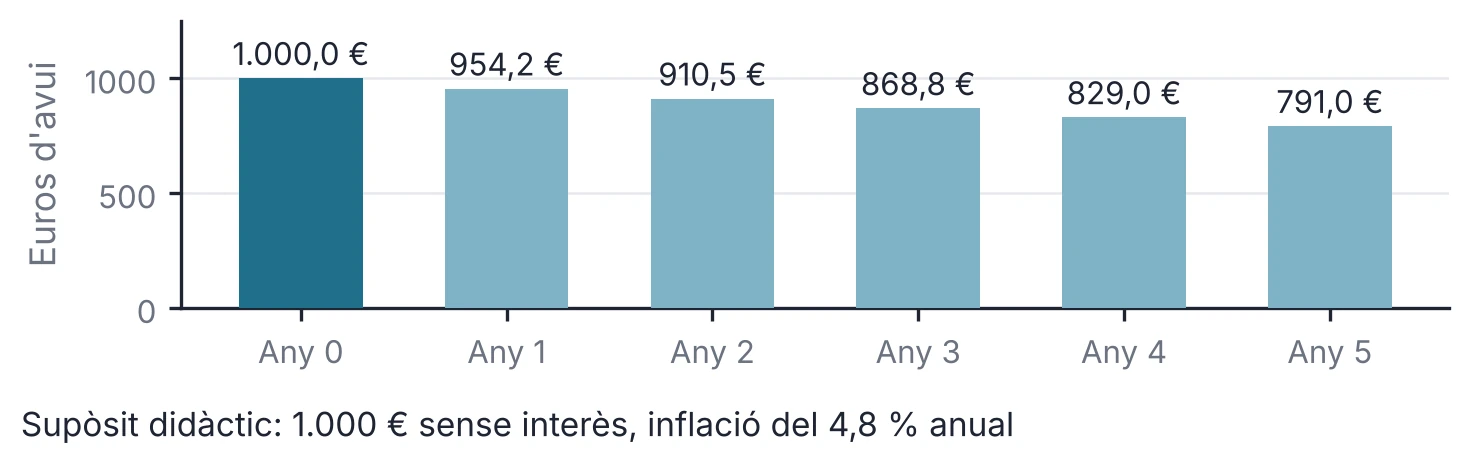
Una persona (supòsit) guarda 1.000 € en efectiu. La inflació és del 4,8 % anual i es manté constant. Cal calcular quant valdran, en euros d'avui, passats 1, 3 i 5 anys, i comparar-ho amb un dipòsit que pagui un 2 % anual (supòsit).
| Any | Preus (any 0 = 100) | Valor dels 1.000 € en euros d'avui |
|---|---|---|
| 0 | 100,0 | 1.000,0 € |
| 1 | 104,8 | 954,2 € |
| 2 | 109,8 | 910,5 € |
| 3 | 115,1 | 868,8 € |
| 4 | 120,6 | 829,0 € |
| 5 | 126,4 | 791,0 € |
- Cada any els preus es multipliquen per 1,048. El valor en euros d'avui és 1.000 / 1,048ⁿ: a 1 any, 954,2 €; a 3 anys, 868,8 €; a 5 anys, 791,0 €: en compren un 20,9 % menys. Pas 2. Amb el dipòsit al 2 %, després d'un any hi ha 1.020 €. En euros d'avui, 1.020 / 1,048 = 973,3 €. El tipus real és 1.020 / 1.048 − 1 ≈ −2,7 %: s'hi perd poder adquisitiu, però menys que en un calaix (−4,6 %). Resultat: 1.000 € en efectiu en valen 791,0 en euros d'avui al cap de 5 anys; en un dipòsit al 2 %, al cap d'un any en valen 973,3. Què significa: guardar diners no és gratis si la inflació és més alta que l'interès; el valor real és el que compta.
Activitats
- Digues quina funció del diner s'utilitza en cada cas: a) pagar un bitllet d'autobús; b) comparar els preus de dues samarretes; c) guardar uns diners per a l'any que ve; d) saber que una bicicleta val 300 €.
- Amb la taula del cas, calcula quant poder adquisitiu perden els 1.000 € en 3 anys, en euros i en percentatge.
- Amplia. Explica per què, en un país amb una inflació molt alta, la gent prefereix gastar el diner de seguida i què passa amb l'estalvi.
Simulador
Cas · Els 1.000 € que perden valor
Amb una inflació constant, calcula quant valen en euros d'avui els diners guardats sense interès al cap de n anys. Prova 1, 3 i 5 anys.
Supòsit didàctic: inflació constant del 4,8 % anual (l'IPC de Catalunya va pujar un 4,8 % a l'octubre del 2026; font: INE). Al cap de 5 anys, 1.000 € en valen 791,0 d'avui.
4.2El sistema financer i les relacions bancàries
Llibre, pàgs. 61–63
Algú té diners que no necessita ara i algú altre necessita diners que no té. El sistema financer els posa en contacte i es fa pagar pel servei. El sistema financer és el conjunt d'intermediaris (bancs, caixes i cooperatives de crèdit, asseguradores), mercats (on es compren i venen títols financers) i reguladors (el Banc Central Europeu, el Banc d'Espanya) que canalitzen l'estalvi de qui té excedents cap a la inversió de qui en necessita. En general, les famílies estalvien; les empreses inverteixen, i els bancs fan de pont entre els dos: capten dipòsits, paguen un interès, i concedeixen préstecs, que cobren a un interès més alt. La diferència és el seu marge.
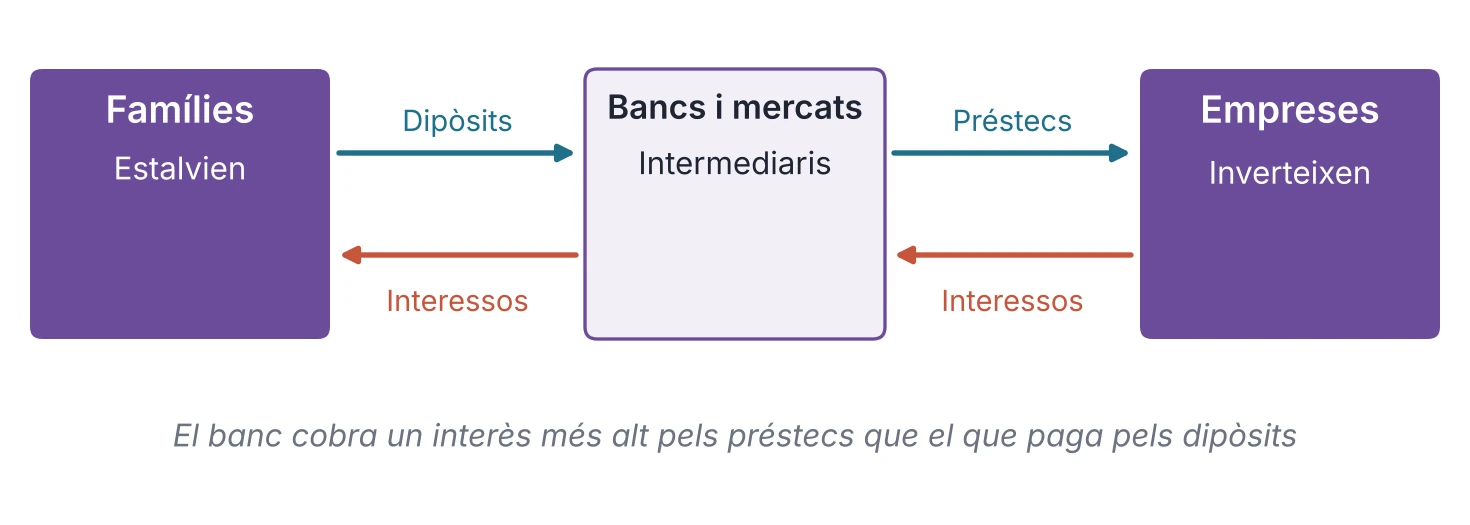
—Un banc funciona així: els dipòsits dels clients són un passiu (el banc els deu), i els préstecs que concedeix són un actiu (els deuen al banc). Només guarda una part dels dipòsits en caixa, perquè no tothom els retira alhora. Això només funciona mentre hi ha confiança: si molts clients volen retirar els diners de cop, el banc pot no poder pagar-los tots. Per això hi ha reguladors, reserves obligatòries i una garantia pública per als dipòsits.
—Els productes financers més habituals són els comptes (per cobrar i pagar), les targetes (de dèbit, que carreguen el compte; de crèdit, que ajornen el pagament i es paguen amb interessos si no es retornen a temps), els dipòsits a termini (diners guardats un temps a canvi d'un interès), els préstecs i les hipoteques, i les assegurances.
| Producte | Què és | Què cal mirar |
|---|---|---|
| Compte corrent | Diners disponibles per pagar i cobrar | Comissions i serveis inclosos |
| Dipòsit a termini | Diners guardats un temps a canvi d'un interès | Interès i temps que no es pot treure |
| Préstec | Diners rebuts que s'han de retornar amb interessos | TAE i total que es retorna |
| Préstec hipotecari | Préstec garantit amb una hipoteca sobre l'habitatge | Tipus d'interès (fix o variable) i durada |
| Assegurança | Es paga una prima per cobrir un risc | Què cobreix, què exclou i la franquícia |
—Els préstecs i les hipoteques es retornen amb quotes periòdiques que normalment inclouen interessos i part del capital. El tipus d'interès pot ser fix (no canvia) o variable (varia amb un índex de referència); en un préstec amb garantia, si no es paga, es pot perdre el bé. Per això convé calcular la quota abans de decidir i comprovar que és assumible amb els ingressos. Són decisions d'adults: aquí només se n'estudia el funcionament.
—L'interès és el preu del diner en el temps. La TAE (taxa anual equivalent) és l'indicador que permet comparar el cost real d'un préstec o el rendiment d'un dipòsit, perquè inclou els interessos, les despeses que cal incloure-hi i quan es paguen. Convé fixar-se sempre en la TAE i no només en el tipus d'interès. L'assegurança és una manera de gestionar el risc: es paga una prima petita per no haver d'assumir una despesa gran si passa alguna cosa (un robatori, un accident). Una assegurança té una prima (el que es paga), una cobertura (el que protegeix) i, de vegades, una franquícia (la part que paga el client). Funciona perquè molts paguen una prima petita i uns pocs reben una indemnització gran. Quan no se sap què es contracta, el dret a la informació és el primer escut.
—Als mercats financers es negocien títols. Les accions són parts de la propietat d'una empresa (renda variable: poden donar beneficis o pèrdues); els bons són deute que s'ha de retornar amb interessos (renda fixa: el rendiment és més previsible, però no està garantit). Els preus d'uns i altres canvien cada dia segons l'oferta i la demanda.
—Gràcies a aquesta garantia, els dipòsits dins del límit estan protegits si el banc fa fallida.
Activitats
- Indica a quin producte bancari correspon cada cas: a) cobrar la nòmina i pagar rebuts; b) deixar 2.000 € un any a canvi d'un interès; c) cobrir els danys si es crema una casa; d) pagar compres i que es carreguin al compte.
- Una persona (supòsit) té 2.000 € en un dipòsit al 2 % anual. Calcula l'interès d'un any i els euros que tindrà, i el seu valor en euros d'avui amb una inflació del 4,8 %.
- Amplia. Explica per què un banc cobra un interès més alt pels préstecs que el que paga pels dipòsits i què passaria si no hi hagués diferència.
Classifica
Activitat 4 · Quin producte bancari és?
Indica a quin producte correspon cada cas.
Cobrar la nòmina i pagar rebuts.
Deixar 2.000 € un any a canvi d'un interès.
Cobrir els danys si es crema una casa.
Pagar compres i que es carreguin al compte.
4.3Pressupost, estalvi, inversió i risc
Llibre, pàgs. 63–65
Els diners es gasten una vegada. Planificar és decidir abans què en farem, i el risc és el preu de voler més del que és segur. Un pressupost és un pla que compara els ingressos (el que entra) amb les despeses (el que surt) durant un període, normalment un mes. Les despeses poden ser fixes (lloguer, subministraments, transport: són regulars i difícils d'ajustar) o variables (oci, roba, menjar fora de casa: es poden ajustar). El que queda és l'estalvi: la part de la renda que no es consumeix. Un bon pressupost fixa un objectiu (un viatge, un imprevist) i separa primer l'estalvi i després les despeses que es poden ajustar. Així, els diners van on has decidit i no on t'empenyen els impulsos del moment.
| Concepte | Import mensual (supòsit) |
|---|---|
| Ingressos nets | 1.600 € |
| Despeses fixes | 950 € |
| Despeses variables | 450 € |
| Estalvi (ingressos − despeses) | 200 € |
—Abans d'invertir convé tenir un fons d'emergència: uns diners líquids per a imprevistos (una avaria, una despesa de salut), de manera que no calgui vendre inversions amb pèrdues ni demanar crèdit. També convé distingir les despeses que cal fer de les que només volem fer.
—Estalviar i invertir no és el mateix. Estalviar és guardar diners per a després; invertir és destinar-los a un actiu que pot donar un rendiment però que també pot perdre valor. Tota decisió financera combina tres coses: la rendibilitat (quant pot guanyar), el risc (probabilitat de perdre part del que s'ha posat o que el resultat no sigui el previst) i la liquiditat (la facilitat de recuperar els diners ràpid). No es poden tenir les tres al màxim: un producte molt rendible sol ser arriscat; un de molt segur, poc rendible.
—El nivell de risc raonable no és el mateix per a tothom: depèn de l'horitzó temporal (quan es necessitaran els diners), dels ingressos que es tenen i de la tolerància personal a perdre. Per a uns diners que cal tenir d'aquí a un any, convé la seguretat; per a uns altres a molt llarg termini, es pot acceptar més variabilitat.
—L'interès compost fa que els interessos es capitalitzin: es calculen sobre el capital i sobre els interessos ja guanyats. Si es posa un capital C₀ a un tipus anual i durant n anys, el capital final és Cₙ = C₀ × (1 + i)ⁿ. En canvi, amb l'interès simple, els interessos només es calculen sobre el capital inicial: Cₙ = C₀ × (1 + i × n). Com més anys passen, més gran és la diferència: amb 1.000 € al 5 % durant 10 anys, l'interès simple dona 1.500 € i el compost, 1.628,89 €.
—El deute és diner avançat a canvi de retornar-lo amb interessos. No és dolent per si mateix (permet comprar un habitatge o començar un negoci), però un deute que no es pot pagar fa créixer els interessos. Convé comparar la quota mensual amb els ingressos i evitar endeutar-se per al consum corrent.
—Per reduir el risc es fa servir la diversificació: no posar tots els diners en un sol lloc. Si una part perd, una altra pot guanyar i el resultat global és més estable. No elimina el risc, però el redueix.
Cas · Un pressupost i dues maneres de guardar 1.000 €
Cas fictici.
Amb el pressupost de la taula, una persona (supòsit) vol guardar 2.400 € per a un viatge. A més, té 1.000 € que no necessita durant 3 anys i compara dues opcions: A, un dipòsit al 2 % anual compost, i B, un producte arriscat (fictici) que amb un 50 % de probabilitat dona 1.150 € i amb l'altre 50 % només 900 €.
| Opció | Resultat al cap de 3 anys | Risc |
|---|---|---|
| A (dipòsit al 2 %) | 1.061,21 € al venciment | Baix |
| B, si va bé (50 %) | 1.150 € | Alt |
| B, si va malament (50 %) | 900 € | Alt |
- Estalvi mensual: 1.600 − 950 − 450 = 200 €, un 12,5 % dels ingressos; en 12 mesos, 200 × 12 = 2.400 €, que justament és l'objectiu. Pas 2. Opció A: 1.000 × 1,02³ = 1.061,21 €. Amb interès simple serien 1.060 €: la diferència, 1,21 €, ja és d'interès compost. Opció B: el valor esperat és 0,5 × 1.150 + 0,5 × 900 = 1.025 €. Resultat: l'opció A dona 1.061,21 € amb risc baix; B, de mitjana, 1.025 €, amb un resultat que va de 900 a 1.150 €. Què significa: més risc no vol dir més rendiment; abans d'acceptar un risc cal demanar què es guanya a canvi.
Activitats
- Amb el pressupost de la taula, calcula quin percentatge dels ingressos es gasta en despeses fixes i quin en variables, i digues quina partida reduiries per arribar a estalviar 250 € al mes.
- Calcula el capital final de 2.000 € (supòsit) al 3 % anual durant 4 anys amb interès simple i amb interès compost, i digues quina és la diferència.
- Amplia. Explica per què diversificar redueix el risc i posa'n un exemple amb dues activitats de signe contrari (una guanya quan l'altra perd).
Simulador
Cas · Interès simple i interès compost
Calcula el capital final d'un dipòsit amb interès simple i amb interès compost, i la diferència.
Supòsit didàctic (activitat 8). Cas de l'apartat: 1.000 € al 2 % durant 3 anys fan 1.061,21 € amb interès compost i 1.060 € amb interès simple.
Simulador
Cas · El pressupost mensual
Compara els ingressos amb les despeses i calcula quant s'estalvia. Canvia les xifres per veure què cal ajustar per estalviar 250 € al mes.
Supòsit didàctic. Estalvi de 200 € al mes (12,5 %): 2.400 € en un any, l'objectiu del viatge. Per estalviar 250 € caldria reduir 50 € les despeses.
4.4Cadena de blocs, criptomonedes i ciberseguretat
Llibre, pàgs. 65–66
Una xarxa pot guardar un registre sense que ningú no en sigui l'amo. Això permet coses noves, però no fa desaparèixer el risc ni els fraus. La cadena de blocs (blockchain) és una base de dades compartida entre molts ordinadors. Els registres s'agrupen en blocs que s'enllacen en ordre cronològic, de manera que, un cop afegit un bloc, és molt difícil modificar-lo sense que la xarxa se n'adoni. No depèn d'una sola entitat: la xarxa en verifica el registre amb unes regles comunes. Això serveix per registrar propietats, traçar productes (d'on ve un aliment) o fer pagaments entre persones.
—La cadena de blocs també té usos que no són diners: registrar que un títol és d'una persona, traçar d'on ve un aliment o validar un diploma. Aporta una prova compartida i difícil de falsificar, però no garanteix que la informació de partida sigui certa: si s'hi registra una dada falsa, queda registrada igualment.
—Una criptomoneda és, normalment, un actiu digital que es registra en una cadena de blocs i que es pot transferir sense un banc pel mig. A Espanya no és moneda de curs legal ni té darrere cap banc central; el seu preu depèn de l'oferta i la demanda, i pot canviar molt de pressa. Els dipòsits en diners estan protegits pel Fons de Garantia (4.2); les criptomonedes, no. Aquí només en veiem el funcionament: no es tracta d'invertir-hi, sinó de poder-ne parlar amb criteri.
—La ciberseguretat és el conjunt de pràctiques per protegir els dispositius, els comptes i les dades. Els fraus habituals són el phishing (un missatge que sembla d'un banc o d'una botiga i demana les teves claus) i les ofertes miraculoses de «guanys assegurats». Convé fer servir contrasenyes diferents i llargues, activar la verificació en dos passos, no obrir enllaços sospitosos i no donar mai les claus ni els codis a ningú. Si una proposta promet molt de rendiment sense risc, el més probable és que sigui un frau.
Activitats
- Digues si cada cas és un frau probable o una pràctica segura, i explica per què: a) un missatge que diu que el teu banc t'ha bloquejat el compte i que cliquis a un enllaç; b) activar la verificació en dos passos; c) una promesa de duplicar els diners en un mes; d) guardar les contrasenyes en un gestor o en un lloc privat.
- Amplia. Explica un avantatge i un inconvenient d'un sistema de registre compartit sense autoritat central, i digues si et sembla un bon substitut dels bancs.
Classifica
Activitat 10 · Frau probable o pràctica segura?
Classifica cada cas.
Un missatge diu que el teu banc t'ha bloquejat el compte i que cliquis a un enllaç.
Activar la verificació en dos passos.
Una promesa de duplicar els diners en un mes.
Guardar les contrasenyes en un gestor o en un lloc privat.
4.5Banca ètica, mercats financers globals i organitzacions internacionals
Llibre, pàg. 66
Els diners poden servir per guanyar i també per fer coses útils. I, en una economia global, es mouen més de pressa que les persones. La banca ètica és el conjunt d'entitats financeres que, a més de la rendibilitat, tenen en compte l'impacte social i ambiental del que financen: projectes cooperatius, energies renovables, inclusió social. Es caracteritzen per la transparència (diuen on van els diners) i perquè no financen certes activitats. Se la considera una mesura d'equitat i sostenibilitat, tot i que pot tenir menys rendiment del que ofereixen altres opcions. Algunes són cooperatives de crèdit que publiquen a quins projectes presten els diners.
—Els mercats financers globals són els llocs, físics o virtuals, on es compren i venen divises, accions i bons a escala mundial. Els capitals es mouen de pressa d'un país a un altre buscant rendiment, la qual cosa pot facilitar el finançament i, també, propagar crisis. Algunes organitzacions financeres internacionals tenen un paper clau en aquest sistema: el Fons Monetari Internacional (FMI) vetlla per l'estabilitat financera i ajuda països en crisi; el Banc Mundial finança projectes de desenvolupament, i el Banc Central Europeu és l'autoritat monetària de la zona euro i fixa els tipus d'interès de referència; es coordinen en les crisis perquè els problemes d'un país no s'estenguin.
—Els mercats globals tenen avantatges, com un finançament més ampli i més opcions per als estalviadors, però també riscos de contagi: la crisi financera de 2008 va començar als Estats Units i es va estendre ràpidament a Europa. Els tipus de canvi (el preu d'una moneda en una altra) també afecten els preus de les importacions i les exportacions.
Activitats
- Explica en cinc línies la diferència entre una entitat financera convencional i una de banca ètica, i digues quin criteri t'importaria més a tu en triar-ne una.
La pregunta del dimarts · Els diners a l'abast
Llibre, pàgs. 67–68
Episodi de la novel·la del curs: personatges i situacions fictícies.
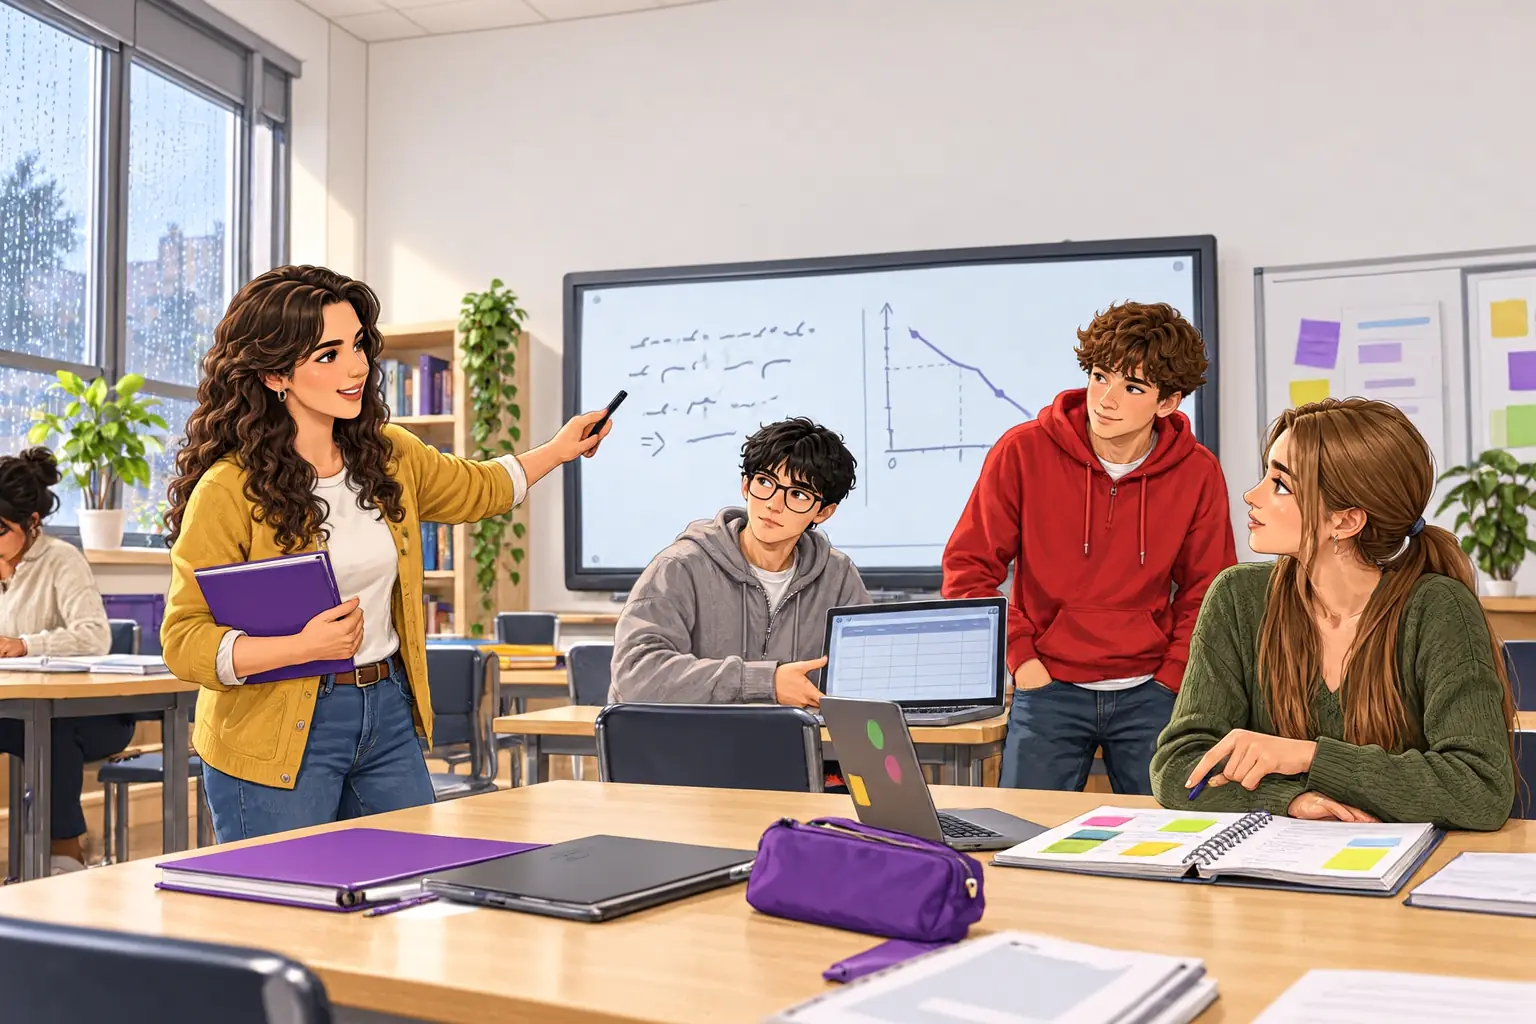
Era un dimarts de desembre i plovia de debò, d'aquella pluja fina que es queda enganxada als vidres. Als arbres del pati s'hi acumulaven gotes i ningú no tenia ganes de sortir. La Ruth havia connectat el projector i, a la pantalla, hi havia un gràfic de línia que només sabia baixar. No va dir res durant uns segons.
—La pregunta d'avui és breu —va dir finalment, assenyalant el gràfic—. Si guardeu mil euros en un calaix durant cinc anys, quants euros tindreu? I quant podreu comprar?
—Mil —va dir en Mario, repenjat a la taula i amb un somriure de qui té la resposta òbvia—. Que el calaix no se'ls menja. Ni que fos una màquina de menjar bitllets.
—Això són els euros —va dir l'Andrea, amb la llibreta oberta al genoll i les notes adhesives a la vora—. Ella demana què podràs comprar.
En Carlos Alberto no havia arribat: tenia hora de dentista. L'Alex va ajustar el portàtil i va buscar una dada.
—L'INE diu que a Catalunya els preus han pujat un 4,8 % en un any —va llegir—. Si es mantingués així, cada any els mil euros compren menys. Al cap d'un any, equivaldrien a nou-cents cinquanta-quatre; al cap de tres, a vuit-cents seixanta-nou.
—I al cap de cinc? —va preguntar en Mario.
—Set-cents noranta-un.
—Però tenia mil, tot i així.
—Mil euros que compren com set-cents noranta-un —va dir l'Andrea—. És la mateixa cosa que si t'haguessin robat dos-cents i escaig, però més a poc a poc.
—Però això són números —va dir en Mario—. Jo no noto que les coses costin més.
—Perquè ho notes a poc a poc —va dir la Ruth—. Quant costava l'entrepà de la cantina l'any passat?
—Dos euros, em sembla.
—I ara?
—Dos euros vint. —Es va quedar un moment callat—. Doncs sí que ha pujat.
—No tot puja igual —va dir l'Alex—. Aquest 4,8 és una mitjana de moltes coses.
En Mario es va quedar una estona mirant la línia, mentre la pluja lliscava per la finestra.
—Doncs ho poso en una cosa que et dobla els diners en un mes —va dir—. M'ho ha dit un amic.
—Quina cosa? —va preguntar l'Alex.
—No ho sé. Una cosa.
—Aquest és el problema —va dir l'Andrea—. Si no saps què és, no saps qui hi guanya. Si algú et prometés doblar els diners en un mes, no t'ho diria. O t'enganya, o et deixa de dir quin és el preu.
—Quin preu?
—El risc.
—I si el banc et dona un dos per cent? —va preguntar la Ruth, que s'havia assegut a la vora de la taula, amb el retolador encara a la mà.
L'Alex ho va calcular en veu alta.
—Mil vint al cap d'un any. Però amb la inflació, són nou-cents setanta-tres. —Va aixecar la vista—. Perds menys que al calaix, però perds.
—Així que guardar no és no fer res —va dir l'Andrea, i va anotar alguna cosa en una nota adhesiva groga que va enganxar a la vora de la llibreta.
—I invertir tampoc no és guanyar —va afegir l'Alex—. És triar quina cosa pot sortir malament.
En Mario va deixar de mirar el gràfic i va mirar la Ruth.
—A mi el que m'importa és que el viatge de final de curs no se'm mengi tot el que he guardat —va dir—. No vull perdre diners. Però tampoc vull que el calaix me'ls faci minvar.
—Doncs aquesta és la pregunta —va dir la Ruth—. Què vol dir «risc», exactament?
Ningú no va respondre de seguida. L'Alex va obrir la boca i la va tornar a tancar, i l'Andrea va mirar la nota adhesiva com si hi hagués d'aparèixer la resposta. A fora continuava plovent, i a la pissarra hi havia una sola xifra, mil, que algú havia encerclat amb un retolador blau.
Situació d'aprenentatge: El pressupost i el finançament del repte
Llibre, pàg. 69
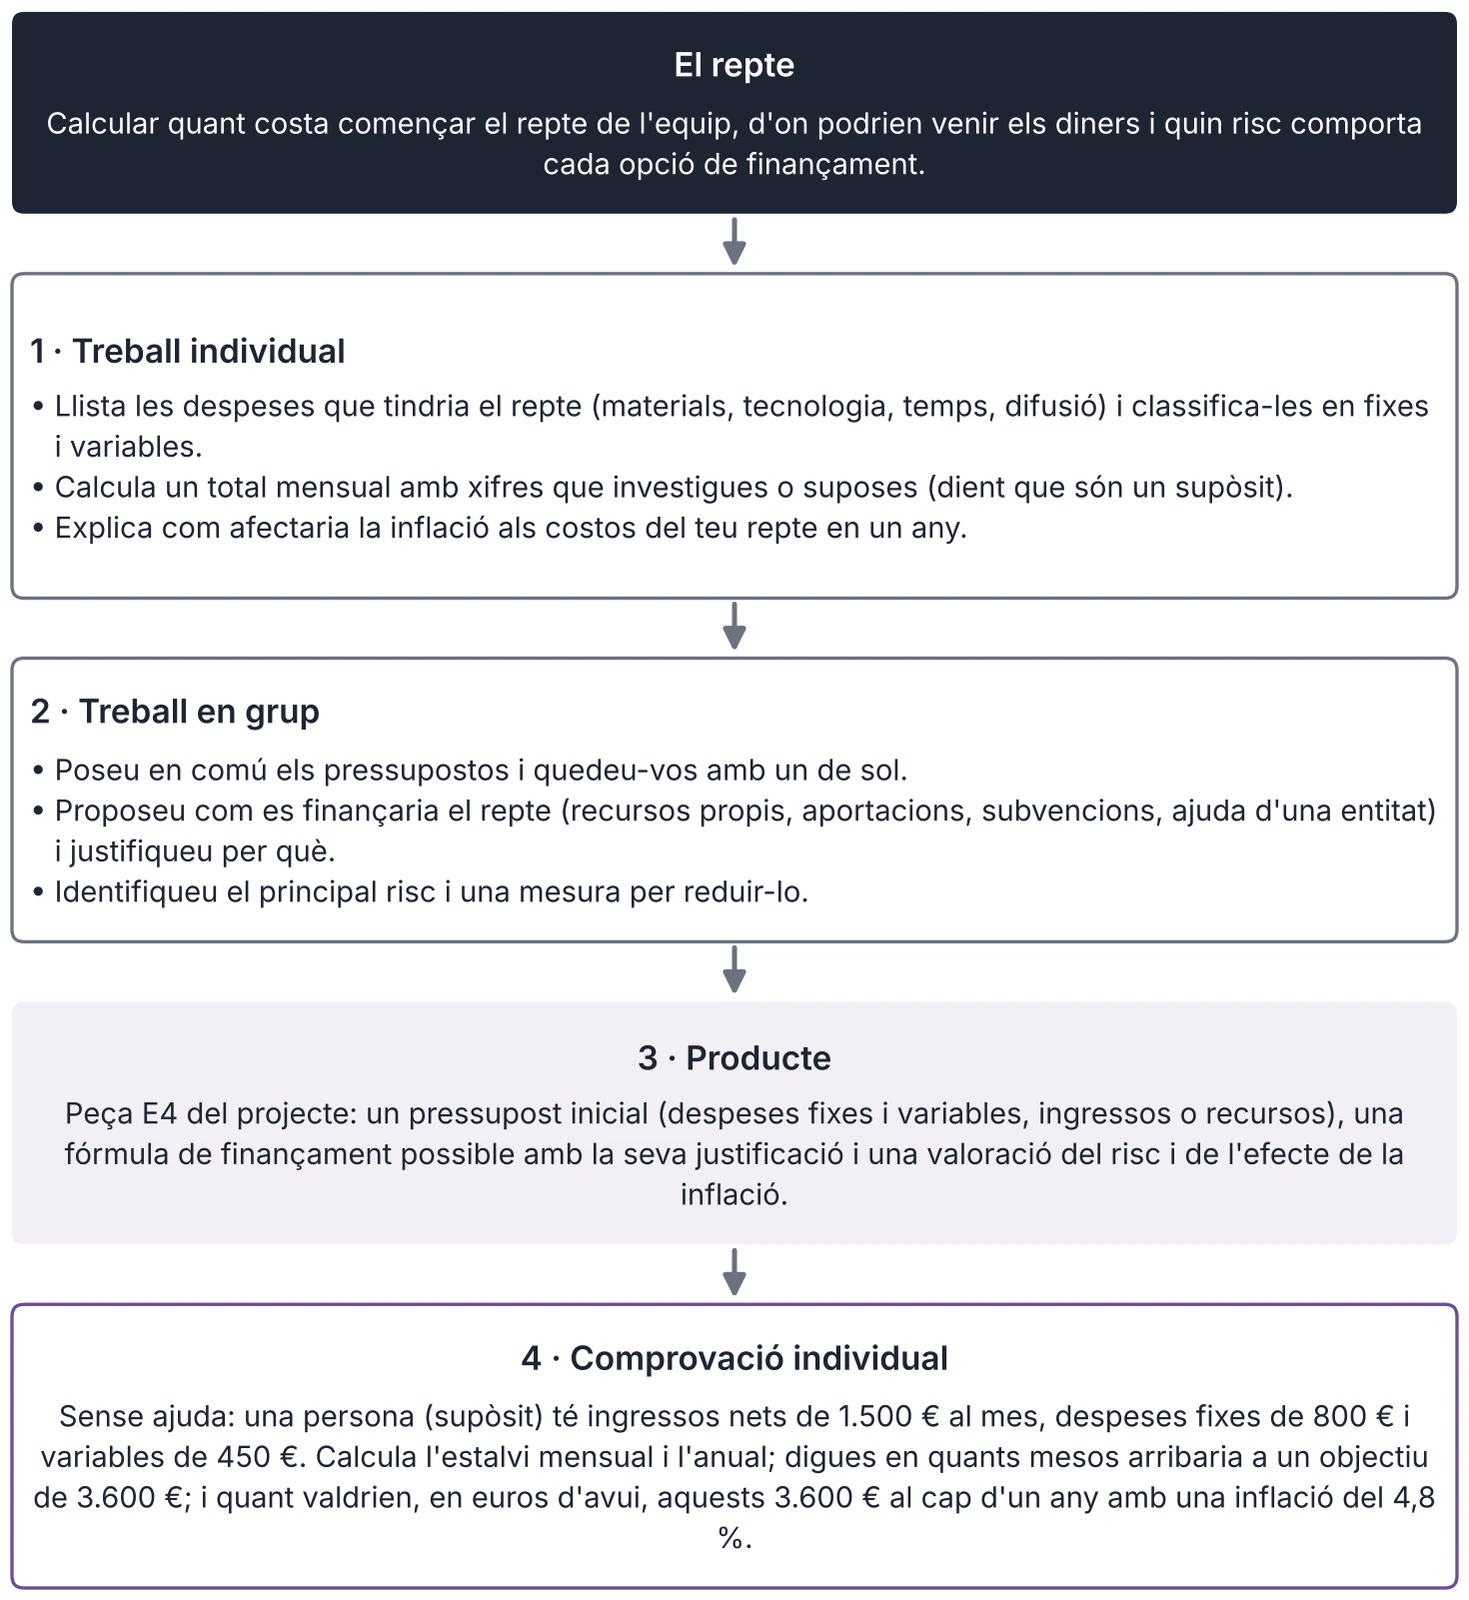
Activitats individuals
- Llista les despeses que tindria el repte (materials, tecnologia, temps, difusió) i classifica-les en fixes i variables.
- Calcula un total mensual amb xifres que investigues o suposes (dient que són un supòsit).
- Explica com afectaria la inflació als costos del teu repte en un any.
Activitats en grup
- Poseu en comú els pressupostos i quedeu-vos amb un de sol.
- Proposeu com es finançaria el repte (recursos propis, aportacions, subvencions, ajuda d'una entitat) i justifiqueu per què.
- Identifiqueu el principal risc i una mesura per reduir-lo.
Dades. Feu servir el cas «Un pressupost i dues maneres de guardar 1.000 €» com a model. Les xifres del vostre repte són les que investigueu o un supòsit dit com a tal; no es recullen dades de cap família ni es demana cap préstec ni inversió real. Comprovació individual. Sense ajuda: una persona (supòsit) té ingressos nets de 1.500 € al mes, despeses fixes de 800 € i variables de 450 €. Calcula l'estalvi mensual i l'anual; digues en quants mesos arribaria a un objectiu de 3.600 €; i quant valdrien, en euros d'avui, aquests 3.600 € al cap d'un any amb una inflació del 4,8 %.
Informe: La inflació a Catalunya
Llibre, pàg. 70
L'Institut Nacional d'Estadística publica cada mes l'índex de preus de consum (IPC), que mesura com varia el preu d'una cistella de béns i serveis que compren les famílies. A l'octubre de 2026, l'IPC de Catalunya era un 4,8 % més alt que un any abans; el d'Espanya, un 4,9 %. Les dues xifres són molt properes: la inflació, en aquest cas, no és un fenomen només català.
—Què vol dir que els preus pugin un 4,8 %? Que una cistella que costava 1.000 € l'octubre de 2025 en costa 1.048 € un any després. Per a una persona amb un salari fix, això implica que el mateix sou compra menys: si no puja el sou, perd poder adquisitiu. Per a una persona amb estalvis, el valor real dels diners disminueix, tret que els interessos superin la inflació. Per això convé comparar sempre el que es guanya amb el que es perd pel pas del temps.
—La xifra és una mitjana. L'IPC es calcula amb una cistella representativa, però cada família consumeix una cosa diferent: qui gasta molt en lloguer, en energia o en menjar pot notar una inflació diferent de la de l'IPC. A més, la variació anual compara dos moments concrets i no explica què ha passat entre un i l'altre; convé mirar la sèrie de molts mesos i no un sol mes.
—Convé també saber qui hi intervé. El Banc Central Europeu té com a objectiu mantenir la inflació estable, i ho fa sobretot amb els tipus d'interès: si els puja, el crèdit és més car i la demanda baixa; si els baixa, la demanda pot créixer. Els governs hi actuen amb els impostos i la despesa. Cap de les dues eines no és immediata: tarden mesos a notar-se.
—Per als joves, la inflació mostra una lliçó pràctica. Els diners han de servir per decidir, i decidir inclou comparar el que guanyes amb el que perds pel pas del temps. Una dada com aquesta no diu què fer, però ajuda a plantejar bé la pregunta: no n'hi ha prou de tenir diners, cal saber què en podràs fer d'aquí a un temps.
Font: INE, Índices de precios de consumo, variació anual, octubre de 2026 (consulta: 11/2026).
Activitats
Llibre, pàg. 71
8 activitats per repassar i aplicar el que has après. Pensa o escriu la teva resposta abans d'obrir la solució.
Activitats
13. (comprensió) A l'episodi, en Mario vol posar els diners en una cosa que «et dobla els diners en un mes» i l'Andrea li diu que això és un problema. Explica per què, i què vol dir que el risc és «un preu».
Solució: Un producte que promet doblar els diners en un mes amaga un risc molt alt o és un frau; el risc és el «preu» de voler més rendiment del que és segur.
14. (aplicació) L'Alex calcula que 1.000 € amb una inflació del 4,8 % valen 954 € al cap d'un any. Explica com ho ha calculat i què significa que valguin menys, tot i ser els mateixos 1.000 €.
Solució: 1.000 / 1,048 = 954,2: l'import nominal no canvia però compra menys.
15. (càlcul) Amb el dipòsit al 2 % de l'episodi, calcula quants euros hi haurà al cap de 3 anys amb interès compost i quin valor tindran en euros d'avui amb una inflació del 4,8 % anual.
Solució: 1.000 × 1,02³ = 1.061,21 €; en euros d'avui, 1.061,21 / 1,048³ = 922,0 €.
16. Revisa aquesta resposta simulada d'un assistent d'IA: «Si un banc ofereix un 3 % d'interès i la inflació és del 5 %, el client guanya diners perquè el saldo augmenta». Indica per què no és correcta i què cal comparar.
Solució: No: el tipus real és 1,03 / 1,05 − 1 = −1,9 %; cal comparar l'interès amb la inflació.
17. (document) Llegeix aquest extracte de pressupost mensual (supòsit): ingressos nets, 1.800 €; lloguer, 650 €; transport, 80 €; subministraments, 120 €; alimentació, 300 €; oci, 150 €; roba, 100 €. Calcula el total de despeses, l'estalvi i el percentatge d'estalvi.
Solució: Despeses: 650 + 80 + 120 + 300 + 150 + 100 = 1.400 €; estalvi: 1.800 − 1.400 = 400 €, un 22,2 %.
18. (anàlisi) Amb les xifres de l'informe, calcula quant costarà al cap d'un any una cistella de 1.000 € amb una inflació del 4,8 %, i explica en dues frases per què la inflació d'una família pot diferir de la de l'IPC.
Solució: 1.000 × 1,048 = 1.048 €; cada família té una cistella diferent (més lloguer, energia o menjar).
19. (anàlisi) Posa un exemple de producte financer segur i poc rendible, i un altre més rendible i arriscat. Explica la relació entre rendibilitat, risc i liquiditat en cada cas.
Solució: Resposta oberta: p. ex. un dipòsit segur; una inversió amb risc; poc rendible és més líquid, etc.
20. (transferència individual, sense ajuda) Imagina que has d'organitzar un viatge de final de curs. Fes un pressupost senzill (despeses i com les finançaries), digues quin risc hi veus i com tindries en compte la inflació.
Solució: Resposta oberta; s'avalua que hi hagi pressupost, finançament, risc i inflació.
Esquema i resum
Llibre, pàg. 72
Diner, sector financer i finances personals
- Diner
- Funcions: intercanvi, unitat de compte i reserva de valor
- Inflació i poder adquisitiu
- Bancs
- Sistema financer: estalvi i inversió
- Productes bancaris i TAE
- Fons de Garantia de Dipòsits
- Estalviar
- Pressupost, estalvi i inversió
- Interès simple i compost
- Rendibilitat, risc i liquiditat
- Cripto
- Cadena de blocs i criptomonedes
- Ciberseguretat
- Ètica
- Banca ètica
- Mercats financers i organitzacions internacionals
Resum
El diner és un mitjà d'intercanvi, una unitat de compte i una reserva de valor, però la inflació en redueix el poder adquisitiu: cal comparar l'interès amb la inflació per saber el rendiment real. El sistema financer (intermediaris, mercats i reguladors) connecta l'estalvi amb la inversió; els productes de crèdit i dipòsit es comparen amb la TAE, i els dipòsits estan protegits fins a 100.000 euros per titular i entitat. Un pressupost compara ingressos i despeses i serveix per estalviar; l'interès compost fa créixer el capital més que el simple (amb tipus positiu), tant més com més temps passa, i tota decisió combina rendibilitat, risc i liquiditat, de manera que la diversificació redueix el risc sense eliminar-lo. La cadena de blocs és un registre compartit i les criptomonedes són actius digitals sense garantia pública i amb preus molt variables; la ciberseguretat exigeix contrasenyes fortes i desconfiar dels fraus. Finalment, la banca ètica té en compte l'impacte social i ambiental, i els mercats financers globals i organitzacions com el FMI, el Banc Mundial i el BCE estructuren l'economia internacional, amb avantatges i riscos de contagi.