Situació de partida
Llibre, pàgs. 153–154
És maig i l'Observatori econòmic de Valldelana vol saber com guarda i com mou els diners la gent del barri. La Inés Varela els ha aconseguit una hora a l'oficina d'informació financera d'un servei municipal. Abans d'anar-hi, el grup s'adona d'una cosa estranya: gairebé tothom té un compte, una targeta i un mòbil per pagar, però gairebé ningú no sap què hi ha al darrere. Com financen els bancs els préstecs i què passa amb els diners dipositats? Què vol dir exactament una TAE? Com se sap si un missatge «del banc» és de veritat?
En aquesta unitat aprendràs a…
- Explicar com el sistema financer canalitza l'estalvi cap a la inversió i quin paper hi tenen els intermediaris
- Comparar productes financers amb el TIN i la TAE i calcular-ne el cost total
- Distingir entre estalviar, invertir i finançar-se, i relacionar risc, rendibilitat, liquiditat i diversificació
- Descriure què són una cadena de blocs i una criptomoneda, i reconèixer-ne els riscos
- Detectar un frau digital i protegir els diners i les dades amb hàbits de ciberseguretat
Per començar
- Quan deixes diners en un compte, on creus que van a parar? Qui hi guanya?
- Una oferta diu «interès del 2 % i sense comissions». Què voldries saber abans de fer-ne cas?
- Una persona de 17 anys rep un missatge «del banc» que li demana que entri en un enllaç per «desbloquejar» el compte. Què faria una persona prudent?
- Has sentit a parlar de les criptomonedes? Què en saps, i com ho saps?
Mapa de la unitat
10.1El sistema financer i els seus intermediaris
Llibre, pàgs. 155–157
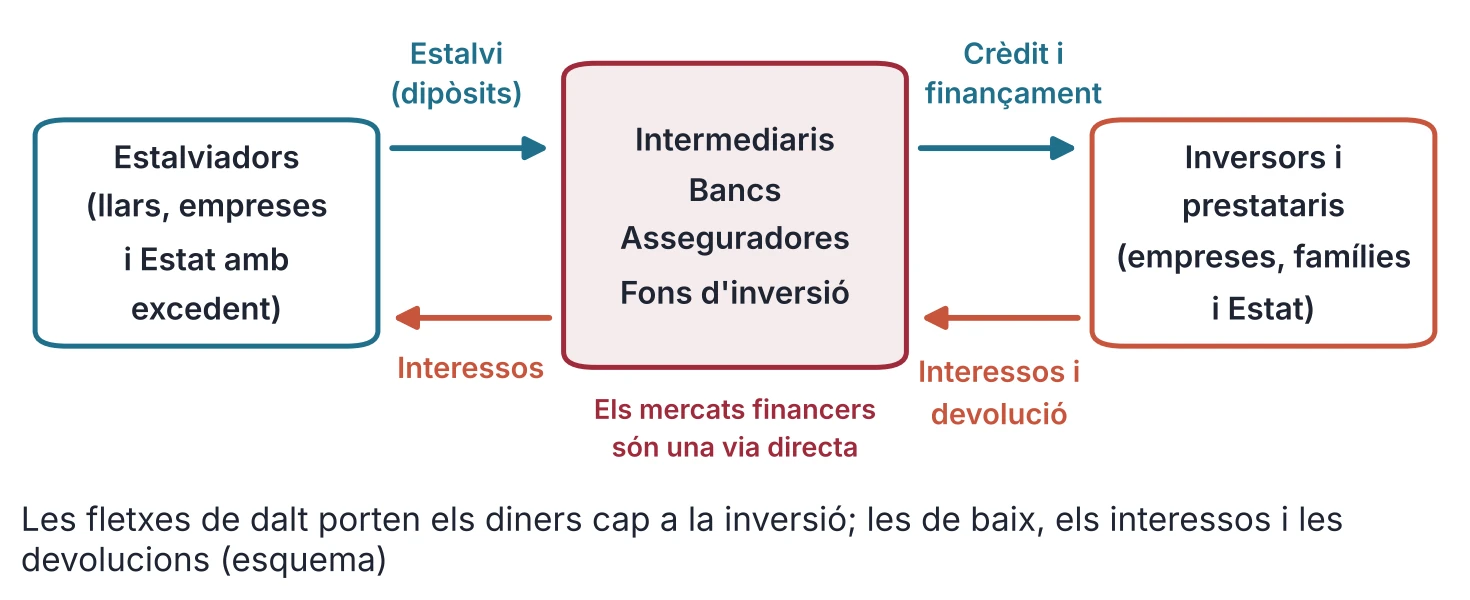
El sistema financer fa de pont entre qui té diners de sobres i qui en necessita. Entendre'n el circuit explica per què els bancs i les assegurances importen a tota l'economia. Una família que estalvia i una empresa que vol comprar una màquina tenen necessitats oposades. La primera té capacitat de finançament: li sobren diners. La segona té necessitat de finançament: li'n falten. El sistema financer és el conjunt d'institucions, mercats i instruments que els posen en contacte: canalitza l'estalvi cap a la inversió. Sense ell, cada estalviador hauria de trobar per compte propi qui necessita els seus diners, fiar-se'n i vigilar que els hi retorni. També fa possibles els pagaments del dia a dia: targetes, transferències i domiciliacions.
—Els intermediaris financers fan aquest paper. Els bancs i les cooperatives de crèdit capten dipòsits i concedeixen préstecs; les asseguradores cobren primes i les inverteixen mentre cobreixen riscos; els fons d'inversió i de pensions reuneixen l'estalvi de molta gent per comprar actius diversos. La intermediació pot beneficiar l'estalviador (no ha d'assumir tot el risc ni tota la feina) i qui demana diners (els troba), però té costos, comissions i riscos. Així l'estalvi pot tornar al flux circular de la renda com a inversió, sense que cada dipòsit correspongui a un préstec concret.
—Al costat dels intermediaris hi ha els mercats financers, on es compren i es venen actius. El mercat de renda fixa negocia bons i obligacions, que són deute amb un interès pactat; el de renda variable negocia accions, que són parts d'una empresa i poden donar dividends o perdre valor. En el mercat primari els emissors col·loquen valors de nova emissió (accions o deute) i en el secundari es revenen entre inversors, cosa que dona liquiditat: la possibilitat de convertir un actiu en diners de pressa.
—Els diners dels dipòsits no es queden guardats a la caixa. El banc els presta i guanya el marge d'interessos: la diferència entre el que cobra pels préstecs i el que paga pels dipòsits. A canvi assumeix dos riscos: que algun prestatari no pagui (risc de crèdit) i que molts clients vulguin retirar els diners alhora (risc de liquiditat). Per això el sistema està regulat. El Banc Central Europeu (BCE) i el Banc d'Espanya supervisen les entitats de crèdit, la CNMV vigila els mercats de valors i el Fons de Garantia de Dipòsits protegeix els dipòsits elegibles fins a 100.000 € per titular i entitat.
—El diner és l'instrument que fa possible aquest circuit. Fa tres funcions: mitjà de canvi (serveix per pagar), unitat de compte (els preus s'hi expressen) i reserva de valor (permet guardar poder de compra, sempre que els preus no pugin massa). Avui gairebé tot el diner és diner bancari: apunts als comptes. Quan un banc concedeix un préstec, ingressa l'import al compte del client i es crea un dipòsit nou; així els bancs creen diner, però dins d'uns límits, perquè han de mantenir reserves i complir els requisits de capital que fixa la regulació.
Cas · El marge d'un banc fictici
Cas fictici.
Un banc fictici té 10 milions d'euros en dipòsits i paga un interès anual de l'1,0 % per aquests dipòsits. En presta 8 milions al 4,5 %; per simplificar, la resta no genera ingressos. Quin és el marge d'interessos? (supòsit didàctic)
| Concepte | Càlcul | Import (€) |
|---|---|---|
| Interessos cobrats | 8.000.000 × 4,5 % | 360.000 |
| Interessos pagats | 10.000.000 × 1,0 % | 100.000 |
| Marge d'interessos | 360.000 − 100.000 | 260.000 |
- El banc només cobra interessos dels 8 milions que ha prestat: 8.000.000 × 0,045 = 360.000 €. Pas 2. Però en paga pels 10 milions de dipòsits: 10.000.000 × 0,01 = 100.000 €. La diferència, 260.000 €, és el marge: un 3,25 % dels diners prestats. Resultat: marge d'interessos de 260.000 € a l'any. Què significa: d'aquest marge han de sortir les despeses, els impagaments i el benefici; si els prestataris deixessin de pagar, es reduiria de pressa.
Activitats
- Digues si cadascú té capacitat o necessitat de finançament: a) una família que ha estalviat 4.000 €; b) una empresa que vol obrir un segon local; c) un ajuntament que vol construir una escola; d) una persona jubilada amb dipòsits.
- Un banc té 5 milions d'euros en dipòsits al 0,8 % i en presta 4 milions al 5 %. Calcula els interessos cobrats, els pagats i el marge.
- Amplia. Explica per què un banc que presta gairebé tot el que rep en dipòsits corre més risc de liquiditat, i què poden fer la regulació i el Fons de Garantia perquè els clients no vagin a retirar els diners tots alhora.
Simulador
Cas · El marge d'un banc fictici
Canvia els dipòsits, el que paga el banc, els diners que presta i el que cobra. Mira els interessos i el marge. Amb les xifres del cas, el marge és de 260.000 €.
Font: cas fictici del guió (apartat 10.1); la part dels dipòsits que no es presta no genera ingressos.
10.2Productes financers: comptes, préstecs, assegurances i TAE
Llibre, pàgs. 157–159
Un compte, un préstec o una assegurança són contractes amb un preu. Aprendre a llegir aquest preu, sobretot la TAE, és la millor defensa davant les ofertes enganxoses. Els productes financers que més es fan servir són pocs. El compte corrent guarda diners i permet cobrar, pagar i fer transferències amb targeta o mòbil. El compte d'estalvi paga un interès i sol permetre disposar dels diners; el dipòsit a termini paga més a canvi que quedin quiets un temps, i cancel·lar-lo abans pot tenir penalització. El préstec és una quantitat de diners que es retorna en quotes amb interessos; el préstec hipotecari és garantit amb una hipoteca sobre un immoble, sovint un habitatge. L'assegurança trasllada un risc a una asseguradora a canvi d'una prima: si passa allò que cobreix la pòlissa (un robatori, una avaria, una malaltia), l'asseguradora paga, i el risc es reparteix entre molts assegurats.
—Tots aquests productes tenen un preu, i es pot dir de dues maneres. El TIN (tipus d'interès nominal) és només l'interès que s'aplica al capital, expressat en un any. La TAE (taxa anual equivalent) hi afegeix la periodicitat dels pagaments i les comissions i despeses que la normativa del producte hi inclou. Per això la TAE és la que permet comparar ofertes: dos préstecs amb el mateix TIN poden tenir TAE molt diferents. Convé mirar també si el banc condiciona les millors condicions a contractar altres productes.
—L'interès pot ser fix (el mateix tot el període) o variable (es revisa segons un índex de referència, com l'euríbor). En una hipoteca de molts anys, la diferència entre les dues modalitats pot fer pujar o baixar la quota durant dècades. Les entitats també demanen garanties (un aval, un habitatge) per reduir el seu risc, i com més risc veuen, més interès demanen. Els préstecs i les hipoteques són per a persones adultes: s'estudien aquí perquè els entenguis abans de necessitar-los.
—Abans de contractar res, demana l'oferta per escrit i fixa't en la TAE, en el total que hauràs de pagar, en les comissions (d'obertura, de cancel·lació anticipada, de manteniment). Un compte amb quota de 0 € pot exigir condicions, com domiciliar la nòmina.
Cas · Dues ofertes per al mateix préstec
Cas fictici.
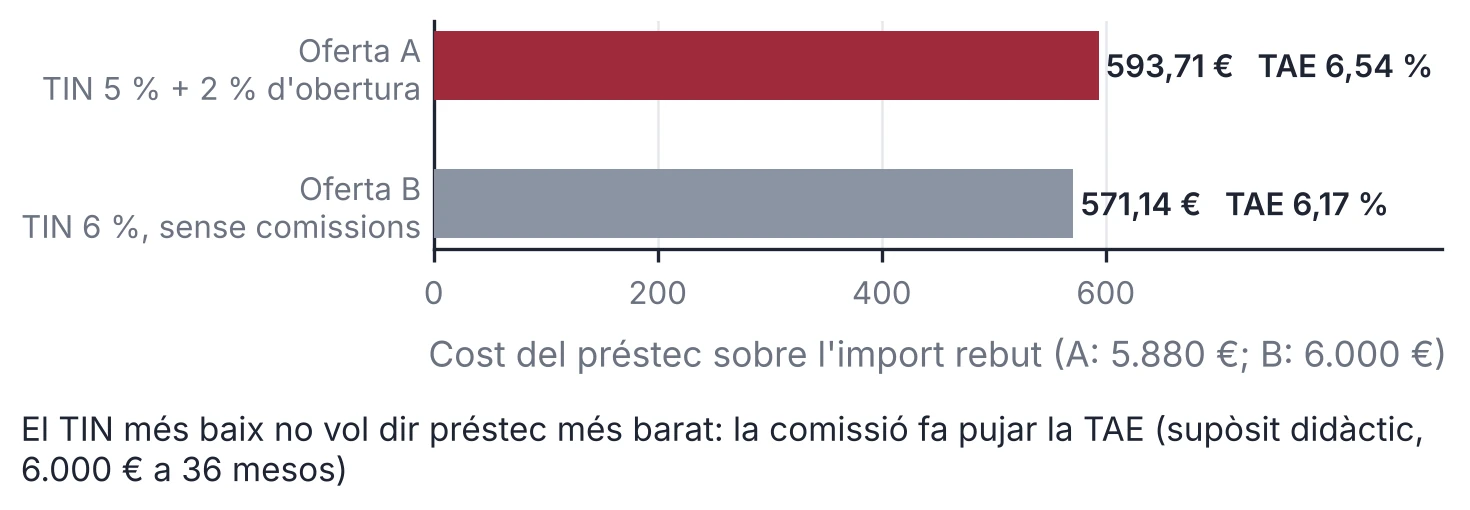
L'Elna, una persona adulta fictícia, vol finançar 6.000 € a 36 mesos per comprar una furgoneta de segona mà per al seu negoci de repartiment. L'oferta A té un TIN del 5 % i una comissió d'obertura del 2 % (120 €) que es descompta dels diners que rep. L'oferta B té un TIN del 6 % i cap comissió. Quina costa menys? (supòsit didàctic)
| Concepte | Oferta A | Oferta B |
|---|---|---|
| Quota mensual | 179,83 € | 182,53 € |
| Total pagat (36 quotes) | 6.473,71 € | 6.571,14 € |
| Diners que rep | 5.880,00 € | 6.000,00 € |
| Cost total | 593,71 € | 571,14 € |
| TAE | 6,54 % | 6,17 % |
- La quota d'un préstec amb quotes iguals és C = P · i / (1 − (1 + i)^−n), amb i = TIN / 12 i n = 36. A: i = 0,05 / 12 i C = 179,83 €. B: i = 0,06 / 12 i C = 182,53 €. Pas 2. El total pagat és 36 × la quota sense arrodonir (A: 179,8254 €; B: 182,5316 €): A, 6.473,71 €; B, 6.571,14 €. Els diners que rep l'Elna són 6.000 − 120 = 5.880 € en l'oferta A i 6.000 € en la B. El cost total és la diferència: A, 6.473,71 − 5.880 = 593,71 €; B, 6.571,14 − 6.000 = 571,14 €. Pas 3. La TAE és el tipus anual que iguala els diners rebuts amb les quotes pagades. Calculada amb una eina informàtica, dona el 6,54 % per a A i el 6,17 % per a B. La diferència ve de la comissió d'obertura de l'oferta A, un 2 % del préstec (120 €), que es paga el primer dia i no es reparteix en quotes. Resultat: l'oferta B costa uns 22,57 € menys (22,58 € amb decimals exactes), tot i tenir el TIN més alt. Què significa: la comissió es paga de seguida i fa pujar el cost real; per això s'ha de comparar la TAE, no el TIN. Qui només mirés la quota triaria l'oferta A, que és la que costa més.
Activitats
- Una oferta diu «TIN 3 %, comissió d'obertura del 3 %» i una altra «TIN 4 %, sense comissions». Per què el TIN no basta per triar? Quines dades demanaries?
- Un préstec de 2.000 € s'acaba pagant en 2.150 € en total. Calcula el cost total i el percentatge que representa sobre els diners rebuts.
- Amplia. Calcula la quota mensual i el cost total d'un préstec de 3.000 € a 24 mesos amb un TIN del 6 %, amb la fórmula del cas.
Simulador
Cas · Dues ofertes per al mateix préstec
Canvia l'import, el TIN, els mesos i la comissió. Mira la quota, el total pagat i el cost total. Amb l'oferta A del cas (TIN 5 %, comissió 2 %) el cost és de 593,71 €; amb la B (TIN 6 %, sense comissió), de 571,14 €.
Font: cas fictici del guió (apartat 10.2). La TAE (6,54 % i 6,17 %) es calcula amb una eina informàtica i aquí no es mostra.
10.3Estalviar, invertir i finançar-se: risc i diversificació
Llibre, pàgs. 159–161
Cada euro té tres destins possibles: gastar-lo, estalviar-lo o invertir-lo. Triar bé vol dir equilibrar el que guanyes, el risc que corres i el temps que pots esperar. Les finances personals són la manera de planificar com s'obtenen i s'usen els diners d'una persona o d'una família. L'eina bàsica és el pressupost: la llista dels ingressos i de les despeses (fixes i variables) d'un mes. Si els ingressos superen les despeses hi ha estalvi; si no, hi ha dèficit. Estalviar és no gastar una part de la renda del mes; invertir és destinar l'estalvi a un actiu, financer (accions, bons, fons) o real (un habitatge, un negoci), amb l'esperança d'un guany i el risc de perdre'n. Abans d'invertir convé tenir un fons d'emergència, de tres a sis mesos de despeses, en un lloc segur i disponible.
—Tota decisió financera es mou entre tres criteris. La rendibilitat és quant pot guanyar; el risc, quant pot variar o perdre's el resultat; la liquiditat, en quant de temps es pot convertir l'actiu en diners sense perdre valor. No es poden tenir els tres al màxim. Un dipòsit pot estar cobert pel fons de garantia, però rendeix poc i la liquiditat depèn del venciment; unes accions poden rendir més, però pugen i baixen; un habitatge és poc líquid. Per això, una oferta que promet molta rendibilitat sense risc és sempre sospitosa, i convé desconfiar-ne. La diversificació reparteix els diners entre actius que no es mouen igual i pot reduir el risc específic, però no elimina el risc de mercat.
—Hi ha dos efectes que canvien el resultat a llarg termini. El primer és l'interès compost: els interessos també generen interessos, de manera que el temps treballa a favor de qui estalvia d'hora. El segon és la inflació: si els preus pugen més que l'interès, el diner perd poder adquisitiu. La rendibilitat real es calcula així: (1 + rendibilitat nominal) / (1 + inflació) − 1. Finançar-se, per la seva banda, vol dir obtenir recursos, interns (autofinançament amb beneficis retinguts) o externs (un préstec, l'entrada de socis).
—Els actius financers més corrents són els dipòsits, els bons, les accions i els fons d'inversió. Una acció és una part d'una empresa; un bo és deute que l'emissor es compromet a tornar amb interessos; un fons d'inversió reuneix els diners de molts inversors i els reparteix en molts actius, i això diversifica. Accions i fons no tenen rendibilitat garantida; un bo preveu pagaments contractuals, amb risc d'impagament. Aquí s'estudien només com a coneixement.
Cas · 150 € al mes durant deu anys
Cas fictici.
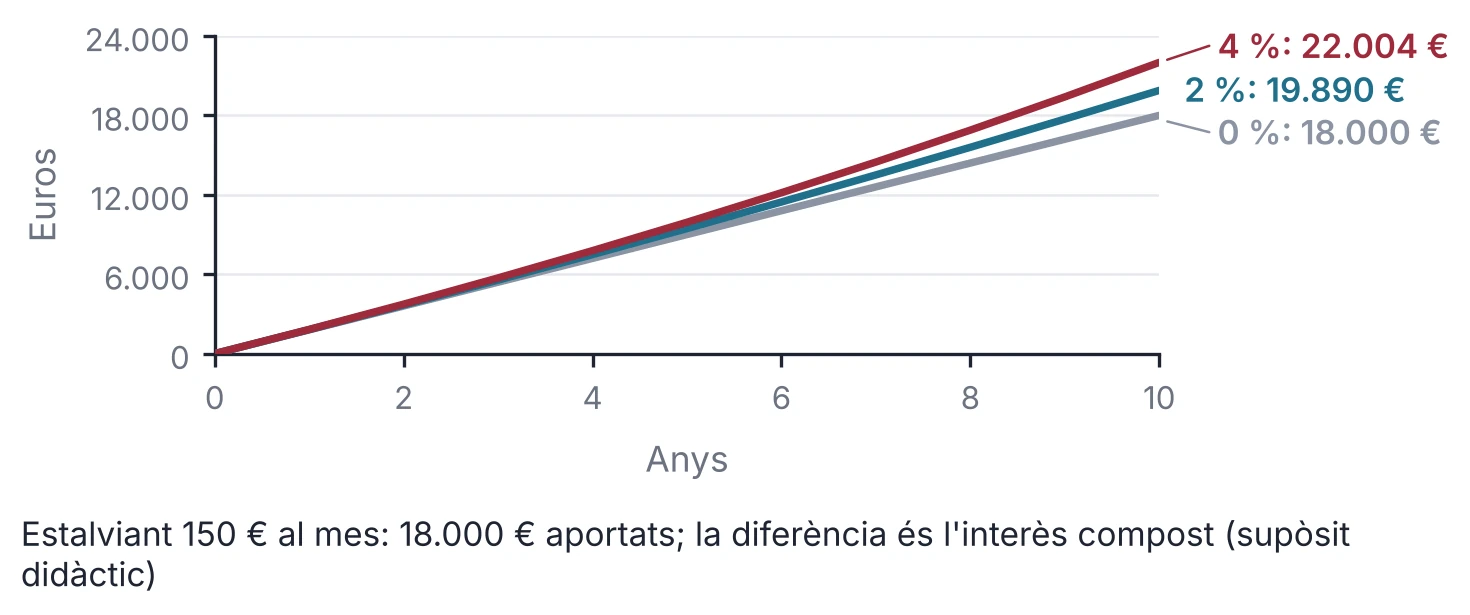
La Núria, una persona adulta fictícia, aparta 150 € al mes durant 10 anys. Compara tres escenaris de rendibilitat anual efectiva constant, amb aportacions al final de cada mes: 0 % (a casa), 2 % (un dipòsit) i 4 % (una inversió amb risc). Suposem una inflació del 2,5 % anual. Quant té al final de cada escenari i quant val, en euros d'avui, el del 2 %? (supòsit didàctic)
| Rendibilitat anual | Capital final | Interès guanyat |
|---|---|---|
| 0 % | 18.000,00 € | 0,00 € |
| 2 % | 19.889,52 € | 1.889,52 € |
| 4 % | 22.004,39 € | 4.004,39 € |
- Aportació total: 150 × 12 × 10 = 18.000 €. Amb un 0 %, el capital final és aquesta xifra. Pas 2. Amb interès compost, cada aportació creix des del moment en què es fa. Amb un 2 % anual, el capital és 19.889,52 €, 1.889,52 € més que l'aportat; amb un 4 %, 22.004,39 €. Pas 3. Amb una inflació del 2,5 % durant 10 anys, els preus es multipliquen per 1,025^10 ≈ 1,2800845. Els 19.889,52 € del 2 % valen, a preus d'avui, 19.889,52 / 1,2800845 = 15.537,66 €, menys que el valor actual de les aportacions (≈ 15.933,42 €). La rendibilitat real és 1,02 / 1,025 − 1 = −0,49 %. Amb un 4 %, el capital de 22.004,39 € val a preus d'avui 22.004,39 / 1,2800845 = 17.189,79 €: el guany real és molt menor que el nominal. Resultat: el 2 % dona 19.889,52 € nominals però només 15.537,66 € d'avui. Què significa: estalviar sense comparar la rendibilitat amb la inflació pot fer perdre poder adquisitiu, tot i que el saldo del compte pugi.
Activitats
- Una persona adulta fictícia té uns ingressos de 1.800 € al mes i aquestes despeses: lloguer, 650 €; alimentació, 300 €; transport, 80 €; subministraments, 110 €; telèfon, 30 €; oci, 150 €; roba i altres, 120 €. Calcula la despesa total, l'estalvi mensual i el percentatge de la renda que estalvia.
- Per a cada necessitat, tria entre un compte o dipòsit segur i un actiu amb més risc, i justifica-ho amb la rendibilitat, el risc i la liquiditat: a) un fons d'emergència; b) diners que no es faran servir fins d'aquí a quinze anys; c) diners que caldran d'aquí a sis mesos.
- Amplia. Un dipòsit paga un 1,5 % anual i la inflació és del 3 %. Calcula la rendibilitat real i explica què significa.
Simulador
Cas · 150 € al mes durant deu anys
Canvia l'aportació, els anys, la rendibilitat anual i la inflació. Mira el capital final, l'interès guanyat i el valor a preus d'avui. Amb un 2 %, el capital és de 19.889,52 €, però en valen 15.537,66 d'avui.
Font: cas fictici del guió (apartat 10.3); aportacions al final de cada mes i rendibilitat anual efectiva constant.
10.4Cadena de blocs, criptomonedes i ciberseguretat
Llibre, pàgs. 161–162
La tecnologia ha canviat com es paguen i es guarden els diners, i també com es roben. Per això convé conèixer les eines i les defenses. Una cadena de blocs (en anglès, blockchain) és un registre digital compartit per molts ordinadors. Les operacions s'agrupen en blocs, i cada bloc porta una empremta digital del bloc anterior: canviar-ne un del passat obligaria a refer tots els següents, i es notaria. En una cadena de blocs pública no hi ha una autoritat central. Les criptomonedes són actius digitals que es registren d'aquesta manera. No són euros, no les emet cap banc central, ningú no està obligat a acceptar-les com a pagament i el seu preu pot canviar molt en poc temps: és la volatilitat. Tampoc no són un dipòsit: el Fons de Garantia de Dipòsits no les cobreix.
—La ciberseguretat és el conjunt d'hàbits que protegeixen els teus diners i les teves dades. Els fraus més freqüents són el phishing (suplantar una entitat, per exemple amb un correu fals), el smishing (per SMS) i el vishing (per telèfon), i es reconeixen per uns senyals: urgència, un enllaç estrany, la petició d'una clau o d'un codi, l'amenaça de bloquejar un compte o un guany assegurat. La regla és no respondre ni clicar i comprovar per un altre canal: l'aplicació oficial o el telèfon que surt a la targeta. Ajuden les contrasenyes llargues i la verificació en dos passos; els codis per SMS no es comparteixen mai. Si has caigut en un frau, avisa de seguida el banc i denuncia-ho; la línia gratuïta i confidencial 017, de l'INCIBE, atén cada dia de 8 a 23 hores.
Activitats
- Un missatge diu: «El teu compte ha estat bloquejat. Entra ara en aquest enllaç o el perdràs». Anota tres senyals d'alarma i explica què faries.
- Amplia. El preu d'una criptomoneda baixa de 100 € a 60 €. Quant ha de pujar, en percentatge, per tornar als 100 €? Per què això fa de la volatilitat un risc?
10.5Banca ètica, finances solidàries i mercats financers globals
Llibre, pàg. 162
Els diners no són neutrals: segons com s'inverteixen, poden finançar fàbriques que contaminen o projectes que milloren un barri. També es pot decidir, amb el banc que tries, quin món es finança. La banca ètica i les finances solidàries són entitats que financen projectes amb impacte social o ambiental (cooperatives, habitatge assequible, energies renovables, economia social) i que publiquen en què inverteixen els diners dels clients. Poden tenir una rendibilitat semblant o menor, però ofereixen transparència i una finalitat. Els criteris ESG (ambientals, socials i de govern) serveixen per avaluar riscos i pràctiques, amb metodologies que poden diferir. Convé desconfiar de l'etiqueta «verda» que no es pot comprovar: el rentat verd (greenwashing) és presentar com a sostenible una cosa que no ho és. Per això cal contrastar les promeses de l'entitat amb informes i fonts independents.
—El sistema financer també és global. Les borses, el deute dels estats i el mercat de divises es connecten a escala mundial, i els capitals poden creuar fronteres en segons. Això facilita el finançament, però una crisi es contagia més de pressa.
Activitats
- Explica tres diferències entre un banc convencional i una entitat de banca ètica, i escriu una pregunta que faries a una entitat que s'anuncia com a «verda» per saber si és veritat. Posa'n un exemple.
Els números del barri · Una hora a l'oficina
Llibre, pàgs. 163–164
Episodi de la novel·la del curs: personatges i situacions fictícies.
Un dijous de maig, a les cinc de la tarda, el grup de l'Observatori va entrar a l'Oficina d'Informació Financera d'un servei municipal: un despatx amb finestra, plantes i prestatgeries plenes de carpetes blaves. La Inés Varela els havia aconseguit una hora. Els va rebre la Roser Camps, una dona de cabell clar i jaqueta de punt blava, que va girar el monitor perquè el veiessin tots.
—Això no és un banc —va dir—. No venem res i no cobrem res. Ajudem la gent del barri a entendre què signa.
En Dani va creuar els braços, amb els auriculars penjats al coll.
—I per què hauríem de creure que no hi guanyeu res?
—Bona pregunta —va dir la Roser, sense ofendre's—. Per això us ensenyaré a comprovar-ho tot, també el que us digui jo.
La Inés es va quedar a la porta, amb els braços plegats, i va deixar que parlessin ells. La Roser els va explicar que cada setmana atenia gent de tota mena: una àvia que havia signat una assegurança que no necessitava, un veí que no sabia què volia dir TAE, una botiguera que no entenia les comissions del datàfon.
—Ningú no neix sabent llegir un contracte —va dir—. Ho aprenem quan ens han enganyat o quan algú ens ho ensenya abans. Jo prefereixo la segona manera.
A la pantalla hi havia un gràfic circular i una taula amb tres comptes. La Roser va obrir la mà sobre el teclat.
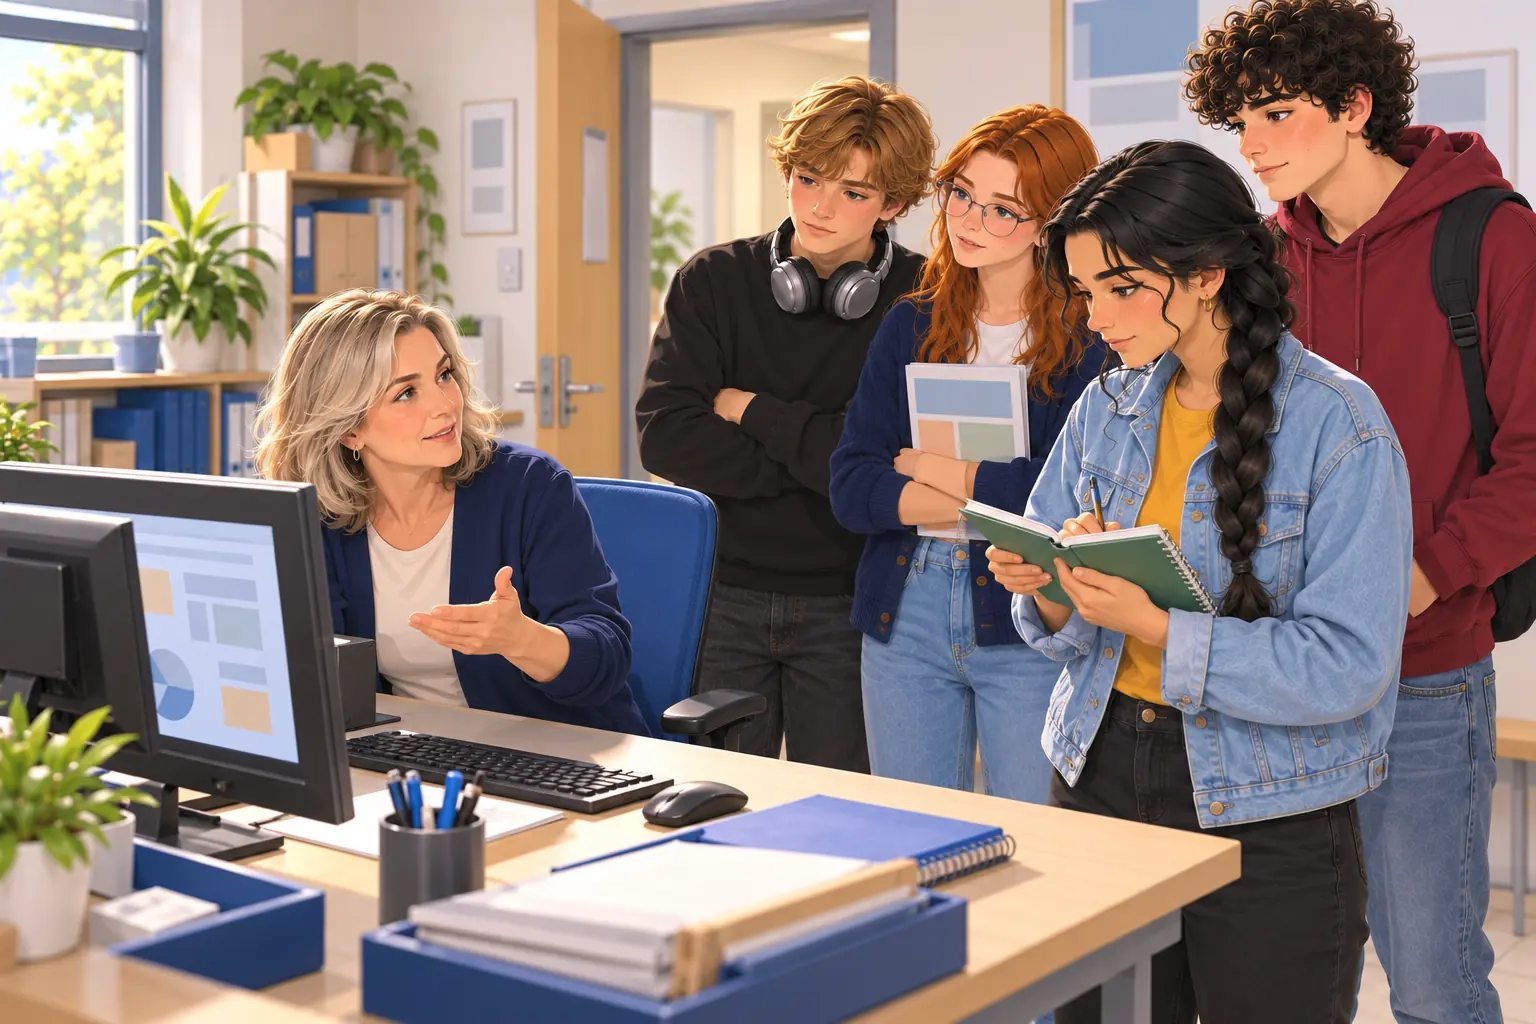
—Tres comptes, tres preus, amb el mateix ús habitual. Mireu només la columna de la dreta. Què costa tenir-lo en un any?
La Lucía va obrir el quadern verd i va anotar a mesura que la Roser sumava: tant de manteniment, tant per cada targeta, tant per cada reintegrament. La Martina, amb una carpeta sota el braç, va fer el càlcul de cap.
—El segon sembla gratis, però demana domiciliar la nòmina.
—I si no tens nòmina? —va preguntar en Hugo, des del darrere—. Si només tens una paga?
—Doncs el que sembla gratis et costa trenta-sis euros l'any —va dir la Roser—. El preu real no és el que ressalten, sinó el que tu acabes pagant.
—Això és la TAE, no? —va dir la Martina.
—La TAE compara el cost dels préstecs i, de vegades, la remuneració de l'estalvi; en un compte, mira les comissions anuals i els requisits. I no diu si el producte s'adapta al que necessites.
En Hugo va tossir.
—Un cosí meu diu que ha guanyat molt amb criptomonedes. Que li han dit que no es pot perdre.
La Roser va mirar-lo un moment abans de contestar.
—Quan algú et diu que no es pot perdre, ja pots començar a dubtar. Qui promet un guany assegurat o té pressa que decideixis ven alguna cosa. La regla més senzilla és aquesta: cap banc no et demana la clau per telèfon ni per missatge.
En Dani, que feia estona que no deia res, va treure el mòbil de la butxaca perquè havia vibrat.
—Ostres —va dir, baixet.
Tots es van girar. La pantalla deia: «El teu compte ha estat bloquejat per seguretat. Per desbloquejar-lo, entra en aquest enllaç abans de trenta minuts». Hi havia un nom de banc, un logotip i un enllaç.
—Aquest és el meu banc —va dir en Dani, i va picar un dit damunt la pantalla, sense arribar a prémer—. Fa tres dies que hi tinc la targeta nova.
La Lucía va deixar de prendre notes. En Hugo va fer un pas endavant. La Martina va mirar la Roser.
—Què faries ara? —va preguntar la Roser, sense alçar la veu.
En Dani va mirar l'enllaç, després el rellotge, i després la porta. Tenia trenta minuts. El seu dit no es va moure. Al passadís, algú va tancar una porta, i a l'oficina només es va sentir el brunzit fluix de l'ordinador i el tic-tac del rellotge de paret.
Situació d'aprenentatge: La guia de ciberseguretat del barri
Llibre, pàg. 165
Activitats individuals
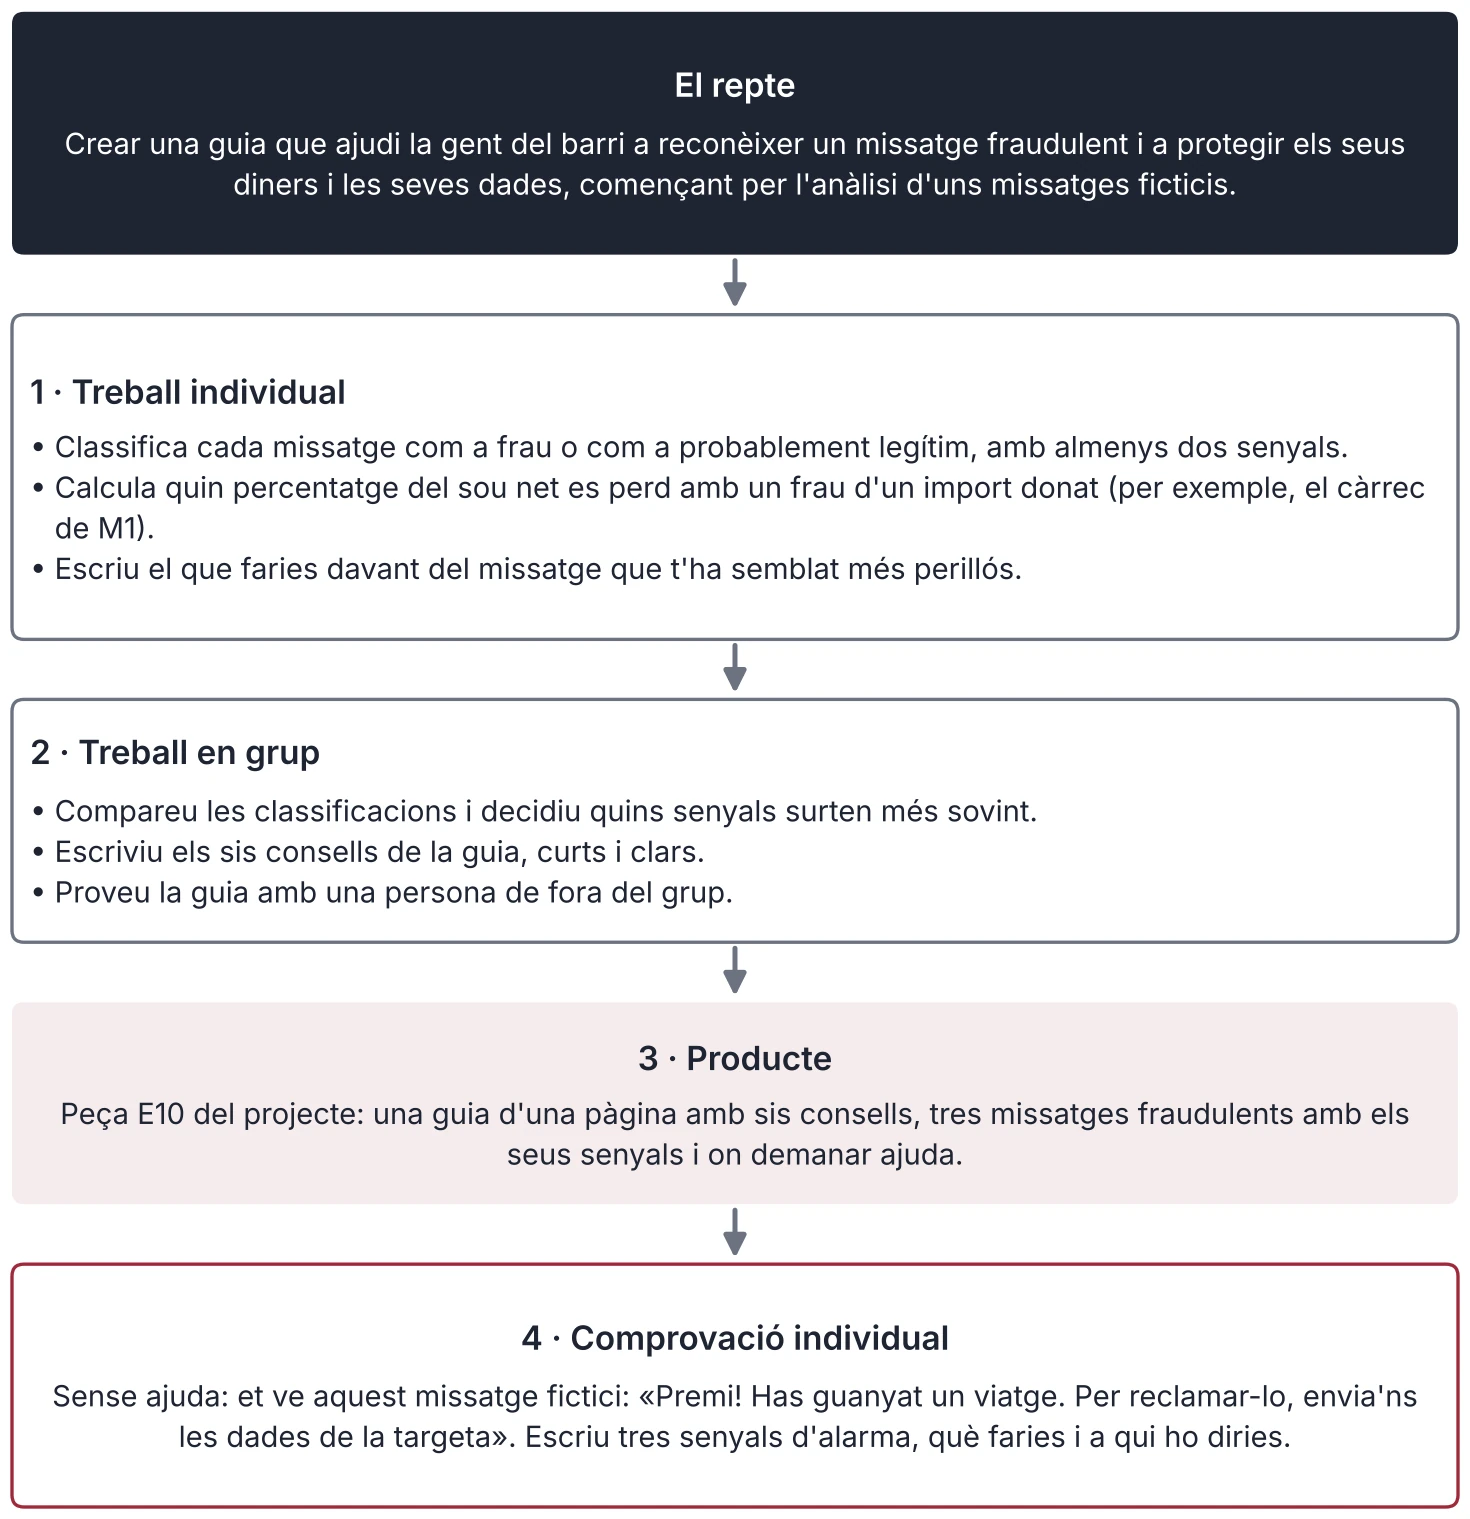
- Classifica cada missatge com a frau o com a probablement legítim, amb almenys dos senyals.
- Calcula quin percentatge del sou net es perd amb un frau d'un import donat (per exemple, el càrrec de M1).
- Escriu el que faries davant del missatge que t'ha semblat més perillós.
Activitats en grup
- Compareu les classificacions i decidiu quins senyals surten més sovint.
- Escriviu els sis consells de la guia, curts i clars.
- Proveu la guia amb una persona de fora del grup.
Dades. Cinc missatges ficticis. M1: «Càrrec de 480 € al teu compte. Si no el reconeixes, cancel·la'l en aquest enllaç en trenta minuts.» M2: «La teva targeta caduca demà. Respon amb el codi que t'arribarà per SMS per renovar-la.» M3 (de contrast, pot ser legítim): «Has fet 12 pagaments amb targeta. Consulta l'extracte a l'aplicació oficial.» M4: «Guanya un 9 % cada setmana amb criptomonedes. Només avui, places limitades.» M5: «He perdut el mòbil i tinc un número nou. Em fas una transferència urgent de 300 €?» Sou net: 1.600 € al mes. Comprovació individual. Sense ajuda: et ve aquest missatge fictici: «Premi! Has guanyat un viatge. Per reclamar-lo, envia'ns les dades de la targeta». Escriu tres senyals d'alarma, què faries i a qui ho diries.
Classifica
Situació d'aprenentatge · Frau o probablement legítim?
Classifica cada missatge fictici i pensa quins senyals t'ho indiquen.
M1: «Càrrec de 480 € al teu compte. Si no el reconeixes, cancel·la'l en aquest enllaç en trenta minuts.»
M2: «La teva targeta caduca demà. Respon amb el codi que t'arribarà per SMS per renovar-la.»
M3: «Has fet 12 pagaments amb targeta. Consulta l'extracte a l'aplicació oficial.»
M4: «Guanya un 9 % cada setmana amb criptomonedes. Només avui, places limitades.»
M5: «He perdut el mòbil i tinc un número nou. Em fas una transferència urgent de 300 €?»
Calcula
Situació d'aprenentatge · Quant sou es perd amb el frau?
Amb un sou net de 1.600 € al mes, quin percentatge del sou es perd amb el càrrec de 480 € del missatge M1?
Informe: Qui estalvia, i amb quin risc?
Llibre, pàg. 166
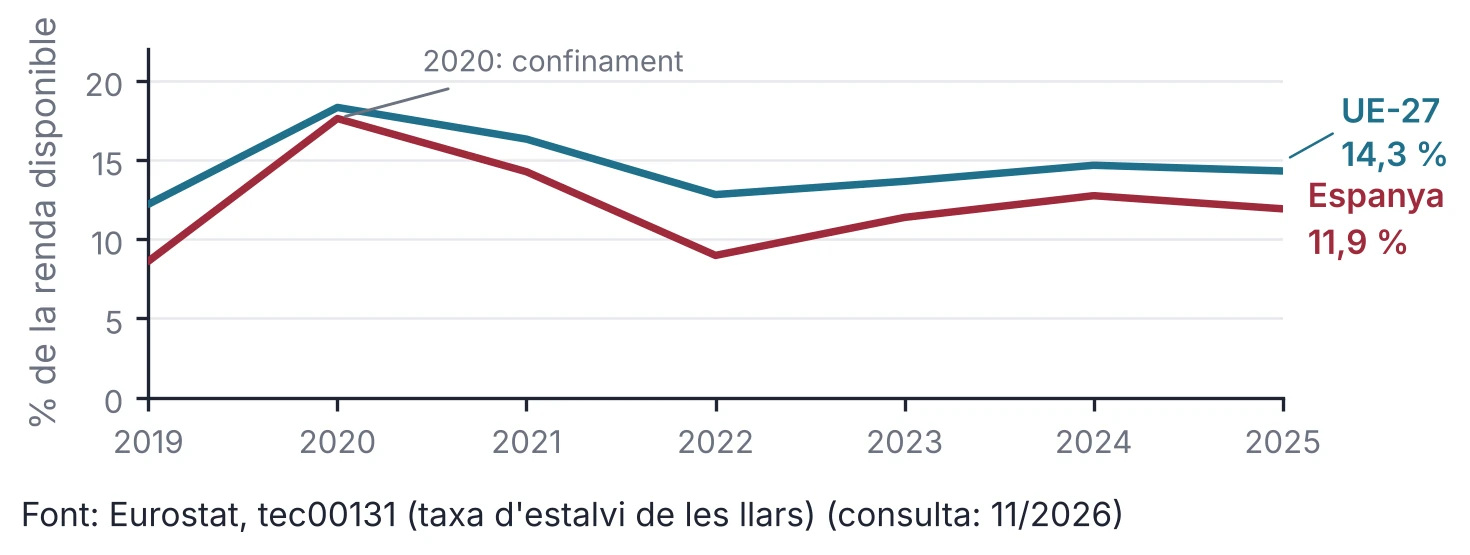
L'estalvi és la matèria primera del sistema financer, i per això es mesura. La taxa d'estalvi de les llars és la part de la renda disponible que no es gasta. Segons Eurostat, a Espanya va ser l'11,9 % el 2025, davant del 14,3 % de la UE-27: 2,4 punts per sota. També es veu que no és una xifra estable. El 2020, amb la pandèmia, les llars van gastar menys perquè no podien sortir, i l'estalvi va pujar fins al 17,6 % a Espanya i al 18,3 % a la UE-27. Dos anys després, el 2022, va caure al 9,0 % (8,6 punts menys): el preu de la vida pujava i part de l'estalvi acumulat es va gastar.
—Que s'estalvii més o menys no vol dir res per si sol. Una llar pot estalviar poc perquè ingressa poc, o perquè gasta molt, o perquè té una altra manera de protegir-se (una casa pagada, una família que ajuda). I una taxa mitjana amaga les diferències entre llars: algunes no arriben a final de mes i d'altres estalvien molt. A més, l'estalvi guardat perd valor si la inflació és més alta que l'interès, com has vist al cas de la Núria. Estalviar és més fàcil quan s'ingressa més del que es gasta, i això depèn del treball, del lloguer i dels preus, no només de la voluntat. Per això convé mirar la dada amb prudència i no jutjar cap llar.
—El canvi més visible és, però, la manera de fer servir els diners. El 2015, el 39,4 % de les persones d'Espanya feia servir la banca per internet; el 2025, el 74,8 %. Entre els joves de 16 a 24 anys, el 70,7 % (UE-27: 68,3 %). Que la banca sigui digital la fa més còmoda, però també obre la porta als fraus que has vist en aquesta unitat: un missatge fals pot arribar al mòbil en un segon. Per això l'educació financera inclou saber comparar productes i saber protegir-se. Les xifres d'aquest informe són de conjunt; no diuen què fa cada llar, ni cada jove, ni ningú del barri.
Font: Eurostat, tec00131 i isoc_ci_ac_i (consulta: 11/2026).
Activitats
Llibre, pàg. 167
8 activitats per repassar i aplicar el que has après. Pensa o escriu la teva resposta abans d'obrir la solució.
Activitats
13. (comprensió) A l'episodi, per què la Roser diu que l'oficina no és un banc? Quina regla dona sobre els missatges i les claus?
Solució: No ven ni cobra res; la regla és que cap banc demana la clau per telèfon ni per missatge.
14. (aplicació) Un compte cobra 2,50 € al mes de manteniment i 0,50 € per cada reintegrament en caixers d'altres entitats. Si els quatre reintegraments mensuals es fan en caixers d'altres entitats, quin és el cost anual del compte?
Solució: Amb els quatre reintegraments en caixers d'altres entitats: 12 · (2,50 + 4 · 0,50) = 54 € l'any.
15. (càlcul) Un dipòsit a un any de 5.000 € paga un 2,4 % i la inflació és del 2,0 %. Calcula els interessos i la rendibilitat real.
Solució: Interessos: 5.000 · 2,4 % = 120 €; rendibilitat real: 1,024 / 1,02 − 1 = 0,39 %.
16. Revisa aquesta resposta simulada d'un assistent d'IA: «Si un préstec té un TIN del 0 %, no costa res». Té raó? Què hauries de mirar?
Solució: No: pot haver-hi comissions i despeses; la TAE inclou aquests costos, i amb comissions seria superior al 0 %.
17. (document) Mira la figura 10.4. En quin any va estalviar més les llars d'Espanya i quant va baixar l'estalvi entre el 2020 i el 2022, en punts percentuals?
Solució: El 2020 (17,6 %); entre el 2020 i el 2022: 17,62 − 8,98 = 8,64 punts.
18. (debat d'aula) «Tots els bancs haurien de ser ètics.» Prepara dos arguments a favor i dos en contra, amb una dada o un exemple, i participa en el debat respectant els torns.
Solució: Resposta oberta; s'avalua que els arguments siguin coherents, amb dades, i el respecte als torns.
19. (anàlisi) Una oferta promet un 10 % de guany cada mes. Si fos veritat, en què es convertirien 1.000 € en un any? Per què això mateix és un senyal d'alarma?
Solució: 1.000 · 1,1^12 = 3.138,43 €; un guany així no existeix de manera estable, i qui el promet vol que decideixis ràpid.
20. (transferència individual, sense ajuda) Tria un servei digital (pagar amb el mòbil, un compte en línia...). En vuit o deu línies, explica tres riscos que té i com els reduiries.
Solució: Resposta oberta; s'avalua que els riscos siguin diferents i que les mesures siguin concretes.
Esquema i resum
Llibre, pàg. 168
El sistema financer, les finances personals i la ciberseguretat
- Sistema
- Estalvi, inversió i intermediaris
- Mercats primari i secundari
- Marge d'interessos i regulació
- Productes
- Comptes, préstecs, hipoteques, assegurances
- TIN i TAE
- Fix i variable
- Estalviar
- Pressupost i fons d'emergència
- Risc, rendibilitat, liquiditat
- Diversificació, interès compost i inflació
- Cripto i ciberseguretat
- Cadena de blocs i volatilitat
- Phishing, smishing i vishing
- Verificació en dos passos
- Ètica
- Banca ètica i criteris ESG
- Rentat verd
- Mercats globals
Resum
El sistema financer canalitza l'estalvi cap a la inversió gràcies als intermediaris (bancs, asseguradores, fons) i als mercats, i està supervisat; un fons de garantia protegeix determinats dipòsits fins al límit, no tots els productes. Els productes tenen un preu: el TIN és només l'interès, i la TAE hi afegeix les comissions, de manera que és la xifra que permet comparar. En les finances personals, el pressupost permet saber quant s'estalvia, i cada decisió es mou entre rendibilitat, risc i liquiditat; la diversificació redueix el risc, l'interès compost fa treballar el temps a favor de l'estalviador i la inflació pot esborrar el guany: la rendibilitat real és la que compta. La cadena de blocs és un registre compartit i les criptomonedes són actius volàtils que no són dipòsits ni diner legal. La ciberseguretat consisteix a reconèixer els senyals d'un frau (urgència, enllaç, petició de claus), a comprovar per un altre canal i a protegir-se amb contrasenyes i verificació en dos passos. La banca ètica orienta el finançament a finalitats socials o ambientals, i els criteris ESG analitzen aspectes ambientals, socials i de governança; cal comprovar les promeses.