Situació de partida
Llibre, pàgs. 121–122
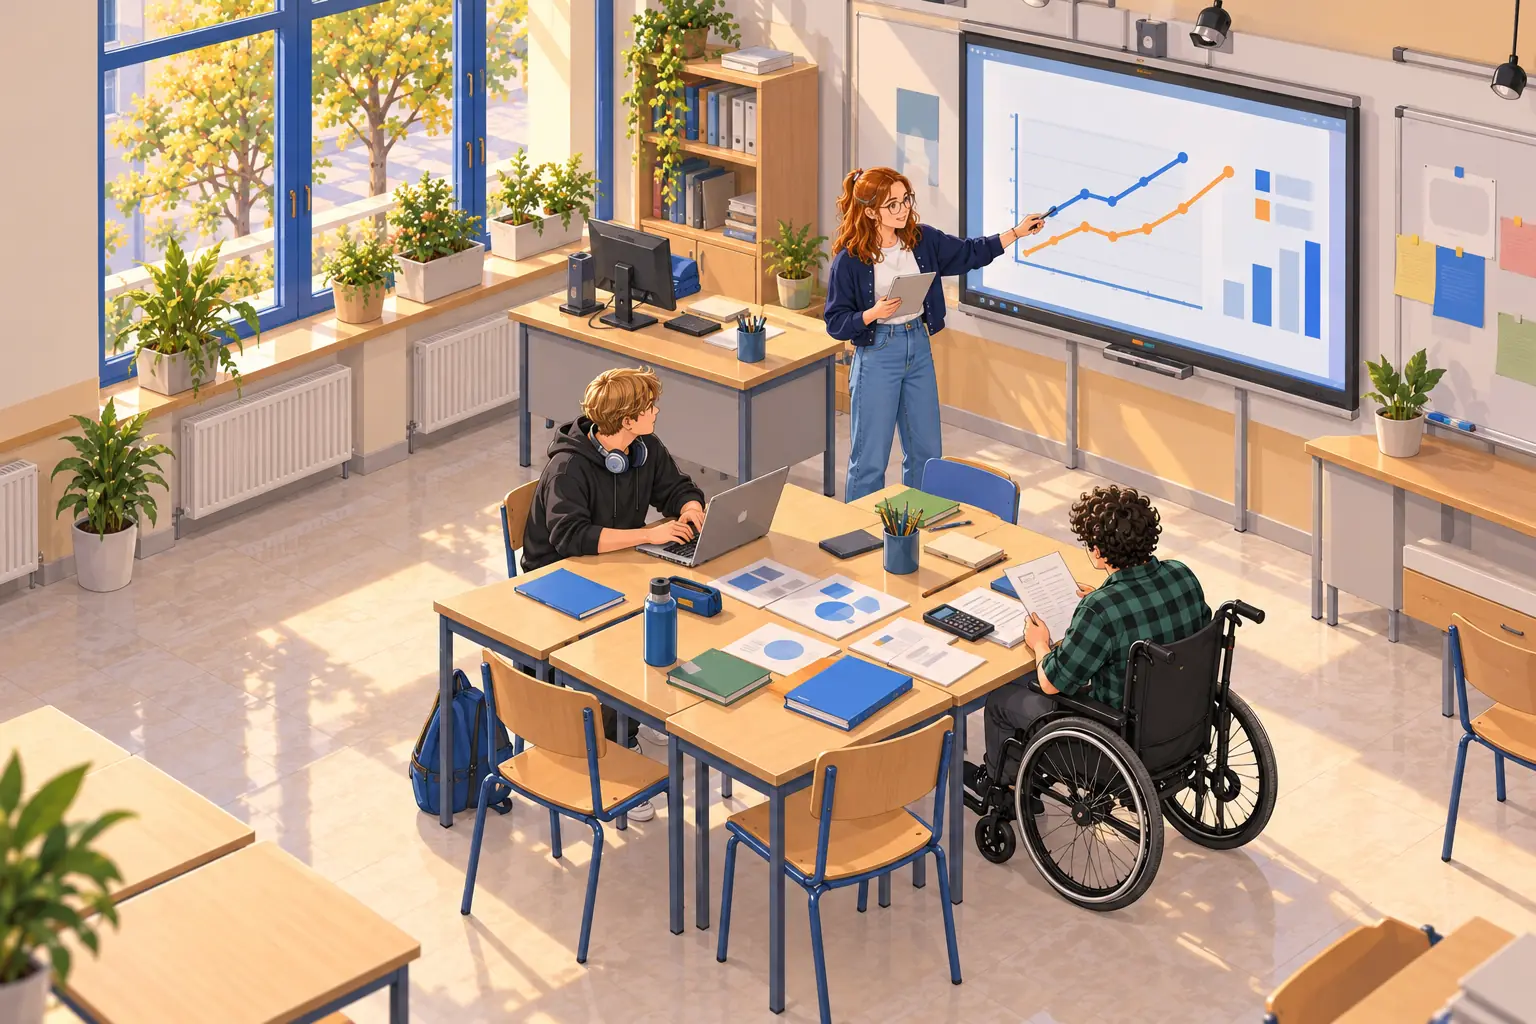
Som al març, a 4t B de l'Institut Ribera Nord de Valldelana. La Inés Varela ha donat al grup una targeta amb un cas: en Pau, un veí adult fictici, té 2.000 € i els haurà de tenir disponibles el 15 de juny; tres fulletons li prometen coses diferents. El Dani ha trobat el gràfic d'un fons que va pujar un 22 % en un any i ja té la seva resposta. La Salma vol saber què hi ha a la resta de la taula i la Lucía només pregunta quan necessita els diners en Pau.
En aquesta unitat aprendràs a…
- Distingir entre estalviar, invertir i especular segons el temps que pots deixar els diners sense necessitar-los
- Calcular la rendibilitat d'una inversió i explicar per què les promeses de rendibilitat alta sense risc són sospitoses i cal analitzar-ne risc i liquiditat
- Descriure la renda fixa (bons), la renda variable (accions) i els fons, i dir a quin perfil de risc s'adapta cada producte
- Explicar per què diversificar redueix els ensurts i per què les comissions pesen any rere any
- Detectar els biaixos i les emocions que empenyen a triar malament, i decidir abans de tenir pressa
Per començar
- Si algú et promet que els teus 100 € seran 200 € en un mes, què li preguntaries abans de donar-li res?
- Guardar diners en una guardiola, és «invertir»? En què s'assemblen una guardiola i una inversió, i en què no?
- Un producte va pujar un 22 % l'any passat. Et diu això que aquest any tornarà a pujar? Per què?
- Tens 100 € i perds un 50 %. Quin percentatge has de guanyar després per tornar a tenir 100 €?
Mapa de la unitat
8.1Estalviar, invertir i especular
Llibre, pàgs. 123–124
Les tres paraules es barregen en els vídeos i en les converses. Però no volen dir el mateix, i confondre-les és la manera més ràpida de perdre diners. Estalviar és guardar una part del que ingresses per fer-la servir més endavant, sense esperar que creixi gaire. El que importa és que estigui disponible i que no es perdi: una guardiola o un compte serveixen. Invertir és posar diners en alguna cosa (un dipòsit, un fons, una empresa) amb la idea que, amb el temps, en produeixi més; s'accepta que hi pot haver alts i baixos i s'accepta esperar. Especular és prendre posicions per guanyar sobretot amb l'evolució del preu, sovint a curt termini i amb risc elevat.
—Un exemple. Si la Nerea, una veïna fictícia, aparta 20 € al mes per comprar una bicicleta al juny, estalvia: necessita els diners en una data concreta. Si una persona adulta fictícia deixa diners durant anys en un fons que reparteix el risc entre moltes empreses, inverteix. I si algú compra una cosa perquè «ha pujat un 40 % aquesta setmana» i pensa vendre-la demà, especula. Canvien el termini, el que s'espera i el que s'està disposat a perdre.
—L'horitzó temporal és el temps que pots deixar els diners sense necessitar-los. És la pregunta clau abans de decidir. Si els necessites d'aquí a tres mesos, no poden estar en alguna cosa que pot baixar just aleshores. Si no els faràs servir en deu anys, pots acceptar més alts i baixos: un termini llarg pot permetre suportar oscil·lacions, però no garanteix que una pèrdua es recuperi.
—Abans d'invertir, cal un coixí: un fons d'emergència que puguis fer servir en cas d'imprevist, com vas veure a la unitat 7. Aquests diners van en un lloc segur i disponible, no en alguna cosa que potser està baixant el dia que els necessites. Invertir és per al que sobra després d'això, i no per a tot el que es té: allò que pot fer falta aquest mes no s'arrisca mai, perquè és del calaix curt.
—No invertir tampoc és una decisió neutra: amb els preus pujant, els diners parats compren cada any una mica menys.
—Una manera pràctica de pensar-hi és posar els diners en tres calaixos segons el termini. Al calaix curt (menys d'un any) hi va el que es gastarà aviat: la prioritat és no perdre'l i poder-lo retirar. Al calaix mitjà (d'un a cinc anys) hi va el que té un objectiu amb data, com un viatge o una compra gran: el risc acceptable depèn de la data i de si pots assumir una pèrdua. Al calaix llarg (més de cinc anys) hi va el que no es tocarà de moment: aquí un fons diversificat té sentit.
Activitats
- Classifica com a estalviar, invertir o especular: a) la Nerea aparta 20 € al mes per a la bicicleta de juny; b) algú compra una cosa perquè «ha pujat un 40 % aquesta setmana» i vol vendre-la demà; c) una persona adulta fictícia deixa 1.500 € durant cinc anys en un fons que reparteix els diners entre moltes empreses.
- Uns diners passen de 800 € a 840 € en un any. Calcula la rendibilitat en tant per cent: (840 − 800) ÷ 800. I si passessin de 800 € a 760 €?
- Amplia. Uns 2.000 € pugen un 10 % el primer any i baixen un 10 % el segon. Calcula'n el valor al final de cada any. Quedes igual que al principi? Explica per què.
Classifica
Activitat 1 · Estalviar, invertir o especular
Classifica cada situació.
La Nerea aparta 20 € al mes per a la bicicleta de juny.
Algú compra una cosa perquè «ha pujat un 40 % aquesta setmana» i vol vendre-la demà.
Una persona adulta fictícia deixa 1.500 € durant cinc anys en un fons que reparteix els diners entre moltes empreses.
8.2Rendibilitat, risc i liquiditat
Llibre, pàgs. 124–126
Tota inversió es mesura amb tres preguntes: quant et pot donar, quant pots perdre i quant triges a recuperar els teus diners si els necessites. La rendibilitat és el que guanyes (o perds) amb una inversió, normalment com a percentatge dels diners posats: rendibilitat = (valor final − valor inicial) ÷ valor inicial (en aquests exemples, sense cobraments intermedis ni costos). Si poses 100 € i al cap d'un any en tens 105, la rendibilitat és del 5 %. El risc és la possibilitat que el resultat sigui pitjor del que s'esperava, inclosa la de perdre una part o tots els diners. La liquiditat és poder recuperar diners amb rapidesa i amb poca pèrdua de valor.
—Aquestes tres coses formen un triangle: no es pot tenir tot alhora. El més segur i líquid sol donar poc; el que promet molt sol ser arriscat o difícil de convertir en diners. És la regla més important de la unitat: no es pot garantir una rendibilitat alta sense risc; més rendibilitat esperada acostuma a comportar més risc.
—La rendibilitat es pot donar en euros o en percentatge, i convé saber passar d'una a l'altra. Si 200 € passen a ser 210 €, el guany són 10 € i la rendibilitat és 10 ÷ 200 = 5 %.
—Una rendibilitat pot ser negativa, i convé acostumar-s'hi: si 100 € passen a ser 92 €, la rendibilitat és (92 − 100) ÷ 100 = −8 %. I una pèrdua gran costa més de recuperar que una de petita: després d'un −8 %, cal guanyar un 8,7 % per tornar als 100 €, perquè el nou percentatge es calcula sobre 92 €.
Cas · Quatre opcions per a 1.000 €
Cas fictici.
L'Ona, una veïna adulta fictícia, té 1.000 € que no necessitarà fins d'aquí a un any i compara quatre maneres de guardar-los. Els interessos i els escenaris del fons són xifres d'exemple, no previsions, i es calculen abans d'impostos.
| Opció | Què dona en un any | Resultat | Risc i liquiditat |
|---|---|---|---|
| Guardiola | 0 % | 1.000 € | Pèrdua o robatori; immediata |
| Compte remunerat | 1 % | 1.010 € | Molt baix; immediata |
| Dipòsit a 1 any | 2 % | 1.020 € | Baix; segons el contracte |
| Fons d'inversió | −10 %, +4 % o +12 % | 900 / 1.040 / 1.120 € | Alt; es ven en pocs dies |
- Compte remunerat: 1.000 × 1,01 = 1.010 €, és a dir, 10 € de guany i una rendibilitat de 10 ÷ 1.000 = 1 %. Pas 2. Dipòsit: 1.000 × 1,02 = 1.020 €, 20 € de guany, però en aquest exemple sense poder-hi tocar abans d'un any sense perdre part de l'interès (depèn del contracte). Pas 3. Fons: 1.000 × 0,90 = 900 €; 1.000 × 1,04 = 1.040 €; 1.000 × 1,12 = 1.120 €. Ara el guany és −100 €, +40 € o +120 €, i no saps quin passarà; el real podria ser diferent dels tres. Resultat: el fons pot donar sis vegades el que dona el dipòsit, però també fer-li perdre 100 €. Què significa: si l'Ona necessita els 1.000 € sencers d'aquí a un any, la millor opció no és la que més pot donar, sinó la que no la deixa sense els diners. El càlcul no diu quina és la millor en general: depèn del termini i del risc que cada persona pot suportar.
—Tots els resultats del cas són abans d'impostos: el guany d'un dipòsit o d'un fons tributa i el que et queda és una mica menys. A la unitat 9 veuràs com es calcula la retenció d'un dipòsit; aquí n'hi ha prou de recordar que, per comparar bé, cal mirar l'import net.
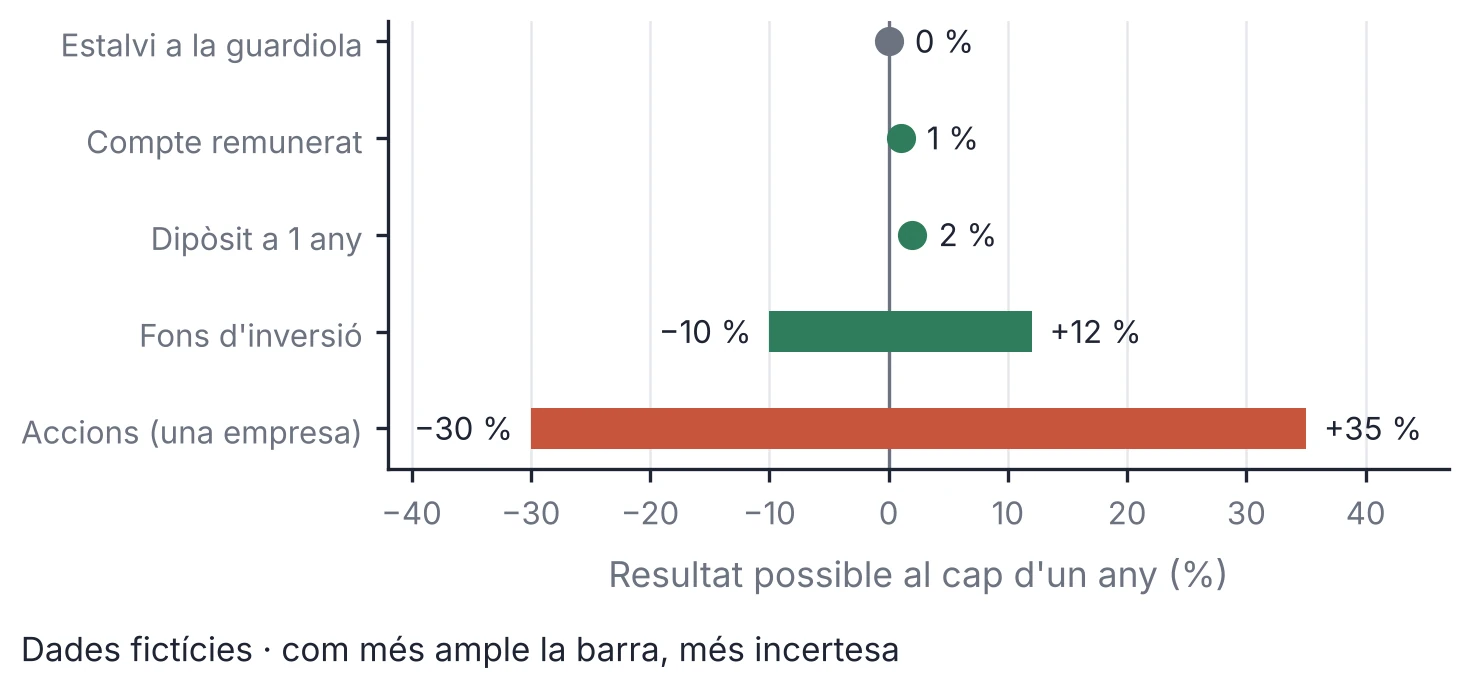
—La figura ho resumeix: els productes amb tipus pactat són punts (en l'exemple se sap on acabaran); els arriscats són barres llargues: un fons pot acabar molt lluny d'un dipòsit, i per això el dibuixem com un ventall. La barra mostra el ventall fictici de resultats, no una mesura estadística del risc.
Activitats
- Ordena de menys a més risc: accions d'una empresa, dipòsit, guardiola, fons d'inversió. Indica quin és el més líquid i quin el menys.
- Llegeix aquesta oferta: «Estalvi Segur Plus: 8 % mensual garantit, sense comissions, retira quan vulguis». Digues quines dues coses del triangle no poden anar juntes i per què cal desconfiar-ne. Amb 1.000 € i 80 € al mes sense reinvertir-los, quant cobraries en un any? I si els interessos es capitalitzessin cada mes?
- Amplia. Amb les dades del cas, l'Ona necessita 1.050 € d'aquí a un any. Quina opció hi arriba? Quin escenari del fons ho aconseguiria? Amb quin risc?
Simulador
Cas · Quatre opcions per a 1.000 €
Canvia els diners, els interessos i l'escenari del fons i mira què dona cada opció al cap d'un any, abans d'impostos.
Cas de l'Ona (xifres d'exemple, no previsions): 1.000 € a un any. El fons pot acabar en 900, 1.040 o 1.120 €; el dipòsit, en 1.020 €.
8.3Diversificar i vigilar les comissions
Llibre, pàgs. 126–128
Un refrany ho resumeix: no posis tots els ous al mateix cistell. Si et cau, els perds tots. Diversificar és repartir els diners entre diverses inversions diferents perquè un mal resultat en una no ho arrossegui tot. Pot reduir el risc propi d'una inversió quan no es mouen igual, però no elimina les caigudes generals del mercat. Un bon repartiment busca productes que no cauen tots pel mateix motiu. Un cas amb números ho mostra.
—Per diversificar sense ser expert existeixen els fons indexats: fons que no intenten endevinar quins valors guanyaran, sinó copiar un índex, una llista de moltes empreses (per exemple, les més grans d'un mercat). Molts fons indexats amplis inclouen centenars de valors. Són una idea, no una promesa: l'índex pot baixar durant anys.
—Diversificar tampoc és comprar el que està de moda. Cinc monedes digitals que pugen i baixen alhora no són cinc cistells, sinó un amb cinc noms. La diversificació serveix quan les parts es comporten de manera diferent.
Cas · Tres mil euros en una cistella o en tres
Cas fictici.
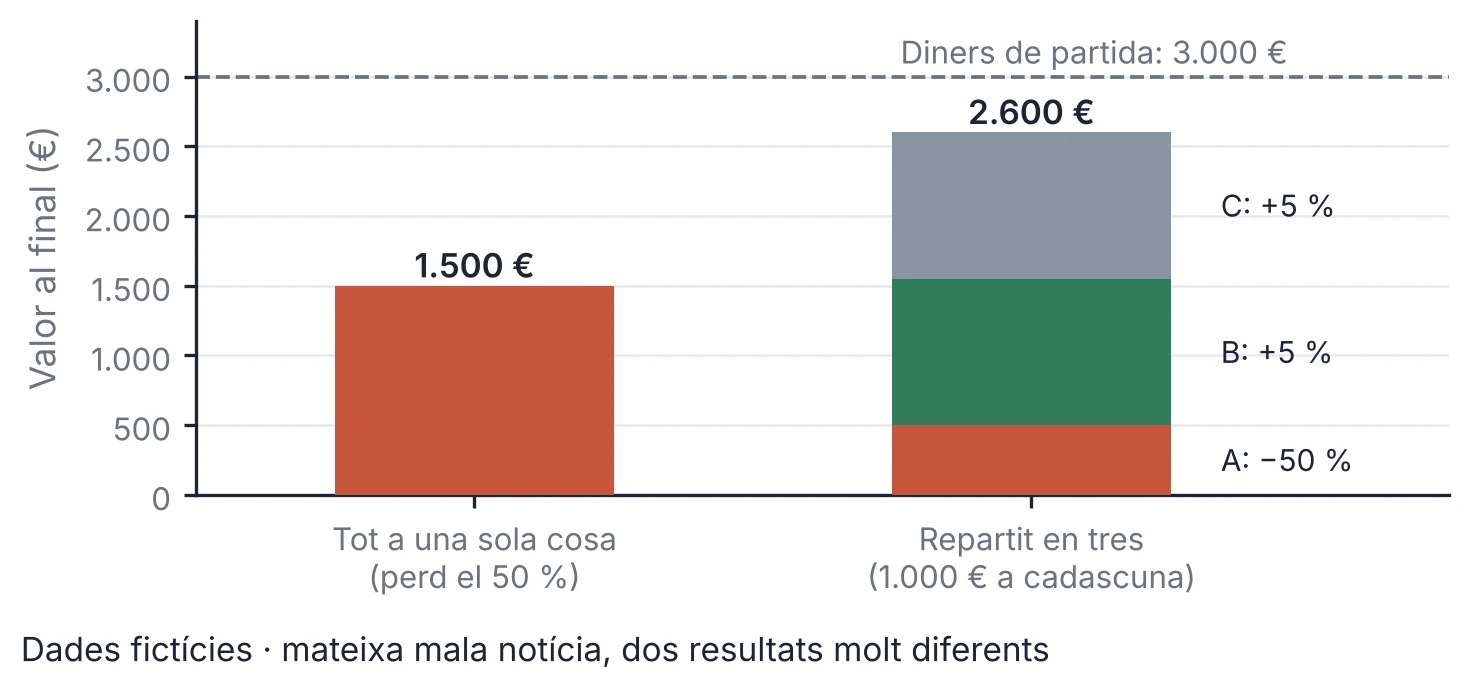
En Quim, un adult fictici, té 3.000 € i pensa en tres inversions, A, B i C. Compara dos plans quan A perd el 50 % i B i C pugen un 5 %. Dades d'exemple.
| Pla | Càlcul | Valor final | Resultat |
|---|---|---|---|
| Tot a A | 3.000 × 0,50 | 1.500 € | −1.500 € (−50 %) |
| 1.000 € a cadascuna | 500 + 1.050 + 1.050 | 2.600 € | −400 € (−13,3 %) |
- Tot a A: 3.000 × 0,50 = 1.500 €. Perd la meitat: 1.500 €. Pas 2. Repartit: A queda en 1.000 × 0,50 = 500 €; B, 1.000 × 1,05 = 1.050 €; C, 1.000 × 1,05 = 1.050 €. Total: 500 + 1.050 + 1.050 = 2.600 €. Pas 3. Compara: la pèrdua passa de 1.500 € a 400 €, i el percentatge, del −50 % al −400 ÷ 3.000 = −13,3 %. Continua havent-hi pèrdua, però molt menor. Resultat: tot en una cosa deixa 1.500 €; repartit en tres deixa 2.600 €. Què significa: diversificar no garanteix més guany: pot reduir algunes pèrdues, però no totes. El càlcul suposa que les tres inversions es comporten de manera diferent; si les tres haguessin baixat alhora, el repartiment no hauria ajudat.
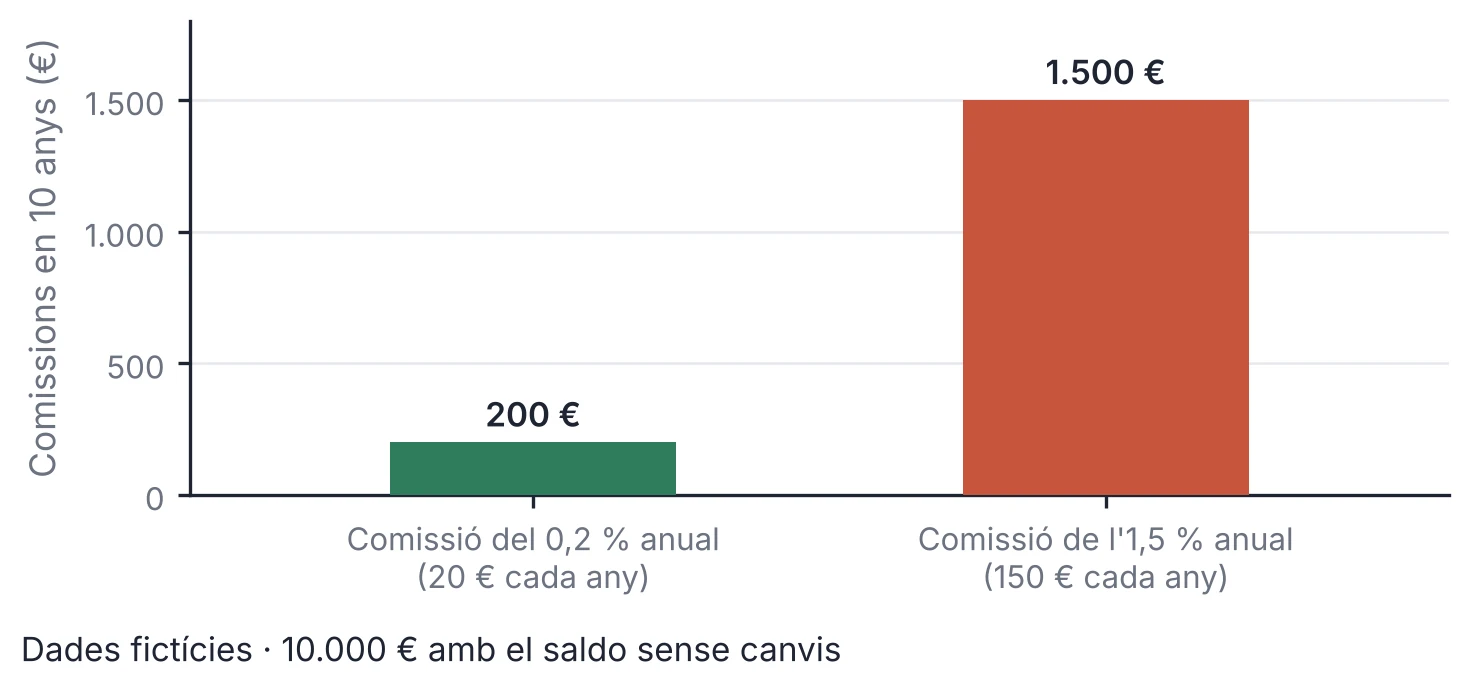
—Invertir també costa. Les comissions són el que cobra qui gestiona o guarda la teva inversió, i es paguen tant si guanyes com si perds. Amb el capital constant en 10.000 €, una comissió de l'1,5 % anual són 150 € cada any. Una del 0,2 % són 20 €. En deu anys, amb el saldo sense canvis, són 1.500 € contra 200 €. Abans de triar un producte, pregunta quant cobra en total (gestió, custòdia, compra i venda) i compara: a igual rendibilitat bruta, risc i condicions, el més barat deixa més rendiment net. Un exemple: si un fons dona un 4 % abans de comissions i en cobra un 1,5 %, queda aproximadament un 2,5 %, i més d'una tercera part del guany (1,5 ÷ 4 = 37,5 %) es queda pel camí. Si no t'ho saben explicar clarament, ja és una dada. Les comissions són més fàcils de vigilar que els resultats: no saps què farà el mercat, però sí quant et cobren. Una comissió aparentment petita pesa molt any rere any. Per això, quan compares dos fons, mira el cost total anual i no només la rendibilitat que anuncien. Per això convé demanar el cost total per escrit i conservar-lo amb la documentació del producte.
Activitats
- En Quim, un adult fictici, té 2.000 € i vol posar-los tots en el que més ha pujat aquest mes. Explica amb les teves paraules dos problemes d'aquesta decisió i com la milloraries diversificant.
- Una comissió de l'1 % anual sobre 2.000 € són 20 € l'any. Quant són en 10 anys, si el saldo no canvia? Explica per què un fons més barat pot ser millor encara que doni la mateixa rendibilitat abans de comissions.
- Amplia. Una persona adulta fictícia reparteix 4.000 €: 2.000 € en un dipòsit al 2 %, 1.000 € en un fons i 1.000 € a la guardiola. Calcula el valor total i la rendibilitat del conjunt si el fons perd un 10 % i si guanya un 12 %.
Simulador
Cas · Tres mil euros en una cistella o en tres
Canvia el que fa la inversió A i el que fan B i C. Compara posar-ho tot en A amb repartir 1.000 € en cada una.
Cas d'en Quim (dades d'exemple): A perd el 50 % i B i C pugen un 5 %. Tot en A deixa 1.500 €; repartit en tres, 2.600 €. Si les tres haguessin baixat alhora, el repartiment no hauria ajudat.
Simulador
El que costen les comissions
Compara dues comissions anuals sobre el mateix saldo constant i mira quant pagues en el temps que et quedes amb la inversió.
Amb 10.000 € de saldo constant, l'1,5 % anual són 150 € cada any (1.500 € en deu anys) i el 0,2 %, 20 € (200 € en deu anys). La comissió es paga tant si guanyes com si perds.
8.4Renda fixa, renda variable i perfils de risc
Llibre, pàgs. 128–129
Les etiquetes dels productes sonen igual de seriosos. Per triar bé cal saber què hi ha darrere de cadascuna. Els productes d'estalvi i inversió més habituals es poden ordenar de menys a més risc. Els dipòsits són diners que prestes a un banc durant un termini a canvi d'un interès conegut; a Espanya, el Fons de Garantia de Dipòsits cobreix, en general, fins a 100.000 € per titular i entitat, amb excepcions; la cancel·lació anticipada depèn del contracte. La renda fixa són préstecs que fas a un Estat o a una empresa i que et tornen amb interessos: són els bons. Se sol saber què et pagaran, però no està lliure de risc: l'emissor podria no pagar, i si vens el bo abans del venciment el preu pot ser més baix que el que vas pagar. La renda variable són les accions, petites parts d'una empresa: guanyes si li va bé i perds si li va malament, i el preu canvia cada dia. Els fons d'inversió reuneixen diners de moltes persones i els inverteixen en valors diversos (bons, accions o una barreja), amb una diversificació que depèn del fons; el seu valor puja i baixa, i cada fons explica en un document informatiu quin risc té.
| Producte | Què és | Risc orientatiu | Liquiditat |
|---|---|---|---|
| Compte remunerat | Diners al banc que paguen un interès baix | Molt baix | Immediata |
| Dipòsit a termini | Préstec al banc a un termini fix | Baix | Segons el contracte |
| Bons (renda fixa) | Préstec a un Estat o una empresa | Baix o mitjà | Es poden vendre, a preu variable |
| Fons d'inversió | Cistella de valors o actius | Mitjà o alt | Es venen en pocs dies |
| Accions (renda variable) | Parts d'una empresa | Alt | Es venen ràpid, però a preu variable |
—Però no tothom necessita el mateix. El perfil de risc descriu quant risc pot i vol assumir una persona. Un perfil conservador procura limitar el risc de pèrdua: compte, dipòsit, bons a curt termini. Un perfil moderat accepta alguna caiguda a canvi d'un guany una mica més alt: una barreja de renda fixa i variable. Un perfil dinàmic accepta caigudes grans a canvi de més possibilitats de guany a llarg termini: sobretot renda variable. El perfil no és una nota ni un caràcter: canvia amb l'horitzó, amb els objectius i amb la situació de cada persona, i es revisa de tant en tant. Cap perfil és millor que un altre; l'error és triar un producte que no encaixa amb el termini.
—Hi ha dues preguntes que decideixen el perfil més que cap altra: quan necessito els diners i quant puc perdre sense que em sigui un problema. Un adult amb els diners per a l'entrada d'un pis d'aquí a un any és conservador per força, encara que li agradi el risc. Un altre que no els tocarà en quinze anys pot ser dinàmic i dormir tranquil si el seu fons cau un any.
Comprova la teva revisió de la resposta de la IA
Solució: La resposta no té base per afirmar que el fons «pujarà un 18 %»: un resultat passat no garanteix el futur; un any és poc per decidir; «posa-hi tots els diners» és imprudent (no diversifica) i no parla de comissions, risc ni termini. Resposta corregida: «El resultat de l'any passat no diu què passarà. Compara el risc, les comissions i quan necessites els diners abans de triar.»
Activitats
- Classifica en renda fixa o renda variable: a) un bo d'una empresa que torna els diners amb interessos al cap de tres anys; b) una acció. Explica per què c) un dipòsit a termini és un producte bancari i no una acció ni un bo. Explica per què un bo no és «lliure de risc».
- Amplia. Tria el perfil (conservador, moderat o dinàmic) que correspon a cada persona adulta fictícia i justifica'l: la Núria necessita els diners d'aquí a vuit mesos; en Biel no els tocarà en quinze anys i sap que alguns anys perdrà; l'Aina vol una barreja i no vol veure caigudes grans.
Classifica
Activitat 11 · Quin perfil de risc?
Tria el perfil que correspon a cada persona adulta fictícia.
La Núria necessita els diners d'aquí a vuit mesos.
En Biel no tocarà els diners en quinze anys i sap que alguns anys perdrà.
L'Aina vol una barreja i no vol veure caigudes grans.
8.5Emocions i biaixos en decidir
Llibre, pàgs. 129–130
Les decisions sobre diners no les pren només el cap. Les emocions empenyen, i qui ho sap es defensa millor. Un biaix és una drecera del pensament que ens porta a decidir de manera previsible, però equivocada. En les inversions n'hi ha quatre de molt freqüents. La por de perdre's alguna cosa (en anglès, FOMO) és la sensació que, si no hi entres ara, perdràs l'ocasió que tothom ha vist. L'excés de confiança és creure que sabem més del que sabem, sobretot després d'una ratxa d'encerts. L'efecte ramat és fer el que fa la majoria només perquè ho fa. I l'aversió a la pèrdua és que una pèrdua fa més mal que alegria fa un guany de la mateixa mida. Reconèixer-los no els fa desaparèixer, però ajuda a notar quan estan decidint per tu.
—Un exemple d'excés de confiança: algú encerta dues vegades seguides amb una compra petita i comença a pensar que «té ull». La tercera vegada hi posa el triple. Una ratxa curta no demostra habilitat: amb pocs intents, l'atzar també encerta. I l'efecte ramat apareix als grups de missatges: com més missatges diuen «jo ja hi he entrat», més estrany sembla no entrar-hi, encara que ningú no hagi ensenyat cap prova.
—Hi ha un biaix més que té molt a veure amb aquesta unitat: ens fixem en el que ha passat fa poc i pensem que continuarà. Un fons que va pujar un 22 % ens sembla «el bo» sense preguntar què va fer els anys anteriors. Per això convé fer una pausa i decidir abans: quant puc perdre sense que m'importi, quan ho miraré i què faré si baixa.
—Una eina senzilla és la regla de les vint-i-quatre hores: davant d'una oferta que sembla bona, s'espera un dia abans de decidir, es comprova qui ofereix el producte als registres oficials i s'escriuen tres coses: què hi puc guanyar, què hi puc perdre i què no sé. Si l'oferta només existeix «avui», aquesta pressa ja és una informació: qui té un bon producte no necessita que decideixis en cinc minuts.
Activitats
- Un company diu: «Tothom al grup ha comprat aquest fons, així que ha de ser bo». Digues quin biaix hi veus i escriu una pregunta que faries per comprovar-ho. Després escriu una regla personal de tres línies per decidir abans (quant, quan mirar i què fer si baixa) amb un exemple d'un personatge del llibre.
Abans de triar · Tres fulletons
Llibre, pàgs. 131–132
Episodi de la novel·la del curs: personatges i situacions fictícies.
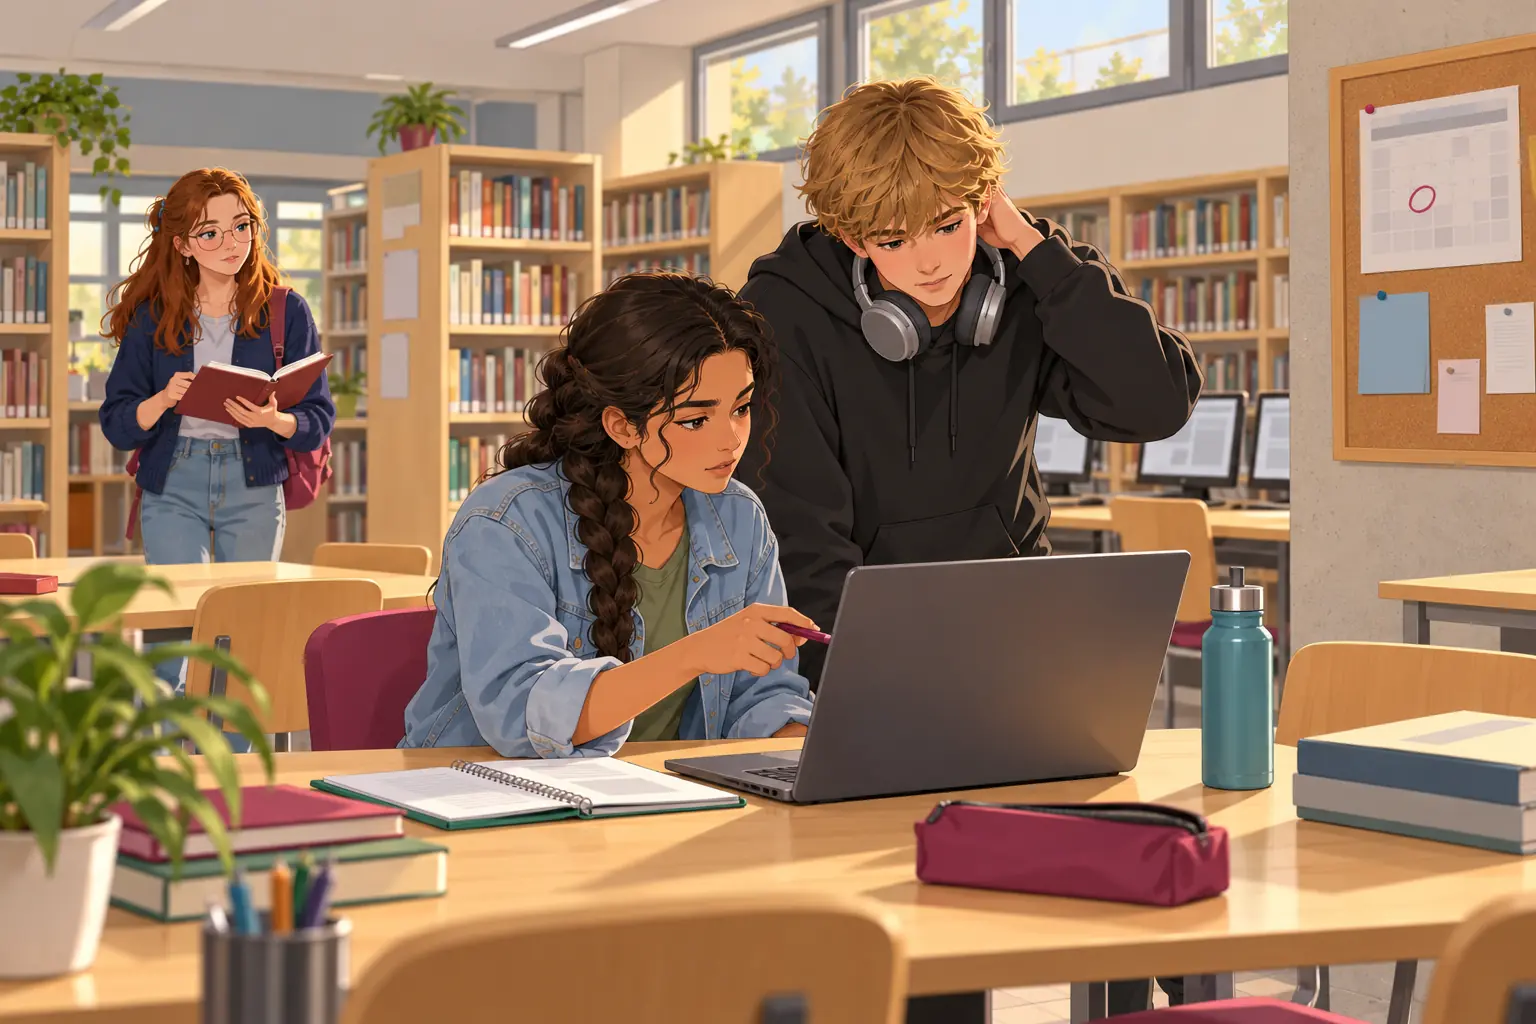
Dijous de març, pati llarg a la biblioteca. La Salma tenia el portàtil del Dani obert sobre la taula, amb el quadern verd al costat i el bolígraf recolzat a la pantalla. El Dani, dret darrere d'ella, es gratava la nuca amb els auriculars penjats del coll.
—Mira, mira —va dir—. Aquest fons va pujar un vint-i-dos per cent. Vint-i-dos! La targeta de la Inés diu que en Pau té dos mil euros i tres fulletons. Doncs aquest. Ja està.
—Ja està per què? —va preguntar la Salma, sense girar-se.
—Perquè és el que més puja. Mira la xifra, ho posa gran, en blau.
—Ho posa gran perquè volen que ho miris.
La Salma va fer baixar la pàgina. Hi havia una taula petita sota el titular, amb cinc anys de resultats. El Fons Onada: més vint-i-dos, menys catorze, més vuit, més divuit, més tres. El Fons Ribera: cinc, tres, sis, dos, quatre. El dipòsit: dos per cent cada any, sempre dos.
—Aquí hi ha un menys catorze —va dir ella.
—És un any dolent. N'hi ha de dolents.
Al fons, la Lucía va aixecar els ulls del llibre que tenia obert a les mans, un volum granat amb marcapàgines de cartolina, i es va acostar amb un dit entre les pàgines.
—Quan necessita els diners, en Pau? —va preguntar.
—No ho posa —va dir el Dani.
—Sí que ho posa. A la targeta de la Inés. —La Lucía va assenyalar amb la barbeta el tauler de suro del fons, on hi havia un calendari amb un dia encerclat en retolador—. El quinze de juny. Hi ha aquella data a la targeta i aquí al tauler: ella no ho ha escrit per decorar.
El Dani va fer un compte ràpid amb els dits.
—Vol dir tres mesos i mig. I?
—I si l'any dolent és aquest? —va dir la Lucía—. Si el fons baixa un catorze per cent el maig, en Pau no pot esperar a l'any que ve. Necessita els dos mil el quinze de juny. Els té, o no els té?
El Dani va obrir la calculadora al mòbil, a contracor.
—Dos mil per zero coma vuitanta-sis —va dir en veu baixa—. Mil set-cents vint.
—Dos-cents vuitanta menys —va dir la Salma.
Ningú va dir res. A la taula del costat algú va fer rodar un llapis i es va sentir fins al fons de la sala.
—Però a la llarga l'Onada guanya —va dir el Dani, i va picar el dit contra la taula—. Mira els cinc anys junts. És el que més puja.
—Jo no he dit això —va contestar la Salma—. Només dic que els diners d'en Pau no tenen cinc anys. Tenen tres mesos i mig.
—Doncs que esperi.
—I si no pot?
El Dani va obrir la boca i la va tancar. Va tornar a mirar el titular blau, i després la taula petita, i després la data del calendari. Havia vist la xifra gran abans que res més i no s'havia preguntat si la xifra gran responia a la pregunta que tenia al davant.
La Inés havia arribat sense fer soroll, amb la tassa blanca a la mà. Es va quedar uns segons darrere del Dani, mirant la pantalla per sobre de l'espatlla, i no va dir quin fons era millor. Va deixar damunt la taula una targeta de cartolina, només una frase: «Què necessitaries saber perquè la teva resposta sigui més que un número?».
—Quan els necessita —va dir la Lucía, a poc a poc, i ho va anotar a l'agenda—. Quant pot perdre. I quines comissions cobra cada producte, que no ho posa enlloc.
—I què passarà el mes que ve? —va afegir la Salma.
—Això no ho sap ningú —va dir el Dani.
—Doncs aquesta és la resposta —va dir ella.
El Dani va tancar el portàtil amb cura, com qui tanca una cosa que pot trencar-se. Va treure el mòbil, va obrir una nota nova i va escriure, sense ensenyar-ho a ningú: «El 22 % no diu què passa el 15 de juny».
La Inés va recollir la targeta i la va deixar boca avall al costat del portàtil.
Situació d'aprenentatge: Quin producte per a qui?
Llibre, pàg. 133
Activitats individuals
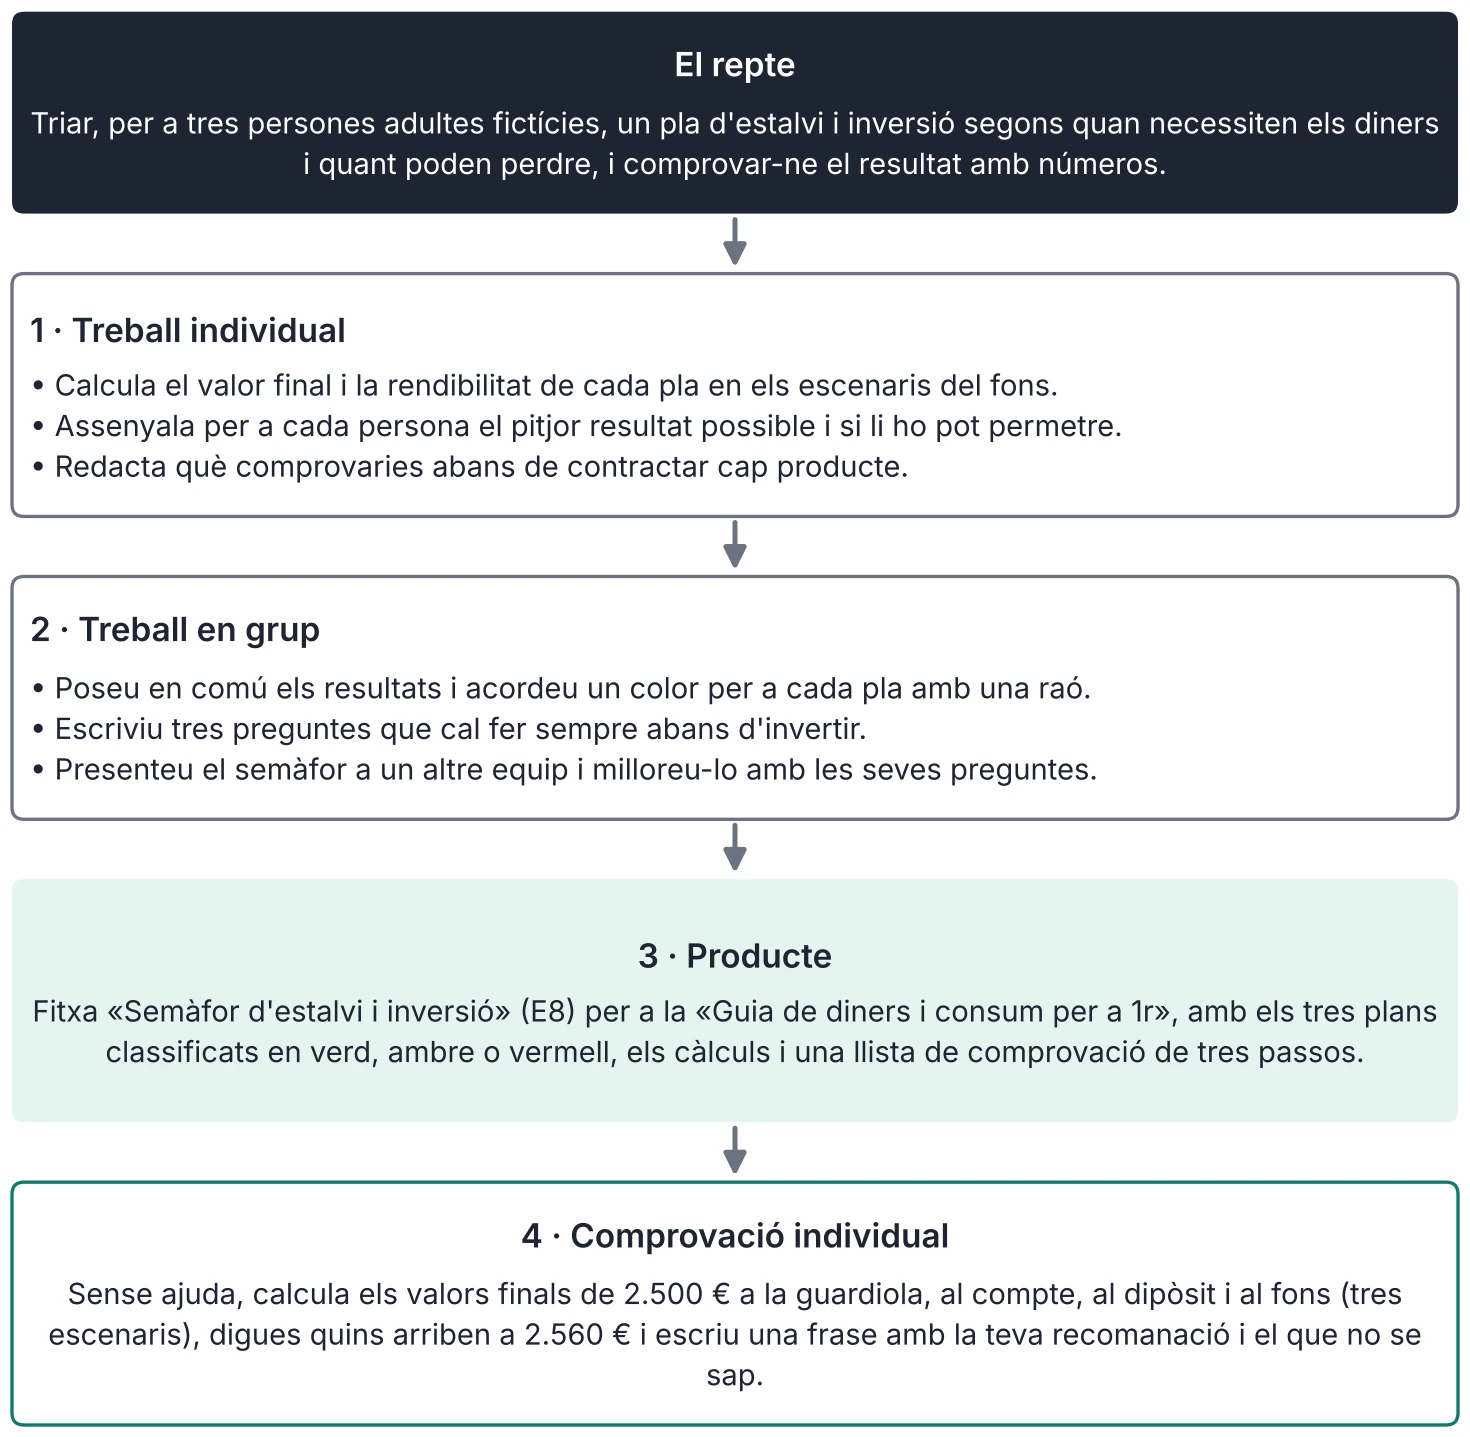
- Calcula el valor final i la rendibilitat de cada pla en els escenaris del fons.
- Assenyala per a cada persona el pitjor resultat possible i si li ho pot permetre.
- Redacta què comprovaries abans de contractar cap producte.
Activitats en grup
- Poseu en comú els resultats i acordeu un color per a cada pla amb una raó.
- Escriviu tres preguntes que cal fer sempre abans d'invertir.
- Presenteu el semàfor a un altre equip i milloreu-lo amb les seves preguntes.
Dades. Productes (resultat al cap d'un any, abans d'impostos): guardiola 0 %; compte remunerat 1 %; dipòsit 2 % (bloquejat un any); fons −10 %, +4 % o +12 %. Persones fictícies: la Berta té 1.500 € que necessitarà al cap d'un any i no pot perdre res; en Jordi té 4.000 €, en pot deixar 2.000 sense tocar durant anys i tolera un any dolent; la Laia té 2.500 € i vol una barreja prudent. Plans de partida: Berta, tot al dipòsit; Jordi, 1.000 € al compte, 1.000 € al dipòsit i 2.000 € al fons; Laia, 1.500 € al dipòsit i 1.000 € al fons. Per a la comprovació: una persona fictícia té 2.500 € que necessitarà d'aquí a un any i voldria arribar a 2.560 €. Comprovació individual. Sense ajuda, calcula els valors finals de 2.500 € a la guardiola, al compte, al dipòsit i al fons (tres escenaris), digues quins arriben a 2.560 € i escriu una frase amb la teva recomanació i el que no se sap.
Informe: Els diners impacients
Llibre, pàg. 134
Quan algú parla d'invertir, sol començar per les xifres: què ha pujat, què ha baixat, què ha guanyat un altre. Però una part important del resultat depèn menys del producte que de la persona que l'ha triat. Aquest informe mira l'altra banda.
—Les finances del comportament, una àrea de l'economia que estudia com decidim de debò, han mostrat que els errors són previsibles. El 1979, Kahneman i Tversky van descriure que moltes persones senten una pèrdua com un cop més gran que un guany igual. Això porta a vendre de pressa quan un preu baixa i a aguantar massa temps el que va malament, per no confirmar la pèrdua.
—Una altra línia de treball ha mirat què passa amb els inversors particulars. Barber i Odean van analitzar el 2000 els resultats de moltes persones que operaven per compte propi i van trobar que, en conjunt, les que més compraven i venien obtenien pitjors resultats un cop descomptats els costos. Els costos de cada operació, afegits a l'impuls de moure's, es mengen part del guany. Cal recordar que és un estudi d'un mercat i d'un període determinats: mostra una relació, no una llei, i no diu que moure's sempre vagi malament.
—Què en podem treure, de tot això? Tres idees pràctiques. La primera: el pla es decideix abans, amb calma, perquè la pressa és el pitjor assessor. La segona: amb la mateixa rendibilitat bruta, menys moviments i costos deixen més rendiment net; per això es vigilen les comissions. La tercera: un termini llarg pot reduir la pressió de vendre en una caiguda, però no assegura cap recuperació, i només serveix si els diners no es necessiten abans.
—Cap d'aquestes idees converteix ningú en inversor expert, i no pretenen fer-ho. Serveixen per formular les preguntes correctes: quan necessito els diners, quant puc perdre, què cobren i què faria si el preu baixés demà. Les persones que es fan aquestes preguntes abans de triar tenen menys feina a rectificar després, i no cal tenir molts diners per començar a fer-se-les: n'hi ha prou de practicar-les amb exemples inventats, com els d'aquest llibre.
—Als quinze o setze anys, el més rendible és aprendre les regles abans de tenir molts diners per perdre.
Font: Kahneman, D. i Tversky, A., «Prospect Theory: An Analysis of Decision under Risk», Econometrica 47(2), 1979; Barber, B. M. i Odean, T., «Trading Is Hazardous to Your Wealth», The Journal of Finance 55(2), 2000 (consulta: 11/2026).
Activitats
Llibre, pàg. 135
8 activitats per repassar i aplicar el que has après. Pensa o escriu la teva resposta abans d'obrir la solució.
Activitats
13. (comprensió) En el relat, què veu el Dani del fulletó del Fons Onada i què no veu? Quina pregunta de la Lucía canvia la conversa i per què? Per què la Inés no diu quin fons és millor?
Solució: El Dani veu el «+22 %» en blau i en té prou; no veu l'any de −14 % ni que en Pau necessita els diners el 15 de juny. La pregunta «Quan necessita els diners, en Pau?» (o la del pitjor any) canvia la conversa perquè lliga el producte al termini. La Inés no diu qui té raó perquè ho comprovin ells.
14. (càlcul) Amb els resultats del Fons Onada dels cinc anys (+22 %, −14 %, +8 %, +18 %, +3 %), calcula quant serien 2.000 € al final del segon any. Quants euros menys són que al final del primer? Quin percentatge perd el segon any?
Solució: Final del segon any: 2.000 × 1,22 × 0,86 = 2.098,40 €. Final del primer: 2.440 €. Són 341,60 € menys (2.440 − 2.098,40). El segon any perd el 14 % dels 2.440 € (341,60 €).
15. (aplicació) En Pau necessita 2.000 € el 15 de juny. Imagina que posa els 2.000 € al Fons Onada i, al maig, el fons està en un any dolent (−14 %). Calcula quants euros tindria. Quina opció líquida i de risc baix encaixaria més amb la necessitat de disposar dels diners el 15 de juny? No comparis els rendiments anuals del cas amb els tres mesos i mig del relat.
Solució: 2.000 × 0,86 = 1.720 €. El compte remunerat (1,01 × 2.000 = 2.020 € en un any, i disponible de seguida) o la guardiola (2.000 €): no perden i es poden retirar el 15 de juny. El dipòsit a un any quedaria bloquejat.
16. Revisa aquesta resposta simulada d'un assistent d'IA: «El fons B va pujar un 18 % l'any passat; per tant aquest any també pujarà un 18 % i és el millor. Posa-hi tots els diners». Què hi ha de fals o imprudent? Escriu una resposta millor.
Solució: Fals: no hi ha cap base per dir que «pujarà un 18 %»; és imprudent posar-hi tots els diners; falten risc, comissions i termini. Millor: «El resultat de l'any passat no diu què passarà; calen el risc, les comissions i el termini».
17. (document) Un fulletó diu: «Fons Onada: rendibilitat mitjana anual dels cinc anys, un 7,4 %» i mostra els cinc anys +22, −14, +8, +18 i +3. Comprova que la mitjana dels cinc números és 7,4 %. Si algú hi posés 100 € i se'ls creiés, quant esperaria tenir al final amb un 7,4 % cada any (100 × 1,074^5)? Quant tindria de veritat (100 × 1,22 × 0,86 × 1,08 × 1,18 × 1,03)? Què en penses?
Solució: (22 − 14 + 8 + 18 + 3) ÷ 5 = 37 ÷ 5 = 7,4 %. 100 × 1,074^5 = 142,90 €; però 100 × 1,22 × 0,86 × 1,08 × 1,18 × 1,03 = 137,72 €. La mitjana de les xifres no és el que de veritat s'acumula: l'any de pèrdua pesa més; per això el fulletó dona una imatge massa bona.
18. (transferència individual, sense ajuda) Una persona adulta fictícia té 3.000 € que necessitarà d'aquí a sis mesos i 2.000 € que no necessitarà en deu anys. Escriu on posaries cada import (guardiola, compte, dipòsit o fons), per què, i quin cost anual tindria una comissió de l'1,2 % sobre els 2.000 €.
Solució: Resposta oberta; per exemple: els 3.000 € (6 mesos) a la guardiola o al compte remunerat, perquè no es poden perdre i es necessiten aviat; els 2.000 € (10 anys), en un fons diversificat amb comissió baixa. Comissió: 2.000 × 0,012 = 24 € l'any.
19. (comprensió) Un amic diu: «Com que es pot perdre, el millor és no invertir mai i guardar-ho tot en efectiu». Respon amb dos arguments del text (termini i valor dels diners) i una condició per invertir amb seny.
Solució: Resposta oberta; termini (més temps permet suportar alts i baixos) i valor dels diners (l'efectiu parat compra cada any una mica menys); condició: diners que no calguin aviat, repartits i amb comissions baixes.
20. (aplicació) Un fons A cobra una comissió del 0,5 % anual i un fons B, de l'1,5 %. Sobre 5.000 € amb el saldo sense canvis, calcula quant paguen en 10 anys i la diferència. Si abans de comissions donen la mateixa rendibilitat, quin triaries?
Solució: A: 5.000 × 0,005 × 10 = 250 €; B: 5.000 × 0,015 × 10 = 750 €; diferència 500 €. Triaria A (la mateixa rendibilitat abans de comissions, menys cost).
Esquema i resum
Llibre, pàg. 136
Estalviar i invertir: rendibilitat i risc
- Estalviar, invertir, especular
- termini i objectiu
- horitzó temporal
- fons d'emergència primer
- Rendibilitat, risc i liquiditat
- rendibilitat = (final − inicial) ÷ inicial
- triangle: no es té tot alhora
- més rendibilitat esperada, generalment més risc
- Diversificar i comissions
- repartir entre cistells diferents
- fons indexats
- les comissions es paguen sempre
- Productes i perfils
- dipòsit, bons, accions, fons
- renda fixa i renda variable
- conservador, moderat, dinàmic
- Emocions i biaixos
- por de perdre's alguna cosa
- efecte ramat i aversió a la pèrdua
- decidir abans, sense pressa
Resum
Estalviar és guardar amb seguretat per a un objectiu; invertir és acceptar un risc a canvi d'un possible benefici amb el temps; especular és apostar que un preu pujarà aviat. Abans de decidir, es pensa en l'horitzó temporal i en el fons d'emergència. La rendibilitat és (valor final − valor inicial) ÷ valor inicial, i s'analitza amb el risc i la liquiditat: no es pot garantir una rendibilitat alta sense risc. Els resultats passats no garanteixen el futur. Diversificar és repartir entre productes que es comporten de manera diferent: redueix els ensurts, no n'augmenta el guany. Les comissions es paguen guanyis o perdis. La renda fixa (bons) presta diners a un Estat o una empresa; la renda variable (accions) són parts d'una empresa; els fons barregen molts valors. El perfil de risc (conservador, moderat o dinàmic) depèn de quan necessites els diners i de quant pots perdre. Els biaixos, com la por de perdre's alguna cosa, l'efecte ramat, l'aversió a la pèrdua o el biaix de recència, empenyen a decidir malament i es contrarresten decidint abans i sense pressa. El Dani ho va veure: el 22 % del fulletó no deia res del 15 de juny, i la Lucía va fer la pregunta que importava.