Situació de partida
Llibre, pàgs. 105–106
Som a finals de febrer, a 4t B de l'Institut Ribera Nord de Valldelana. L'agència ha enviat el preu del viatge de final de curs: 320 € per persona (en l'exemple de la Lucía, a casa seva n'aportaran 200 i ella n'haurà de reunir 120). La Lucía s'ofereix a preparar el pressupost del grup i la Martina vol saber qui s'hi apunta. El Dani ha trobat una aplicació que «ho fa tot sol» i l'Iker pregunta una cosa incòmoda: què passa si a algú no li arriba? La Inés Varela no respon; reparteix targetes de cartolina i pregunta què hauria de passar perquè cada pla funcioni.
En aquesta unitat aprendràs a…
- Explicar per a què serveix un pressupost i com ajuda a afrontar una despesa imprevista
- Distingir ingressos regulars i irregulars, i classificar despeses en fixes o variables i en necessàries o prescindibles
- Calcular el saldo d'un mes i dir si hi ha superàvit, equilibri o dèficit
- Comparar tècniques de pressupost: sobres, regla 50/30/20 i full de càlcul
- Prioritzar despeses distingint necessitat, desig i urgència, i raonar el cost d'oportunitat
- Passar del pressupost al pla financer: fixar objectius, projectar necessitats, ajustar un pla que no arriba i valorar el fons d'emergència
Per començar
- Vols pagar un viatge de 320 € amb una paga mensual. Què és el primer que faries?
- Quina diferència hi ha entre una despesa que es repeteix cada mes i una que canvia d'un mes a l'altre?
- Un amic diu: «Jo no faig pressupost, els diners s'acaben igual». Què li respondries?
- Una despesa pot ser urgent però poc important. Se t'acut algun exemple?
Mapa de la unitat
7.1Del pressupost al pla financer
Llibre, pàgs. 107–108
Un pressupost no endevina el futur: reparteix per endavant uns diners limitats perquè decideixis tu i no la casualitat. Un pressupost és un pla d'ingressos i despeses per a un període, sovint un mes. Es fa abans de gastar, no després. Els ingressos són els diners que entren (una paga, un regal, la venda d'alguna cosa pròpia) i les despeses són els diners que surten. Abans de planificar cal mirar. El primer pas és registrar el que gastes durant un mes: apuntar-ho al moment, en una llibreta o en una nota del mòbil, no de memòria a final de mes. Les despeses formiga, petites i freqüents, poden passar inadvertides: un refresc aquí, una aplicació allà. Per separat no semblen res; en sumar-les convé comparar-les amb les altres despeses. A classe no cal ensenyar les teves despeses: farem servir casos de personatges, com la Lucía, el Dani o la Berta. Un pressupost serveix sobretot per aguantar els ensurts. Un imprevist és una despesa que no esperaves, com reparar la pantalla d'un mòbil que necessites per estudiar. La resiliència financera és la capacitat d'afrontar un imprevist amb el menor endeutament i la menor renúncia possibles. Qui té un pla sap d'on treure els diners. Un pressupost cobreix un període curt. Un pla financer mira més lluny: fixa objectius (què vols aconseguir i quan) i projecta les necessitats de cada etapa de la vida. Un objectiu a curt termini és el que vols en pocs mesos (unes sabatilles, el viatge); a mitjà termini, d'aquí a un o tres anys (uns estudis, un ordinador); a llarg termini, més enllà (un habitatge, la jubilació). Com més lluny és l'objectiu, més s'ha de planificar. Per fer-ne un pla, escriu l'objectiu amb una xifra i una data, calcula quant has d'apartar cada mes i comprova al pressupost si hi cap.
| Etapa | Necessitats financeres típiques | Per anticipar-les |
|---|---|---|
| Ara (15-16 anys) | Material, oci, petites despeses, viatge | Pressupost i estalvi petit |
| Estudis posteriors | Possibles taxes, transport, material | Estalvi anticipat i ajudes |
| Primera feina i emancipació | Lloguer, subministraments, fons d'emergència | Pressupost complet |
| Més endavant | Habitatge, família, jubilació | Pla a llarg termini, productes d'estalvi |
Un pressupost es fa en cinc passos senzills. Primer, anota els ingressos que esperes aquell mes. Segon, apunta les despeses que ja coneixes i que es repeteixen. Tercer, reparteix el que queda entre les altres despeses i l'estalvi. Quart, comprova que tot quadra: que la suma del que gastes i el que estalvies no supera el que ingresses. Cinquè, el que gairebé tothom oblida: mirar-ho a final de mes per veure què ha passat i corregir.
Quan les despeses superen els ingressos cal cobrir la diferència d'alguna manera, i no totes costen el mateix: fer servir estalvis propis sol evitar interessos, tot i que redueix el coixí; els descoberts poden generar costos (unitat 10). Un pressupost serveix per veure el problema abans que arribi.
Activitats (pensa la teva resposta i obre-la per comprovar-la)
1. La Berta apunta durant una setmana tot el que gasta: dilluns, 1,20 € d'una beguda; dimarts, 2 € de cromos; dimecres, 1,20 € d'una beguda; dijous, 3 € d'una aplicació de jocs; divendres, 1,20 € d'una beguda. Quant ha gastat en total? Quines són despeses formiga i quant sumarien en quatre setmanes si repeteix la setmana?
Solució: Total: 1,20 + 2 + 1,20 + 3 + 1,20 = 8,60 €. Despeses formiga: les begudes (3 × 1,20 = 3,60 €) i els cromos (2 €): 5,60 € a la setmana, 22,40 € en quatre setmanes. Tota la setmana, amb l'aplicació de 3 €, repetida quatre vegades: 8,60 × 4 = 34,40 €.
2. Un personatge vol tres coses: unes sabatilles d'aquí a dos mesos, un viatge d'aquí a un any i fer un cicle formatiu d'aquí a tres anys. Classifica cada objectiu per termini, posa-hi una xifra inventada i digues quin cal planificar amb més antelació i per què.
Solució: Curt: sabatilles (2 mesos); mitjà: viatge (1 any) o cicle (3 anys); llarg: no n'hi ha cap si es considera 3 anys mitjà; s'accepta una altra classificació justificada. S'ha de planificar abans el més llunyà i car, amb quota mensual.
7.2Despeses fixes i variables
Llibre, pàgs. 108–110
Per planificar, primer cal ordenar: unes despeses es repeteixen cada mes i d'altres canvien. Les despeses es poden classificar de dues maneres que convé no barrejar. La primera és segons com es repeteixen. Una despesa fixa té un import i una periodicitat previsibles, com la recàrrega del mòbil. Una despesa variable canvia de quantia segons el que facis: el berenar, una sortida, una entrada. Les fixes són més fàcils de preveure; les variables són on tens més marge per ajustar. La segona classificació és segons la importància. Una despesa necessària cobreix alguna cosa que de debò et fa falta; una de prescindible és aquella de la qual podries prescindir sense que passi res greu. Les dues classificacions es creuen: una subscripció pot ser fixa i prescindible alhora, i el menjar pot ser variable i necessari. Classificar bé és el primer pas per saber què retallar si un mes els diners no arriben, i què convé protegir, com l'estalvi decidit a principi de mes. Amb els ingressos i les despeses ordenats es calcula el saldo: ingressos menys despeses. Hi ha superàvit quan els ingressos superen les despeses, equilibri quan coincideixen i dèficit quan les despeses superen els ingressos. L'estalvi no és una despesa de consum: és una quantitat que reserves a principi de mes. Per això convé decidir-ho a principi de mes. Un superàvit és un marge, no diners per gastar sense pensar; un dèficit no és un fracàs, sinó un senyal per ajustar. Els ingressos regulars arriben cada cert temps i hi pots comptar (una paga mensual); els irregulars apareixen de tant en tant (un encàrrec, un regal). És prudent planificar sobre els regulars i tractar els irregulars com un extra.
Cas · El pressupost de la Lucía
Cas fictici.
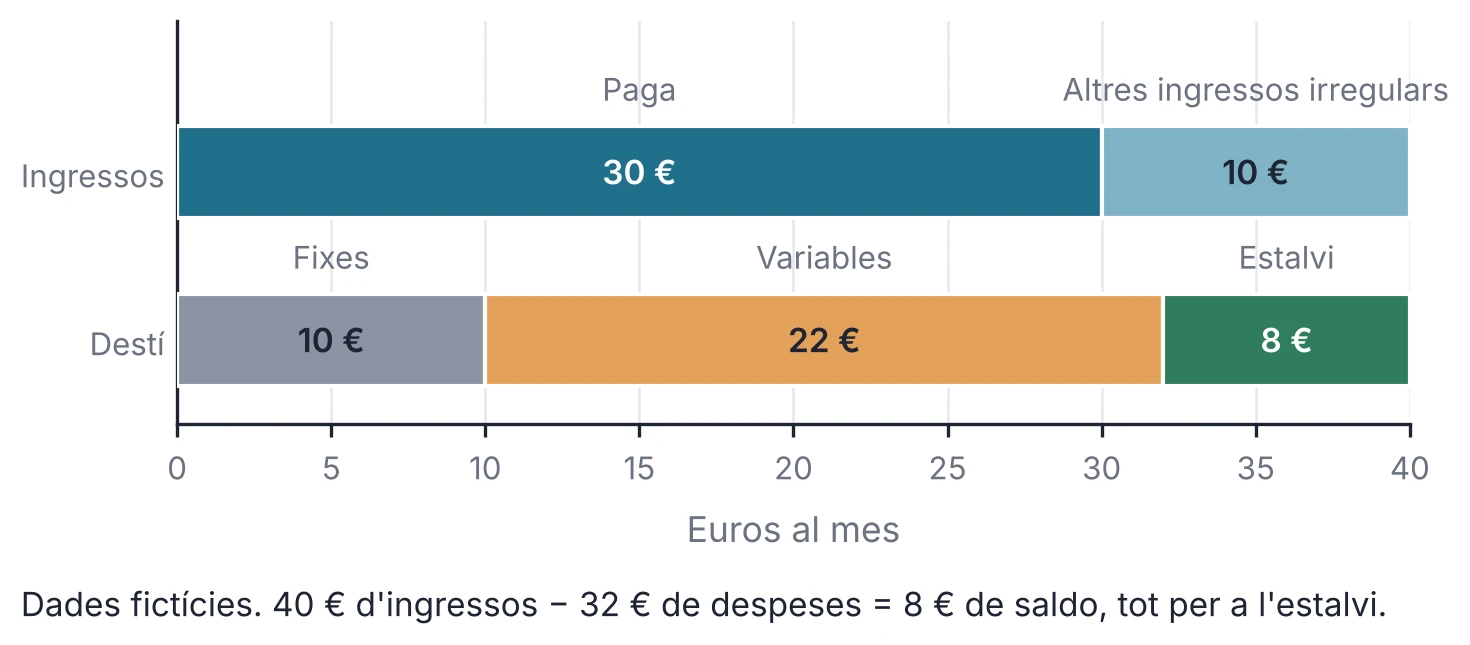
La Lucía rep una paga de 30 € al mes i, de mitjana, altres 10 € de regals de la família i de vendes ocasionals d'objectes propis. Aquest és el repartiment mensual. El seu abonament de bus jove és gratuït (supòsit), de manera que no hi surt com a despesa.
| Partida | Tipus | Càlcul | Import |
|---|---|---|---|
| Ingressos | paga + altres | 30 + 10 | 40 € |
| Recàrrega del mòbil | fixa | cada mes igual | 10 € |
| Berenar | variable | 12 | 12 € |
| Oci | variable | 10 | 10 € |
| Estalvi | decidit a l'inici | 8 | 8 € |
- Calcula les despeses. Les fixes són 10 €; les variables, 12 + 10 = 22 €. Les despeses sumen 10 + 22 = 32 €.
- Calcula el saldo: 40 − 32 = 8 €. És un superàvit de 8 €, que la Lucía destina sencer a l'estalvi: no li queda res sense assignar.
- Calcula quina part dels ingressos va a cada cosa: fixes, 10 / 40 = 25,0 %; variables, 22 / 40 = 55,0 %; estalvi, 8 / 40 = 20,0 %. En total, 100,0 %.
Què significa: el pressupost de la Lucía quadra, però amb poc marge: més de la meitat dels seus diners és en despeses variables, i 10 € dels 40 són ingressos irregulars. Només amb els 30 € segurs, el saldo seria −2 € (30 − 32): dèficit. Els percentatges donen una foto, no una regla: no hi ha cap repartiment correcte per a tothom.
Simulador
Cas · El pressupost de la Lucía
Canvia els ingressos i les despeses del mes i mira com varien el saldo, els diners sense assignar i el pes de cada part.
Cas de la Lucía: 30 € de paga i 10 € d'altres ingressos; 10 € de recàrrega, 12 € de berenar, 10 € d'oci i 8 € d'estalvi. Saldo de 8 €. Només amb els 30 € segurs, el saldo seria −2 €.
Activitats (pensa la teva resposta i obre-la per comprovar-la)
3. Classifica aquestes despeses d'un personatge com a fixes o variables i com a necessàries o prescindibles, i justifica cada una: a) la recàrrega del mòbil; b) una entrada de cinema; c) l'entrepà del pati de divendres; d) una aplicació de música de pagament.
Solució: a) fixa i necessària (per a qui la necessita); b) variable i prescindible; c) variable i necessari/prescindible segons el cas; d) fixa i prescindible.
4. En Samuel ingressa 24 € de paga i 6 € de mitjana en altres ingressos irregulars. Gasta 6 € en recàrrega, 14 € en variables i aparta 10 € d'estalvi. Calcula els seus ingressos, les seves despeses i el seu saldo. Hi ha superàvit, equilibri o dèficit? Quin percentatge dels ingressos és estalvi?
Solució: Ingressos 24 + 6 = 30 €; despeses 6 + 14 = 20 €; saldo 30 − 20 = 10 €, superàvit que va tot a l'estalvi (10 / 30 = 33,3 %).
5. Amplia. En el cas de la Lucía, calcula què li passa al saldo si un mes no rep cap ingrés irregular i, a més, el berenar puja a 14 €. Quines despeses prescindibles ajustaries primer?
Solució: Amplia. Ingressos 30 €; despeses 10 + 14 + 10 = 34 €; saldo −4 € (dèficit) i, si vol estalviar els 8 €, −12 €. Ajustar primer l'oci i el berenar (variables i prescindibles).
7.3Tècniques manuals i digitals
Llibre, pàgs. 110–111
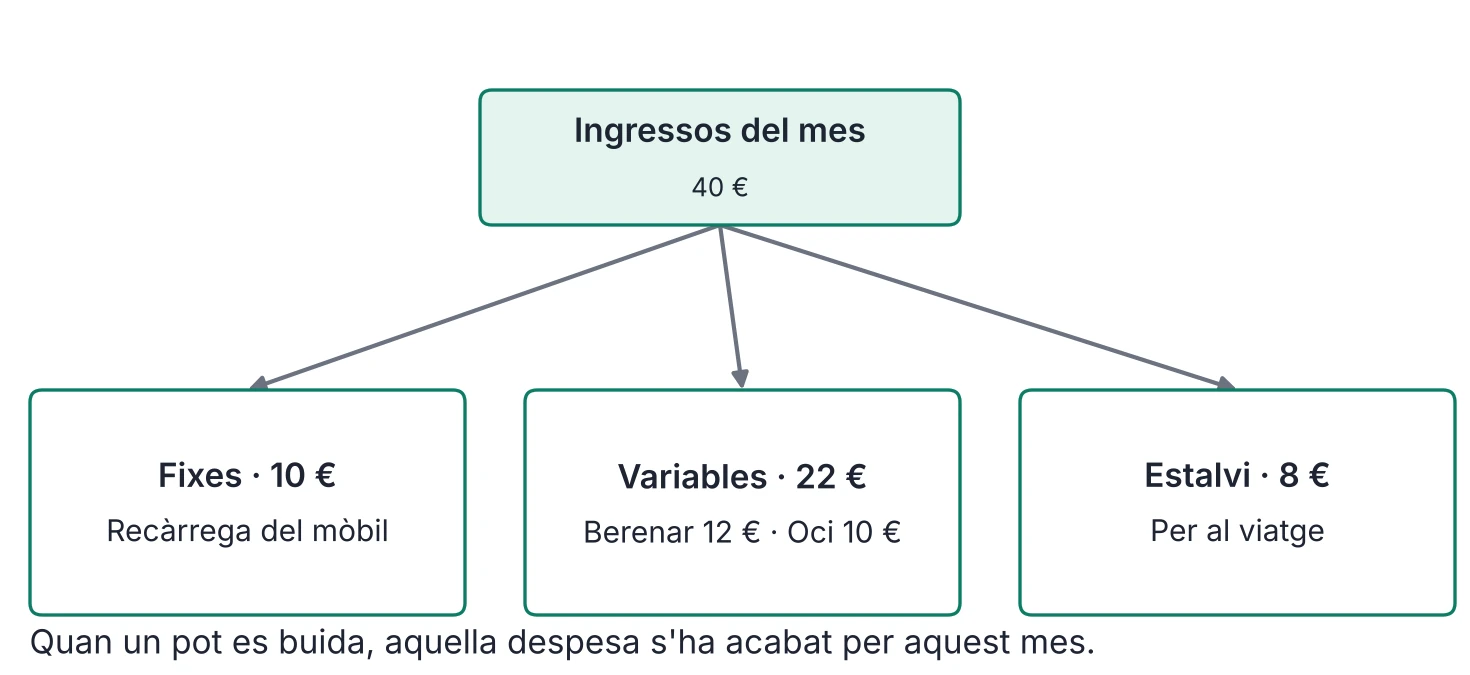
No hi ha una única manera de portar un pressupost: l'important és que la facis servir. Una llibreta, uns sobres o un full de càlcul valen si els revises. Hi ha tècniques manuals i digitals, i totes fan el mateix: separar els diners per destins abans de gastar-los. El full de càlcul i les aplicacions de control de despeses són digitals; els sobres i la llibreta són manuals. Cada una té avantatges i límits. El mètode de sobres o pots consisteix a repartir els diners del mes en sobres (o pots) amb el destí escrit: fixes, variables, estalvi. Quan un sobre es buida, aquella despesa s'ha acabat per aquest mes. El seu límit és que, amb pagaments per targeta o per mòbil, el «sobre» és imaginari i cal anotar els moviments per saber quant queda de debò a cada un. La regla 50/30/20 és una referència popular: 50 % per a necessitats, 30 % per a desitjos i 20 % per a estalvi. Amb 40 € serien 20, 12 i 8 €. No és una llei ni una recepta: serveix per comparar amb el teu propi repartiment i veure si alguna cosa s'allunya molt. Si hi ha moltes necessitats a pagar cada mes, la proporció pot superar el 50 % sense que el pressupost estigui mal fet. El full de càlcul fa les sumes per tu. Amb la funció SUMA se sumen les partides (amb les fixes a B2 i les variables a B3, les despeses són =SUMA(B2:B3)) i amb una resta es calcula el saldo (amb els ingressos a B1 i les despeses a B5, =B1-B5). L'avantatge és que, si canvies un número, tot es recalcula, i així pots provar «i si…?». El límit: el full només fa el que li dius i no sap si una partida està ben classificada.
Cap tècnica és la millor en general: la millor és la que faràs servir. Les aplicacions de control de despeses poden classificar els moviments d'un compte (aquí, només amb dades fictícies) i et donen un resum. Estalvien feina, però poden fallar en una cosa: classifiquen amb regles que tu no veus. «Gastòmetre» és una aplicació fictícia que farem servir d'exemple. En aquest exemple suma bé, però confon saldo amb diners disponibles. El problema no és la suma, sinó el que compta com a «lliure».
Comprova la teva revisió de la resposta de la IA
Solució: Es va comptar com a «lliure» el que ja tenia destí: 45 − 32 − 8 = 5 €. Frase: «Després de l'estalvi per al viatge, et sobren 5 €».
Simulador
La regla 50/30/20
Posa els diners del mes i el que estalvies de debò. Compara el teu repartiment amb la referència de la regla.
Activitat 7: els 36 € de la Berta, repartits en tres sobres (18, 10,80 i 7,20 €); el seu estalvi real, 10 €, és el 27,8 %. La regla és una referència, no una llei.
Calcula
Revisa la IA · Quants diners són lliures?
El Dani ingressa 45 €. Gasta 10 € de recàrrega, 12 € de berenar i 10 € d'oci, i vol apartar 8 € per al viatge. Quants euros són realment lliures?
Activitats (pensa la teva resposta i obre-la per comprovar-la)
6. Llegeix aquest extracte simplificat del compte del Dani del mes i completa. Ingressos: paga, 35 €; encàrrec, 10 €. Despeses: recàrrega, 10 €; berenar, 12 €; oci, 10 €. a) Suma ingressos i despeses. b) Calcula el saldo. c) Si aparta 8 € d'estalvi, quant queda sense assignar?
Solució: a) Ingressos 35 + 10 = 45 €; despeses 10 + 12 + 10 = 32 €. b) Saldo 45 − 32 = 13 €. c) 13 − 8 = 5 € sense assignar.
7. Reparteix els 36 € de la Berta en tres sobres amb la regla 50/30/20. Després compara el seu estalvi real (10 €) amb el de la regla. Quina informació necessitaries per comparar també els seus 8 € fixos i 18 € variables amb necessitats i desitjos? Vol dir que el seu pressupost està malament?
Solució: Sobres: 50 % = 18 €, 30 % = 10,80 €, 20 % = 7,20 €. El seu estalvi real (10 €, 27,8 %) supera el 20 %. Es necessita saber quines despeses són necessitats i quines desitjos; no vol dir que estigui malament.
8. Revisa la resposta simulada de la caixa «Revisa la IA» i explica amb les teves paraules per què un resum automàtic pot decidir per tu sense que ho notis.
Solució: Oberta: el resum pot dir «lliure» un diner que té un destí; qui no ho comprova decideix sense adonar-se'n.
9. Amplia. Dissenya un full de càlcul senzill per a la Lucía amb sis files (ingressos, fixes, variables, estalvi, despeses, saldo). L'estalvi no se suma a les despeses. Escriu quina fórmula posaries a «despeses» i a «saldo».
Solució: Amplia. Despeses =SUMA(fixes; variables); saldo = ingressos − despeses. Dissenys oberts.
7.4Prioritzar: necessitat, desig, urgència
Llibre, pàgs. 112–113
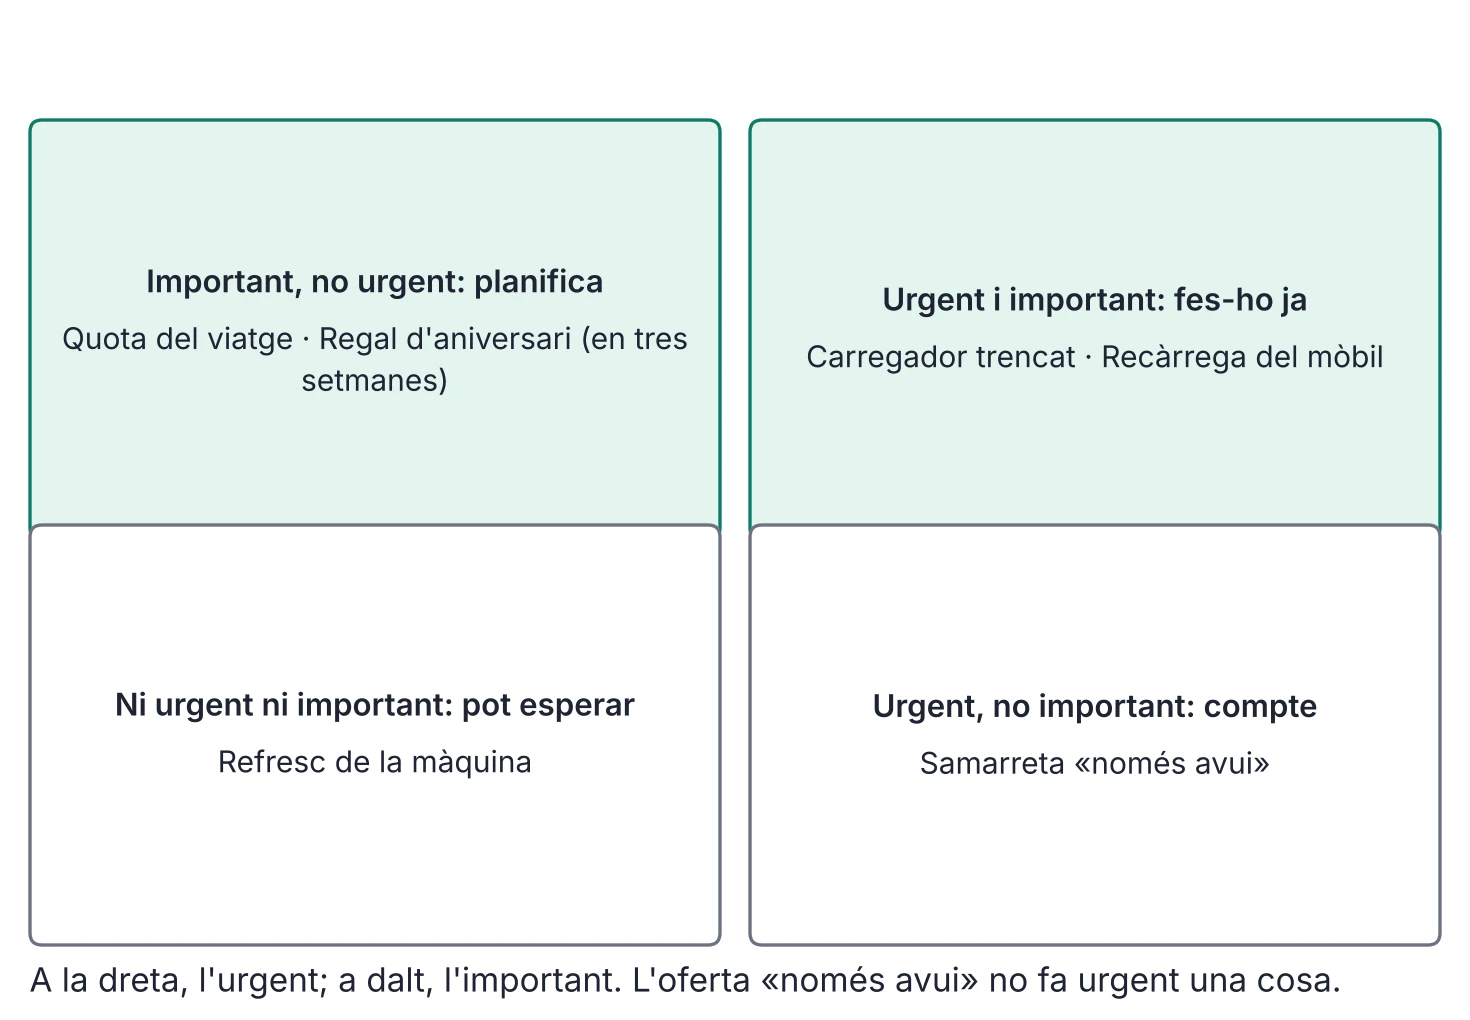
Gairebé mai no arriben els diners per a tot. Prioritzar és triar què va primer, i triar és renunciar a una altra cosa. Una necessitat és alguna cosa que de debò et fa falta; un desig és alguna cosa que et ve de gust, encara que no et faci falta. El que serveix és preguntar-te què passa si no ho compres. Aquesta distinció entre necessitats i desitjos és la base de qualsevol pla financer: un anunci pot convertir un desig en una «necessitat», però el pressupost et permet mirar-ho amb calma. La necessitat i el desig no són el mateix que l'urgent i l'important. Una cosa urgent exigeix actuar aviat, amb una data límit real (una oferta «només avui» no n'hi ha prou); una cosa important té conseqüències serioses per a tu. La matriu urgent/important creua les dues idees en quatre caselles: urgent i important (fes-ho ja), important però no urgent (planifica-ho), urgent però no important (comprova si cal actuar ara) i ni urgent ni important (pot esperar).
Abans de gastar en una cosa que no és imprescindible, convé fer-se tres preguntes. Què passa si no ho compro? Quan ho necessito de debò? Què deixaré de fer si ho compro? La tercera és la més difícil, perquè obliga a anomenar la renúncia. Prioritzar té sempre un preu, el cost d'oportunitat: el valor de la millor alternativa a què renuncies en triar. Si la Lucía destina 24 € al mes al viatge, aquests diners ja no poden anar a un altre destí. Triar bé no és triar sense renunciar; és saber què deixes.
Classifica
Activitat 10 · La matriu urgent/important
Col·loca cada despesa a la casella que li toca.
Reparar el carregador que s'ha trencat
La quota mensual del viatge
La recàrrega del mòbil
Una samarreta «només avui» amb descompte
Un refresc de màquina
El regal d'aniversari d'un amic d'aquí a tres setmanes
Activitats (pensa la teva resposta i obre-la per comprovar-la)
10. Col·loca aquestes sis despeses a la matriu urgent/important i justifica cada casella: reparar el carregador que s'ha trencat, la quota mensual del viatge, la recàrrega del mòbil, una samarreta «només avui» amb descompte, un refresc de màquina i el regal d'aniversari d'un amic d'aquí a tres setmanes.
Solució: Urgent i important: carregador, recàrrega; important no urgent: quota del viatge i regal d'aniversari; urgent no important: samarreta «només avui»; ni una ni l'altra: refresc de màquina.
7.5Ajustar-ho quan no arriba
Llibre, pàgs. 113–114
Si els comptes no surten, el pressupost no es trenca: s'ajusta. Revisar despeses, ajornar compres, buscar recursos legals o renegociar el termini són opcions. Quan les despeses superen els ingressos hi ha quatre camins. Pots retallar despeses prescindibles, ajornar un desig per a un altre mes, renegociar el termini o buscar recursos compatibles amb la llei. Ignorar el desquadrament no l'evita: apareix igualment, però per sorpresa. Els ingressos extra també compten, però amb compte: un ingrés que no és segur no ha de sostenir una despesa que sí que ho és. Renegociar el termini vol dir parlar-ne abans que s'acabi amb qui ha de cobrar o decidir: ajornar una quota una setmana, per escrit i sense amagar res, pot evitar un problema més gran. Si tens dubtes, consulta-ho amb una persona adulta de confiança. Ajustar bé té tres regles. Comença per les despeses prescindibles, fixes o variables, i protegeix les necessàries. Protegeix l'estalvi, que és el teu coixí; si cal tocar-lo, que sigui una decisió conscient i per a una necessitat bàsica. I revisa cada mes: un pressupost no és una camisa de força, és una guia que s'actualitza amb el que passa. Si un mes no quadra, no cal abandonar-lo: n'hi ha prou de corregir-lo el mes següent. Un pla financer afegeix una peça: el fons d'emergència, una reserva apartada per als imprevistos, que no es toca per a desitjos. Una referència orientativa és que cobreixi entre tres i sis mesos de despeses bàsiques, però no és una norma i cada persona l'adapta: el primer objectiu pot ser només reunir una despesa petita. Un exemple amb un adult fictici, en Nil: les seves despeses bàsiques són 1.150 € al mes; tres mesos són 3 × 1.150 = 3.450 € i sis mesos, 6 × 1.150 = 6.900 €. Si n'aparta 150 € al mes, arribaria al primer nivell en 3.450 / 150 = 23 mesos.
Cas · Els comptes del viatge
Cas fictici.
El viatge de final de curs costa 320 € per persona. L'aportació de casa seva cobreix 200 € i en falten 120 per reunir en 4 mesos (de març a juny). La Lucía ja aparta 8 € al mes, que ara destina al viatge. El pressupost de partida és el del cas anterior: 10 € de recàrrega, 12 € de berenar, 10 € d'oci i 8 € d'estalvi.
| Concepte | Càlcul | Import |
|---|---|---|
| El que falta | 320 − 200 | 120 € |
| Quota mensual del viatge | 120 / 4 | 30 € |
| El que ja aparta | estalvi actual | 8 € |
| El que falta cada mes | 30 − 8 | 22 € |
- Cada mes necessita 30 €, i ja n'aparta 8. Ha de trobar 30 − 8 = 22 € més: de retalls o d'ingressos.
- Versió A, retallar: recàrrega de 10 a 6 (−4 €), berenar de 12 a 4 (−8 €) i oci de 10 a 0 (−10 €). Retalla 22 €. Pressupost: 6 + 4 + 0 + 30 = 40 €. Renúncia: res d'oci en quatre mesos.
- Versió B, retallar menys i guanyar una mica més: recàrrega de 10 a 7 amb una altra tarifa (−3 €), berenar de 12 a 8 (−4 €), oci de 10 a 5 (−5 €) i 10 € més d'ingressos irregulars. Reuneix 3 + 4 + 5 + 10 = 22 €. Pressupost: 7 + 8 + 5 + 30 = 50 € amb ingressos de 50 €.
- Fixa una revisió: a finals d'abril, amb les aportacions de març i abril, la Lucía hauria de tenir 60 € reunits (2 × 30). Si en té 50, li falten 10 € per anar al dia i decideix si manté la versió o la canvia.
Què significa: les dues «quadren», però no són iguals. La A no necessita ingressos nous, però compta amb els 10 € irregulars ja inclosos en els seus 40 €: si falten, el desfasament és de 10 €. La B depèn de 20 € d'ingressos irregulars (els 10 previstos i 10 més): si falten els 10 extra, el desfasament és de 10 €. Cap de les dues és segura; si no arriben, cal replanificar, i convé saber-ho abans de l'abril i no després. El pressupost no tria per la Lucía: li ensenya què costa cada camí. Per això convé decidir-ho amb el grup i amb una data de revisió, i no deixar-ho a la sort ni a una xifra que algú ha calculat de pressa.
Simulador
Cas · Els comptes del viatge
Canvia el cost del viatge, l'aportació de casa, els mesos i el que la Lucía ja aparta. Mira quant ha de trobar cada mes i si va al dia.
Cas de la Lucía: viatge de 320 € en 4 mesos (de març a juny), 200 € de casa i 8 € que ja aparta. A finals d'abril hauria de portar 2 × 30 = 60 €; si en té 50, en falten 10.
Activitats (pensa la teva resposta i obre-la per comprovar-la)
11. La Lucía decideix fer la versió A. Calcula quant reuneix per al viatge en els quatre mesos i quina part dels seus ingressos suposa la renúncia en recàrrega, berenar i oci (22 de 40, en percentatge). Si a l'abril només n'ha reunit 50, quant li falta per anar al dia?
Solució: 4 × 30 = 120 €. Renúncia: 22 de 40 = 55,0 % dels ingressos. A l'abril hauria de portar 2 × 30 = 60 €; amb 50, li'n falten 10.
12. Amplia. Explica amb el concepte de cost d'oportunitat per què la versió B no és «gratis» encara que renunciï a menys. Què faria la Lucía si un mes no rebés els 10 € extra?
Solució: Amplia. La B demana 10 € més d'ingressos irregulars, que no són segurs i costen temps o esforç; si no arriben, cal retallar o canviar de versió.
Abans de triar · Els comptes del viatge
Llibre, pàgs. 115–116
Episodi de la novel·la del curs: personatges i situacions fictícies.
L'agència va enviar el preu un dilluns de finals de febrer i la Lucía el va copiar a la pissarra digital abans que sonés el timbre: tres-cents vint euros per persona.
—A veure, per parts —va dir, dreta al costat de la pantalla, amb l'agenda de pestanyes sota el braç—. A casa me'n posen dos-cents. En falten cent vint. Quatre mesos, de març a juny. Trenta al mes cadascú.
A la pantalla havia fet un gràfic: una línia blava que pujava mes a mes i un gràfic circular de colors. La Lucía l'assenyalava amb un bolígraf, com qui ensenya un mapa.
—Ho tinc tot controlat —va afegir—. Cada persona aparta trenta i punt. Ho he calculat tres vegades. I ho he apuntat.
La Martina, amb la barbeta recolzada a la mà, va trigar un segon a preguntar.
—Quin és el pla? Això d'apartar està clar. D'on traurà els diners cadascú?
—De la seva paga, si el pressupost ho permet —va dir la Lucía—. I en parlarem sense ensenyar números de casa.
L'Hugo es va gratar el cap i es va mirar la dessuadora granat, com si allà hi hagués el compte.
—A ull, trenta és més de la meitat del que tinc al mes. Ja, però i els meus berenars? Fet: em portaré el berenar de casa fins al juny.
Ningú no va riure. La Martina el va mirar un moment i no va dir res, que en ella era el més semblant a una pregunta. La Inés escrivia alguna cosa a la pissarra blanca, d'esquena, sense girar-se.
—Què ha de passar perquè cada pla funcioni? —va preguntar, sense deixar d'escriure.
El Dani va aixecar el cap del portàtil.
—Mira, mira —va girar la pantalla—. Es diu Gastòmetre. Li poses el que entra i el que surt i et diu quant et sobra. He posat el meu: quaranta-cinc d'ingressos, trenta-dos de despeses. «Et sobren tretze euros». T'ho faig en un moment per a tots, d'acord? Sona bé, no?
—Tretze de què? —va preguntar la Martina.
—Del que sobra.
—Però tens vuit euros apartats per al viatge —va dir la Lucía, sense treure la vista de la xifra—. Ja els has comptat com a diners que no fas servir. Llavors et sobren cinc, no tretze.
El Dani va obrir la boca i la va tancar. Va mirar el número una altra vegada, i després la Lucía, i després el número una altra vegada. Havia fet el compte en un segon i li havia semblat perfecte.
—Val —va dir al final—. Això no ho sabia l'aplicació. Ni jo.
L'Iker havia esperat que es fes silenci. Tenia un paper a la mà, amb columnes fetes a mà i diverses xifres ratllades.
—Una pregunta —va dir, amb la seva veu seca—. Tots parlem de com arribar. I si algú no hi arriba?
Ningú no va contestar de seguida. A la taula del costat algú va moure un bolígraf, i el soroll es va sentir a tota l'aula.
—Hi ha qui té més marge que altres —va afegir l'Iker—. No és qüestió de voluntat. Allò que passi amb aquesta persona, és al pla o s'ha d'improvisar?
La Lucía va mirar l'agenda. Hi havia dues columnes, el que entrava i el que sortia, i una paraula, «oci», que havia ratllat i tornat a escriure.
—Es pot retallar —va dir a poc a poc, i la seva veu va sonar diferent, menys segura i més certa—. De berenar, d'oci. O parlar amb l'agència i les famílies per trobar una solució, sense obligar ningú a explicar la seva economia. Però llavors no és un sol pla. Són dos.
—I caldrà saber a què renuncia cadascú —va dir la Martina—. Sense embuts.
—I amb una data per mirar si funciona —va afegir l'Hugo, ja sense bromejar—. Abril. Si a l'abril no quadra, es canvia.
La Inés va deixar per fi el retolador i es va girar. Sota el títol «Viatge», a la pissarra, només hi havia una línia: «Com ho saps?».
La Lucía va copiar les dues versions a la pantalla, una a cada costat del gràfic, i va escriure una data a sota. El Dani va tancar el portàtil amb cura, com qui desa alguna cosa per tornar-la a mirar, i va anotar «5 € disponibles» en un racó del quadern.
Ningú no sabia qui podria pagar la quota de trenta euros de l'abril.
Situació d'aprenentatge: El pressupost que aguanta
Llibre, pàg. 117
Activitats individuals
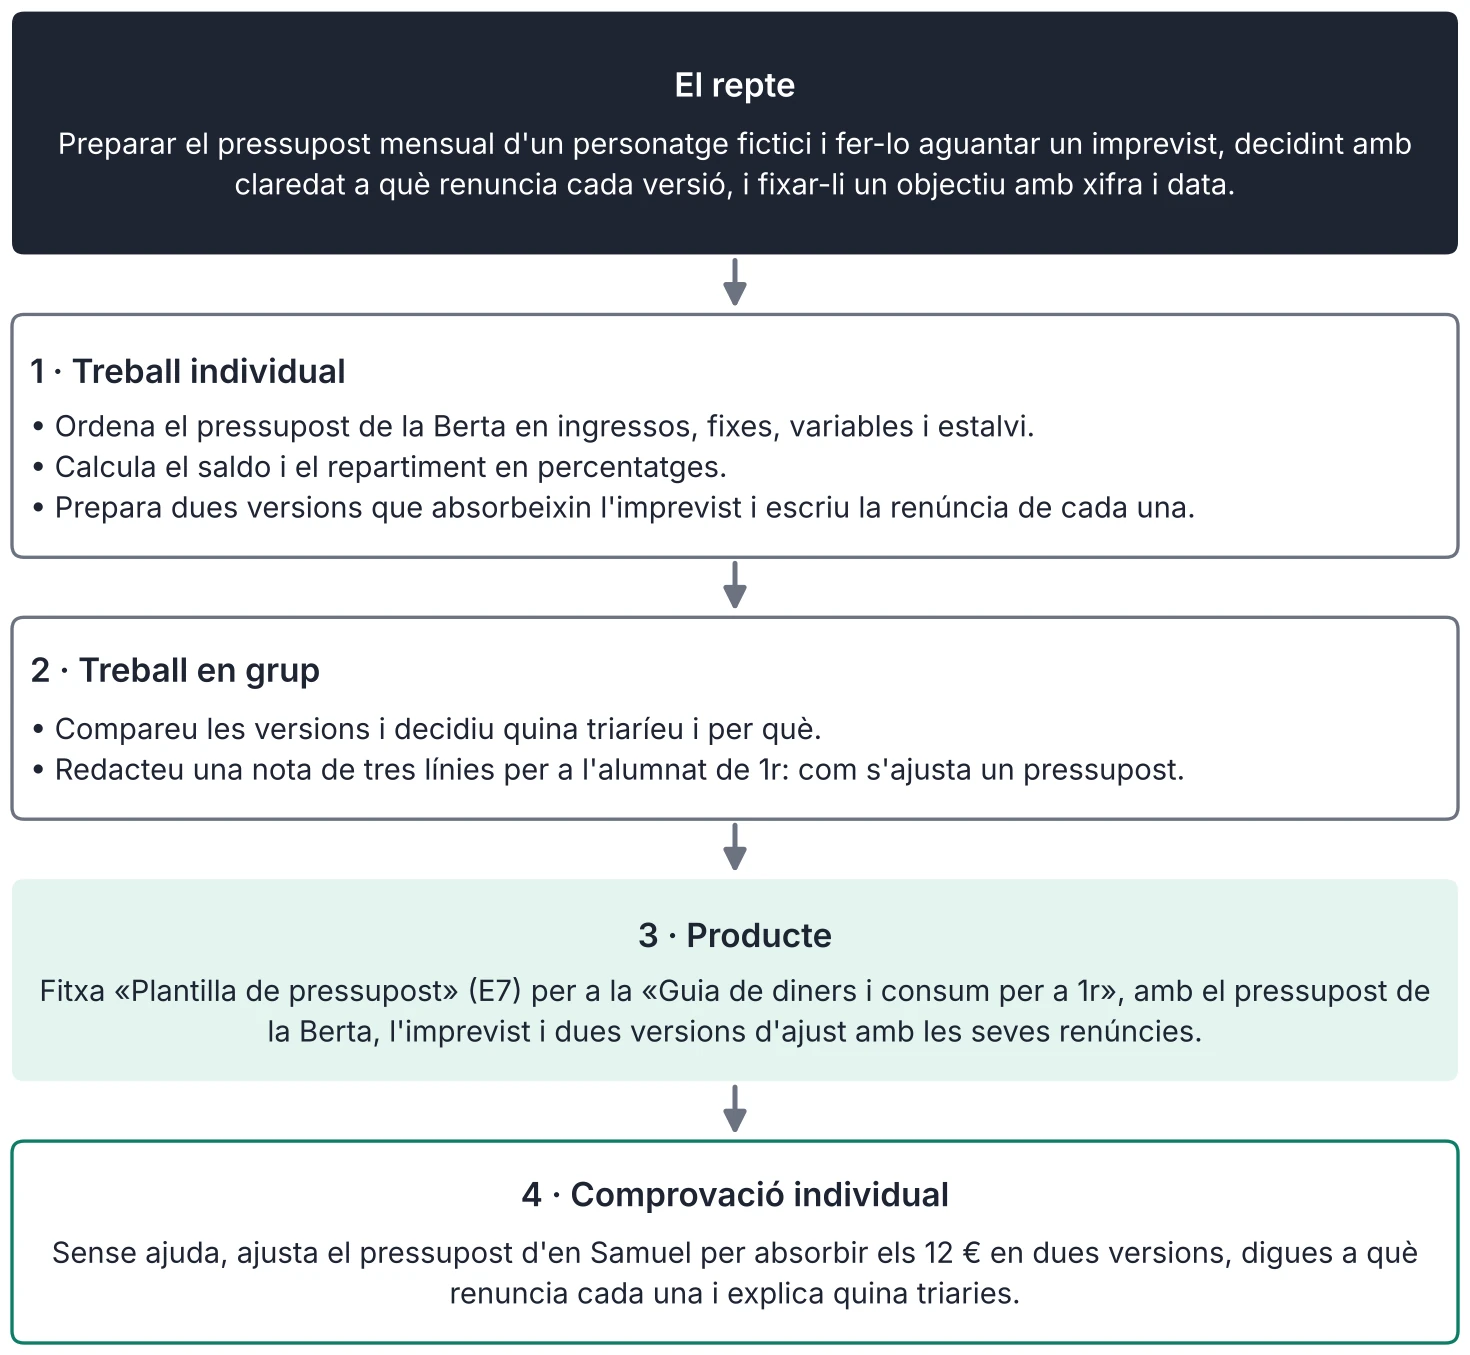
- Ordena el pressupost de la Berta en ingressos, fixes, variables i estalvi.
- Calcula el saldo i el repartiment en percentatges.
- Prepara dues versions que absorbeixin l'imprevist i escriu la renúncia de cada una.
Activitats en grup
- Compareu les versions i decidiu quina triaríeu i per què.
- Redacteu una nota de tres línies per a l'alumnat de 1r: com s'ajusta un pressupost.
Dades. La Berta ingressa 36 € al mes (paga, 28 €; altres ingressos irregulars, 8 €, que poden no arribar). Despeses fixes: 8 € (subscripció de música, 4 €; recàrrega, 4 €). Variables: 18 € (berenar, 10 €; oci, 8 €). Estalvi: 10 €. Aquest mes se li trenca la pantalla del mòbil: la reparació costa 15 € i s'ha de pagar aquest mes. Per a la comprovació: en Samuel ingressa 30 € al mes (paga, 24 €; altres ingressos, 6 €), gasta 6 € en fixes i 14 € en variables i estalvia 10 €; aquest mes se li trenca una motxilla: 12 €. Comprovació individual. Sense ajuda, ajusta el pressupost d'en Samuel per absorbir els 12 € en dues versions, digues a què renuncia cada una i explica quina triaries.
Informe: Planificar no és ser garrepa
Llibre, pàg. 118
Molta gent creu que fer un pressupost és cosa de qui no arriba a final de mes o de qui és garrepa. És just al revés: planificar serveix per tenir tranquil·litat. Qui sap quant entra, quant surt i quant queda pren decisions amb calma i no amb pressa. La lògica és la mateixa amb 40 € al mes que amb 400 €, tot i que el primer deixa menys marge per equivocar-se. Aquesta idea té un nom: resiliència financera. És la capacitat d'aguantar un cop, com una avaria o una despesa que no esperaves, sense haver d'endeutar-te ni renunciar a allò important. Es construeix amb dos hàbits petits: apuntar el que es gasta i apartar una part a principi de mes. Cap dels dos no exigeix ser expert ni tenir molts diners. El que exigeix és repetir-los. Les dades ajuden a posar les coses al seu lloc. L'Enquesta de competències financeres del Banc d'Espanya del 2021 va preguntar a la població adulta què havia fet l'última vegada que les seves despeses van superar els ingressos. El 25 % de les persones adultes enquestades vivia en llars amb despeses superiors als ingressos en els dotze mesos anteriors. Entre aquestes llars, el 55 % va fer servir estalvis, el 35 % va recórrer a un crèdit informal, d'amics o de l'ocupador, i el 13 % a descoberts o pagaments ajornats; les respostes no són excloents. Quan falten diners, es busca una sortida, i recórrer als estalvis propis sol evitar els costos d'endeutar-se, encara que redueix els recursos disponibles. Una altra dada ens situa: segons l'Enquesta de pressupostos familiars de l'INE, el 2024 la despesa mitjana anual per persona va ser de 14.746 € a Catalunya i de 13.626 € a Espanya. Dividits entre dotze mesos, 14.746 / 12 són uns 1.229 € al mes per persona. És una mitjana de tota una població, amb totes les edats i totes les situacions, i no diu què gasta un jove de 15 anys ni quin pressupost li convé; mostra l'escala de les despeses anuals mitjanes, però no permet deduir quin pressupost ha de tenir cada família. Convé llegir aquestes dades amb prudència. Es refereixen a persones adultes o a llars, no a joves de quart d'ESO, i recullen el que van dir les persones enquestades o el que van declarar, no el que van fer en cada cas. Un pressupost tampoc no garanteix res: hi ha imprevistos que cap pla cobreix i persones amb molt poc marge. Però tenir clar què entra i què surt sol ser la diferència entre improvisar i decidir.
Font: Banco de España, Encuesta de Competencias Financieras 2021 (consulta: 11/2026); INE, Encuesta de Presupuestos Familiares 2024 (consulta: 11/2026).
Activitats
Llibre, pàg. 119
8 activitats per repassar i aplicar el que has après. Pensa o escriu la teva resposta abans d'obrir la solució.
Activitats
13. (comprensió) La Lucía diu que ho té «tot controlat». Quina pregunta de la Martina i quina de l'Iker mostren que el pla tenia forats? Per què un sol pla no n'hi havia prou?
Solució: Martina: «D'on surt cadascú?»; Iker: «I si algú no hi arriba?». Un sol pla suposa que tothom té el mateix marge; la Lucía diu «Són dos».
14. (càlcul) El Dani té ingressos de 45 € i despeses de 32 €, i aparta 8 € per al viatge. Calcula quant li sobra de debò després de l'estalvi i compara el teu resultat amb el que deia Gastòmetre.
Solució: 45 − 32 − 8 = 5 €; Gastòmetre deia 13 €: no descomptava l'estalvi.
15. (aplicació) Amb les dades del cas «Els comptes del viatge», calcula quant reuneix la Lucía en quatre mesos amb la versió B i comprova que arriba als 120 €.
Solució: Versió B: 3 + 4 + 5 + 10 = 22 € al mes extra; 8 + 22 = 30 € al mes; 4 × 30 = 120 €.
16. Revisa aquesta resposta simulada d'un assistent d'IA: «Amb 30 € al mes per al viatge i 40 € d'ingressos, et queden 10 € per gastar com vulguis». Què ha oblidat? Fes el compte amb les partides del pressupost de la Lucía.
Solució: Ha oblidat les despeses de 32 €: amb 40 € d'ingressos en queden 8, no 10, i si 30 van al viatge (32 + 30 = 62 €) en falten 22.
17. (document) Llegeix aquesta nota d'un pressupost. Calcula les despeses i el saldo, i digues si hi ha superàvit, equilibri o dèficit. Quina tocaries primer?
Solució: Despeses: 8 + 12 + 14 = 34 €; saldo 30 − 34 = −4 € (dèficit); amb 4 € d'estalvi, falten 8 €. Tocar primer l'oci (variable i prescindible).
18. (cas amb taula) Al Dani se li espatlla la bici i la reparació costa 9 €. Calcula quant li queda lliure cada mes i quant li falta després de l'imprevist. Proposa dues maneres de cobrir-ho, amb xifres, i digues quina triaries.
Solució: Lliure: 45 − 32 − 8 = 5 €; si la reparació de 9 € s'ha de pagar el mateix mes, falten 9 − 5 = 4 €. Opcions: oci de 10 a 6 (−4 €) o usar 4 € de l'estalvi.
19. (percentatges) La Martina té 50 € d'ingressos al mes, gasta 20 € en fixes i 18 € en variables, i estalvia la resta. Calcula quin percentatge dels ingressos suposa cada partida i compara'l amb el 20 % d'estalvi de la regla 50/30/20.
Solució: Fixes 20/50 = 40,0 %; variables 18/50 = 36,0 %; estalvi 12/50 = 24,0 %, 4 punts per sobre del 20 % de la regla.
20. (transferència individual, sense ajuda) Imagina un personatge amb 45 € d'ingressos que vol estalviar 20 € al mes per a un objectiu i té despeses fixes de 15 €; li queden com a màxim 10 € per a variables. Escriu un pressupost amb dues versions coherents, explica què fa diferent cada una i digues a què renuncia.
Solució: Resposta oberta: 15 + variables ≤ 10 + estalvi 20 = 45 €; dues versions coherents amb renúncies explícites.
Esquema i resum
Llibre, pàg. 120
El meu pressupost i el meu pla financer
- Del pressupost al pla
- Un pla abans de gastar
- Registrar abans de planificar
- Resiliència financera
- Objectius a curt, mitjà i llarg termini
- Necessitats a cada etapa de la vida
- Fixes i variables
- Necessàries i prescindibles
- Ingressos regulars i irregulars
- Saldo: superàvit, equilibri, dèficit
- L'estalvi no és una despesa
- Tècniques
- Sobres o pots
- Regla 50/30/20: una referència
- Full de càlcul i aplicacions
- Una aplicació pot dir lliure un diner ja compromès
- Prioritzar
- Necessitat i desig
- Urgent i important
- Cost d'oportunitat
- Decidir amb les xifres al davant
- Ajustar
- Retallar, ajornar o buscar ingressos
- Començar per les prescindibles
- Fons d'emergència
- Revisar cada mes
Resum
Un pressupost és un pla d'ingressos i despeses que es fa abans de gastar. Primer es registra el que passa, perquè les despeses formiga enganyen, i després es planifica. Serveix sobretot per aguantar un imprevist: aquesta capacitat és la resiliència financera. Un pla financer mira més lluny: fixa objectius a curt, mitjà i llarg termini amb una xifra i una data i projecta les necessitats de cada etapa de la vida. Les despeses es classifiquen en fixes i variables, i també en necessàries i prescindibles. El saldo és ingressos menys despeses: hi ha superàvit, equilibri o dèficit, i l'estalvi no és una despesa de consum, sinó el que reserves a principi de mes. Hi ha tècniques manuals (sobres) i digitals (full de càlcul, aplicacions), i la regla 50/30/20 és un criteri orientatiu; les aplicacions sumen bé però poden dir «lliure» a diners que ja tenen destí. Prioritzar vol dir distingir necessitat i desig, urgent i important, i recordar el cost d'oportunitat. Quan els diners no arriben es pot retallar, ajornar o buscar ingressos, començant per les despeses variables i protegint l'estalvi, i un fons d'emergència ajuda a no endeutar-se davant d'un imprevist. Com que les circumstàncies canvien, el pressupost es revisa cada mes. En el cas de la Lucía, dues versions diferents reuneixen els mateixos 120 €, però cada una té la seva renúncia.