Situació de partida
Llibre, pàgs. 89–90
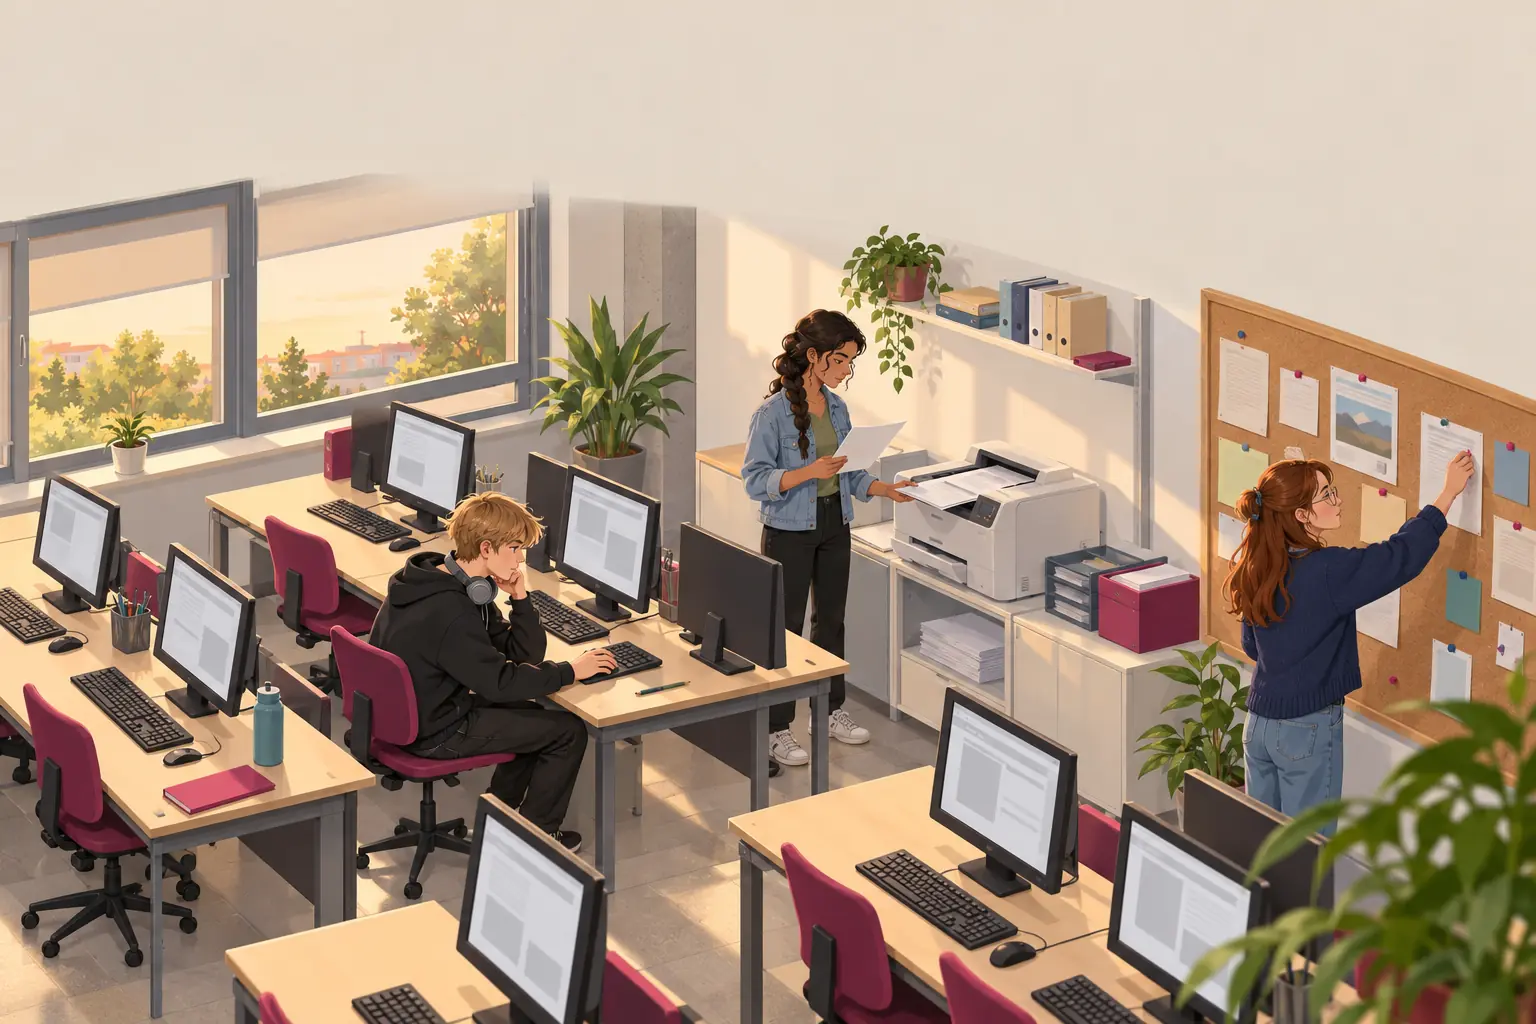
És febrer a 4t B de l'Institut Ribera Nord de Valldelana. La Martina espera unes sabatilles d'handbol i rep un SMS que diu que el seu paquet està retingut. El Dani ja ha obert l'enllaç al portàtil «per veure», i l'Hugo s'asseu a mirar la pantalla. La Inés Varela ha escrit una pregunta a la pissarra: aquest missatge és de veritat?
En aquesta unitat aprendràs a…
- Reconèixer els missatges i les trucades que suplanten un banc, una empresa de paqueteria o un organisme, i les estafes més habituals entre joves
- Contrastar una informació econòmica: qui la publica, amb quines dades i amb quin interès, i detectar una notícia falsa
- Explicar què és un algoritme, com es poden utilitzar les teves dades i quins drets tens sobre elles
- Descriure què són les criptomonedes i la cadena de blocs (blockchain) i per què una promesa de guany assegurat és un senyal d'alarma
- Comparar contrasenyes segons la longitud i activar la verificació en dos passos
- Seguir els passos adequats quan ja has caigut en un frau i saber a qui demanar ajuda
Per començar
- Si et ve un missatge del teu banc que et demana una clau, què faries abans de contestar?
- Per què creus que els estafadors demanen poc diner o posen terminis molt curts?
- Quina d'aquestes contrasenyes és més difícil d'endevinar: la data del teu aniversari o una frase llarga que només tu recordes? Per què?
Mapa de la unitat
6.1Suplantació i estafes digitals
Llibre, pàgs. 91–92
Gairebé ningú no hi cau per ser ximple. S'hi cau perquè el missatge arriba just quan esperes alguna cosa i amb pressa. Un frau és un engany per quedar-se amb els teus diners o amb les teves dades. Una forma molt habitual és la suplantació d'identitat: algú es fa passar per una empresa, un banc o un organisme conegut perquè confiïs en ell. El phishing (pesca de credencials) és la suplantació per aconseguir dades, sobretot per correu electrònic; per SMS, smishing, i per telèfon, vishing. Se suplanten sobretot bancs, empreses de paqueteria («el seu paquet està retingut») i organismes públics.
La regla d'or és no actuar des del mateix missatge: no introdueixis claus ni dades bancàries des d'enllaços de missatges inesperats, encara que semblin oficials. Els senyals es repeteixen:
- Urgència: «abans de 24 hores», «últim avís», «es bloquejarà el seu compte».
- Enllaç estrany: una adreça que s'assembla a la de l'empresa, però no ho és.
- Petició de dades: claus, codis que arriben per SMS o el número complet de la targeta.
- Import petit: 1,99 € sembla inofensiu, però pot ser un esquer per aconseguir la targeta.
- Missatge genèric: no diu el teu nom ni la comanda.
- Remitent dubtós: pot ser desconegut o semblar legítim.
Cas · Sis senyals en un SMS
Cas fictici.
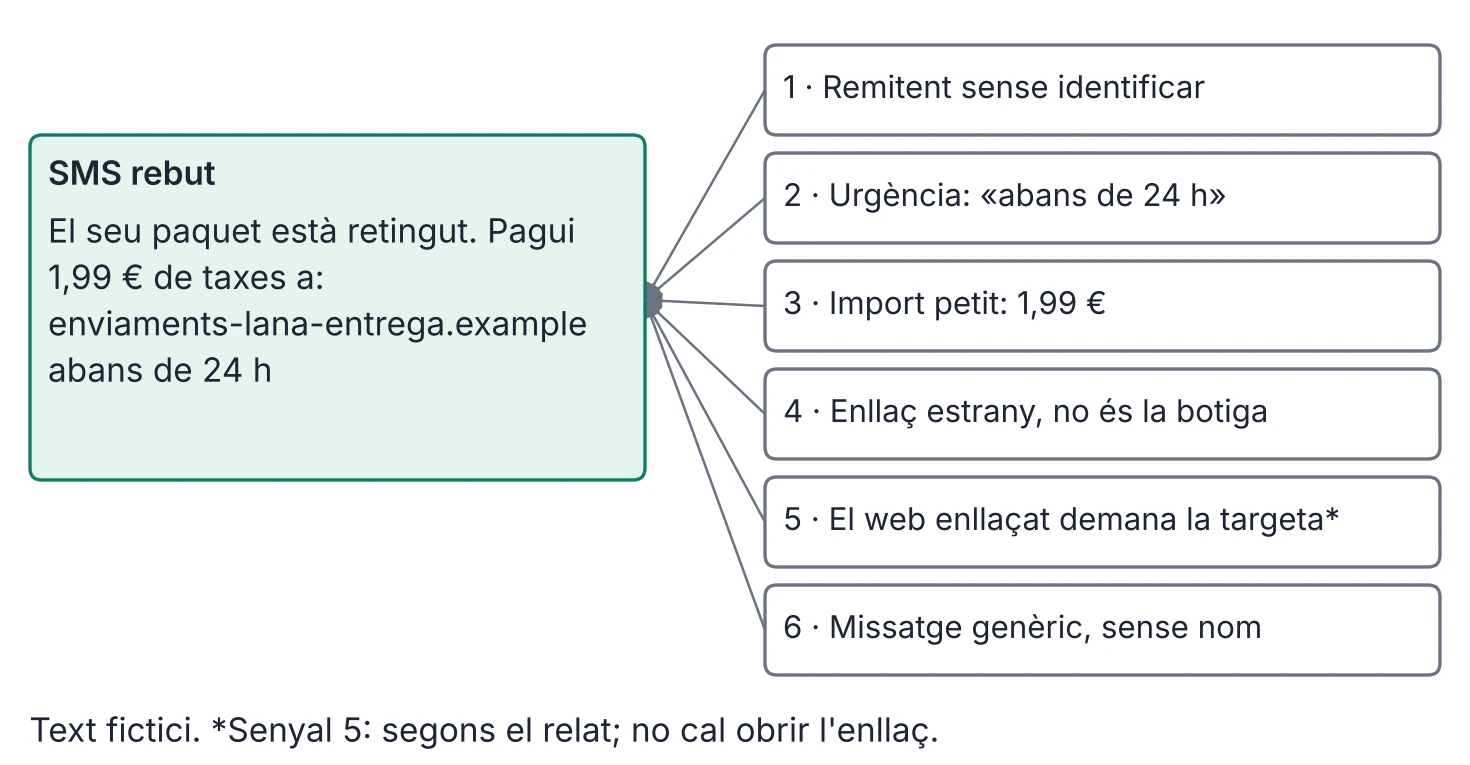
La Martina rep aquest SMS (fictici; «.example» és una terminació reservada per a exemples): «El seu paquet està retingut. Pagui 1,99 € de taxes a: enviaments-lana-entrega.example abans de 24 h». Vol saber si és veritat.
| Senyal | Què es veu a l'SMS | Per què ha d'alarmar |
|---|---|---|
| Remitent | Un número de mòbil sense nom | Alerta; un nom també es falsifica |
| Urgència | «abans de 24 h» | Posa pressa perquè no comprovis |
| Import petit | 1,99 € | Pot ser un esquer |
| Enllaç estrany | enviaments-lana-entrega.example | No és el web de la botiga |
| Dades de targeta | Les demana el web (segons el cas) | L'objectiu són les dades |
| Missatge genèric | «El seu paquet», sense nom | S'envia a milers de persones |
- Marca els senyals: cinc es veuen al missatge; el sisè, la petició de targeta, el dona el cas (no cal obrir l'enllaç per comprovar-ho). Amb un de sol ja caldria parar: no es prem res i es comprova amb la botiga.
- Calcula les víctimes hipotètiques si s'envien 10.000 missatges i piquen el 2 % (supòsit didàctic): 10.000 × 0,02 = 200 persones.
- Calcula el cobrat en «taxes» si totes paguen: 200 × 1,99 = 398,00 €. A part, si amb les dades de targeta cada víctima perdés 450 € de mitjana, 200 × 450 = 90.000,00 € de pèrdues suposades. Són partides diferents; sumades, 90.398,00 €.
Què significa: l'import petit és un esquer per aconseguir dades, i les pèrdues posteriors poden ser molt més grans. El límit: un missatge amb menys senyals també pot ser fals. La regla segura és comprovar per un altre canal.
No tot frau arriba en un missatge. Les compres falses en una aplicació de segona mà: algú ven alguna cosa molt barata i demana que paguis abans «per reservar-ho», amb una transferència que normalment no es pot revocar sense més. Els perfils falsos et guanyen la confiança i després et demanen diners o dades; les inversions miracle prometen guanys enormes i segurs (6.4), i els sortejos que no has demanat exigeixen «un petit pagament». Les mules de diners deixen el seu compte per rebre una transferència i reenviar-la a canvi de diners fàcils: pot comportar responsabilitats legals; si t'ho proposen, no ho facis.
Avui una eina pot redactar un correu perfecte o imitar una veu: una trucada que sona com la teva mare ja no prova res. Torna a trucar al número de sempre.
Classifica
Activitat 1 · Quin tipus de frau és?
Uneix cada missatge amb el seu nom.
Un correu que diu ser d'un banc.
Un SMS d'un «paquet retingut».
Una trucada d'un suposat tècnic.
Activitats (pensa la teva resposta i obre-la per comprovar-la)
1. Uneix cada missatge amb el seu nom: a) un correu que diu ser d'un banc; b) un SMS d'un «paquet retingut»; c) una trucada d'un suposat tècnic. Opcions: phishing, smishing, vishing.
Solució: a) phishing; b) smishing; c) vishing.
2. Llegeix aquest missatge: «Hisenda: té una devolució de 84,50 € a favor seu. Reclami-la avui a: devolucio-agenda.example». Indica quatre senyals d'alarma i què faries.
Solució: Senyals: remitent genèric, devolució inesperada, urgència («avui»), enllaç estrany, petició de dades. No prémer res; comprovar al web oficial de l'organisme.
3. Amplia. Una banda envia 5.000 missatges i pica el 3 %. Si cada víctima perdés 300 €, quant sumarien les pèrdues? Explica per què no importa que cada missatge demani «només» un euro.
Solució: Amplia. 5.000 × 0,03 = 150 víctimes; 150 × 300 = 45.000 €. L'import petit és un esquer: l'objectiu és la targeta, no el cobrament.
6.2Informació fiable i notícies falses
Llibre, pàgs. 93–94
Un titular sol dir poc i vol que hi cliquis. Abans de creure'l o de compartir-lo, cal saber qui el publica, què prova i què en treu. Per decidir bé en economia (què comprar, on estalviar, quin producte contractar) necessites informació. Però no tota és igual de fiable. Una font primària dona dades o documents originals: una estadística oficial, el text d'una llei, una recerca original. Un informe institucional pot ser secundari si resumeix estudis d'altres. Una font secundària l'explica o l'interpreta: un diari, un vídeo, un perfil d'una xarxa social. Com més t'allunyes de l'origen, més fàcil és que la dada es canviï o es dugui a un altre context.
Una informació és fiable quan es pot comprovar. Que sigui fàcil de llegir o de compartir no la fa més fiable. Es poden fer cinc preguntes: Qui la publica, i és una persona o un organisme identificable? Què diu exactament, i amb quines dades? Quan es va publicar, i segueix vigent? Com ho sap: cita la font o només opina? Per què ho publica: informar, vendre, convèncer? Una bona pràctica és la lectura lateral: en comptes de fiar-te del que una pàgina diu de si mateixa, obre altres fonts i mira què en diuen.
Una notícia falsa és una informació inventada o manipulada que es presenta com a veritable. Si es fa per enganyar, és desinformació; si es comparteix sense mala intenció, però és falsa, també fa mal. Les falsedats solen tenir senyals: titulars alarmistes, MAJÚSCULES, imatges sense data ni lloc, «xifres» sense font i frases com «comparteix abans que ho esborrin». Avui també es poden fabricar imatges, àudios i vídeos amb IA que semblen reals (falsificacions generades per IA): una imatge convincent ja no prova que alguna cosa hagi passat.
Un titular, una comprovació. Un missatge viral diu: «El lloguer s'ha duplicat en cinc anys». Una taula d'un organisme oficial (dades fictícies d'exemple) mostra que el lloguer mitjà d'un barri va passar de 650 € el 2020 a 780 € el 2025. El canvi és 780 − 650 = 130 €, i 130 / 650 = 0,20, és a dir, +20,0 %. Duplicar-se seria +100,0 %: el titular exagera.
Una comunicació eficaç diu primer la conclusió, després la dada que la sosté i, al final, la font: així qui t'escolta ho pot comprovar i discutir. Si cites una xifra, digues sempre de quin any és i quina és la seva font.
Simulador
Un titular, una comprovació
Posa el valor d'abans i el d'ara que dona una taula oficial i mira quin és el canvi real en percentatge.
Dades fictícies d'exemple: el lloguer mitjà d'un barri passa de 650 € el 2020 a 780 € el 2025. Duplicar-se seria +100,0 %.
Activitats (pensa la teva resposta i obre-la per comprovar-la)
4. Un titular diu: «Els preus s'han triplicat». La taula oficial mostra un producte que passa de 2,00 € a 2,50 €. Calcula el canvi en percentatge i explica en dues frases què no diu el titular.
Solució: (2,50 − 2,00) / 2,00 = 0,25, un +25,0 %. No diu que és un canvi puntual d'un producte, ni la font, ni que «triplicar» seria +200 %.
5. Amplia. Escriu un missatge de tres línies per avisar els companys que una imatge que corre pel grup sembla generada amb IA: què dius, com ho has comprovat i què els demanes que no facin.
Solució: Amplia. Resposta oberta: què diu, com ho ha comprovat (data, origen, altres fonts) i què demana que no facin (no reenviar).
6.3Algoritmes, dades i contrasenyes
Llibre, pàgs. 94–95
Les empreses i els estafadors volen les teves dades. Saber què són, què se'n fa i com protegir-les és una part de decidir amb criteri. Un algoritme és una seqüència d'instruccions que una màquina segueix per resoldre un problema. Quan una xarxa social t'ensenya uns vídeos i no uns altres, o quan una botiga en línia et recomana productes, hi ha un algoritme que fa servir les dades que ha recollit de tu. No té opinió: aplica regles de disseny i dades, i pot repetir o amplificar biaixos. També pot tancar-te en una bombolla: com que et mostra el que ja t'agrada, veus menys opcions diferents.
Les dades personals són la informació que t'identifica o permet identificar-te, sola o combinada amb altres: nom, telèfon, correu, adreça, fotos, veu, localització. Amb el teu nom, el teu centre i el teu aniversari, algú pot semblar de confiança i fer-se passar per tu. Les dades financeres són les relacionades amb els teus diners (targeta, compte, claus, moviments). Molts serveis «gratuïts» es financen amb publicitat basada en dades: el que mires, compres i on ets serveix per mostrar-te anuncis. Dona només les dades necessàries; si una aplicació de llanternes demana accés als teus contactes, alguna cosa no quadra. Recorda que el que publiques deixa rastre i es pot copiar encara que després ho esborris.
A Europa hi ha normes que protegeixen les dades. El Reglament general de protecció de dades (RGPD) i la Llei orgànica 3/2018, que el complementa a Espanya, et donen drets: accés (saber quines dades tenen de tu), rectificació, supressió (demanar que les esborrin), oposició, limitació del tractament i portabilitat. S'exerceixen escrivint a l'empresa que té les dades, que sol respondre en un mes; si no ho fa, es pot reclamar a l'Agència Espanyola de Protecció de Dades (AEPD).
És a dir: a partir dels 14 anys, en general, pots consentir, amb excepcions si la llei exigeix l'assistència dels representants; convé llegir què s'accepta abans de prémer «accepto».
Una contrasenya segura és llarga, única i difícil d'endevinar. Llarga, perquè cada caràcter afegit multiplica les combinacions. Única, perquè si la fas servir a molts llocs i es filtra en un, la proven a tots. Un gestor de contrasenyes (una aplicació que guarda moltes claus llargues darrere d'una sola clau mestra) o una frase llarga de diverses paraules ajuden a recordar-les. Calculem les combinacions, suposant un atac sense límit d'intents d'un programa que en prova mil milions (10⁹) per segon (supòsit didàctic; no és el temps d'entrada en un servei real):
| Contrasenya | Combinacions | Temps per provar-les totes |
|---|---|---|
| 6 dígits | 10⁶ = 1.000.000 | menys d'1 segon |
| 8 minúscules | 26⁸ ≈ 2,1 × 10¹¹ | uns 3,5 minuts |
| 8 amb majúscules, minúscules i xifres | 62⁸ ≈ 2,2 × 10¹⁴ | uns 2,5 dies |
| 12 amb majúscules, minúscules i xifres | 62¹² ≈ 3,2 × 10²¹ | uns 102.000 anys |
Passar de 6 a 12 caràcters i barrejar tipus no suma, multiplica, i afegir caràcters és el més barat que pots fer: 62¹² / 10⁶ ≈ 3,2 × 10¹⁵ vegades més combinacions. El límit: el càlcul suposa una contrasenya a l'atzar; si és una paraula o una data, s'endevina molt abans.
La verificació en dos passos afegeix una segona comprovació, com un codi al mòbil, i redueix molt el risc que entrin encara que et robin la clau, tot i que també es pot atacar amb enganys. Convé activar-la al correu, a les xarxes i a la banca. Instal·lar les actualitzacions també ajuda. No comparteixis mai contrasenyes ni codis d'un sol ús: qui te'ls demana pot estar intentant entrar al teu compte. El correu de recuperació també necessita una clau forta, perquè des d'ell es poden canviar totes les altres.
Simulador
Quant triga a caure una contrasenya?
Tria quants símbols pot tenir cada posició (10 = només xifres, 26 = lletres minúscules, 62 = lletres i xifres) i la llargada. El programa de l'atac prova mil milions de combinacions per segon.
Supòsit didàctic, amb una contrasenya a l'atzar: no és el temps d'entrada en un servei real. Si és una paraula o una data, s'endevina molt abans.
Activitats (pensa la teva resposta i obre-la per comprovar-la)
6. Indica quines són dades personals i, dins d'aquestes, quines també són dades financeres o d'autenticació: a) el teu número de mòbil; b) el PIN de la teva targeta; c) una foto teva amb l'uniforme del centre; d) el codi que t'arriba per SMS i serveix per validar un pagament.
Solució: a) personal; b) personal i financera/d'autenticació; c) personal; d) personal i d'autenticació (codi d'un sol ús).
7. Ordena de més a menys segura: a) 123456; b) la data del teu aniversari; c) una frase de cinc paraules sense relació; d) el teu nom i l'any de naixement. Justifica l'ordre.
Solució: c és la més robusta i 123456 la pitjor; b i d depenen de com de previsibles siguin per a un atacant que conegui dades personals (s'admet qualsevol justificació coherent).
8. Amplia. Calcula quantes combinacions hi ha amb un PIN de 4 dígits (10⁴) i amb un de 10 dígits (10¹⁰). Explica per què un PIN llarg no n'hi ha prou si el tries amb una data.
Solució: Amplia. 10⁴ = 10.000 i 10¹⁰ = 10.000.000.000. Si el PIN és una data, es prova en pocs intents, per llarg que sigui.
6.4Criptoactius i cadena de blocs
Llibre, pàgs. 96–98
Se'n diuen «monedes», però un criptoactiu no té per si mateix curs legal. I quan una oferta sembla massa bona, cal comprovar-la abans de donar un euro. Una cadena de blocs (en anglès, blockchain) és un registre digital compartit entre molts ordinadors. Cada operació s'afegeix en un bloc, i cada bloc queda enllaçat amb l'anterior, de manera que modificar-ne un d'antic alteraria les empremtes digitals dels blocs posteriors i caldria refer-los i superar el consens de la xarxa. No depèn d'una sola entitat: la còpia és a molts llocs alhora. Serveix per apuntar pagaments, propietats o contractes de manera difícil de falsificar, i per això un criptoactiu pot canviar de propietari sense que intervingui cap banc. La cadena fa molt difícil canviar el registre sense deixar rastre, però no garanteix que la promesa de qui hi apunta sigui honesta.
Un criptoactiu és una categoria general d'actius digitals que es poden transferir i guardar electrònicament amb aquesta mena de tecnologia, sense passar necessàriament per un banc; una criptomoneda n'és un tipus. El seu preu fluctua molt en poc temps: aquesta variació forta s'anomena volatilitat. A Espanya no són euros ni tenen curs legal: només s'accepten si les parts ho pacten. No tenen la garantia de dipòsits bancaris (el Fons de Garantia de Dipòsits protegeix els diners dels comptes, fins a 100.000 € per persona i entitat). Europa ha començat a posar-hi regles: el reglament europeu de mercats de criptoactius (MiCA) s'aplica amb caràcter general des del 30 de desembre de 2024 i imposa obligacions d'informació i, als prestadors de serveis, requisits d'autorització.
Les ofertes fraudulentes repeteixen quatre senyals: prometen un guany alt i fix, posen pressa («només avui», «queden poques places»), fan servir la cara d'algú famós o d'un «expert» sense proves i demanen diners per un mitjà difícil de recuperar. N'hi ha prou amb un d'ells per parar i comprovar. A més, els xiringuitos financers ofereixen inversions sense autorització; la CNMV en manté una llista pública d'advertències, però que una oferta no hi surti no demostra que sigui segura.
Recorda que aquest apartat és per entendre, no per fer: els casos són d'adults ficticis i cap menor no ha d'invertir en criptoactius.
Cas · La moneda que segur que pujava
Cas fictici.
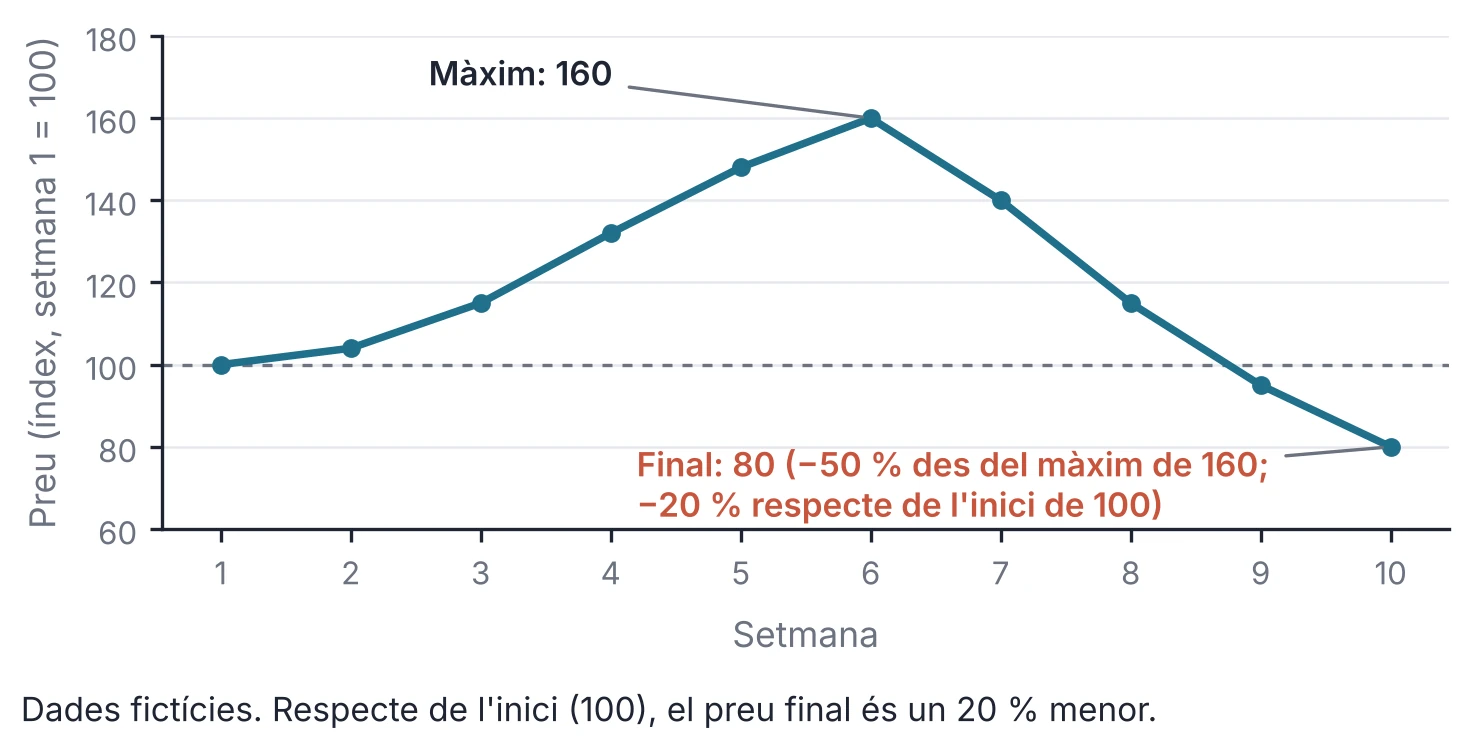
La Remei, una veïna adulta fictícia, ha posat 100 € en una moneda inventada, «MoonLana». Primer puja un 60 % i després baixa un 50 %. A més, una «oferta» promet el 20 % al mes. Dades d'exemple.
| Moment | Càlcul | Valor |
|---|---|---|
| Inici | Diners posats | 100,00 € |
| Després de pujar un 60 % | 100 × 1,60 | 160,00 € |
| Després de baixar un 50 % | 160 × 0,50 | 80,00 € |
| «Oferta» del 20 % al mes, 12 mesos | 100 × 1,20¹² | 891,61 € |
- Calcula la pujada: 100 × 1,60 = 160,00 €. La quantitat creix un 60 %.
- Calcula la baixada: el 50 % s'aplica sobre 160, no sobre 100. 160 × 0,50 = 80,00 €.
- Calcula la variació total: el valor final és el 80 % de l'inicial i la rendibilitat total, (80 − 100) / 100 = −20,0 %. Per tornar a 100 € caldria que pugés 100 / 80 = 1,25, una pujada del 25,0 % sobre els 80 €.
- Calcula l'«oferta»: 100 × 1,2 × 1,2 … (12 vegades) = 100 × 1,20¹² = 891,61 €. Això seria guanyar un 791,6 % en un any (promesa fictícia).
Què significa: un percentatge que puja i baixa no es compensa amb un altre d'igual, perquè cada un es calcula sobre una base diferent. I una rendibilitat garantida del 20 % mensual és un senyal d'alarma extrem que pot indicar frau: no es lliuren diners sense verificar. El límit: els números són inventats, però la lògica de les bases es manté.
Comprova la teva revisió de la resposta de la IA
Solució: Que molta gent la faci servir no prova que sigui segura; «sense risc» és un senyal d'alarma; la CNMV avisa de volatilitat i pèrdua total.
Simulador
Cas · La moneda que segur que pujava
Canvia els diners posats, la pujada i la baixada de la moneda fictícia i mira per què els percentatges no es compensen.
Cas fictic de la Remei: 100 € que pugen un 60 % i baixen un 50 % acaben en 80 €, un −20,0 %. L'«oferta» del 20 % al mes seria 891,61 €: un senyal d'alarma extrem.
Activitats (pensa la teva resposta i obre-la per comprovar-la)
9. Explica per què un criptoactiu no té per si mateix curs legal a Espanya, què és una cadena de blocs i per què el Fons de Garantia de Dipòsits no el cobreix.
Solució: Un criptoactiu no és moneda de curs legal i ningú no està obligat a acceptar-lo; el Fons de Garantia de Dipòsits protegeix comptes, no criptoactius. Cadena de blocs: registre compartit d'operacions encadenades.
10. Amplia. Una moneda fictícia baixa un 40 % i després puja un 40 %. Calcula el valor final d'uns diners inicials de 200 € i explica per què no torna al punt de partida.
Solució: Amplia. 200 × 0,60 = 120; 120 × 1,40 = 168 €. No torna als 200 € perquè el 40 % es calcula sobre bases diferents.
6.5Si has caigut: què cal fer
Llibre, pàg. 98
Caure en un frau no és una vergonya: els passa a persones de totes les edats. El que compta és la rapidesa amb què actues i que ho expliquis. El que toca fer depèn del que ha passat. Si només vas obrir l'enllaç i no hi vas posar dades ni vas baixar res, tanca'l i revisa el dispositiu; si vas donar claus, canvia-les; si vas donar la targeta o hi ha hagut càrrecs, bloqueja-la i avisa el banc. Davant de pagaments no autoritzats, cinc passos. Primer, bloqueja: contacta de seguida amb el banc i bloqueja la targeta o l'accés. Segon, comunica i reclama els càrrecs, amb l'hora i la manera com va passar; si no has autoritzat l'operació, el banc ha de retornar-te l'import de seguida i, com a molt, al final del dia hàbil següent, amb excepcions (com la sospita raonable de frau). Tercer, canvia les claus del correu, de les xarxes i del banc des d'un dispositiu de confiança i activa la verificació en dos passos. Quart, guarda proves: captures, l'adreça, l'hora, el número d'on va arribar i els justificants. Cinquè, denuncia: davant dels Mossos d'Esquadra, la Policia Nacional o la Guàrdia Civil.
No responguis ni paguis a qui t'amenaça o et demana diners per «arreglar» el problema, i no tornis a entrar a l'enllaç «per veure què passa». Si has autoritzat tu un pagament a un estafador, les regles poden ser diferents: ho has de comprovar amb el banc. Si ets menor, avisa com més aviat millor una persona adulta de confiança (la família, el tutor o la tutora, la professora): no és perquè et renyin, sinó perquè t'ajudin. A més de la denúncia, l'INCIBE ofereix la línia gratuïta i confidencial 017, «Tu Ayuda en Ciberseguridad», cada dia de l'any de 8.00 a 23.00 h. I si has demanat a una empresa que esborri les teves dades i no respon, pots reclamar davant l'AEPD.
Ordena
Activitat 11 · Després d'un pagament no autoritzat
Ordena els passos que cal fer, del primer a l'últim.
- Bloquejar la targeta
- Comunicar i reclamar al banc
- Canviar les claus
- Guardar còpies de les captures
- Denunciar
Activitats (pensa la teva resposta i obre-la per comprovar-la)
11. Ordena aquests passos després d'un pagament no autoritzat amb targeta: canviar claus, denunciar, bloquejar la targeta, guardar còpies de les captures, comunicar i reclamar al banc. Per què el primer pas és bloquejar?
Solució: Bloquejar la targeta, comunicar i reclamar, canviar claus, guardar còpies, denunciar. El primer pas és bloquejar per aturar nous càrrecs.
12. Redacta un missatge de tres línies per avisar la teva classe d'un SMS fraudulent que ha arribat a diversos companys: què diu, quins senyals té i què no cal fer.
Solució: Resposta oberta: què diu l'SMS, senyals (urgència, enllaç, dades) i què no cal fer (no obrir ni respondre).
Abans de triar · El missatge del paquet
Llibre, pàgs. 99–100
Episodi de la novel·la del curs: personatges i situacions fictícies.
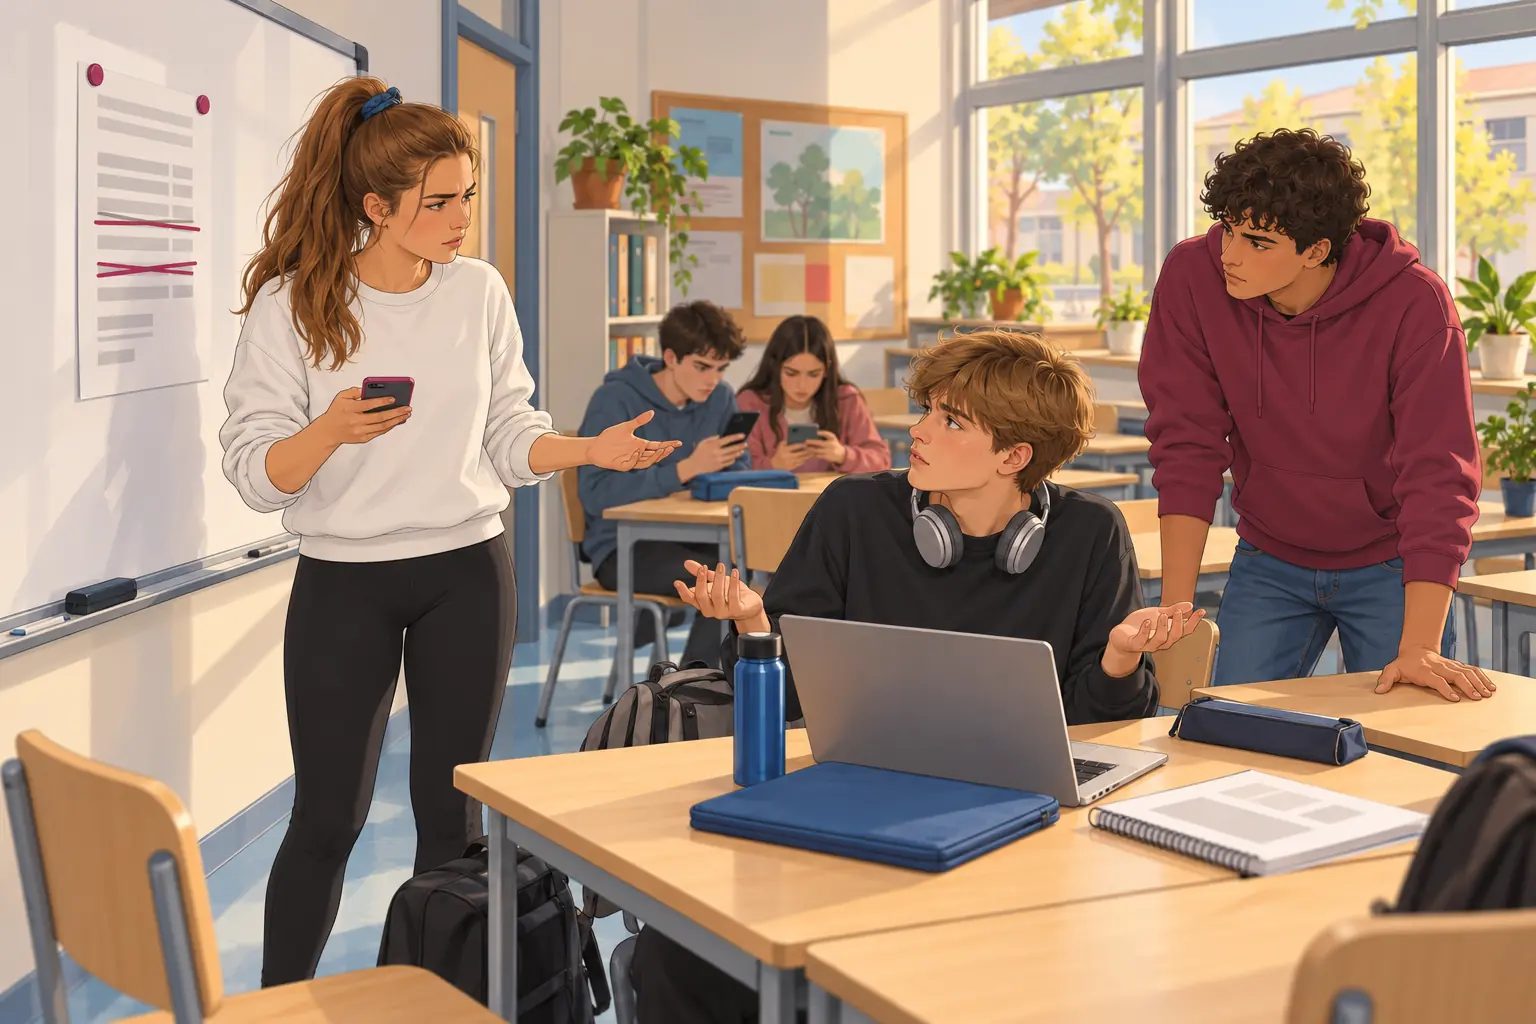
Dilluns de febrer, abans de la segona classe. La Martina era dreta vora la pissarra, amb la cua alta i el mòbil a la mà, i mirava la pantalla com qui llegeix l'alineació de l'equip contrari. El Dani, assegut, tenia el portàtil obert i els auriculars penjats del coll. L'Hugo s'havia inclinat sobre la taula, amb la dessuadora granat, per veure-ho millor. Al fons, dos companys miraven els seus telèfons.
—Mireu això —va dir la Martina—. Les meves sabatilles d'handbol. Les vaig demanar a Esports Lana fa quatre dies i per fi hi ha notícies.
Va llegir en veu alta: «El seu paquet està retingut. Pagui 1,99 € de taxes a: enviaments-lana-entrega.example abans de 24 h».
—Un euro amb noranta-nou —va dir l'Hugo—. A ull, això és un cafè.
—Au, el pago i ja està? —va dir la Martina—. Les vull per dissabte.
El Dani va aixecar les mans, amb cara d'haver fet alguna cosa.
—Mira, mira. Jo ja he obert l'enllaç, només per veure. Surt una pàgina amb el logotip de repartiment i un quadre per posar-hi el número de targeta.
—Hi has posat res? —va preguntar la Martina.
—No. Encara no.
En aquell moment va vibrar el mòbil de tots alhora. Era el grup de la classe. La Salma, que aquell dia faltava per una cita, havia escrit: «Us ha arribat un SMS d'un paquet retingut? A la meva mare li acaba d'arribar el mateix. Amb el mateix web».
La Inés va deixar la tassa blanca sobre la taula i es va acostar sense pressa. Ho havia sentit prou.
—Me'l llegiu un altre cop en veu alta? —va demanar—. I mentrestant, cadascú diu una cosa que li cridi l'atenció. Només una.
La Martina ho va tornar a llegir, ara a poc a poc, amb el dit seguint cada paraula, mentre a la classe només se sentia el brunzit del projector.
—El número no identifica cap botiga —va dir l'Hugo—, encara que fins i tot un amb nom podria ser fals.
—Té pressa: vint-i-quatre hores —va dir el Dani, a poc a poc.
—I demana pocs diners —va dir la Martina—. Pocs, perquè no t'ho pensis.
—L'enllaç no s'assembla a la botiga —va dir el Dani—. Enviaments, Lana, entrega i una terminació estranya. La botiga és Esports Lana.
—I vol la targeta —va dir l'Hugo—. Per cobrar un euro amb noranta-nou.
La Inés no va dir qui tenia raó ni si el missatge era fals. Només va apuntar al marge d'una targeta les cinc coses que havien dit. Després va mirar el Dani.
—I tu, què has fet?
—Vaig tancar la pestanya. —El Dani va tancar el portàtil fins a la meitat i es va passar la mà pel serrell—. I vaig esborrar l'historial, per si de cas. No hi vaig posar cap dada, us ho juro.
—I això arregla alguna cosa? —va preguntar la Inés.
—No ho sé —va dir el Dani.
—Ni jo —va dir la Inés—. No ho sé; ho anirem a buscar. Però abans, Martina, què faràs amb el missatge?
—Trucaré a la botiga —va dir la Martina—. Però al telèfon del seu web, no al del missatge.
El Dani va obrir el web oficial escrivint-ne l'adreça coneguda i li va dictar el telèfon. La Martina va marcar amb el dit en alt, perquè ningú no parlés. Es va sentir una veu llunyana, un teclat, una pausa llarga. La Martina va escoltar amb el front arrufat, va apuntar alguna cosa al dors de la mà i va dir «ja», «sí» i «gràcies». Tenia el posat de qui acaba d'esquivar una pilota i encara no sap si ha estat gol.
—Diuen que el paquet va sortir ahir —va dir en penjar—. Que no cobren res més pel lliurament. I que no envien SMS amb enllaços.
Ningú no va dir res. Al fons, un dels companys va aixecar el cap i va donar un cop de colze a l'altre, que també tenia el mòbil a la mà i la mateixa cara de dubte.
—Aleshores, qui m'ha escrit? —va preguntar la Martina.
—I com sabia que esperaves un paquet? —va dir l'Hugo.
El mòbil de la Martina va vibrar una altra vegada sobre la taula: era la Salma, amb una sola línia. «La meva mare també esperava un paquet». El Dani va mirar el portàtil mig tancat. Havia obert l'enllaç. No sabia si amb això n'hi havia prou.
Situació d'aprenentatge: Campanya antifrau a l'institut
Llibre, pàg. 101
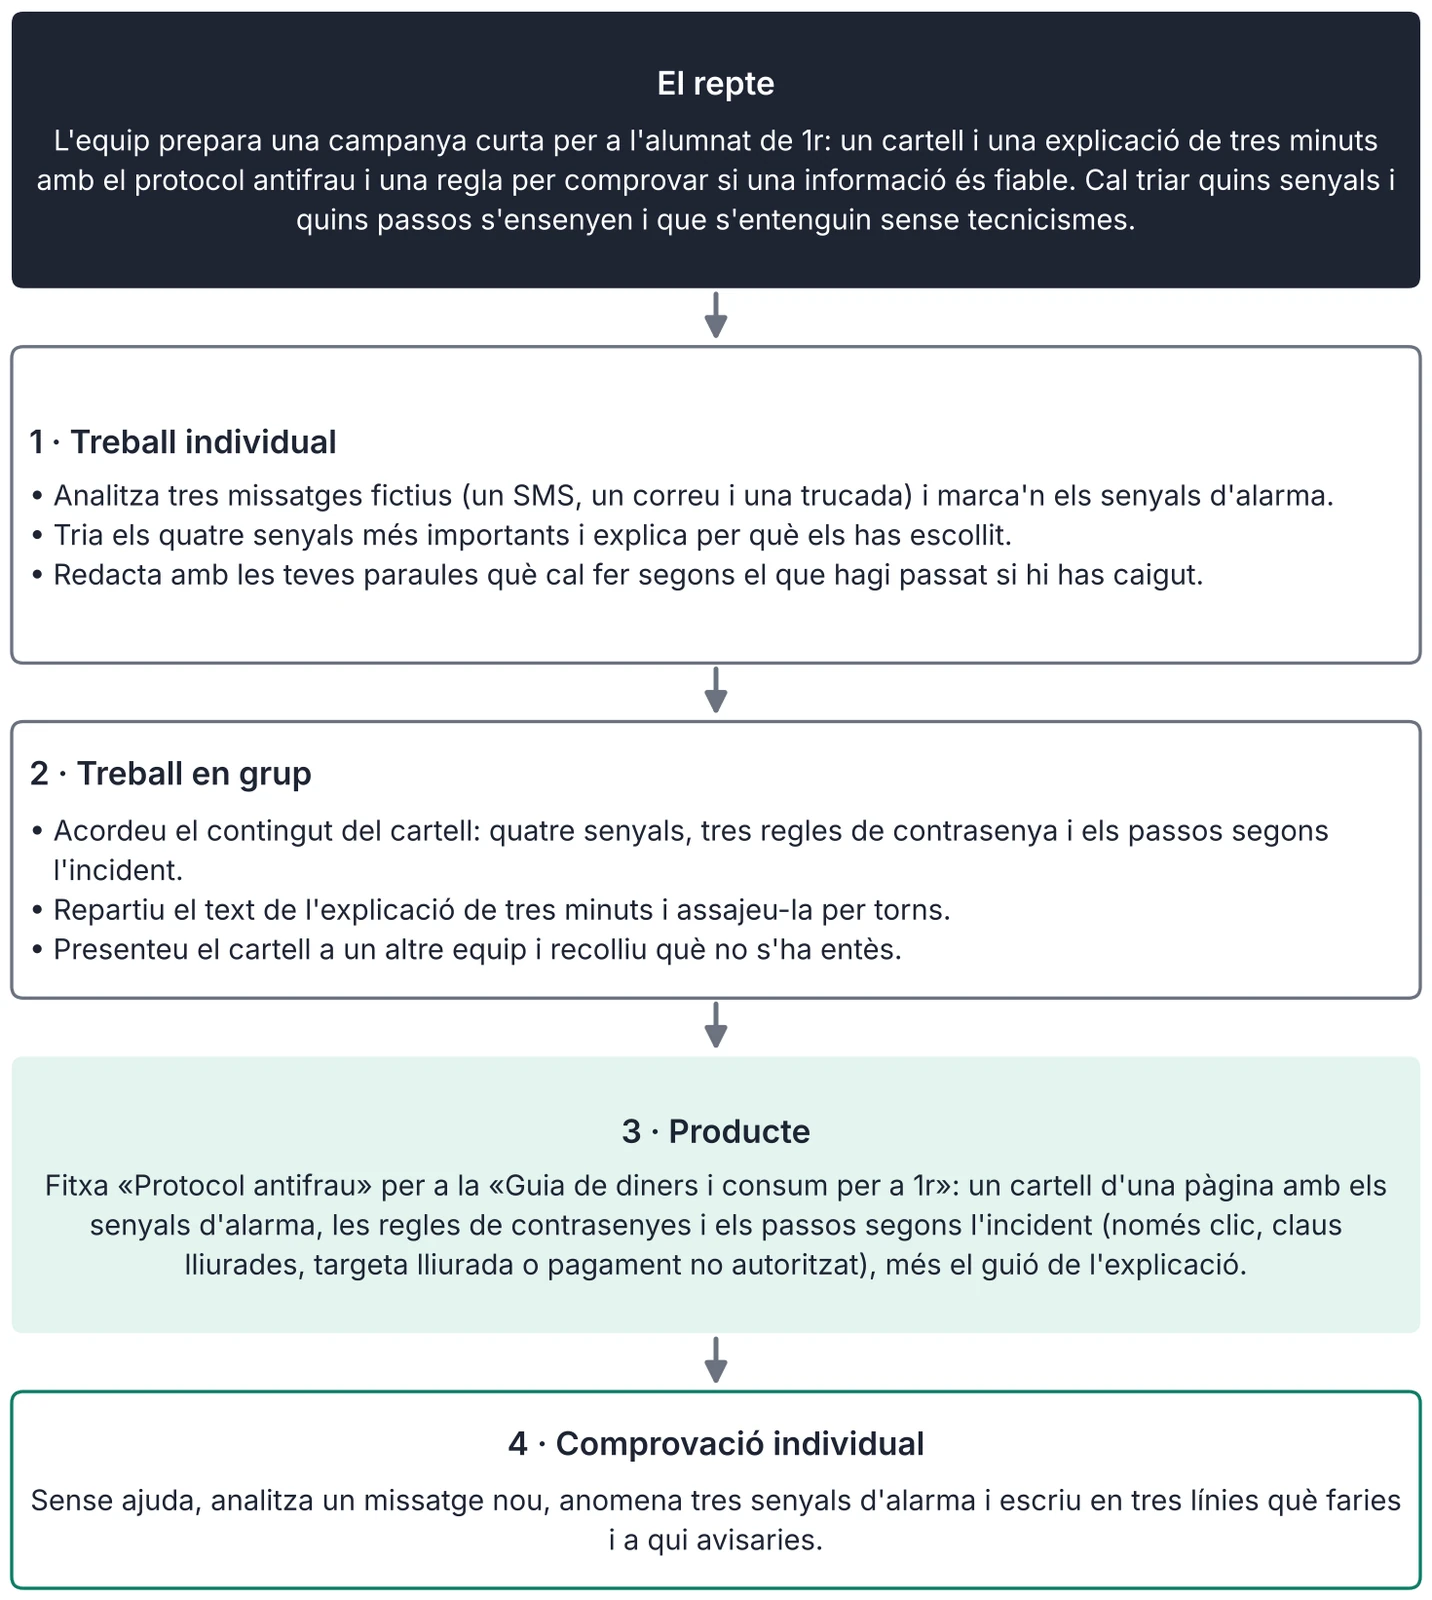
Producte. Fitxa «Protocol antifrau» per a la «Guia de diners i consum per a 1r»: un cartell d'una pàgina amb els senyals d'alarma, les regles de contrasenyes i els passos segons l'incident (només clic, claus lliurades, targeta lliurada o pagament no autoritzat), més el guió de l'explicació.
Activitats individuals
- Analitza tres missatges fictius (un SMS, un correu i una trucada) i marca'n els senyals d'alarma.
- Tria els quatre senyals més importants i explica per què els has escollit.
- Redacta amb les teves paraules què cal fer segons el que hagi passat si hi has caigut.
Activitats en grup
- Acordeu el contingut del cartell: quatre senyals, tres regles de contrasenya i els passos segons l'incident.
- Repartiu el text de l'explicació de tres minuts i assajeu-la per torns.
- Presenteu el cartell a un altre equip i recolliu què no s'ha entès.
Dades. Els tres missatges són inventats: un SMS de paqueteria amb enllaç, un correu «del banc» que demana una clau i una trucada que diu venir de «seguretat». A Espanya, la línia 017 d'INCIBE atén cada dia de l'any de 8.00 a 23.00 h. L'Agència Espanyola de Protecció de Dades atén les reclamacions sobre dades personals.
Comprovació individual. Sense ajuda, analitza un missatge nou, anomena tres senyals d'alarma i escriu en tres línies què faries i a qui avisaries.
Informe: Criptoactius, dades i criteri: què diu el supervisor
Llibre, pàg. 102
Gairebé tothom s'informa en línia. Segons l'Institut Nacional d'Estadística, el 2025 el 97,8 % de les persones de 16 a 74 anys de Catalunya va utilitzar internet en els tres últims mesos; a Espanya, el 96,3 %. Això mostra que internet és un canal habitual d'informació (no mesura quantes decisions econòmiques s'hi prenen): on es compara un preu, qui recomana un producte, què promet un missatge. I en una pantalla tot sembla igual de seriós: un organisme oficial i un perfil anònim ocupen el mateix espai.
Un exemple és el dels criptoactius. En molts missatges promocionals hi pot haver interessos comercials no declarats: cal mirar qui parla i si hi guanya. La Comissió Nacional del Mercat de Valors, que és l'organisme que vigila els mercats de valors a Espanya, explica al seu web que invertir en criptoactius «sigue siendo arriesgado», encara que la regulació europea (MiCA) s'apliqui des del 30 de desembre de 2024. Esmenta una alta volatilitat, la possibilitat de perdre tot el que s'ha invertit i la falta de sistemes d'indemnització si un proveïdor fa fallida. És una font oficial primària sobre les advertències del supervisor; per a un valor o una rendibilitat concrets, cal contrastar també les dades originals.
La cadena de blocs és una tecnologia, no una garantia. Pot servir per registrar operacions de manera molt difícil de falsificar, però no comprova que una promesa sigui honesta ni que una empresa existeixi. Per això és important separar tres coses: què és la tecnologia, què és l'actiu que s'hi basa i què és l'oferta concreta que t'arriba. Una cadena de blocs pot ser molt segura i, al mateix temps, la persona que et ven un «criptoactiu» pot estar enganyant-te.
Els algoritmes entren a la història dues vegades. Una, perquè decideixen què veus: si un tipus d'anunci t'ha agradat, en veuràs més, i això pot fer-te creure que «tothom» hi està invertint. L'altra, perquè els estafadors també fan servir eines automàtiques per enviar milers de missatges a un cost gairebé nul. Davant d'això, les cinc preguntes de l'apartat 6.2 (qui, què, quan, com i per què) són una defensa molt barata, i demanar una segona opinió, encara que sigui a un company de classe, és encara més barat.
Queda un límit que cal reconèixer: cap norma ni cap consell no garanteix el cent per cent de seguretat, i també qui coneix aquestes idees pot equivocar-se un dia de pressa. El que sí que està a les teves mans és demanar la font, comprovar per un altre canal i no donar mai diners ni dades a qui té pressa que ho facis.
Font: INE, Encuesta TIC-H 2025 (consulta: 11/2026); CNMV, «Regulación de criptoactivos», https://www.cnmv.es/portal/mica/regulacion-criptoactivos (consulta: 11/2026).
Activitats
Llibre, pàg. 103
8 activitats per repassar i aplicar el que has après. Pensa o escriu la teva resposta abans d'obrir la solució.
Activitats
13. A l'episodi, quins senyals d'alarma anomenen l'Hugo, el Dani i la Martina? Què fa la Martina per comprovar el missatge i per què truca al telèfon del web i no al del missatge? Què tenen en comú el que ha fet el Dani i el que li demana la Inés? Què hauries fet tu amb el missatge, pas a pas, abans de prémer l'enllaç?
Solució: Senyals: número que no identifica cap botiga, pressa de 24 h, import petit, enllaç que no s'assembla a la botiga, petició de targeta. La Martina truca al telèfon del web de la botiga perquè el del missatge podria ser del frau; esperar un paquet no prova que l'SMS sigui autèntic. El Dani va tancar la pestanya (esborrar l'historial no elimina una possible infecció ni revoca permisos) i la Inés ensenya que cal comprovar per un altre canal.
14. Una companya rep: «Hola, soc la teva cosina, tinc un altre número. Necessito 120 € per a un taxi, te'ls torno demà». Enumera tres coses que comprovaria abans d'enviar res, explica per què una veu coneguda ja no és una prova i escriu la frase que li diries a la teva família perquè es pugui comprovar una petició urgent de diners.
Solució: Trucar a la cosina al número de sempre, preguntar alguna cosa que només ella sap, no enviar diners amb pressa. Una veu es pot imitar amb IA.
15. Revisa aquesta resposta simulada d'un assistent d'IA: «Una criptomoneda és una inversió segura perquè està protegida per la cadena de blocs i ningú no la pot falsificar». Què barreja? Què pot dificultar o permetre detectar una cadena de blocs i què no garanteix sobre la seguretat d'una inversió? Escriu una resposta corregida de dues frases.
Solució: Barreja la tecnologia (registre difícil de falsificar) amb l'actiu (volàtil, sense garantia). La cadena dificulta canviar el registre sense deixar rastre, però no garanteix que el preu pugi ni que l'oferta sigui honesta.
16. (dades) Un perfil diu: «El preu del pa s'ha disparat un 50 %». Un organisme oficial dona aquests preus d'una barra: 1,20 € l'any passat i 1,32 € aquest any. Calcula el canvi en percentatge, digues si l'afirmació és certa i redacta una frase que corregeixi el titular amb la dada i la font. Explica en dues línies per què el biaix de confirmació pot fer que algú comparteixi el titular sense comprovar-lo.
Solució: (1,32 − 1,20) / 1,20 = 0,10, un +10,0 %. No és un 50 %; l'afirmació és falsa. Frase oberta amb dada i font.
17. (càlcul) Un SMS fraudulent s'envia a 20.000 persones i en pica l'1,5 %. Si cada víctima perd 280 € de mitjana, quant sumen les pèrdues? I si una campanya d'avís aconsegueix que piquin la meitat de persones? Quant s'hauria evitat de perdre, i què diu això de la utilitat d'avisar els altres?
Solució: 20.000 × 0,015 = 300 víctimes; 300 × 280 = 84.000 €. Amb la meitat, 150 víctimes i 42.000 €.
18. (documents) Llegeix aquest anunci fictici: «Criptomoneda SolRiu: guanya un 8 % cada setmana, garantit. Només per a les 50 primeres persones. Envia el pagament avui». Anota quatre senyals d'alarma i escriu on comprovaries si l'empresa està autoritzada. Explica també per què que sigui una «criptomoneda» no la fa ni més segura ni més fiable.
Solució: Senyals: guany alt i fix, «garantit», nombre limitat de places, pressa («avui»), pagament. Es consulten els registres oficials i les advertències de la CNMV (que una empresa hi sigui no n'assegura la rendibilitat) i una persona adulta de confiança.
19. (projecte) Per a la fitxa E6, escriu quatre senyals d'alarma i tres regles de contrasenyes, cada una en una frase que pugui entendre algú de 12 anys. Afegeix un exemple numèric de la taula de contrasenyes que ajudi a convèncer-lo.
Solució: Resposta oberta: s'avalua la claredat i que els senyals i les regles siguin correctes.
20. (transferència individual, sense ajuda) Tria una informació econòmica que hagis vist aquesta setmana (un preu, una oferta, una notícia). Respon les cinc preguntes de l'apartat 6.2, digues si és fiable i escriu quatre línies explicant què faries abans de compartir-la o de fer-ne cas.
Solució: Resposta oberta: s'avalua que s'apliquin les cinc preguntes i es justifiqui la decisió.
Esquema i resum
Llibre, pàg. 104
Informació fiable, algoritmes i criptomonedes
- Suplantació i estafes
- Phishing, smishing i vishing
- Senyals: urgència, enllaç, dades, import petit
- Compres falses, mules, veu clonada
- Comprovar per un altre canal
- Informació fiable
- Font primària i secundària
- Qui, què, quan, com i per què
- Lectura lateral
- Notícies falses i falsificacions amb IA
- Algoritmes i dades
- Recomanacions i bombolles
- Dades personals i drets
- Contrasenyes llargues i úniques
- Verificació en dos passos
- Criptoactius i cadena de blocs
- Cadena de blocs: registre compartit
- Volatilitat i sense curs legal
- MiCA i CNMV
- Ofertes massa bones
- Si has caigut
- Bloquejar, reclamar, canviar claus
- Guardar proves i denunciar
- Línia 017 i AEPD
Resum
Un frau és un engany per quedar-se amb els teus diners o amb les teves dades. La suplantació adopta formes com el phishing, el smishing i el vishing, i es detecta per senyals: urgència, enllaç estrany, petició de dades, import petit i missatge genèric. La regla és comprovar per un altre canal. Per decidir bé cal informació fiable: una font primària dona la dada original, i les cinc preguntes (qui, què, quan, com i per què) i la lectura lateral ajuden a detectar una notícia falsa. Un algoritme és una seqüència d'instruccions que decideix què veus a partir de les teves dades personals, que tenen valor i estan protegides per drets d'accés, rectificació i supressió. Una contrasenya llarga i única multiplica les combinacions, i la verificació en dos passos afegeix una segona barrera. La cadena de blocs és un registre compartit difícil de falsificar, però no garanteix que una oferta sigui honesta. Molts criptoactius són molt volàtils, no tenen per si mateix curs legal i no el cobreix el Fons de Garantia de Dipòsits; la CNMV avisa que invertir-hi és arriscat. Una promesa de guany alt i segur és un senyal d'alarma. Si has caigut, bloqueja, comunica, canvia les claus, guarda proves i denuncia, i explica-ho a una persona adulta de confiança. La línia 017 d'INCIBE ofereix assessorament gratuït i confidencial.