Situació de partida
Llibre, pàgs. 169–170
És juny a 4t B de l'Institut Ribera Nord de Valldelana. El club d'handbol retorna a la Martina, per transferència, les despeses dels desplaçaments als partits, i li demana un IBAN. El seu pare li proposa obrir un compte junts. La Salma ha vist una veïna gran sortir de l'oficina sense poder fer una gestió perquè «ara és per l'aplicació». A la plaça, les dues comparen els fullets de dues entitats: Banc Lana i Caixa Ribeira.
En aquesta unitat aprendràs a…
- Explicar què fa un banc amb els diners que li deixen i quin paper té el Banc d'Espanya en la supervisió i què cobreix el Fons de Garantia de Dipòsits
- Llegir un extracte i calcular el cost anual d'un compte, detectant les condicions d'un compte «sense comissions»
- Explicar com funciona una assegurança (prima, cobertura, franquícia i exclusions) i decidir si et convé
- Distingir què vol dir que unes finances siguin ètiques i què preguntar a una entitat abans de confiar-li els diners
- Explicar què són el micromecenatge i el mecenatge i quins riscos té aportar diners a un projecte aliè
- Comprovar si una entitat o una plataforma és legítima i valorar la banca digital, també per a les persones grans
Per començar
- Per a què serveix un compte bancari? I per què algú deixaria els diners en un banc en lloc de guardar-los a casa?
- Un compte «sense comissions», és sempre gratis? Què li preguntaries al banc?
- Una assegurança de 5 € al mes, és barata o cara? De què depèn?
- Un banc pot dir que és «ètic»? Què hauria de mostrar perquè te'l creguessis?
Mapa de la unitat
11.1Què fa un banc i qui el vigila
Llibre, pàg. 171
Un banc no guarda els teus diners en una caixa amb el teu nom. Els recull de moltes persones i els presta a unes altres. Un banc és una entitat que es dedica a rebre diners de qui els estalvia i a prestar-los a qui els necessita. Aquesta activitat s'anomena intermediació: el banc està enmig. A qui hi diposita diners, el banc li ofereix un compte o un dipòsit; a qui en demana, un préstec. El conjunt d'entitats, mercats i normes d'aquest circuit és el sistema financer.
—Un dipòsit és el diner que una persona deixa al banc. Un préstec és el diner que el banc entrega a una altra persona, que el tornarà en quotes amb un interès, el preu d'usar diners aliens. El banc guanya perquè cobra més per prestar del que paga per captar.
—Quan veus 80 € al compte, no hi ha 80 € en bitllets guardats amb el teu nom: hi ha una anotació que diu que el banc te'ls deu. És una promesa, no una caixa forta. Un exemple: si 100 persones deixen 100 € cadascuna, el banc en rep 10.000; si en presta 8.000, en aquest exemple simplificat només li'n queden 2.000 en efectiu (en realitat té també altres reserves).
—El banc no té a la caixa tots els diners que li deixen, perquè una part els ha prestat, i funciona mentre la gent hi confia. Per això el Banc d'Espanya vigila que les entitats compleixin les normes i tinguin solidesa. A més, el Fons de Garantia de Dipòsits protegeix les persones que han deixat diners en una entitat si aquesta fa fallida, amb un límit: 100.000 euros. Qui en té més a la mateixa entitat i a nom seu no té cobert la resta.
—Però el Fons cobreix la fallida d'una entitat, no els errors de qui paga un estafador ni les pèrdues d'una inversió.
Activitats
- Un banc fictici paga un 1 % anual a qui diposita i cobra un 5 % anual a qui demana un préstec. Si capta 10.000 € i els presta tots durant un any, quant paga i quant cobra? Quina diferència li queda? Per a què la pot fer servir?
- L'Anna té en una mateixa entitat, a nom seu, 130.000 €. Quant està cobert pel Fons de Garantia de Dipòsits i quant no?
- Amplia. Explica amb les teves paraules per què un banc no pot tenir a la caixa tots els diners que li deixen, i quin paper tenen el Banc d'Espanya i el Fons de Garantia.
11.2El compte corrent i el que costa
Llibre, pàgs. 172–174
Un compte és el lloc per on entra i surt el teu diner. Té un preu, i el preu s'amaga als detalls. Un compte corrent és un compte on pots ingressar i retirar diners quan vulguis. La persona que l'obre i respon del contracte és la titular. Una persona autoritzada pot operar amb el compte sense ser-ne la propietària. Les persones menors d'edat poden tenir compte, però cal que hi intervingui el seu representant legal.
—Amb el compte sol venir una targeta de dèbit, que carrega cada pagament al compte i, si no hi ha saldo disponible, normalment es rebutja. També es poden domiciliar rebuts: el banc paga la factura el dia acordat.
—Cada compte s'identifica amb un IBAN: a Espanya, 24 caràcters: ES i 22 dígits. Serveix per rebre transferències i domiciliar rebuts; no és una contrasenya, però no l'has d'oferir a desconeguts que el demanin per «verificar» res.
—L'extracte és el document on el banc anota, per ordre, el que entra (abonament) i el que surt (càrrec); el saldo és el que queda després de cada moviment.
—Una comissió és un preu que el banc cobra per un servei: el manteniment (per tenir el compte), la targeta, les retirades en caixers d'una altra entitat i algunes transferències. Per comparar dos comptes cal calcular el cost d'un any d'ús: manteniment mensual × 12 més el que costa cada operació.
—Molts comptes s'anuncien «sense comissions», però gairebé sempre amb condicions: domiciliar una nòmina, pagar tres rebuts, tenir un cert saldo o fer servir la targeta cada mes. Si no es compleixen, la comissió apareix. Un compte sense comissions per a qui cobra una nòmina pot tenir-ne per a una persona de 15 anys.
—Abans de signar, el banc t'ha de donar un document informatiu de les comissions, gratuït i breu, i després, almenys un cop l'any, un estat de les comissions cobrades. A més, el compte de pagament bàsic és un compte amb els serveis imprescindibles que les entitats han d'oferir a qui resideix legalment a la Unió Europea (i a altres col·lectius), si no té ja un compte amb aquests serveis, sense condicionar-ne l'obertura a la compra d'altres serveis.
—La comissió d'aquest compte està limitada: una ordre ministerial fixa un màxim de 3 euros al mes pels serveis principals (xifra que es pot actualitzar). Per a alguns col·lectius que compleixen requisits legals pot ser gratuït; per a la resta, té un topall de preu.
Cas · Dos comptes per a la Martina
Cas fictici.
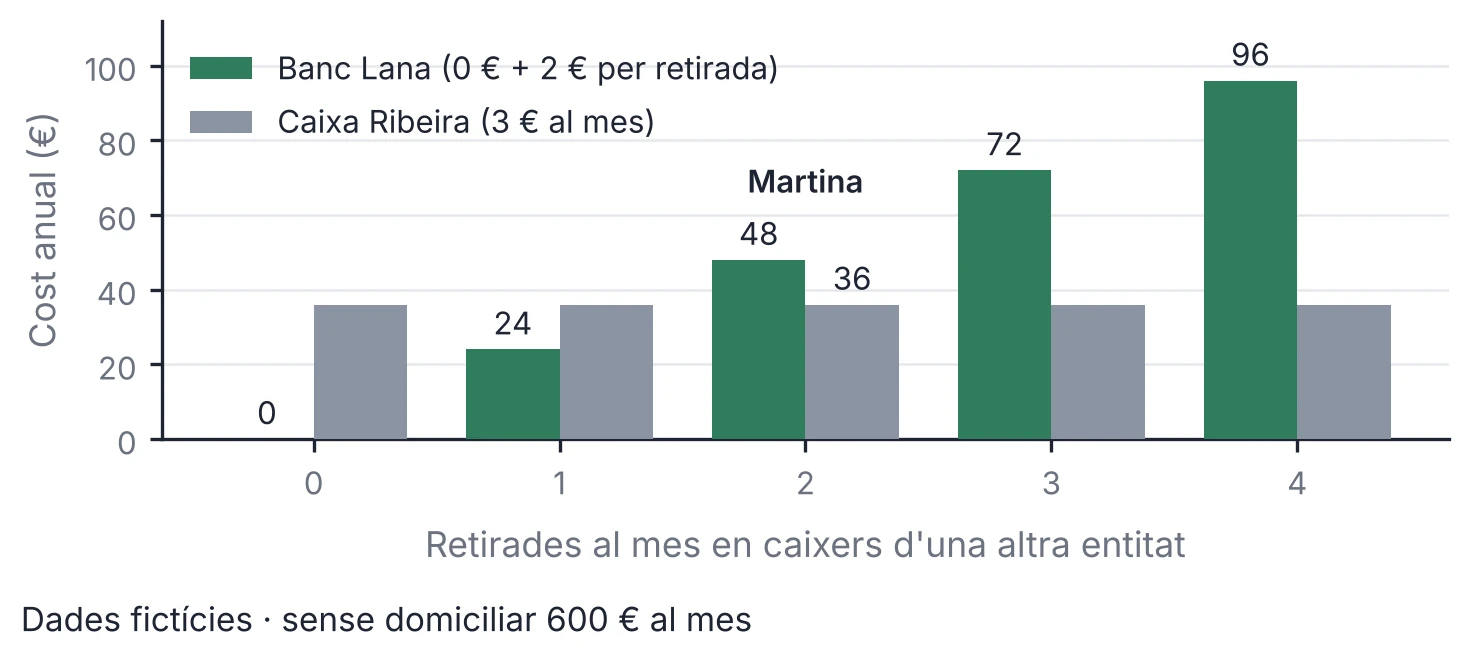
La Martina vol obrir un compte. Banc Lana li ofereix un «Compte Jove» amb 0 € de manteniment, targeta gratuïta, retirades gratuïtes als seus caixers i 2 € per cada retirada en caixers d'altres entitats. Caixa Ribeira li ofereix un compte amb 3 € al mes de manteniment, excepte si hi domicilia 600 € al mes, i retirades gratuïtes a tots els caixers (supòsit). La Martina no té nòmina i treu diners dues vegades al mes en un caixer d'una altra entitat.
| Compte | Manteniment | Retirada en un altre caixer | Cost anual amb 2 retirades al mes |
|---|---|---|---|
| Banc Lana (Compte Jove) | 0 € | 2 € cada cop | 2 × 2 × 12 = 48 € |
| Caixa Ribeira | 3 € al mes (sense domiciliar 600 €) | 0 € | 3 × 12 = 36 € |
- Banc Lana: retirades de 2 € × 2 cops al mes = 4 € al mes; 4 × 12 = 48 € l'any. Pas 2. Caixa Ribeira: sense domiciliar 600 €, 3 € × 12 = 36 € l'any; les retirades no costen res. Pas 3. Diferència: 48 − 36 = 12 € l'any a favor de Caixa Ribeira. Amb una sola retirada al mes, Banc Lana costa 24 € i guanya: el punt de canvi és 36 ÷ 24 = 1,5 retirades al mes. Resultat: amb dues retirades al mes, Caixa Ribeira costa 36 € l'any i Banc Lana, 48 €. Què significa: el compte més barat depèn de com s'usi. Amb una retirada al mes o menys, guanya Banc Lana; amb dues o més, guanya Caixa Ribeira. El càlcul no inclou altres comissions ni la comoditat d'una oficina a prop.
Activitats
- Un extracte mostra: saldo anterior, 50,00 €; transferència del club, +30,00 €; targeta a la papereria, −12,50 €; retirada en un altre caixer, −20,00 €; comissions de −2,00 € i −3,00 €. Calcula el saldo final i quin percentatge del que ha entrat són comissions.
- Classifica com a titular o autoritzada: a) qui signa el contracte i en respon; b) qui pot treure diners amb una targeta sense ser-ne la signant. Per què una persona de 15 anys necessita el seu representant legal per obrir un compte?
- La Berta treu diners tres cops al mes en caixers d'una altra entitat i no domicilia cap nòmina. Calcula el cost anual amb el compte de Banc Lana (2 € per retirada) i amb el de Caixa Ribeira (3 € al mes). Quin li convé?
- Amplia. Un fullet diu: «Compte Sense Comissions. Manteniment: 0 € si domicilies una nòmina de 800 € al mes i tres rebuts; si no, 4 € al mes. Retirada en altres caixers: 1,50 €». Una persona sense nòmina ni rebuts treu diners dues vegades al mes en altres caixers. Quant paga en un any? És «sense comissions» per a ella?
Simulador
Cas · Dos comptes per a la Martina
Canvia les retirades al mes en caixers d'altres entitats i les comissions, i mira quin compte surt més barat. Amb les xifres del cas (2 retirades al mes), Banc Lana costa 48 € l'any i Caixa Ribeira, 36 €.
Font: cas fictici del guió (apartat 11.2), sense domiciliar 600 € al mes. No inclou altres comissions ni la comoditat d'una oficina a prop.
Calcula
Activitat 4 · El saldo de l'extracte
Un extracte mostra: saldo anterior, 50,00 €; transferència del club, +30,00 €; targeta a la papereria, −12,50 €; retirada en un altre caixer, −20,00 €; comissions de −2,00 € i −3,00 €. Quin és el saldo final? Escriu-lo en euros.
11.3Assegurances: pagar poc per no perdre molt
Llibre, pàgs. 174–175
No es pot eliminar la incertesa, però sí decidir quanta n'estàs disposat a assumir. Hi ha risc quan es pot estimar la possibilitat que alguna cosa surti pitjor del que s'esperava: una pantalla es pot trencar, un mòbil usat pot fallar. Una manera de gestionar el risc és l'assegurança, que el trasllada a una altra persona a canvi d'un pagament. Pagues una prima (mensual o anual) i, si passa alguna cosa inclosa a la cobertura (el que cobreix el contracte), l'assegurador paga o repara, dins dels límits pactats. Si no passa res, la prima no es recupera: és el preu de la protecció.
—Abans de contractar, mira la franquícia (la part que pagues tu a cada sinistre) i les exclusions (el que la pòlissa no cobreix): amb una franquícia de 50 €, a cada reparació els primers 50 € els poses tu; a canvi, la prima sol ser més baixa. Compara assegurances amb la mateixa cobertura: una pòlissa més barata pot cobrir menys coses o tenir una franquícia més alta. Llegeix sempre les exclusions abans de signar. La idea de fons: assegura el que no podries pagar d'un sol cop; el que és petit, es reposa amb estalvis.
—Una assegurança funciona per repartiment: moltes persones paguen una prima petita i l'assegurador paga a les poques a qui els passa el problema. Per això, de mitjana, cobra més del que paga: amb la diferència cobreix despeses i altres riscos. S'assegura per protegir-se, no per estalviar.
Cas · Assegurança de pantalla?
Cas fictici.
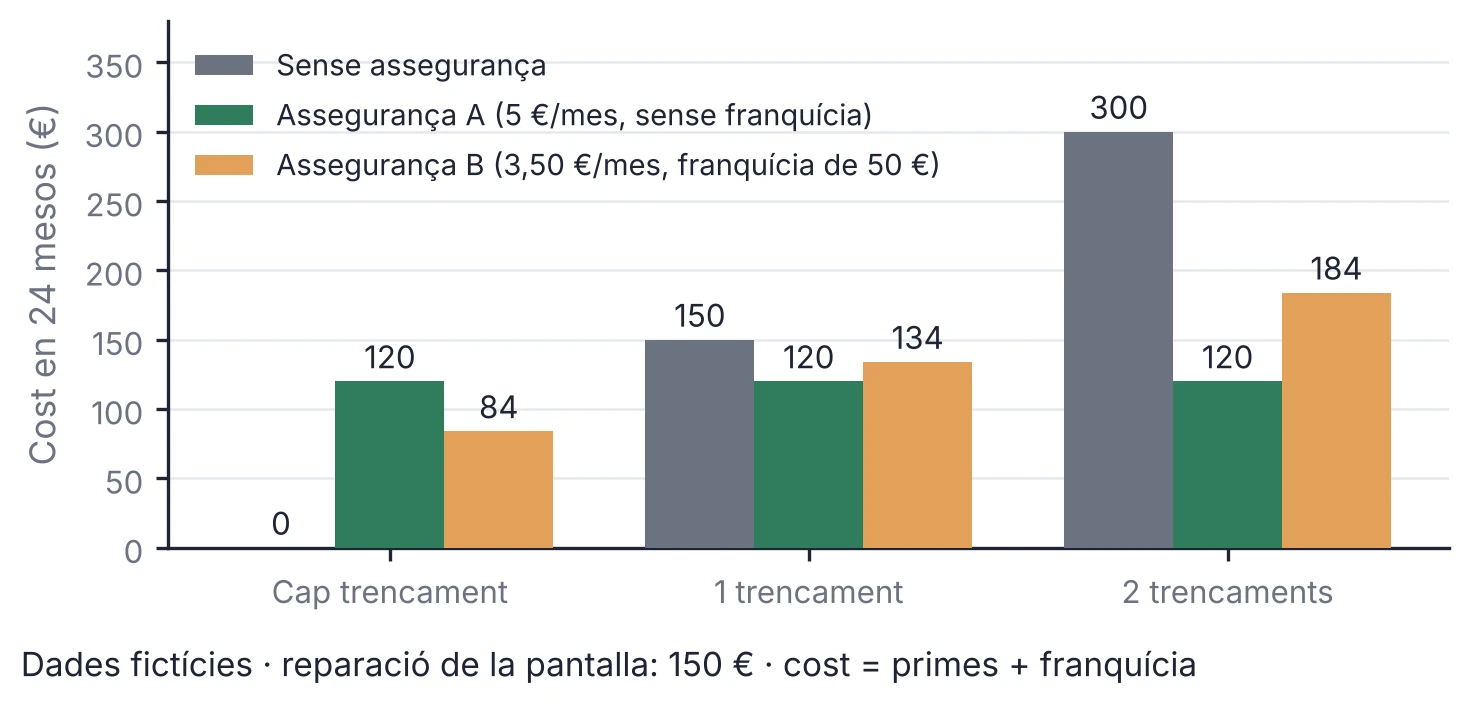
Una botiga ofereix a una persona adulta fictícia dues assegurances per a la pantalla del mòbil, durant 24 mesos. L'A costa 5 € al mes i no té franquícia. La B costa 3,50 € al mes i té una franquícia de 50 € a cada reparació. Una reparació costa 150 €. En un grup de 10 persones, 2 trenquen la pantalla en aquests dos anys (supòsit didàctic).
| Cost en 24 mesos | Cap trencament | 1 trencament | 2 trencaments |
|---|---|---|---|
| Sense assegurança | 0 € | 150 € | 300 € |
| Assegurança A (5 € al mes) | 5 × 24 = 120 € | 120 € | 120 € |
| Assegurança B (3,50 € al mes + 50 €) | 3,50 × 24 = 84 € | 84 + 50 = 134 € | 84 + 100 = 184 € |
- Sense assegurança el cost és incert: 0 €, 150 € o 300 €. Suposem 2 trencaments entre 10 persones en 24 mesos: són 300 €, una mitjana de 300 ÷ 10 = 30 € per persona. Pas 2. L'assegurança A costa 5 × 24 = 120 € passi el que passi: quatre vegades el risc mitjà (120 ÷ 30), però elimina el cop de 150 € o de 300 €. Pas 3. La B té una prima de 3,50 × 24 = 84 €, més 50 € a cada trencament: 134 € amb un, 184 € amb dos. Resultat: amb un trencament, A costa 120 € i B, 134 €; sense assegurança, 150 €. Si no passa res, la millor és no assegurar-se (0 €). Què significa: l'assegurança no és una inversió: serveix per limitar una pèrdua si hi ha un sinistre. Pot valer la pena si 150 € de cop no els podries pagar; si ho pots assumir amb estalvis, n'hi ha menys necessitat. La decisió depèn de la teva capacitat d'assumir la pèrdua, no només del cost mitjà.
—Algunes assegurances són obligatòries, com la de responsabilitat civil del cotxe, que cobreix els danys a tercers. En totes, la pregunta és la mateixa: podria pagar jo sol el que passaria? Té sentit assegurar un habitatge davant d'un incendi: seria una pèrdua inassumible.
Activitats
- Una família dubta entre assegurar un mòbil (150 € de reparació possible) o una polsera de 20 €. Explica en quines circumstàncies tindria sentit assegurar cadascun, amb la idea d'«assegura el que no podries pagar d'un sol cop». Quines dades falten?
- Amplia. Amb les dades del cas, calcula el cost d'A i de B si hi ha 3 trencaments en 24 mesos. Quina és més barata?
Simulador
Cas · Assegurança de pantalla?
Canvia els trencaments, el preu de la reparació, les primes i la franquícia, i compara el cost en 24 mesos. Amb les xifres del cas i un trencament, sense assegurança són 150 €, amb l'A 120 € i amb la B 134 €.
Font: cas fictici del guió (apartat 11.3). L'assegurança no és una inversió: serveix per limitar una pèrdua si hi ha un sinistre.
11.4Finances ètiques i banca ètica
Llibre, pàgs. 176–177
Els diners no són neutres: quan els deixes en un banc, l'entitat els presta a algú. Es pot preguntar a qui. Quan una entitat presta els diners que li deixes, decideix a qui finança: una empresa d'armes, un projecte d'energia solar, un habitatge. Les finances ètiques són les que, a més del benefici econòmic, tenen en compte l'impacte social i ambiental de qui rep els diners. La banca ètica és una entitat (sovint una cooperativa de crèdit) que ho fa per estatuts: diu públicament on inverteix, exclou determinats sectors i dona prioritat a projectes que milloren la comunitat.
—Les finances ètiques s'assenten en tres idees. Transparència: l'entitat explica en què presta els diners. Coherència: no diu una cosa a la publicitat i en fa una altra a la cartera. Impacte: busca que els diners serveixin a la gent i al medi ambient, no només al benefici. N'és un exemple el microcrèdit, per a iniciatives petites que no troben finançament.
—Triar una entitat ètica no vol dir deixar de comparar: les preguntes de sempre (quant costa el compte, quin interès paga) s'hi afegeixen unes altres. On presta els diners? Publica els projectes? Quins sectors exclou?
—Una entitat ètica no és ni més ni menys segura per ser-ho: depèn de com gestioni el negoci i de la supervisió. Si és una entitat de crèdit, el Fons de Garantia de Dipòsits protegeix els dipòsits fins a 100.000 € com en un banc convencional. Que sigui ètica no et dispensa de llegir el contracte.
Cas · Quant costa triar amb criteri?
Cas fictici.
L'Elena (fictícia, adulta) deixa 2.000 € durant un any. El compte A, d'una cooperativa de crèdit amb criteris ètics publicats, paga un 1,00 % TAE. El compte B, d'un banc convencional, paga un 1,30 % TAE. En aquest cas fictici s'aplica una retenció del 19 % sobre els interessos (és un pagament a compte de l'IRPF). Totes dues entitats estan adherides al Fons de Garantia de Dipòsits.
| Concepte | Compte A (ètic) | Compte B (convencional) |
|---|---|---|
| Interès brut | 2.000 × 1,00 % = 20,00 € | 2.000 × 1,30 % = 26,00 € |
| Retenció del 19 % | 3,80 € | 4,94 € |
| Interès net | 16,20 € | 21,06 € |
- Interès brut: A, 2.000 × 0,010 = 20,00 €; B, 2.000 × 0,013 = 26,00 €. Pas 2. Retenció: A, 20 × 0,19 = 3,80 €; B, 26 × 0,19 = 4,94 €. Interès net: A, 16,20 €; B, 21,06 €. Pas 3. Diferència neta: 21,06 − 16,20 = 4,86 € l'any, uns 40 cèntims al mes. Resultat: l'opció ètica rendeix 16,20 € nets i la convencional, 21,06 €: 4,86 € menys l'any. Què significa: en aquest exemple, triar amb criteri té un preu petit i fàcil de comptar. Però és un cas fictici: els tipus reals canvien, i una entitat ètica pot pagar igual o més. La pregunta útil és si saps a qui presta l'entitat els teus diners.
Activitats
- Escriu tres preguntes que faries a una entitat que es presenta com a ètica per comprovar que ho és de debò, i una que faries sobre el cost del compte.
- Amplia. Amb el cas, calcula quant rendiria cada compte net amb 5.000 € i quina seria la diferència.
Vertader o fals
Vertader o fals? Finances ètiques i garantia
Una entitat ètica és sempre més segura i rendeix més que un banc convencional.
El Fons de Garantia de Dipòsits protegeix els dipòsits fins a 100.000 € també en una entitat de crèdit ètica.
Les finances ètiques es basen en la transparència, la coherència i l'impacte.
Si tries una entitat ètica, ja no cal comparar el cost del compte.
El Fons de Garantia de Dipòsits et torna els diners si algú t'estafa per internet.
11.5Micromecenatge i mecenatge
Llibre, pàgs. 177–178
Quan molta gent aporta una mica, un projecte petit pot fer-se gran. Però no tot el que es demana per internet és fiable. El micromecenatge (en anglès, crowdfunding) és una forma de finançar un projecte amb petites aportacions de moltes persones, normalment a través d'una plataforma en línia. Pot ser una donació o una inversió; segons què rep qui aporta, hi ha quatre tipus: donació (no rep res), recompensa (rep un producte o un detall), préstec (se li torna el diner amb interès) i participació (rep una part del negoci). La plataforma sol cobrar una comissió sobre el que es recapta.
—Moltes campanyes tenen una meta: un import que cal assolir. En el model tot o res, si no s'arriba a la meta, la plataforma no abona els diners al projecte i les aportacions es retornen o no es carreguen; en el flexible, el projecte cobra el que ha recaptat encara que no hi arribi.
—El mecenatge és una altra cosa: una persona o una empresa dona diners a una entitat sense ànim de lucre perquè faci activitats d'interès general, sense esperar res a canvi, i la llei pot donar un avantatge fiscal a qui ho fa; depèn de la norma vigent. Cal saber quin model usa una campanya abans d'aportar-hi res.
Cas · Un hort per al barri
Cas fictici.
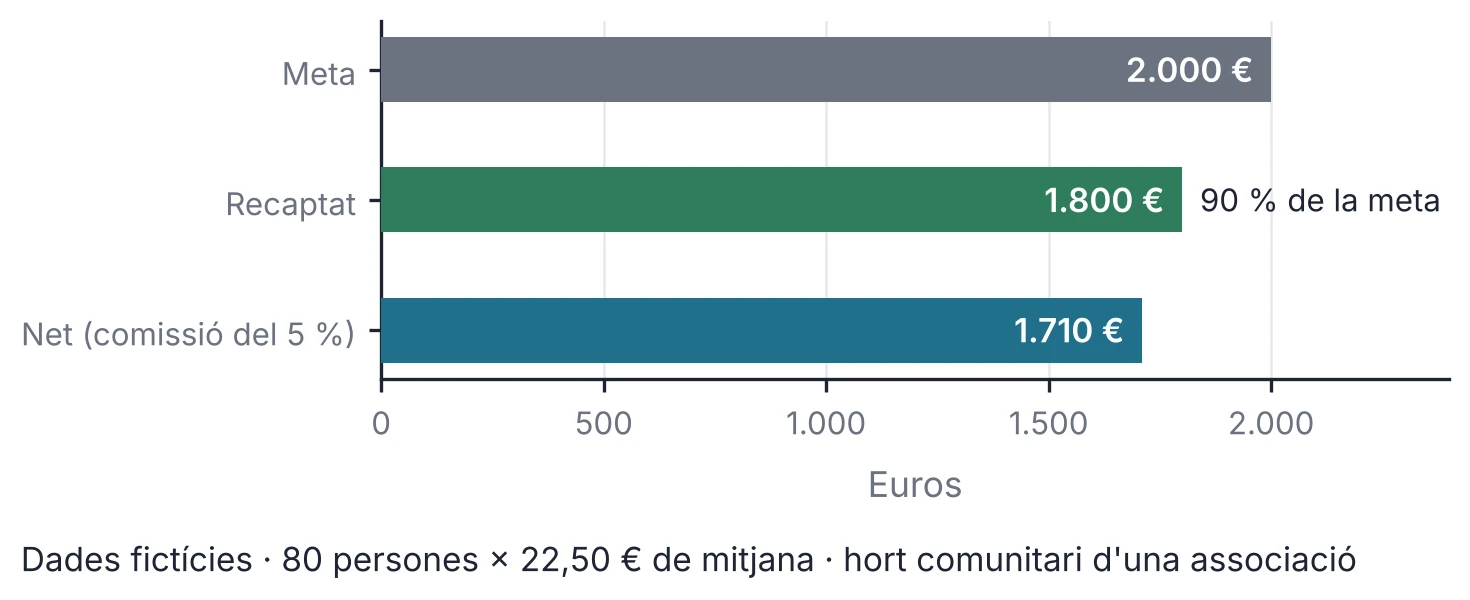
Una associació fictícia vol recollir 2.000 € per a un hort comunitari. Obre una campanya de micromecenatge en una plataforma que cobra un 5 % del que es recapta. 80 persones adultes aporten, de mitjana, 22,50 €. La campanya és de model flexible.
| Concepte | Càlcul | Import |
|---|---|---|
| Recaptat | 80 × 22,50 | 1.800,00 € |
| Percentatge de la meta | 1.800 ÷ 2.000 | 90 % |
| Comissió de la plataforma | 1.800 × 5 % | 90,00 € |
| Import net per a l'associació | 1.800 − 90 | 1.710,00 € |
- Recaptat: 80 × 22,50 = 1.800 €; 1.800 ÷ 2.000 = 90 % de la meta. Falten 200 €. Pas 2. Comissió: 1.800 × 0,05 = 90 €. Net: 1.800 − 90 = 1.710 €. Pas 3. Si fos de tot o res, no arribaria a la meta: es retornarien les aportacions i l'associació no cobraria res. Resultat: amb el model flexible, l'associació rep 1.710 € (90 % de la meta, menys la comissió); amb tot o res, 0 €. Què significa: el model de la campanya decideix qui assumeix el risc de no arribar a la meta; cal llegir quant cobra la plataforma.
—Quatre senyals per fiar-te'n: saps qui demana els diners i com contactar-hi; el projecte explica què en farà i quan; la plataforma diu què cobra i què passa si no s'arriba a la meta; i res no t'obliga a decidir amb pressa. Aportar a un projecte no és invertir: es fa per donar. Les ofertes de préstec o participació amb promeses de rendiment són inversions amb risc, i les persones menors d'edat no els poden subscriure pel seu compte.
Activitats
- Una campanya fictícia vol recollir 3.000 €. 120 persones aporten, de mitjana, 20 €. La plataforma cobra un 4 %. Calcula el recaptat, el percentatge de la meta, la comissió i l'import net amb el model flexible. Què passaria amb el model tot o res?
Simulador
Cas · Un hort per al barri
Canvia les persones que aporten, l'aportació mitjana, la meta i la comissió, i mira quant arriba a l'associació amb el model flexible. Amb les xifres del cas, recapta 1.800 € (90 % de la meta) i en rep 1.710 € nets.
Font: cas fictici del guió (apartat 11.5). Amb el model tot o res, si no s'arriba a la meta, l'associació no cobra res.
Abans de triar · El primer compte
Llibre, pàgs. 179–180
Episodi de la novel·la del curs: personatges i situacions fictícies.
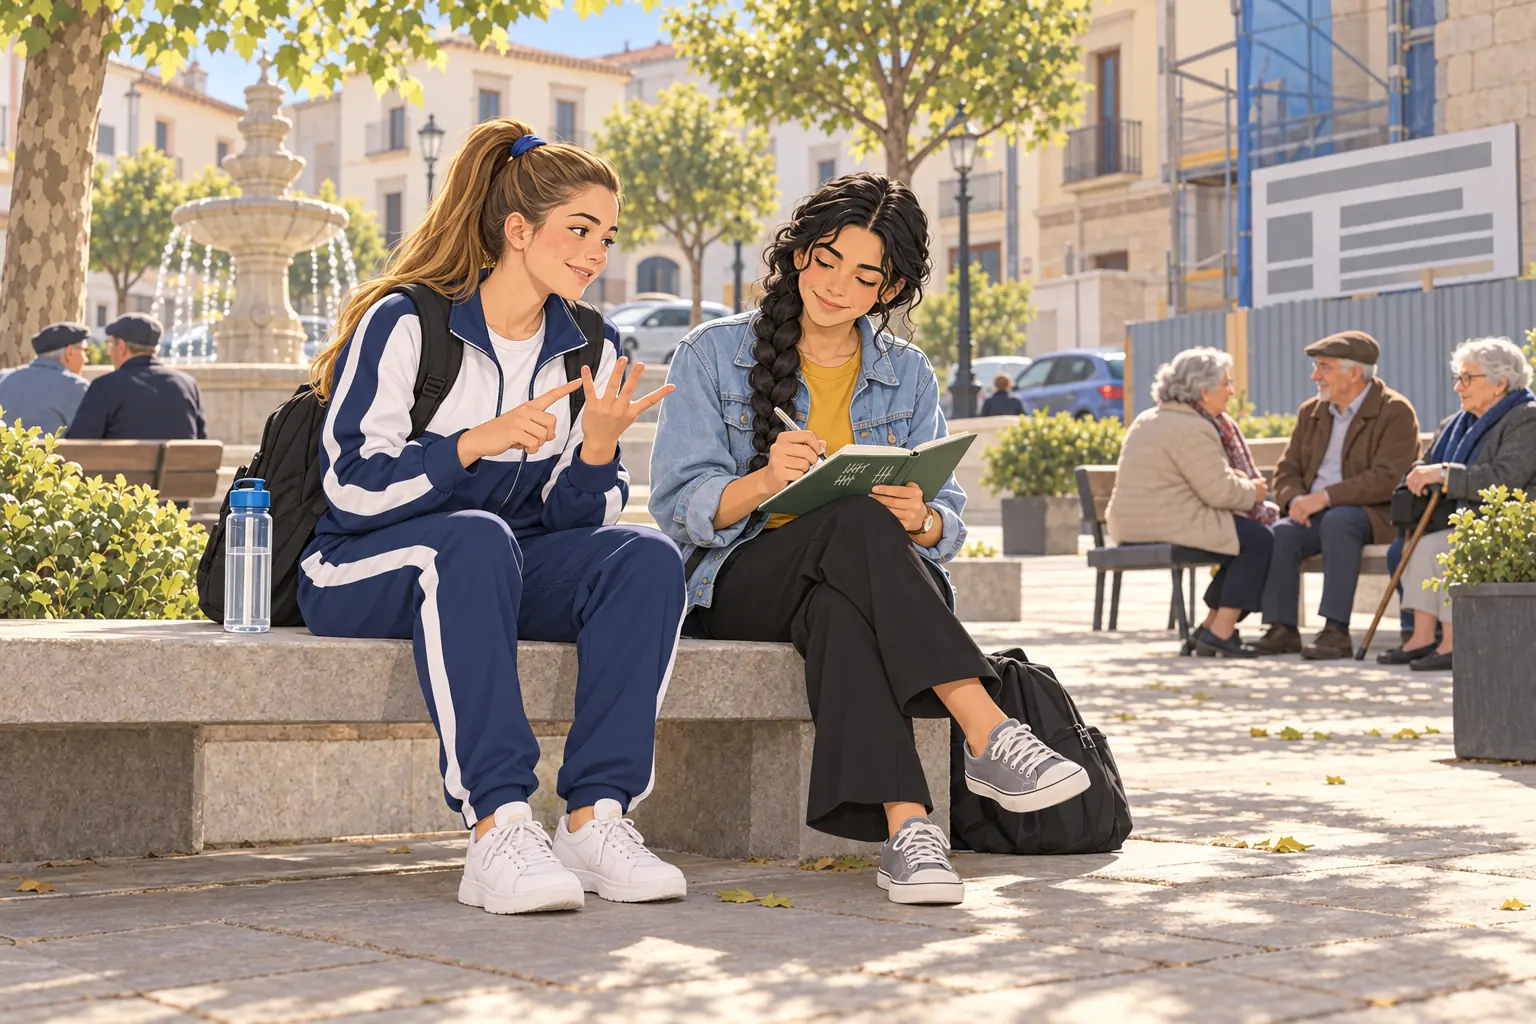
La Martina tenia dos fullets oberts damunt dels genolls, un de cada entitat, i la cua alta li tremolava cada cop que passava de l'un a l'altre. La Salma, asseguda al seu costat al banc de pedra, amb el quadern verd damunt de les cames, mirava com queia l'aigua de la font.
—El club em torna les despeses dels desplaçaments per transferència —va dir la Martina—. M'han demanat un IBAN i jo no tinc ni compte. El meu pare diu que l'obrim junts. Au, quin és el pla?
—D'acord, però digues-ho clar. Què t'ofereixen?
—Sense embuts: quin em costa menys?
—No ho sé. El meu pare diu que fa vint anys que és al mateix banc per costum, i que això no és un argument.
—Depèn d'on treguis els diners —va dir la Salma, amb el quadern tancat sobre un dit.
La Martina va arrufar les celles. Va desplegar el fullet de Banc Lana, després el de Caixa Ribeira, i els va posar al banc, un al costat de l'altre, sostinguts amb l'ampolla d'aigua.
—«Domiciliar sis-cents» —va llegir—. I què domicilio, jo? Les sabatilles?
—No tens nòmina —va dir la Salma—. Aquesta línia no és per a tu.
—Banc Lana: compte jove, zero euros de manteniment, targeta gratuïta, treus gratis als seus caixers i pagues dos euros en els d'altres. Caixa Ribeira: tres euros al mes, tret que domiciliïs sis-cents, i treus gratis a tots.
—I tu, on treus?
—Al caixer que em ve de camí al pavelló, que és d'una altra entitat. Dues vegades al mes, més o menys.
—I això com ho saps?
—Perquè ho faig així amb els diners que em dona el meu pare, abans dels partits. Dues vegades.
Al fons, vora el pilar, tres persones grans conversaven amb les mans a l'esquena. La Salma les va mirar un moment i va apuntar alguna cosa al quadern sense que la Martina ho veiés.
—La meva veïna de dalt va sortir ahir de l'oficina sense poder fer res —va dir—. Li van dir: «Ara és per l'aplicació». Ho he vist: es va quedar una estona a la vorera amb la llibreta a la mà.
—I això què té a veure amb el meu compte?
—Que tu tens mòbil i ella no el fa servir per a això. I que una d'aquestes dues té oficina a la plaça i l'altra no ho sé.
—No m'ho havies explicat.
—L'he vist, no l'he explicat. Ella no vol l'aplicació ni vol que li la instal·lin. Vol que algú li contesti.
—La meva àvia diu el mateix del caixer —va dir la Martina—. Que té por d'equivocar-se de tecla i que la màquina es quedi la targeta.
—Per a mi és una raó —va dir la Salma—. No una falta seva.
La Martina es va quedar callada un moment, amb els fullets a les mans, mirant cap on mirava la Salma.
—Fem comptes —va dir al final. Va treure un bolígraf—. Dos euros per dues retirades, quatre al mes. Per dotze, quaranta-vuit. Ribeira: tres per dotze, trenta-sis.
—Trenta-sis és menys.
—Sí. Però si en tragués una sola vegada, Lana em sortiria per vint-i-quatre.
—Llavors depèn —va dir la Salma—. De quantes vegades.
—Depèn de quantes vegades —va repetir la Martina, a poc a poc—. No del que posi a la portada.
—I si canvien les condicions? —va preguntar la Salma.
—Llavors torno a comptar. El meu pare diu que es revisa un cop l'any, com les sabatilles.
—Saps què és estrany? —va dir, tirant-se enrere amb els fullets aixafats sota la mà—. Que m'hagi costat tant triar una cosa que costa dotze euros de diferència.
—Dotze euros l'any —va dir la Salma—. I el que costa no saber per què els pagues.
Va subratllar amb el bolígraf la línia petita del fullet verd, la dels sis-cents euros, i la dels caixers del blau. La Salma va anotar alguna cosa més al quadern.
Quedava anar a l'oficina amb una llista de preguntes, de debò.
Situació d'aprenentatge: El compte que et convé
Llibre, pàg. 181
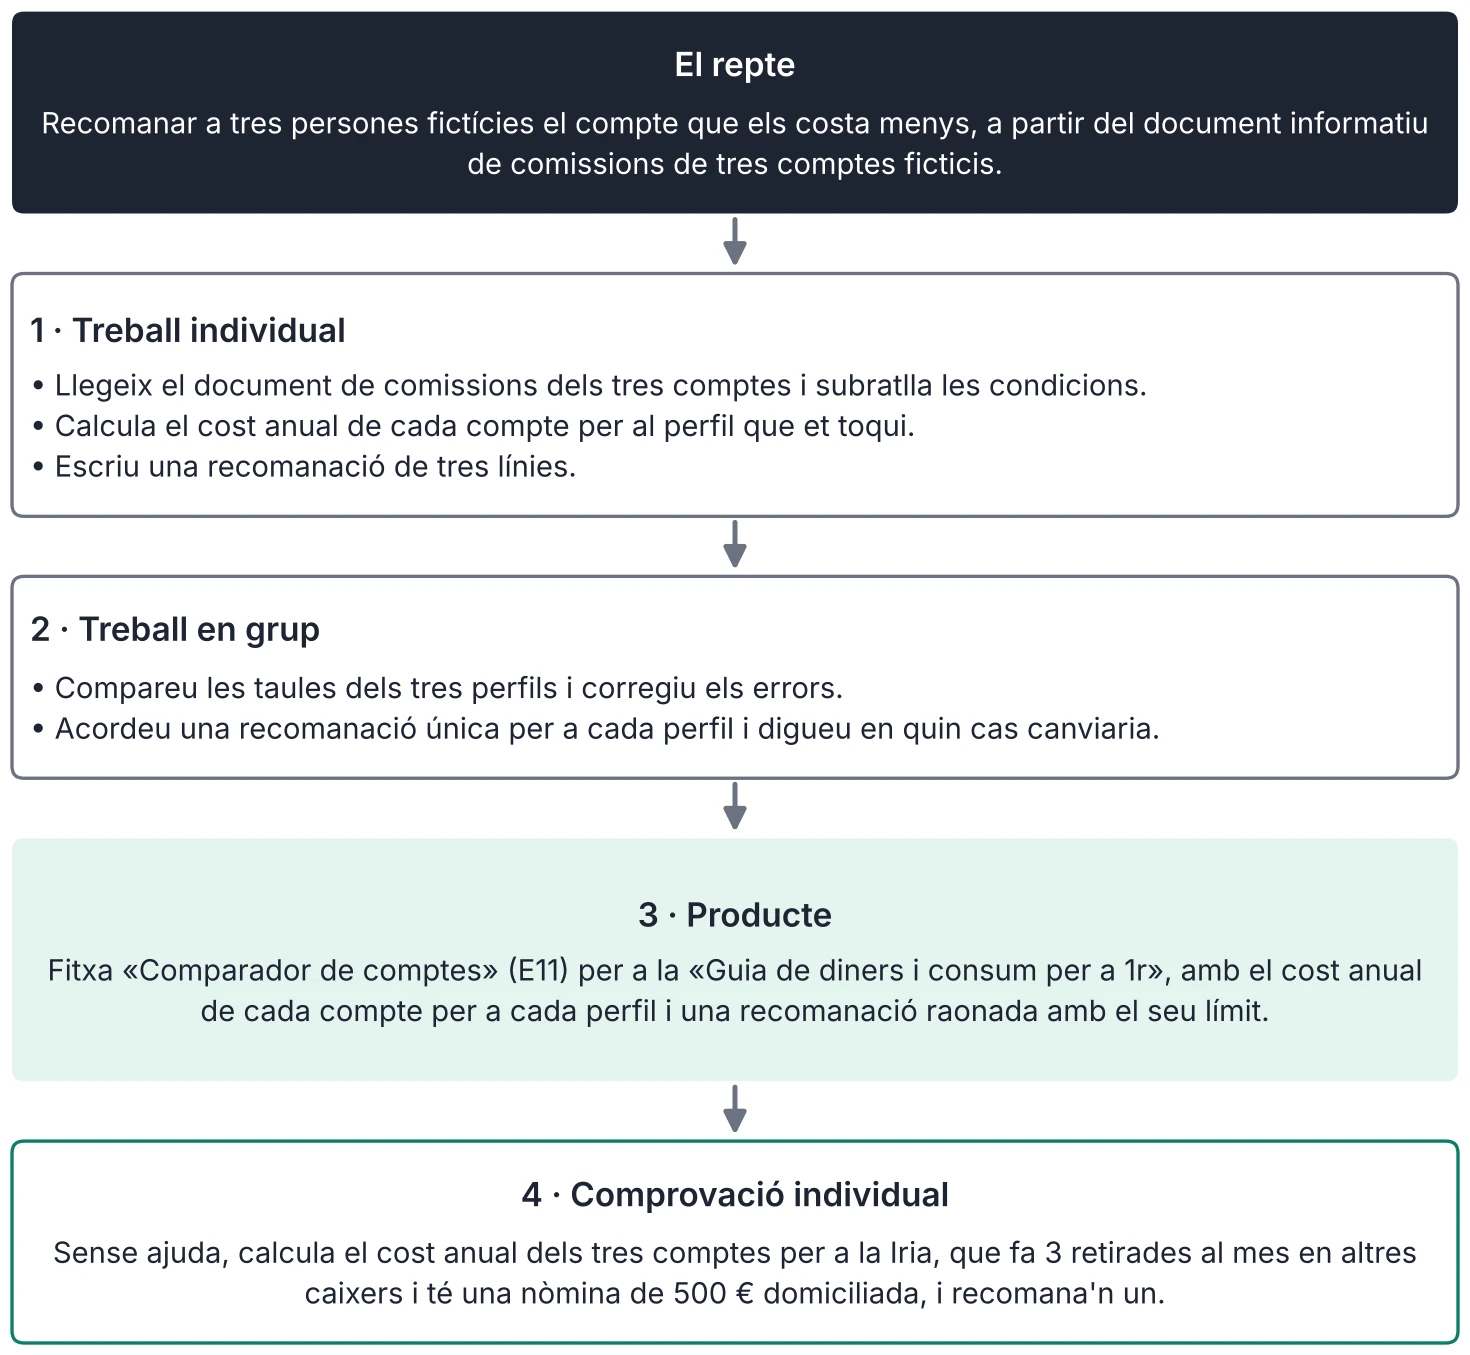
Activitats individuals
- Llegeix el document de comissions dels tres comptes i subratlla les condicions.
- Calcula el cost anual de cada compte per al perfil que et toqui.
- Escriu una recomanació de tres línies.
Activitats en grup
- Compareu les taules dels tres perfils i corregiu els errors.
- Acordeu una recomanació única per a cada perfil i digueu en quin cas canviaria.
Dades. Compte A «Jove» (Banc Lana): 0 € de manteniment; 2 € per retirada en caixers d'altres entitats. Compte B (Caixa Ribeira): 3 € al mes, 0 € si es domicilien 600 € al mes; retirades gratuïtes a tots els caixers. Compte C, de pagament bàsic (Banc Lana, supòsit): 3 € al mes amb els serveis bàsics inclosos; 1,50 € per retirada en caixers d'altres entitats, cost repercutit en aquest supòsit. Només es pot obrir si no es té ja un compte amb els mateixos serveis. Perfils (adults ficticis): l'Anna (1 retirada al mes en altres caixers, sense nòmina), la Berta (4 retirades, sense nòmina) i en Samuel (2 retirades i una nòmina de 900 € domiciliada). Comprovació individual. Sense ajuda, calcula el cost anual dels tres comptes per a la Iria, que fa 3 retirades al mes en altres caixers i té una nòmina de 500 € domiciliada, i recomana'n un.
Informe: Un banc a la butxaca… i cap banc al poble
Llibre, pàg. 182
Obrir una aplicació i enviar diners a algú en pocs segons sembla el més normal. Però no tothom pot, vol o sap fer-ho així, i no tots els municipis tenen una oficina o un caixer a prop. A això se l'anomena exclusió financera: la dificultat d'accedir a serveis bàsics com un compte, un caixer o una persona que t'expliqui una gestió.
—Les dades del Banc d'Espanya ajuden a veure el mapa. A final del 2023, a Catalunya hi havia 9.763 punts d'accés presencial a serveis bancaris (oficines, caixers i altres mitjans) i 298 municipis, el 31,5 % del total, no en tenien cap. Al conjunt d'Espanya, 3.069 municipis, el 37,7 %, no en tenien cap, i la majoria són molt petits: 2.879 tenen menys de 500 habitants.
—Que hi hagi pocs municipis sense accés no vol dir que tothom pugui fer el que necessita. Segons una enquesta del Banc d'Espanya sobre hàbits d'ús de l'efectiu, el 2024 el 39 % de les persones de més de 64 anys assenyalaven l'oficina com el seu canal més usat, 18 punts més que el conjunt de la població, i el 77,5 % feia servir l'efectiu com a mitjà de pagament habitual, davant del 39,4 % de les persones de 18 a 34 anys.
—Aquestes xifres diuen que la banca digital no serveix igual per a tothom. Entre els més grans de 64 anys, el 24 % prefereix l'atenció presencial perquè li resulta complex usar la banca per internet o per telèfon; en el conjunt de clients és el 16,4 %. Aquesta dificultat és una realitat, no una manca de ganes: cada persona té un ritme i unes raons.
—Per això importa el compte de pagament bàsic i els serveis presencials. El compte de pagament bàsic dona accés a un compte amb serveis imprescindibles i un topall de comissions a qui compleix les condicions legals: residir legalment a la UE, entre altres, i no tenir ja un compte equivalent. I les oficines mòbils i els caixers mantenen l'accés on ja no hi ha sucursal. L'ideal és que el digital se sumi al presencial, no que el substitueixi.
—Què pots fer tu? Explicar amb paciència com es fa servir una aplicació a una persona gran de la teva família, sense fer-ho per ella d'amagat, i no donar mai les teves claus a ningú, ni a qui diu ajudar-te. I recordar que un servei ben dissenyat deixa una porta oberta a qui no pot fer servir el mòbil.
Font: Banc d'Espanya, Documento Ocasional n.º 2502, «La accesibilidad presencial a los servicios bancarios en España: informe de seguimiento 2024» (2025); consulta: 11/2026.
Activitats
Llibre, pàg. 183
8 activitats per repassar i aplicar el que has après. Pensa o escriu la teva resposta abans d'obrir la solució.
Activitats
13. (comprensió) En el relat, la Salma diu «Depèn d'on treguis els diners». Quines dades de la Martina cal tenir per decidir? Quin compte trien i quin triarien si la Martina tragués diners un sol cop al mes? Per què la Salma explica el que ha vist de la seva veïna?
Solució: Falten les retirades al mes i on es fan. Trien Caixa Ribeira (36 € davant de 48 €); amb una sola retirada, Banc Lana (24 € davant de 36 €). La Salma ho explica perquè el servei no és el mateix per a tothom: l'oficina important per a qui no usa l'aplicació.
14. (càlcul) Amb les xifres del relat, calcula el cost anual de cada compte per a la Martina amb 2 retirades al mes i amb 1. Escriu les operacions i explica en quin punt canvia el compte més barat.
Solució: Amb 2 retirades: Lana 2 × 2 × 12 = 48 €; Ribeira 3 × 12 = 36 €. Amb 1: Lana 24 €; Ribeira 36 €. El canvi és a 1,5 retirades al mes (36 ÷ 24).
15. (aplicació) Una persona fictícia té 1.000 € i els deixa 12 mesos en un dipòsit al 2 % TAE, amb una retenció del 19 %. Calcula l'interès brut, la retenció i l'interès net. Compara l'interès net amb una pujada de preus del 2,7 % sobre aquests 1.000 € i digues què passa amb el seu poder adquisitiu.
Solució: Brut: 1.000 × 0,02 = 20,00 €. Retenció: 3,80 €. Net: 16,20 €. Pujada de preus: 1.000 × 0,027 = 27 €. El net (16,20 €) és menor que 27 €: perd poder adquisitiu (10,80 €).
16. Revisa aquesta resposta simulada d'un assistent d'IA: «El compte de pagament bàsic és gratuït per a tothom i el banc et pot cobrar 10 € per obrir-lo. A més, el Fons de Garantia de Dipòsits et torna els diners si t'estafen per internet». Assenyala quines afirmacions són dubtoses o falses i escriu una resposta corregida.
Solució: Fals o dubtós: no és «gratuït» (hi ha un topall de comissió, 3 € al mes pels serveis principals); obrir-lo no pot costar 10 €; el Fons no cobreix estafes, cobreix la fallida de l'entitat. Resposta corregida: «El compte de pagament bàsic té un topall de comissió i serveis mínims. El Fons de Garantia protegeix fins a 100.000 € si fa fallida el banc, no si t'estafen».
17. (document) Llegeix aquest extracte: saldo anterior, 120,00 €; 03/03, rebut del gimnàs, −25,00 €; 10/03, pagament amb targeta en un supermercat, −31,40 €; 15/03, comissió de manteniment, −3,00 €; 20/03, transferència rebuda, +40,00 €. Calcula el saldo final, indica quin moviment és una comissió i digues què comprovaries al document informatiu de comissions.
Solució: Saldo final: 120,00 − 25,00 − 31,40 − 3,00 + 40,00 = 100,60 €. La comissió és la de manteniment (−3,00 €). Comprovar: quant cobra de manteniment, en quines condicions és gratuït i si constava al document.
18. (transferència individual, sense ajuda) La Tània fa 1 retirada al mes en caixers d'altres entitats i té domiciliada una nòmina de 650 € al mes. Calcula el cost anual amb el compte de Banc Lana (2 € per retirada) i amb el de Caixa Ribeira (3 € al mes, 0 € si es domicilien 600 €). Recomana'n un i explica en quin cas canviaria la teva resposta.
Solució: Lana: 2 × 1 × 12 = 24 €. Ribeira: 650 ≥ 600, no paga manteniment: 0 €. Recomana Caixa Ribeira (0 € davant de 24 €). Canviaria si deixés de domiciliar la nòmina: Ribeira costaria 36 € i Lana, 24 €.
19. (comprensió) Amb la figura 11.2, explica en tres línies per què una assegurança pot ser una bona decisió encara que, de mitjana, costi més que el risc.
Solució: Sense assegurança el cost va de 0 € a 300 €, segons els trencaments; amb l'A és sempre 120 €. De mitjana costa més que el risc (30 €), però elimina el cop gran i la incertesa; pot compensar a qui no podria pagar 150 € de cop.
20. (aplicació) Una campanya de micromecenatge fictícia vol recollir 1.500 € amb el model tot o res. S'aporten 1.350 €. Quin percentatge de la meta s'ha assolit? Què passa amb els diners? I si la campanya fos flexible i la plataforma cobrés un 5 %, quant rebria el projecte?
Solució: 1.350 ÷ 1.500 = 90 %; amb tot o res no s'arriba a la meta i es retornen els diners (0 € per al projecte). Flexible: 1.350 × 5 % = 67,50 € de comissió; rep 1.282,50 €.
Esquema i resum
Llibre, pàg. 184
Bancs, assegurances i finances ètiques
- Què fa un banc
- intermediació: capta i presta
- supervisió del Banc d'Espanya
- Fons de Garantia de Dipòsits: 100.000 €
- El compte
- titular, autoritzada, IBAN, extracte
- compte de pagament bàsic
- comissions i cost anual
- Assegurances
- prima, cobertura, franquícia, exclusions
- assegura el que no podries pagar d'un sol cop
- Finances ètiques
- transparència, coherència, impacte
- preguntar a qui presta l'entitat
- Micromecenatge i mecenatge
- tot o res i flexible
- comissió de la plataforma
- mecenatge: donar per interès general
Resum
Un banc fa d'intermediari: capta el diner que deixen les persones que estalvien i el presta a qui el necessita, cobrant més del que paga. El supervisen el Banc d'Espanya i, en les entitats grans, el BCE, i el Fons de Garantia de Dipòsits protegeix els dipòsits fins a 100.000 euros per entitat i titular. Un compte corrent té una titular, de vegades persones autoritzades, i un IBAN; l'extracte recull abonaments, càrrecs i saldo. El compte de pagament bàsic té un règim legal d'accés, amb requisits, serveis imprescindibles i un topall de comissions. Per triar compte no n'hi ha prou amb el fullet: cal calcular el cost anual amb l'ús real i llegir les condicions del «sense comissions». Una assegurança trasllada un risc a canvi d'una prima; convé mirar la cobertura, la franquícia i les exclusions, i assegurar el que no podries pagar d'un sol cop. Les finances ètiques tenen en compte l'impacte social i ambiental: s'han de comprovar amb dades, i no són ni més ni menys segures. El micromecenatge reuneix aportacions petites per a un projecte, amb model tot o res o flexible i una comissió de la plataforma; el mecenatge és donar per a activitats d'interès general. La banca digital és còmoda, però no serveix igual per a tothom: la Martina va comptar quantes vegades treia diners i va triar amb xifres.