Situació de partida
Llibre, pàgs. 153–154
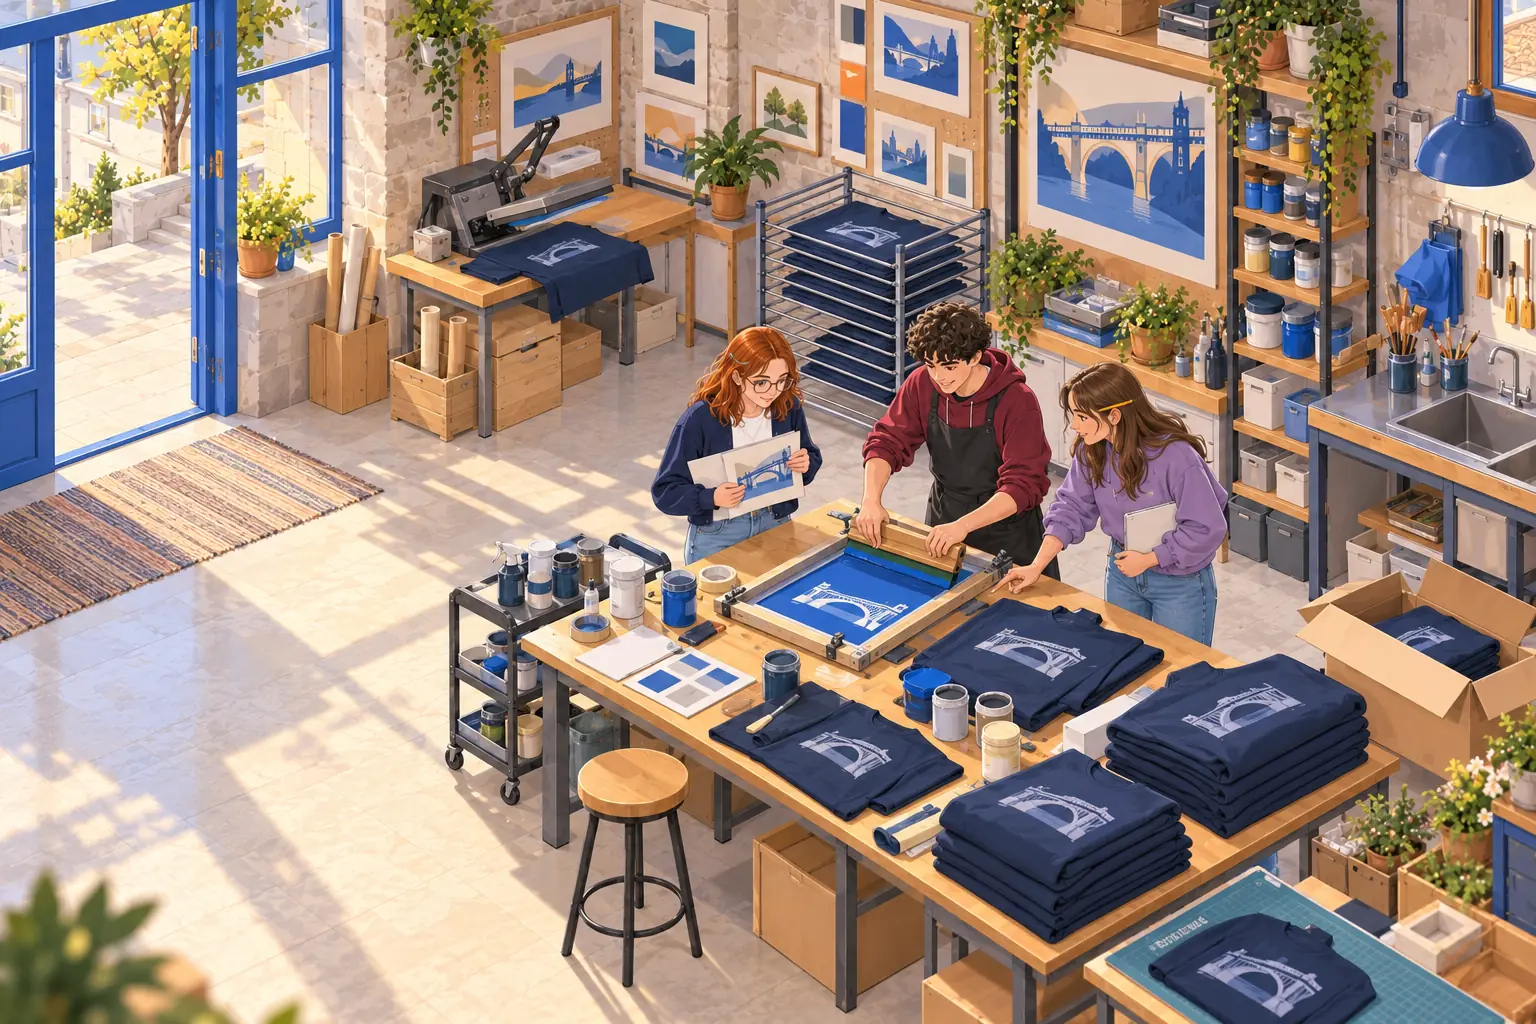
És maig a 4t B de l'Institut Ribera Nord de Valldelana. Han arribat les dessuadores de la classe, que l'associació de famílies ha pagat en tres terminis «sense interessos». Un termini es va passar de data i la botiga en línia ha reenviat un recàrrec de 10 €. El Dani obre el correu al portàtil, l'Hugo diu que això no és «sense interessos» i la Lucía ja ho dibuixa en un gràfic. La Inés només pregunta amb quins diners es pagarà el termini de juny.
En aquesta unitat aprendràs a…
- Distingir un préstec, un crèdit, un descobert i una targeta, i dir quan un pagament ajornat és un deute
- Explicar quins avantatges i quins inconvenients té endeutar-se i en quins casos té sentit
- Calcular la quota i el cost total d'un préstec personal i comparar dues ofertes amb el TIN i la TAE
- Explicar què és un préstec hipotecari i per què el temps en fa créixer el cost
- Valorar si una reunificació de deutes abaixa la quota o abaixa el cost, i veure que no és el mateix
- Comprovar si pots tornar el que demanes amb la regla de la quota sobre els ingressos
Per començar
- Et deixa diners una amiga o un banc. Què canvia? En quin cas hi ha un cost i en quin pot no haver-n'hi?
- Et presten 100 € i en tornes 110. Quant has pagat de més i quin percentatge és?
- Una botiga anuncia «sense interessos». Pot costar res de més? Com?
- Abans de demanar diners, què miraries i què preguntaries?
Mapa de la unitat
10.1Endeutar-se: avantatges i inconvenients
Llibre, pàgs. 155–156
Deure no és bo ni dolent per si mateix. Depèn de per a què serveix i de si es pot tornar. Un deute és el que deus i encara no has tornat, ja sigui a un banc, a una botiga o a una persona. Endeutar-se és demanar diners o ajornar un pagament i assumir el compromís de tornar-los més endavant, normalment amb un cost. Les maneres més habituals són el préstec, el crèdit, el descobert i la targeta, que veuràs una per una en aquesta unitat.
—Té avantatges. Permet fer avui una cosa que no pots pagar d'un sol cop, com uns estudis, un ordinador per treballar o un habitatge, i repartir-ne el cost en el temps. Si el que compres et fa guanyar diners o millora la teva vida durant anys, el deute pot ser una bona eina. També permet fer front a un imprevist quan no hi ha estalvis, tot i que convé tenir un petit fons d'emergència abans de demanar res a ningú, perquè ajuda a no dependre sempre del crèdit.
—I pot tenir inconvenients: interessos, comissions i altres costos poden fer que el total superi el preu de partida. Et lliga amb quotes durant mesos o anys, i això redueix els diners que podràs gastar en el futur. I comporta un risc: si els ingressos baixen o arriba una despesa imprevista, la quota continua havent-se de pagar. I si el deute és llarg, costa més canviar de plans o acceptar una feina diferent.
—El cost d'un deute té dues parts. L'explícit és el que surt al contracte: interessos, comissions i assegurances. L'implícit és el que no surt: el que deixaràs de fer perquè una part dels ingressos de cada mes ja té amo. Un deute de 100 € al mes durant dos anys són 2.400 € dels teus ingressos futurs que ja no seran lliures.
—Un bon criteri és preguntar-se tres coses abans de demanar res: és una necessitat o un desig?, hi ha una alternativa que no costi diners (esperar, estalviar, comprar de segona mà)?, i puc pagar les quotes sense deixar de cobrir el que és essencial?
—Qui et pot deixar diners? La família o les amistats, una botiga que ajorna el pagament i les entitats financeres (bancs, caixes, cooperatives de crèdit i establiments financers de crèdit), que estan sota la supervisió del Banc d'Espanya o, segons el cas, del BCE, i han de donar la informació per escrit. Si qui t'ofereix diners no és una entitat reconeguda, o et demana pagar abans de rebre res, desconfia: és un senyal clàssic de frau, com vas veure a la unitat 6. Si és una persona de confiança, convé deixar clar per escrit quant i quan es tornarà, perquè un malentès fa mal a l'amistat.
—Un exemple per veure que no tot deute és un préstec de banc: un ordinador de 900 € que es paga en 12 terminis de 75 € «sense interessos» ja és un deute durant un any. Mentre es paga puntualment, no costa res més; però si arriben tres terminis alhora (l'ordinador, un mòbil, una assegurança), els 225 € al mes ja poden ser una part important dels ingressos d'algunes llars.
—Els préstecs es poden classificar per a què serveixen. Un préstec de consum finança una compra (un mòbil, un viatge); un préstec per a estudis o per a una eina de treball finança alguna cosa que pot generar ingressos; un préstec hipotecari finança un habitatge. A més del cost, cal valorar si el que es compra durarà més que el deute: un viatge s'acaba en una setmana i la quota pot durar un any.
Activitats
- Classifica aquestes situacions com a préstec, crèdit o descobert: a) un banc entrega 1.500 € d'un sol cop i es tornen en 18 quotes; b) pagues amb la targeta i tornes els diners el mes següent; c) gastes 20 € més dels que tens al compte sense avisar el banc.
- Una persona fictícia deu 600 € a la targeta amb un interès de l'1,5 % mensual i paga 30 € al mes. Quants euros del primer mes són interessos i quants redueixen el deute? Quant deu després?
- Amplia. Posa un exemple de deute que et semblaria raonable i un que no, i explica en dues línies el criteri que has fet servir.
Classifica
Activitat 1 · Préstec, crèdit o descobert?
Assigna cada situació al tipus de deute que és.
Un banc entrega 1.500 € d'un sol cop i es tornen en 18 quotes.
Pagues amb la targeta i tornes els diners el mes següent.
Gastes 20 € més dels que tens al compte sense avisar el banc.
La Mireia rep 3.000 € per canviar l'ordinador i els torna en 24 quotes.
10.2El préstec personal: quota, TIN i TAE
Llibre, pàgs. 156–158
La quota diu si el préstec cap al teu mes. El cost total diu quant costa de veritat. No són el mateix. Un préstec personal és una quantitat de diners que rebs d'un sol cop i que tornes en quotes mensuals durant un termini, amb un interès. Cada quota inclou una part d'interessos i una part que redueix el deute; la quota es calcula perquè, en acabar el termini, el deute sigui zero. Si en tens l'import, el TIN i el termini, la quota és: C × i ÷ (1 − (1 + i)^−n), on i és el tipus mensual (el TIN dividit entre 12) i n el nombre de mesos.
—Com has vist a 9.3, el TIN és el tipus pactat i la TAE inclou el tipus i els costos que la norma obliga a comptar (comissions i assegurances exigides). Cal comparar amb la TAE i, a més, amb el cost total (l'import total pagat): les quotes més les comissions i assegurances; en restar-hi el que se't va prestar, surt el cost del préstec. Una comissió d'obertura es paga una sola vegada, a l'inici; una assegurança obligatòria s'afegeix a la quota.
—Una quota baixa no vol dir préstec barat. Per baixar la quota n'hi ha prou d'allargar el termini, però així pagues més mesos i, en total, més interessos. Per això, a més de la quota, cal mirar sempre quants euros costa el préstec sencer. Compte, però: si pagues el préstec abans de temps, estalvies els interessos dels mesos que queden, tot i que en alguns préstecs es pot cobrar una compensació dins dels límits legals; mira-ho al contracte.
Cas · Dues ofertes per a la Mireia
Cas fictici.
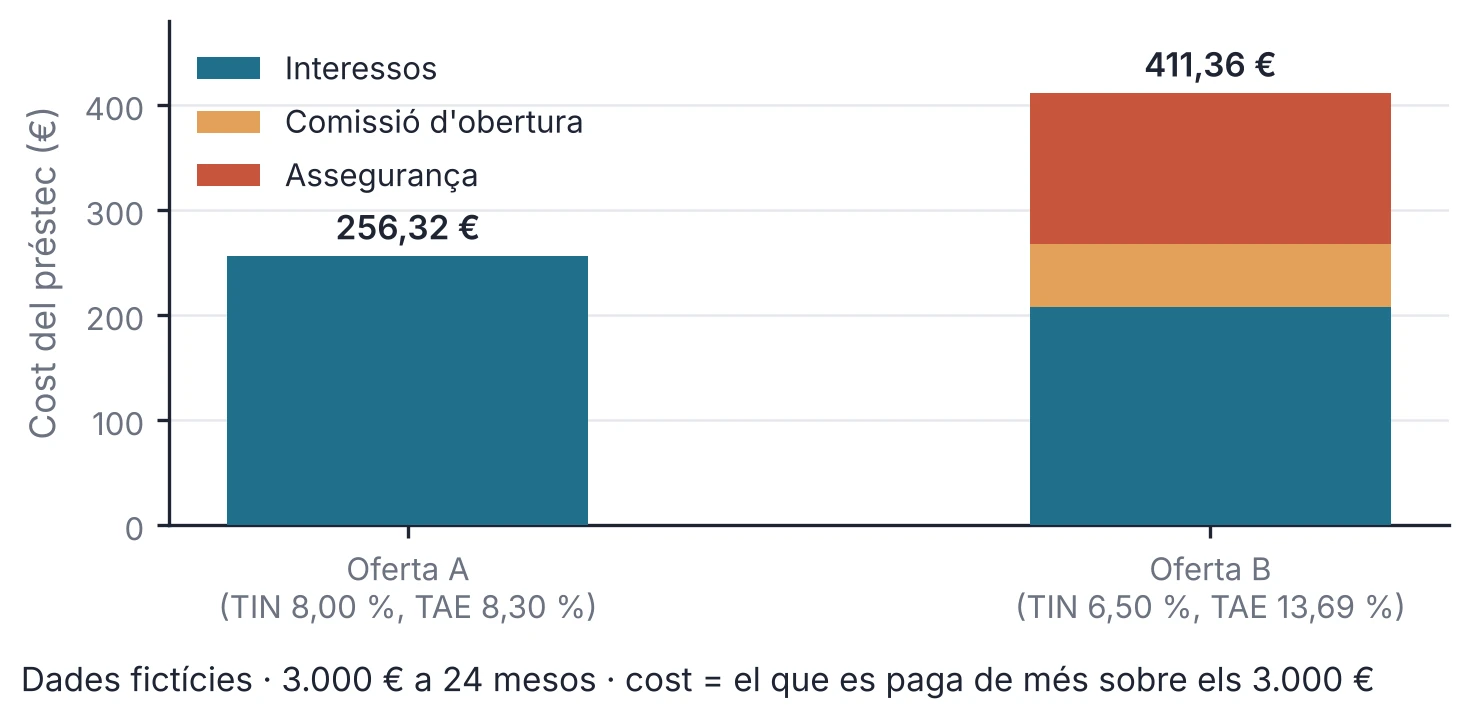
La Mireia (fictícia, 28 anys) necessita 3.000 € per canviar l'ordinador de la feina i els vol tornar en 24 mesos. L'oferta A, del Banc Lana, té un TIN del 8,00 % i cap comissió. L'oferta B, de la Caixa Ribeira, té un TIN del 6,50 %, una comissió d'obertura del 2 % i una assegurança obligatòria de 6 € al mes.
| Concepte | Oferta A | Oferta B |
|---|---|---|
| Quota mensual | 135,68 € | 133,64 € |
| Quotes: quota × 24 | 3.256,32 € | 3.207,36 € |
| Comissió d'obertura (2 % de 3.000 €) | 0,00 € | 60,00 € |
| Assegurança (6 € × 24) | 0,00 € | 144,00 € |
| Import total pagat | 3.256,32 € | 3.411,36 € |
| TAE | 8,30 % | 13,69 % |
- Oferta A: la quota és 3.000 × 0,08/12 ÷ (1 − (1 + 0,08/12)^−24) = 135,68 €. En 24 quotes: 135,68 × 24 = 3.256,32 € (quota arrodonida a cèntims; sense arrodonir, 3.256,36 €). Cost del préstec: 3.256,32 − 3.000 = 256,32 €. És la fórmula del començament de l'apartat. Pas 2. Oferta B: quota de 133,64 € i 133,64 × 24 = 3.207,36 €. Hi sumem la comissió de 3.000 × 0,02 = 60 € i l'assegurança de 6 × 24 = 144 €. Import total pagat: 3.207,36 + 60 + 144 = 3.411,36 €. Cost del préstec: 411,36 €. Pas 3. Compara: 3.411,36 − 3.256,32 = 155,04 €. La B té una quota 135,68 − 133,64 = 2,04 € més baixa i, en canvi, costa 155,04 € més. En percentatge, la B costa un 4,8 % més que la A (155,04 ÷ 3.256,32); si només miréssim la quota, semblaria que és un 1,5 % més barata (2,04 ÷ 135,68). Resultat: l'oferta A costa 3.256,32 € en total (TAE 8,30 %) i la B, 3.411,36 € (TAE 13,69 %). Què significa: el TIN més baix de B era una cortina: la comissió i l'assegurança l'encareixen molt. La quota ajuda a saber si cap al mes, però no diu quant costa. El càlcul no inclou la possibilitat d'amortitzar abans de temps ni altres condicions del contracte.
Activitats
- Calcula la quota i el cost del préstec per a 1.800 € a 12 mesos amb un TIN del 6 % (quota = 1.800 × 0,005 ÷ (1 − 1,005^−12)). Quin percentatge dels 1.800 € és el cost?
- Revisa la resposta simulada de la caixa «Revisa la IA». Què hi falta? Escriu una resposta de tres línies que expliqui per què cal comparar la TAE i el cost total.
- Amplia. Per a 2.000 € a 12 mesos, l'oferta A té un TIN del 4 % sense comissions i la B, un TIN del 3 % amb una comissió d'obertura del 2 %. Calcula el cost de cada una (interessos i comissió) i digues quina és la més barata.
Simulador
Cas · Dues ofertes per a la Mireia
Canvia l'import, els TIN, la comissió, l'assegurança i els mesos, i compara la quota amb l'import total pagat. Amb les xifres del cas (3.000 € a 24 mesos), la B té la quota 2,04 € més baixa, però costa 155,04 € més.
Font: cas fictici del guió (apartat 10.2); quotes arrodonides a cèntims. El càlcul no inclou la possibilitat d'amortitzar abans de temps.
10.3La hipoteca
Llibre, pàgs. 158–159
Comprar un habitatge és, per a molta gent, el deute més gran de la vida. Per això convé entendre com funciona abans d'arribar-hi. Un préstec hipotecari és un préstec per comprar un habitatge en què l'habitatge mateix queda com a garantia: si deixes de pagar, l'entitat pot reclamar-lo. Té imports alts i termes llargs, i un petit canvi en el tipus o en el termini fa una gran diferència en euros. El tipus pot ser fix (no canvia durant tot el préstec), variable (s'actualitza segons un índex de referència) o mixt (fix uns anys i variable després).
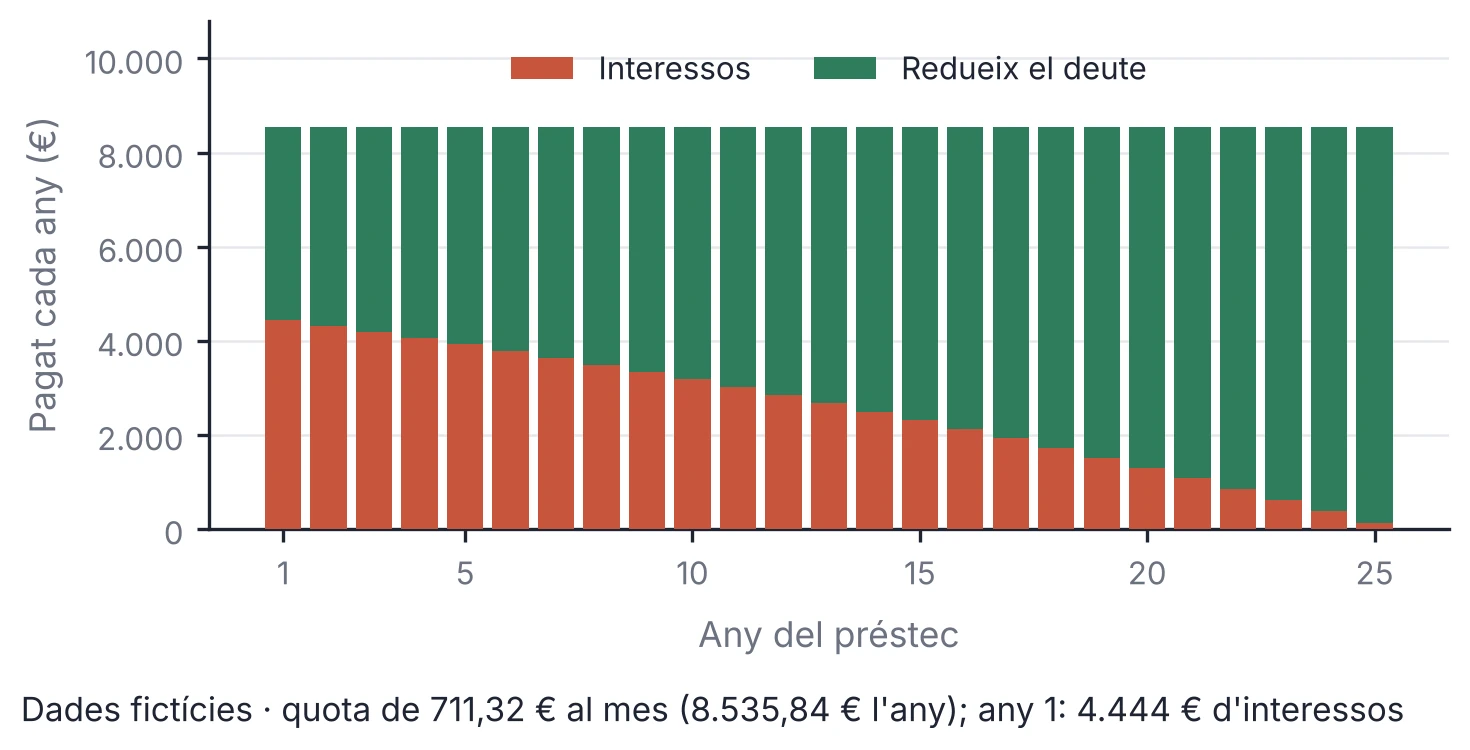
—Un exemple amb un adult fictici. Una persona demana 150.000 € a 25 anys amb un TIN del 3 %. La quota és d'uns 711,32 € al mes (arrodonida a cèntims); 300 quotes sense arrodonir sumen 213.395,09 €, és a dir, 63.395,09 € d'interessos. Si en comptes de 25 n'hi hagués 30, la quota baixaria a uns 632,41 € però pagaria 227.666,18 € (sense arrodonir): 14.271,09 € més. La quota baixa 78,91 € al mes i el cost total puja 14.271,09 €.
—I una cosa sorprenent del principi del préstec: de la primera quota de 711,32 €, 375,00 € són interessos (150.000 × 0,03 ÷ 12) i només 336,32 € redueixen el deute. A mesura que el deute baixa, la part d'interessos disminueix i la part que amortitza creix.
—Aquesta norma serveix perquè ningú no hagi de decidir d'un dia per l'altre: a Catalunya, l'entitat ha de donar la documentació precontractual amb catorze dies naturals d'antelació (Codi de consum, art. 262-4), i la fitxa (FEIN) és una oferta vinculant: les condicions que hi surten l'obliguen mentre és vigent.
Activitats
- Calcula la quota d'un préstec hipotecari de 120.000 € a 20 anys amb un TIN del 2,5 % (quota = 120.000 × (0,025/12) ÷ (1 − (1 + 0,025/12)^−240)) i els interessos totals de les 240 quotes.
- De la primera quota de la hipoteca de la pregunta anterior, calcula quants euros són interessos (120.000 × 0,025 ÷ 12) i quants redueixen el deute. Explica per què amb els anys la part d'interessos baixa.
- Amplia. Per a 80.000 € al 3 %, la quota és de 443,68 € a 20 anys i de 337,28 € a 30 anys. Calcula els interessos totals de cada cas i la diferència. Quin criteri faries servir per triar?
Simulador
Cas · La hipoteca de 150.000 €
Canvia l'import, el tipus i els anys, i mira què passa amb la quota i amb els interessos totals. Amb les xifres del llibre (150.000 € al 3 % a 25 anys), la quota és de 711,32 €, 375,00 € de la primera quota són interessos i els interessos totals són 63.395,09 €.
Font: cas fictici del guió (apartat 10.3); interessos totals amb la quota sense arrodonir. Tipus fix i sense amortitzar abans de temps.
10.4Descobert, targeta i reunificació de deutes
Llibre, pàgs. 160–161
Hi ha deutes cars que passen desapercebuts perquè la quota sembla petita. I hi ha una sortida que no sempre és tan bona com sembla. El descobert és gastar més diners dels que hi ha al compte. Si no s'ha pactat amb l'entitat, és un descobert tàcit, una de les maneres més cares de demanar diners. En els descoberts tàcits de persones consumidores, la TAE (interessos i comissions) no pot superar 2,5 vegades l'interès legal del diner. Una targeta de crèdit funciona com un crèdit: si en tornes l'import sencer a final de mes, pot no haver-hi interessos; si l'ajornes, sí.
—El pagament ajornat amb targeta (revolving) té una trampa: amb 600 € a l'1,5 % mensual i una quota de 30 €, el primer mes són 9 € d'interessos i només 21 € redueixen el deute.
—Amb diversos deutes, a vegades s'ofereix una reunificació de deutes: un únic préstec nou amb què es paguen tots els anteriors, de manera que només queda una quota. Pot ser útil, però cal preguntar-se si la quota és més baixa perquè el tipus és més baix o només perquè el termini és més llarg.
Cas · Una sola quota per a tres deutes
Cas fictici.
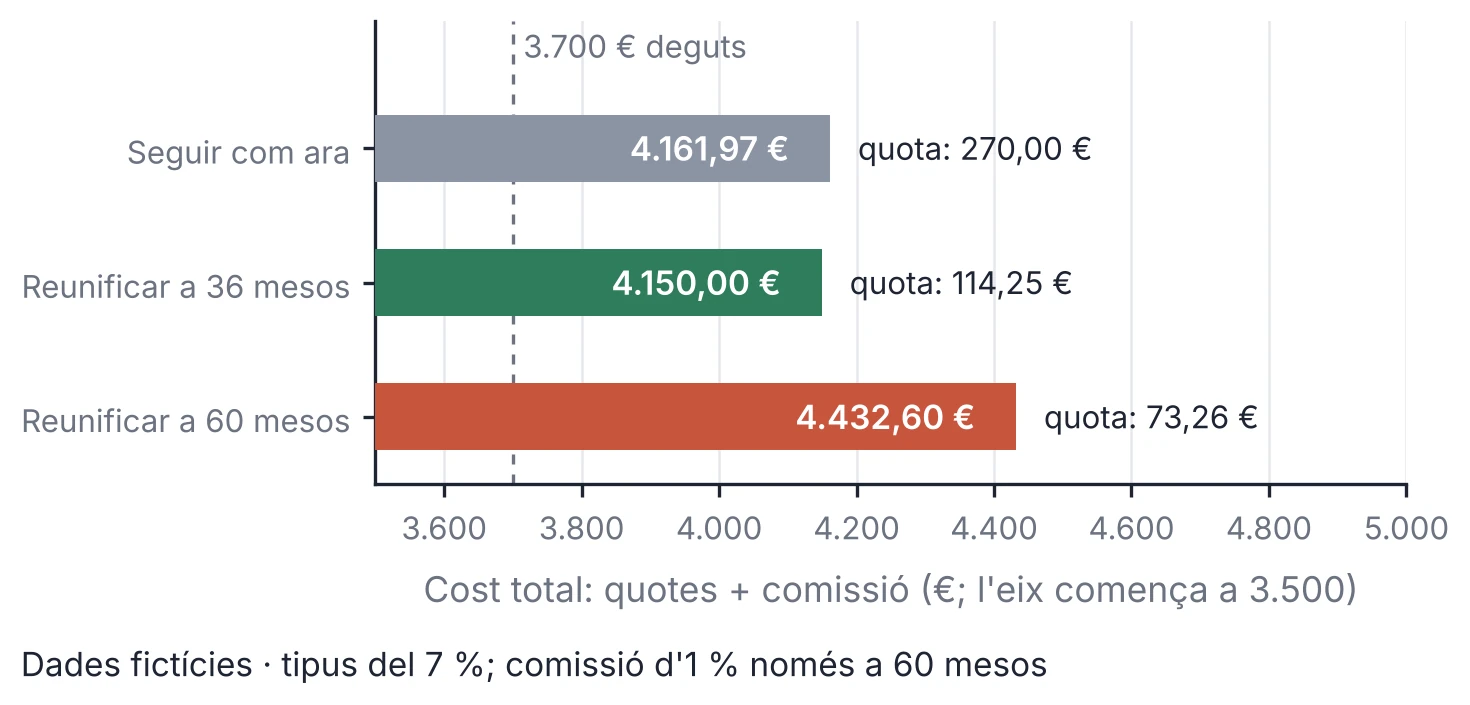
La Dolors (fictícia) té tres deutes: la targeta (1.200 € al 21,6 % anual, quota de 60 €), un crèdit de botiga (700 € al 18 % anual, quota de 50 €) i un préstec personal (1.800 € al 7,2 % anual, quota de 160 €). Paga 270 € al mes. Li ofereixen reunificar els 3.700 € en un préstec nou al 7 % durant 60 mesos, amb una comissió d'1 %.
| Concepte | Seguir com ara | Reunificar a 60 mesos |
|---|---|---|
| Quota mensual al principi | 270,00 € | 73,26 € |
| Comissió | 0,00 € | 37,00 € |
| Cost total (quotes + comissió) | 4.161,97 € | 4.432,60 € |
| Interessos i comissió (total − 3.700 €) | 461,97 € | 732,60 € |
- Seguir com ara: amb quotes de 60, 50 i 160 €, la targeta es paga en 26 mesos (1.500,98 €), el crèdit en 16 (791,67 €) i el préstec en 12 (1.869,32 €). Total: 4.161,97 €, és a dir, 461,97 € d'interessos. Pas 2. Reunificar a 60 mesos al 7 %: la quota és 3.700 × (0,07/12) ÷ (1 − (1 + 0,07/12)^−60) = 73,26 €. En 60 quotes: 4.395,60 €, més la comissió de 37 €: 4.432,60 €. Interessos i comissió: 732,60 €. Pas 3. Compara: la quota baixa 270 − 73,26 = 196,74 € al mes, però el cost total puja 4.432,60 − 4.161,97 = 270,63 €. Resultat: reunificar a 60 mesos redueix la quota de 270 € a 73,26 € i fa pujar el cost total en 270,63 €. Què significa: la reunificació alleuja el mes, però allargant el termini s'acaba pagant més. Si en lloc de 60 mesos fossin 36, amb el mateix 7 % la quota seria de 114,25 € i, amb la comissió de 37,00 €, el cost total seria de 4.150,00 €: només 11,97 € menys que seguir com ara. Compta el tipus i el termini, no la paraula «reunificar».
Activitats
- Una persona deu 400 € a la targeta amb un interès de l'1,5 % mensual i paga 20 € al mes. Calcula els interessos del primer mes i quant redueix el deute. Explica per què la quota petita és perillosa.
- Amplia. Imagina una reunificació que baixa el tipus del 20 % al 8 % però alhora allarga el termini. Escriu dues raons per les quals podria sortir bé i dues perquè podria sortir malament.
Simulador
Cas · Una sola quota per a tres deutes
Canvia els mesos, el tipus i la comissió de la reunificació de la Dolors (3.700 €) i compara el cost total amb el de seguir com ara (4.161,97 €). Amb 60 mesos al 7 %, la quota baixa a 73,26 € però el cost puja 270,63 €.
Font: cas fictici del guió (apartat 10.4). Un resultat positiu vol dir que reunificar costa més que seguir com ara.
10.5Puc tornar-ho?
Llibre, pàgs. 161–162
Abans de demanar diners, la pregunta no és quant costa. És si podràs pagar-ho. La capacitat de pagament és el que pots tornar cada mes sense deixar de cobrir les despeses fixes i sense quedar-te sense marge. Una manera de mesurar-la és comparar la quota (o la suma de les quotes) amb els teus ingressos nets mensuals. Una orientació d'educació financera, que no és cap norma, diu que el conjunt de les quotes no hauria de passar d'un terç aproximadament dels ingressos nets; a partir d'aquí el marge per a imprevistos es redueix molt. Compte: una quota que cap avui pot deixar de caber demà. Si la quota és una part petita dels ingressos, el deute és còmode; si és una part gran, qualsevol imprevist es converteix en un problema. Per això es mira la quota en relació amb els ingressos i no en euros solts. Una mateixa quota pot ser massa gran per a algú.
—Un exemple amb xifres inventades. La Dolors cobra 1.500 € nets al mes. Amb les tres quotes, que sumen 270 €, paga 270 ÷ 1.500 = 18 % dels ingressos; si hi suma un préstec nou de 200 €, la suma és de 470 ÷ 1.500 = 31,3 %: queda just per sota del terç. Si en lloc de 1.500 € cobrés 1.200 €, les mateixes quotes serien el 39,2 %: ja no hi caben amb comoditat. Una segona prova: si els ingressos baixessin un 20 %, encara podria pagar les quotes? Si la resposta és «no», el deute és massa gran per a la situació, encara que l'entitat l'aprovi.
—Quan les quotes passen del que es pot pagar hi ha endeutament excessiu; si es manté, apareix el sobreendeutament: ja no es poden atendre els pagaments i cal demanar nous deutes per pagar els vells. Qui no paga pot acabar en un fitxer de morosos, una llista on s'anoten els deutes impagats, que dificulta obtenir crèdit en el futur.
—Si t'has de retardar, avisa ben aviat i no ho amaguis, abans que el retard s'acumuli: moltes entitats prefereixen pactar un calendari nou que perseguir un deute. Pots consultar el Portal del Client Bancari del Banc d'Espanya, que explica drets i opcions sense necessitat de ser expert. Escriu els fets abans de parlar-ne: quant deus, a qui, quant pagues al mes i què ha canviat. L'oficina municipal d'informació al consumidor (OMIC) o una persona de confiança t'hi poden orientar.
—I recorda el dret de desistir: en un crèdit al consumidor pots desistir en 14 dies naturals sense donar cap motiu, comunicant-ho a l'entitat i tornant el capital amb els interessos dels dies que l'has tingut. Guarda sempre una còpia del contracte i dels missatges: seran la prova de què s'havia acordat. No és el mateix que reclamar per un incompliment, que es fa després i per altres vies.
Activitats
- Una persona fictícia cobra 1.800 € nets al mes i ja paga 250 € de quotes. Li ofereixen un préstec nou amb una quota de 180 €. Calcula quin percentatge dels ingressos serien totes les quotes i digues si supera un terç. Què li aconsellaries?
Calcula
Activitat 12 · Quant pesen les quotes?
Una persona cobra 1.800 € nets al mes i ja paga 250 € de quotes. Li ofereixen un préstec nou amb una quota de 180 €. Quin percentatge dels ingressos serien totes les quotes? Arrodoneix a un decimal.
Abans de triar · Pagar després
Llibre, pàgs. 163–164
Episodi de la novel·la del curs: personatges i situacions fictícies.
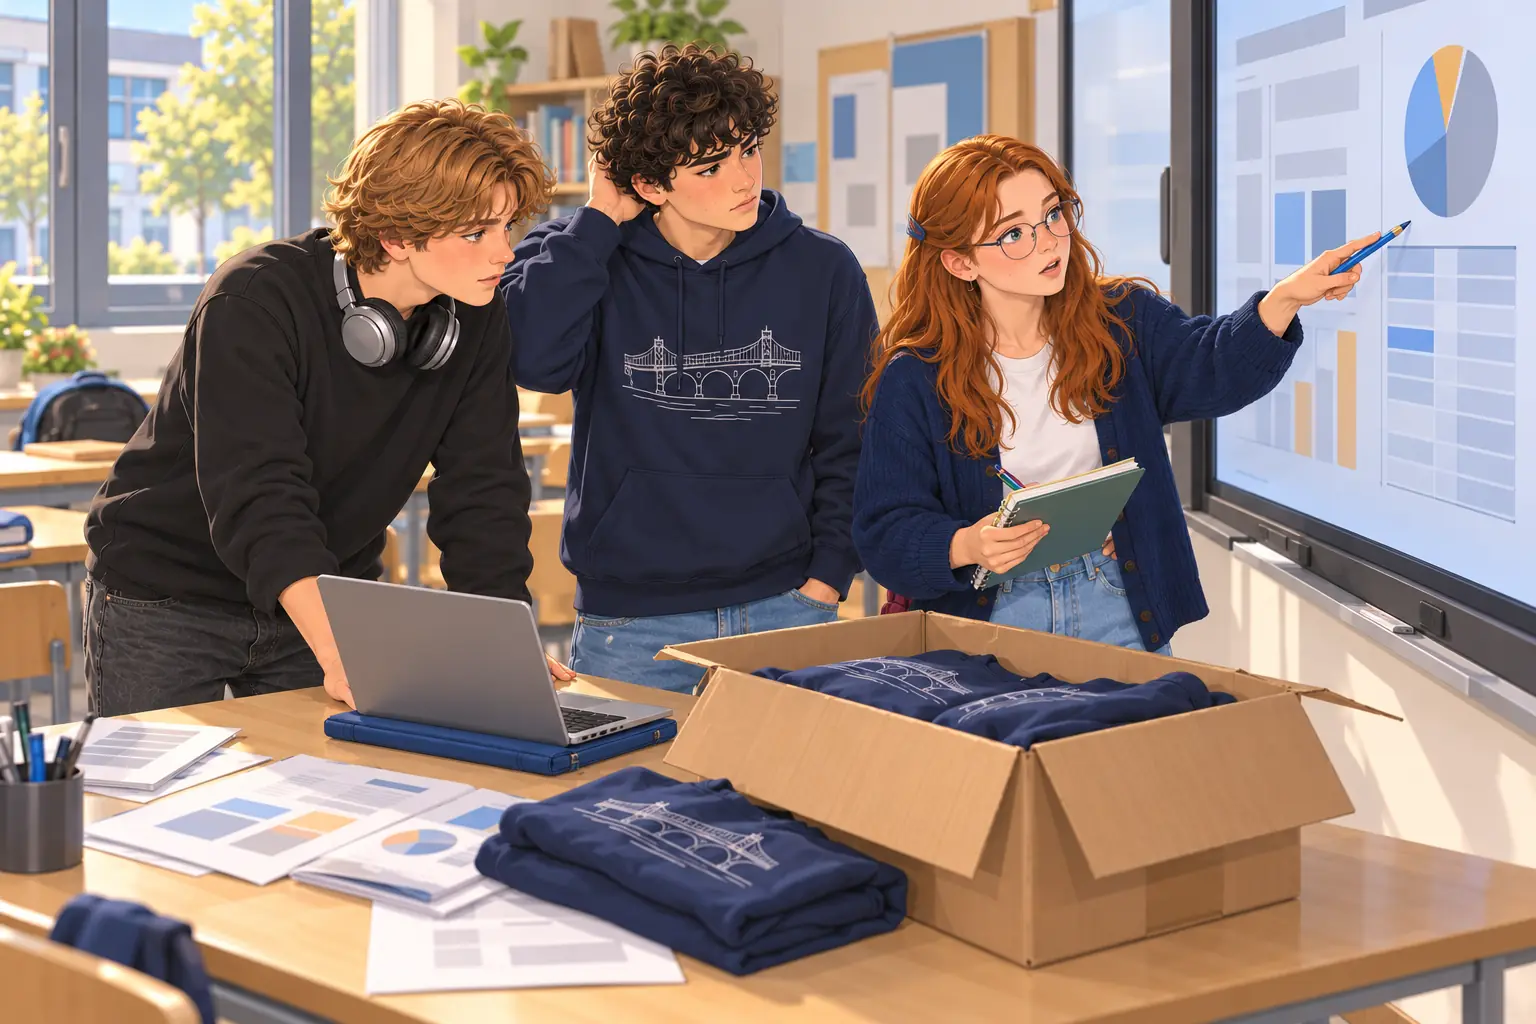
La caixa de les dessuadores va arribar a primera hora, amb «4t B» escrit a retolador a la tapa. Dins, les peces blau marí, doblegades en pila, encara feien olor de plàstic. Ningú no les havia tret: tots miràvem el portàtil del Dani, que l'havia obert sobre la taula de davant.
—Mira, mira —va dir el Dani, amb la veu més baixa del normal—. L'associació de famílies m'ha reenviat un correu de la botiga. Diu «recàrrec per retard: deu euros». No ho entenc. Era sense interessos.
—Ja, però —va dir l'Hugo, llegint per sobre de l'espatlla—. Sense interessos no és sense recàrrecs. El segon termini es va passar de data.
—Quatre dies, només quatre. I no era meu, era de la tresorera.
—Deu euros per quatre dies. —L'Hugo va xiular—. Primera lliçó, i cara.
La Lucía va arribar amb la llibreta oberta i es va ajupir al costat de la pantalla. Va mirar el correu. Va mirar el Dani.
—A veure, per parts —va dir—. Quant era tot?
—Noranta en total. En tres terminis de trenta.
—Llavors deu euros sobre noranta són…
—Un onze per cent i escaig —va dir l'Hugo, que ja ho havia fet de memòria.
La Lucía va dibuixar dues línies: una pujava de trenta en trenta fins a noranta, i l'altra es desviava al segon termini i acabava a cent. Després es va girar cap a la pantalla gran, on hi havia el gràfic de barres del darrer treball de classe, i hi va assenyalar amb el bolígraf la distància entre dues barres: una de noranta i una de cent.
—Onze per cent per quatre dies. Això és «sense interessos»? No és un interès, però pesa més que qualsevol que hàgim vist aquest curs.
—Ho apunto —va afegir, i ho va fer.
—I quant queda per al juny? —va seguir, sense parar—. I si arriba un altre correu? I si la tresorera diu que no…? —Es va aturar i va respirar—. Perdó. Quan m'atabalo, pregunto en cadena.
—No passa res —va dir el Dani—. Jo, quan m'atabalo, tanco el portàtil i faig com si no hagués passat.
—Doncs no el tanquis —va dir l'Hugo, sense broma.
—Li dic a la tresorera que ho pagui amb els diners de la caixa de la classe i després ho tornem entre tots. Sona bé, no?
L'Hugo no va dir res. La Lucía tampoc. Va ser llavors que la Inés, que havia entrat amb la seva tassa blanca sense que ningú la sentís, es va aturar a prop de la caixa de les dessuadores.
—Amb quins diners es pagarà el termini de juny? —va preguntar.
El Dani va obrir la boca. Va mirar el portàtil, la llibreta de la Lucía, el correu. La va tancar.
—Amb… —va començar—. És que no ho sé, de debò que no ho sé.
—Quant queda a la caixa de la classe? —va preguntar la Inés, i no va esperar resposta.
—Quaranta —va dir el Dani, per fi, a poc a poc—. Més o menys. Ja descomptat el recàrrec, i…
—Com ho saps?
—Ho vaig apuntar al full de la tresorera. Però no hi surten els terminis.
—Què necessitaries saber per comprovar-ho?
—Quant entra i quant surt —va dir el Dani, a poc a poc, com qui llegeix un cartell que sempre ha estat al davant—. I quan.
El Dani va agafar un full de la carpeta de la Lucía, sense demanar-ho, i va escriure a dalt «Ingressos» i, a sota, «Despeses fixes». Es va aturar. L'Hugo li va passar el bolígraf sense cap broma. La Lucía, amb la llibreta recolzada al braç, va esperar.
—Quaranta menys trenta —va dir finalment, i ho va apuntar—. Deu. I això si no passa res.
—Sempre passa alguna cosa —va dir l'Hugo, i aquesta vegada ningú no va riure.
Va escriure el primer número i es va quedar mirant-lo.
Situació d'aprenentatge: El contracte que ningú no llegeix
Llibre, pàg. 165
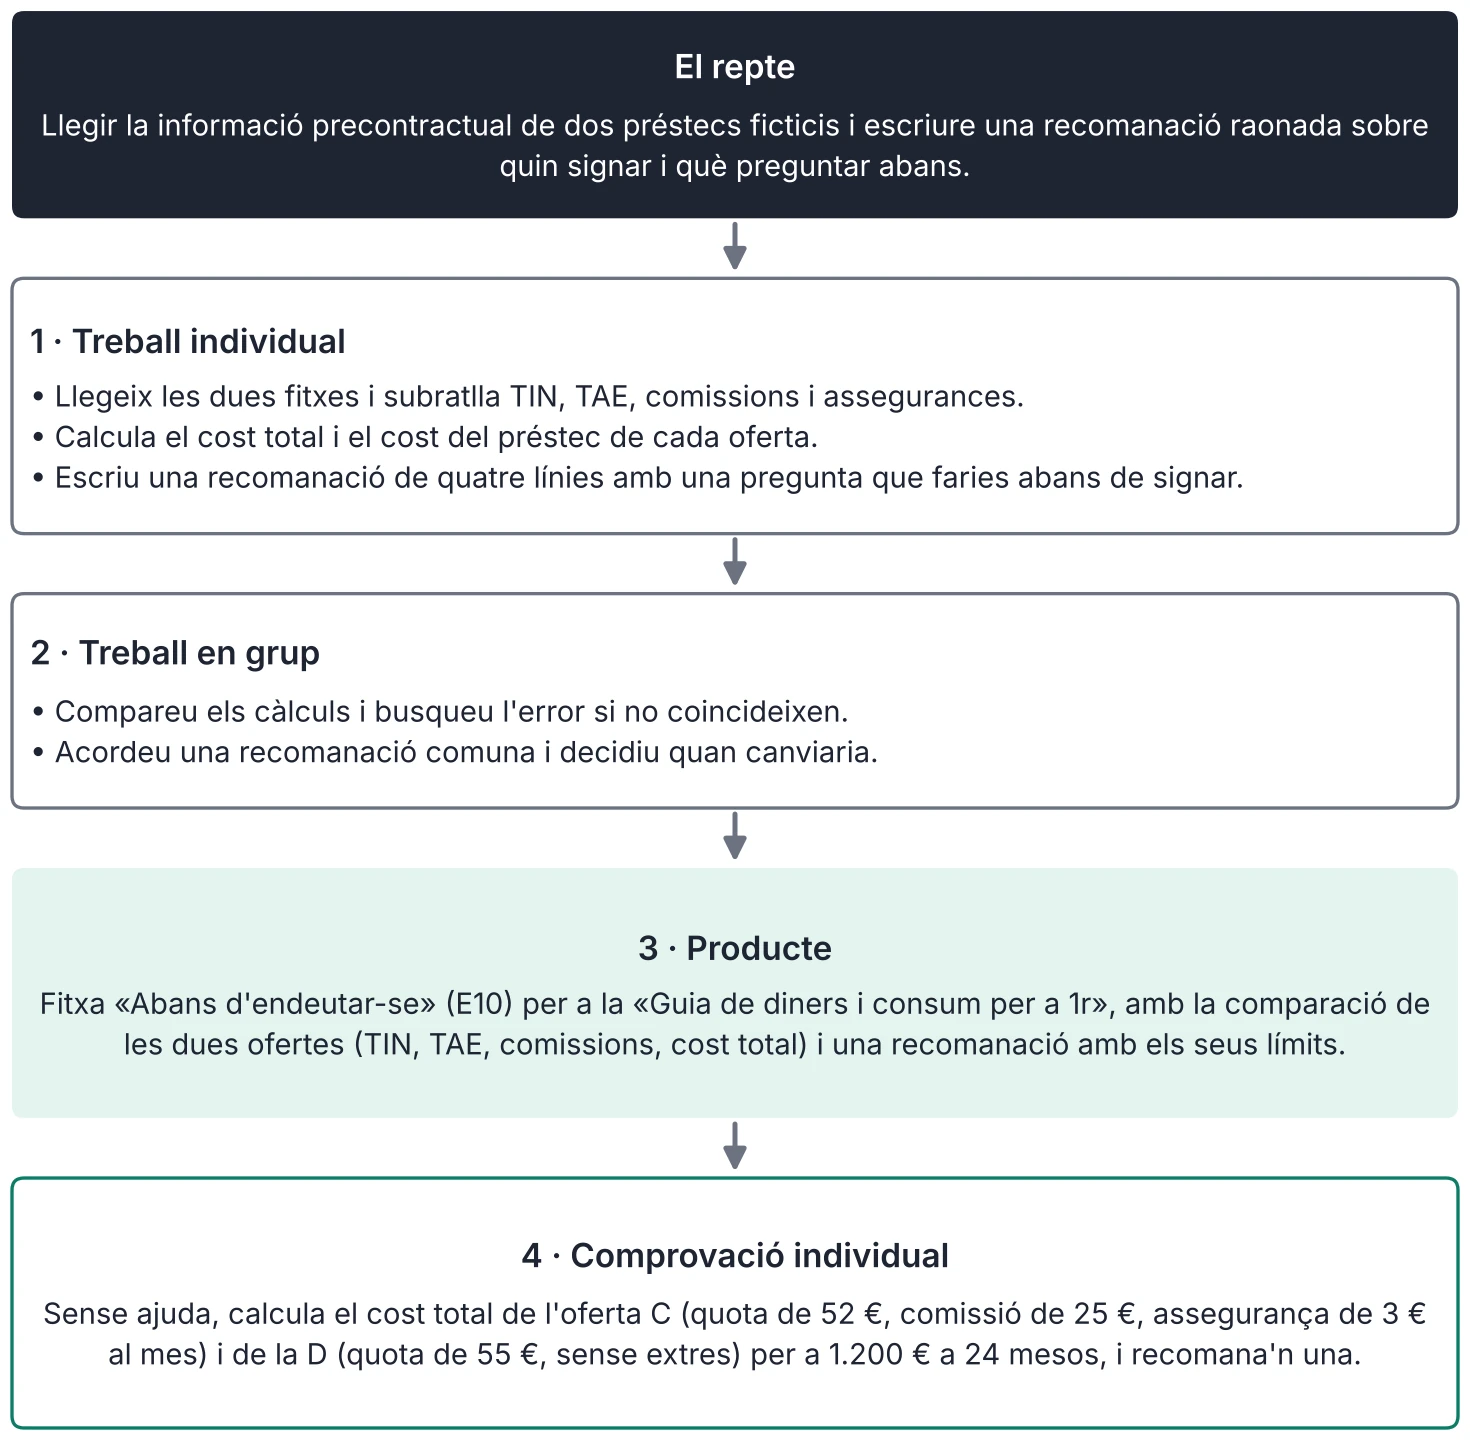
Activitats individuals
- Llegeix les dues fitxes i subratlla TIN, TAE, comissions i assegurances.
- Calcula el cost total i el cost del préstec de cada oferta.
- Escriu una recomanació de quatre línies amb una pregunta que faries abans de signar.
Activitats en grup
- Compareu els càlculs i busqueu l'error si no coincideixen.
- Acordeu una recomanació comuna i decidiu quan canviaria.
Dades. Préstec de 1.200 € a 12 mesos (TAE amb tots els costos inclosos). Oferta A (Banc Lana): quota de 103,28 €, TIN del 6 %, sense comissió d'obertura, assegurança obligatòria de 6 € al mes, TAE del 18,05 %. Oferta B (Caixa Ribeira): quota de 103,83 €, TIN del 7 %, comissió d'obertura de l'1 % (12 €), sense assegurança, TAE del 9,26 %. Totes dues permeten desistir en 14 dies naturals. Comprovació individual. Sense ajuda, calcula el cost total de l'oferta C (quota de 52 €, comissió de 25 €, assegurança de 3 € al mes) i de la D (quota de 55 €, sense extres) per a 1.200 € a 24 mesos, i recomana'n una.
Informe: Deure diners a Catalunya
Llibre, pàg. 166
Demanar diners forma part de la vida adulta. Gairebé ningú no compra un habitatge o fa una carrera sense deure durant un temps. El problema no és deure, sinó deure més del que es pot tornar, o deure sense saber què costa.
—Les dades de l'INE ajuden a veure el punt de partida a Catalunya. El 2025, el 34,2 % de les llars catalanes no tenia capacitat per afrontar despeses imprevistes (35,7 % a Espanya), i el 12,9 % havia tingut retards en el pagament de despeses de l'habitatge principal o en compres a terminis, per sobre de l'11,5 % del conjunt d'Espanya. No són dades de joves ni de cap família concreta: són un retrat de com de fràgils poden ser les finances de moltes llars.
—Aquestes xifres no diuen quants d'aquests retards són per un deute i quants per un cost que va pujar. Sí que suggereixen que, quan arriba una despesa que no s'esperava, molta gent no té coixí. És la situació en què un deute pot passar de ser una eina a ser una càrrega, i per això convé tenir un fons d'emergència abans de demanar.
—També ajuda mirar el que es deu. El 2025 es van constituir a Catalunya 86.613 hipoteques sobre habitatges, amb un import mitjà de 183.865 € (164.159 € a Espanya). Un préstec d'aquest ordre, amb una quota mensual de centenars d'euros durant vint-i-cinc anys, es converteix en un dels fets econòmics més importants de la vida d'una persona, i per això és tan important haver llegit abans la fitxa de l'oferta.
—Hi ha tres hàbits que protegeixen. El primer és calcular el cost total i la TAE abans de signar, sense quedar-se amb la quota. El segon és mirar el que et queda lliure cada mes i comprovar que el conjunt de les quotes hi cap amb comoditat. El tercer és llegir el contracte: la llei dona 14 dies naturals per desistir d'un crèdit al consumidor, però cal conèixer-ho i fer-ho dins del termini.
—Tampoc no cal pensar que un deute és un fracàs. Qui s'endarrereix un termini o demana ajuda a temps sol tenir més opcions que qui espera a no poder pagar. Parlar de diners amb una persona de confiança és el primer pas de qualsevol pla de pagament.
Font: INE, Encuesta de Condiciones de Vida 2025 (taula 9975) i Estadística de Hipotecas (taula 76316, suma dels dotze mesos del 2025); Banc d'Espanya, Portal del Client Bancari (consulta: 11/2026).
Activitats
Llibre, pàg. 167
8 activitats per repassar i aplicar el que has après. Pensa o escriu la teva resposta abans d'obrir la solució.
Activitats
13. (comprensió) En el relat, l'Hugo diu «sense interessos no és sense recàrrecs» i la Lucía fa un gràfic. Què mostra el gràfic? Quina pregunta fa la Inés al Dani i per què no li diu què ha de fer?
Solució: Dues barres: noranta (el preu) i cent (amb recàrrec). La Inés pregunta «amb quins diners es pagarà el termini de juny?» i no diu què fer perquè el Dani ho calculi ell.
14. (càlcul) Amb les dades del relat, calcula el recàrrec del Dani com a percentatge dels 90 € de la compra. Compara'l amb un préstec de 300 € que es torna amb 345 € als 30 dies. Quin cost és més gran en percentatge?
Solució: 10 ÷ 90 = 11,1 %; minicrèdit: 45 ÷ 300 = 15 % en un mes. És més gran el del minicrèdit.
15. (aplicació) Una persona fictícia demana 1.500 € a 12 mesos. L'oferta A té una quota de 130 € i una assegurança de 4 € al mes; l'oferta B té una quota de 128 € i una comissió d'obertura de 60 €. Calcula el cost total de cada una i digues quina costa menys.
Solució: A: 130 × 12 + 4 × 12 = 1.608 € (cost 108 €). B: 128 × 12 + 60 = 1.596 € (cost 96 €). Costa menys la B, 12 € menys.
16. Revisa aquesta resposta simulada d'un assistent d'IA: «Per comparar dos préstecs, mira la quota mensual: la més baixa és sempre la més barata. A més, una reunificació de deutes sempre en redueix el cost». Assenyala què és fals o dubtós i escriu una resposta corregida.
Solució: Fals: la quota més baixa no és sempre la més barata (pot ser un termini més llarg); i una reunificació no sempre redueix el cost (pot pujar si s'allarga el termini). Resposta: «Compara la TAE i el cost total; la reunificació depèn del tipus i del termini.»
17. (document) Llegeix aquesta oferta: «Minicrèdit exprés. Demana 200 €. Torna'n 235 als 30 dies. Sense papers. Si no pagues a temps, 10 € per cada setmana de retard». Calcula quant es paga de més en un mes i quin percentatge és, i digues quines preguntes faries abans d'acceptar-la.
Solució: 235 − 200 = 35 €, un 17,5 % en un mes; el recàrrec és 10 € per setmana (5 % per setmana). Preguntes: TAE?, qui és l'entitat?, què passa si no pago?, puc desistir en 14 dies?
18. (transferència individual, sense ajuda) Una persona fictícia cobra 1.400 € nets i ja paga 200 € de quotes. Vol afegir una quota de 150 € per a un viatge. Calcula quin percentatge dels ingressos serien totes les quotes, digues si supera un terç i proposa una alternativa que no sigui endeutar-se.
Solució: Quotes: 200 + 150 = 350 €; 350 ÷ 1.400 = 25 %. No supera un terç (466,67 €), però queda poc marge (116,67 €). Alternativa: estalviar uns mesos, un viatge més barat, etc.
19. (comprensió) Amb la figura 10.3, explica en tres línies per què reunificar els deutes a 60 mesos fa baixar la quota i, en canvi, fa pujar el cost total.
Solució: La quota baixa perquè el deute es reparteix en més mesos; el cost puja perquè es paguen interessos durant més temps i hi ha una comissió.
20. (aplicació) Una hipoteca de 100.000 € a 25 anys té un TIN del 3 % i una quota d'uns 474,21 €. Calcula quins euros del primer mes són interessos (100.000 × 0,03 ÷ 12) i quants redueixen el deute.
Solució: 100.000 × 0,03 ÷ 12 = 250,00 € d'interessos; 474,21 − 250 = 224,21 € redueixen el deute.
Esquema i resum
Llibre, pàg. 168
Endeutar-se amb cap
- Endeutar-se
- avantatges i inconvenients
- préstec, crèdit, descobert, targeta
- criteri: necessitat, alternativa, capacitat
- Préstec personal
- quota, TIN, TAE, cost total
- comissió i assegurança
- quota baixa no és préstec barat
- Hipoteca
- garantia: l'habitatge
- tipus fix, variable o mixt
- interessos al principi
- FEIN: 14 dies naturals (Catalunya)
- Descobert i reunificació
- descobert tàcit
- targeta revolving
- reunificar: quota baixa, cost alt
- Puc tornar-ho?
- quotes sobre ingressos
- sobreendeutament i fitxer de morosos
- desistiment: 14 dies
Resum
Endeutar-se és demanar diners o ajornar un pagament: compromet ingressos futurs. Pot ser útil per estudiar, treballar o tenir un habitatge, però té un cost i un risc, i és més prudent si el que es compra dura almenys tant com el deute i les quotes caben en els ingressos. En un préstec personal es paga una quota mensual, i per comparar ofertes cal mirar la TAE i el cost total, no només el TIN ni la quota: una quota baixa pot venir d'un termini llarg o de comissions amagades. Una hipoteca és un préstec a molts anys amb l'habitatge com a garantia: al principi, la part d'interessos és més gran que al final, i el temps en fa créixer molt el cost; a Catalunya, la documentació precontractual s'ha de lliurar amb catorze dies naturals d'antelació. El descobert tàcit i la targeta amb pagament ajornat són deutes cars que passen desapercebuts. La reunificació de deutes pot baixar la quota però també pot pujar el cost total, segons el tipus i el termini. Abans de demanar diners cal comprovar la capacitat de pagament: les quotes no haurien de passar d'un terç dels ingressos nets. Si no es pot pagar, cal avisar aviat. El Dani ho va veure amb deu euros de recàrrec: va començar apuntant quant entra, quant surt i quan.